
Mapa mental
Análise de Custos
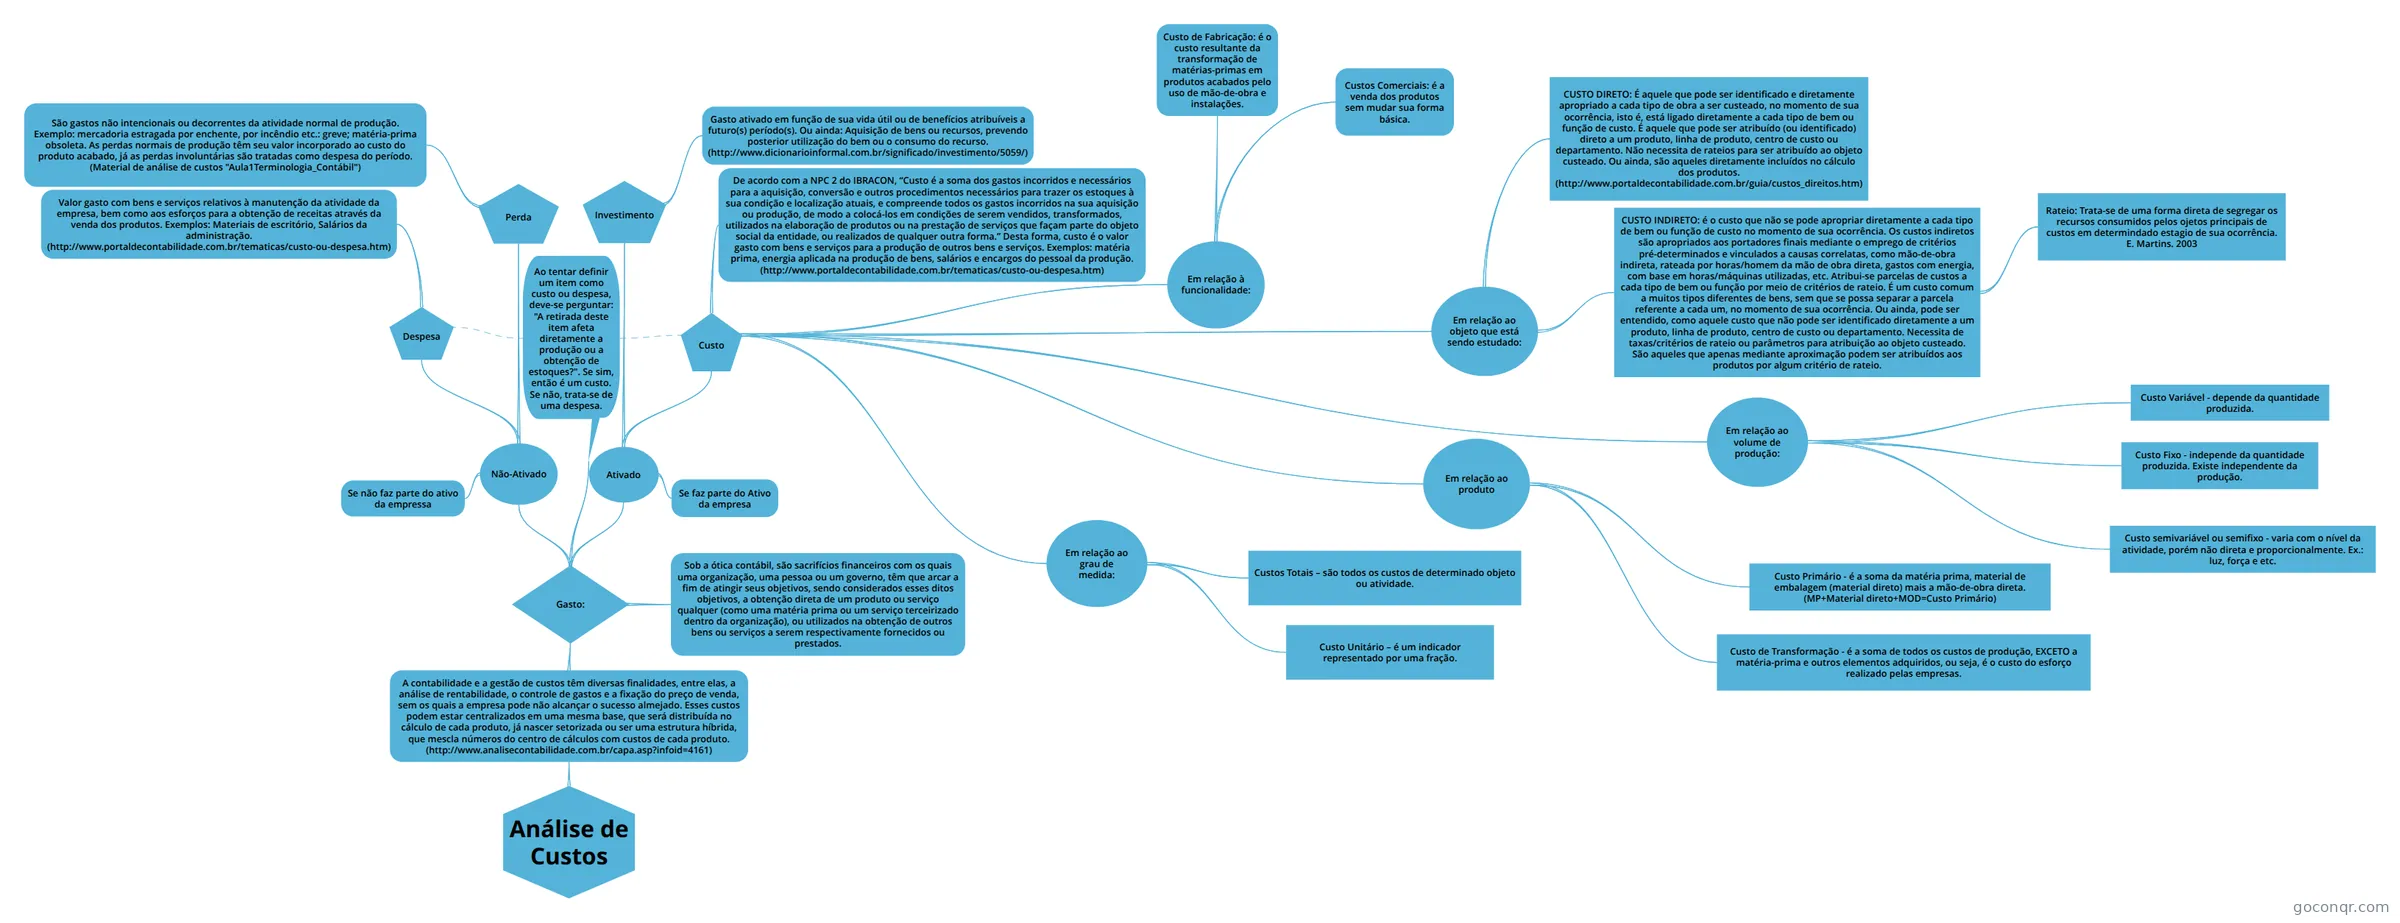
Mapa mental: Análise de custos
Conteúdo do mapa
Análise de Custos
A contabilidade e a gestão de custos têm diversas finalidades, entre elas, a análise de rentabilidade, o controle de gastos e a fixação do preço de venda, sem os quais a empresa pode não alcançar o sucesso almejado. Esses custos podem estar centralizados em uma mesma base, que será distribuída no cálculo de cada produto, já nascer setorizada ou ser uma estrutura híbrida, que mescla números do centro de cálculos com custos de cada produto. (http://www.analisecontabilidade.com.br/capa.asp?infoid=4161)
- Gasto:
- Sob a ótica contábil, são sacrifícios financeiros com os quais uma organização, uma pessoa ou um governo, têm que arcar a fim de atingir seus objetivos, sendo considerados esses ditos objetivos, a obtenção direta de um produto ou serviço qualquer (como uma matéria prima ou um serviço terceirizado dentro da organização), ou utilizados na obtenção de outros bens ou serviços a serem respectivamente fornecidos ou prestados.
- Ativado
- Se faz parte do Ativo da empresa
- Custo
- De acordo com a NPC 2 do IBRACON, “Custo é a soma dos gastos incorridos e necessários para a aquisição, conversão e outros procedimentos necessários para trazer os estoques à sua condição e localização atuais, e compreende todos os gastos incorridos na sua aquisição ou produção, de modo a colocá-los em condições de serem vendidos, transformados, utilizados na elaboração de produtos ou na prestação de serviços que façam parte do objeto social da entidade, ou realizados de qualquer outra forma.” Desta forma, custo é o valor gasto com bens e serviços para a produção de outros bens e serviços. Exemplos: matéria prima, energia aplicada na produção de bens, salários e encargos do pessoal da produção. (http://www.portaldecontabilidade.com.br/tematicas/custo-ou-despesa.htm)
- Em relação à funcionalidade:
- Custo de Fabricação: é o custo resultante da transformação de matérias-primas em produtos acabados pelo uso de mão-de-obra e instalações.
- Custos Comerciais: é a venda dos produtos sem mudar sua forma básica.
- Em relação ao objeto que está sendo estudado:
- CUSTO DIRETO: É aquele que pode ser identificado e diretamente apropriado a cada tipo de obra a ser custeado, no momento de sua ocorrência, isto é, está ligado diretamente a cada tipo de bem ou função de custo. É aquele que pode ser atribuído (ou identificado) direto a um produto, linha de produto, centro de custo ou departamento. Não necessita de rateios para ser atribuído ao objeto custeado. Ou ainda, são aqueles diretamente incluídos no cálculo dos produtos. (http://www.portaldecontabilidade.com.br/guia/custos_direitos.htm)
- CUSTO INDIRETO: é o custo que não se pode apropriar diretamente a cada tipo de bem ou função de custo no momento de sua ocorrência. Os custos indiretos são apropriados aos portadores finais mediante o emprego de critérios pré-determinados e vinculados a causas correlatas, como mão-de-obra indireta, rateada por horas/homem da mão de obra direta, gastos com energia, com base em horas/máquinas utilizadas, etc. Atribui-se parcelas de custos a cada tipo de bem ou função por meio de critérios de rateio. É um custo comum a muitos tipos diferentes de bens, sem que se possa separar a parcela referente a cada um, no momento de sua ocorrência. Ou ainda, pode ser entendido, como aquele custo que não pode ser identificado diretamente a um produto, linha de produto, centro de custo ou departamento. Necessita de taxas/critérios de rateio ou parâmetros para atribuição ao objeto custeado. São aqueles que apenas mediante aproximação podem ser atribuídos aos produtos por algum critério de rateio.
- Rateio: Trata-se de uma forma direta de segregar os recursos consumidos pelos ojetos principais de custos em determindado estagio de sua ocorrência. E. Martins. 2003
- Em relação ao volume de produção:
- Custo Variável - depende da quantidade produzida.
- Custo Fixo - independe da quantidade produzida. Existe independente da produção.
- Custo semivariável ou semifixo - varia com o nível da atividade, porém não direta e proporcionalmente. Ex.: luz, força e etc.
- Em relação ao produto
- Custo Primário - é a soma da matéria prima, material de embalagem (material direto) mais a mão-de-obra direta. (MP+Material direto+MOD=Custo Primário)
- Custo de Transformação - é a soma de todos os custos de produção, EXCETO a matéria-prima e outros elementos adquiridos, ou seja, é o custo do esforço realizado pelas empresas.
- Em relação ao grau de medida:
- Custos Totais – são todos os custos de determinado objeto ou atividade.
- Custo Unitário – é um indicador representado por uma fração.
- Investimento
- Gasto ativado em função de sua vida útil ou de benefícios atribuíveis a futuro(s) período(s). Ou ainda: Aquisição de bens ou recursos, prevendo posterior utilização do bem ou o consumo do recurso. (http://www.dicionarioinformal.com.br/significado/investimento/5059/)
- Não-Ativado
- Se não faz parte do ativo da empressa
- Perda
- São gastos não intencionais ou decorrentes da atividade normal de produção. Exemplo: mercadoria estragada por enchente, por incêndio etc.: greve; matéria-prima obsoleta. As perdas normais de produção têm seu valor incorporado ao custo do produto acabado, já as perdas involuntárias são tratadas como despesa do período. (Material de análise de custos "Aula1Terminologia_Contábil")
- Despesa
- Valor gasto com bens e serviços relativos à manutenção da atividade da empresa, bem como aos esforços para a obtenção de receitas através da venda dos produtos. Exemplos: Materiais de escritório, Salários da administração. (http://www.portaldecontabilidade.com.br/tematicas/custo-ou-despesa.htm)
- Ao tentar definir um item como custo ou despesa, deve-se perguntar: "A retirada deste item afeta diretamente a produção ou a obtenção de estoques?". Se sim, então é um custo. Se não, trata-se de uma despesa.
- Gasto:
Informações
- Descrição
- Mapa Mental sobre Análise de Custos, criado por well hud em 25-10-2017.
- Criado por
- well hud
- Visualizações
- 1
- Avaliação
Mais sobre Gestão e Controle de Custos