
Mapa mental
CONTABILIDADE GERAL - Aula 02
Conteúdo do mapa
CONTABILIDADE GERAL - Aula 02
Método das Partida dobradas
- Débito = Crédito OU Aplicações = origem
TEORIA DAS CONTAS
- Personalista
- Pessoa no seu relacionamento com a entidade
- Contas
- Agentes consignatários
- Bens da entidade
- Agentes correspondentes
- Direitos e obrigações perante terceiros
- Proprietários
- PL, Receitas e Despesas
- Agentes consignatários
- Materialista
- Contas
- Integrais
- Bens, direitos e obrigações
- Representam o Patrimônio
- Bens, direitos e obrigações
- Diferenciais
- PL, Receitas e despesas
- Integrais
- Relações Materialistas
- Contas
- Patrimonialista
- Patrimônio é o objeto a ser administrado
- Contas
- Contas patrimoniais
- Representam a situação estática
- Ativo, Passivo e PL
- Contas de resultado
- Representam a situação dinâmica
- Alteram o PL
- Receitas e despesas
- Contas patrimoniais
- Personalista
PLANO DE CONTAS
- É o Conjunto de todas as contas
- É a estrutura básica da escrituração contábil
- Estrutura
- Elenco de Contas
- Relação das contas
- O que é conta?
- Nome técnico que identifica cada componente patrimonial ou componente de resultado
- O que é conta?
- Relação das contas
- Função/Funcionamento das contas
- Natureza das contas (Devedora ou Credora)
- Elenco de Contas
- Contas contábeis
- Contas patrimoniais
- A, PE e PL
- Compõem o BP
- A, PE e PL
- Contas de resultado
- Receitas e despesas
- Ñ compõem o BP
- Compõem a DRE
- Receitas e despesas
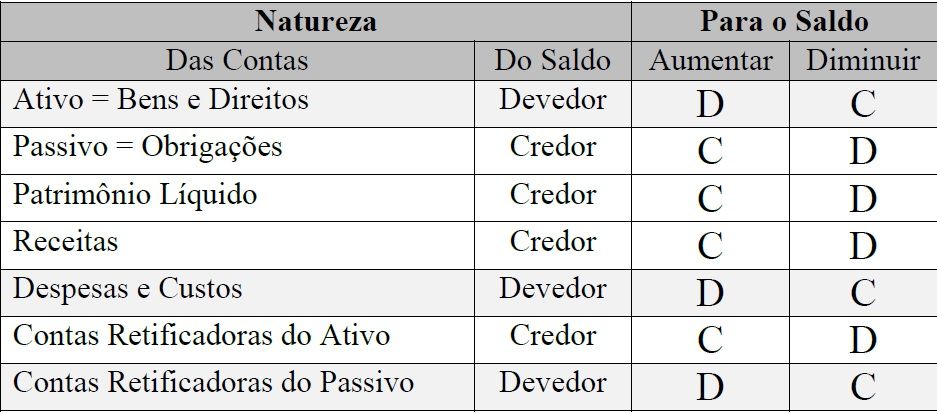
- Natureza das Contas
- Conferir Tabela de Natureza das Contas na parte de baixo do Mapa
- Natureza devedora
- Ativos e Despesas
- Natureza Credora
- Passivos e Receitas
- Contas Ratificadoras (Redutoras)
- Reduzem o Saldo Total do grupo (A ou PE)
- Possuem saldo contrário
- Retificadora do A (Natureza Credora)
- Provisões do Ativo; Duplicatas Descontadas; Depreciação Acumulada; Amortização Acumulada; Exaustão Acumulada; Deságio a Amortizar (na aquisição de investimentos)
- Retificadora do P (Natureza Devedora)
- Deságio a Amortizar (na emissão de debêntures abaixo do par); Juros a vencer.
- Retificadora do PL
- Capital a Realizar; Prejuízos Acumulados; Ações em Tesouraria; Dividendos Antecipados.
- Retificadora do A (Natureza Credora)
- Débito e Crédito
- Soma dos débitos = soma dos créditos
- Débito lado ESQUERDO
- Crédito lado DIREITO
- Contas patrimoniais
ESCRITURAÇÃO
- Registra acontecimentos que modificam o Patrimônio
- Livros
- Razão
- Livro obrigatório
- Registra o movimento INDIVIDUALIZADO de cada conta
- Razonete ( Conta T )
- Diário
- Obrigatório pela legislação comercial
- É o livro mais importante da contabilidade
- Ordem cronológica dos fatos ocorridos
- Partida de diário(Registro)
- Requisitos
- Data
- Valor
- Conta creditada
- Conta debitada
- Histórico
- Classificação
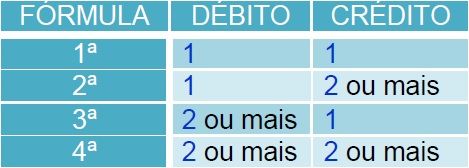
- Fórmulas
- Conferir Tabela das Fórmulas
- Fórmulas
- Requisitos
- Contas-corrente
- Caixa
- Obrigatório pela Legislação tributária
- Entrada/Saída de dinheiro
- Razão
- Balancete de Verificação
- Razonetes X Saldo (devedor e credor)
- Objetiva testar se o método das partidas dobradas está sendo respeitado
Variações do PL
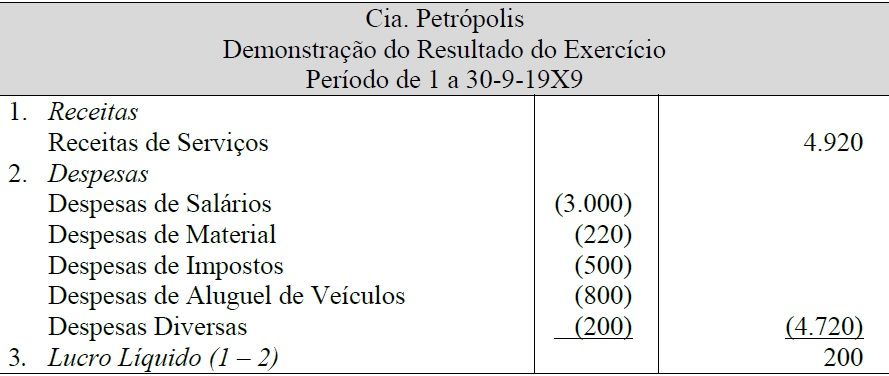
DRE
- Exemplo de DRE
- Apresenta o Movimento de 1 período
Imagens e arquivos do mapa
Informações
- Descrição
- Método das partidas dobradas, Teoria das Contas, plano de contas, escrituração e variações do PL
- Criado por
- Rodrigo Leal
- Visualizações
- 836
- Avaliação