
Mapa mental
Código tributario
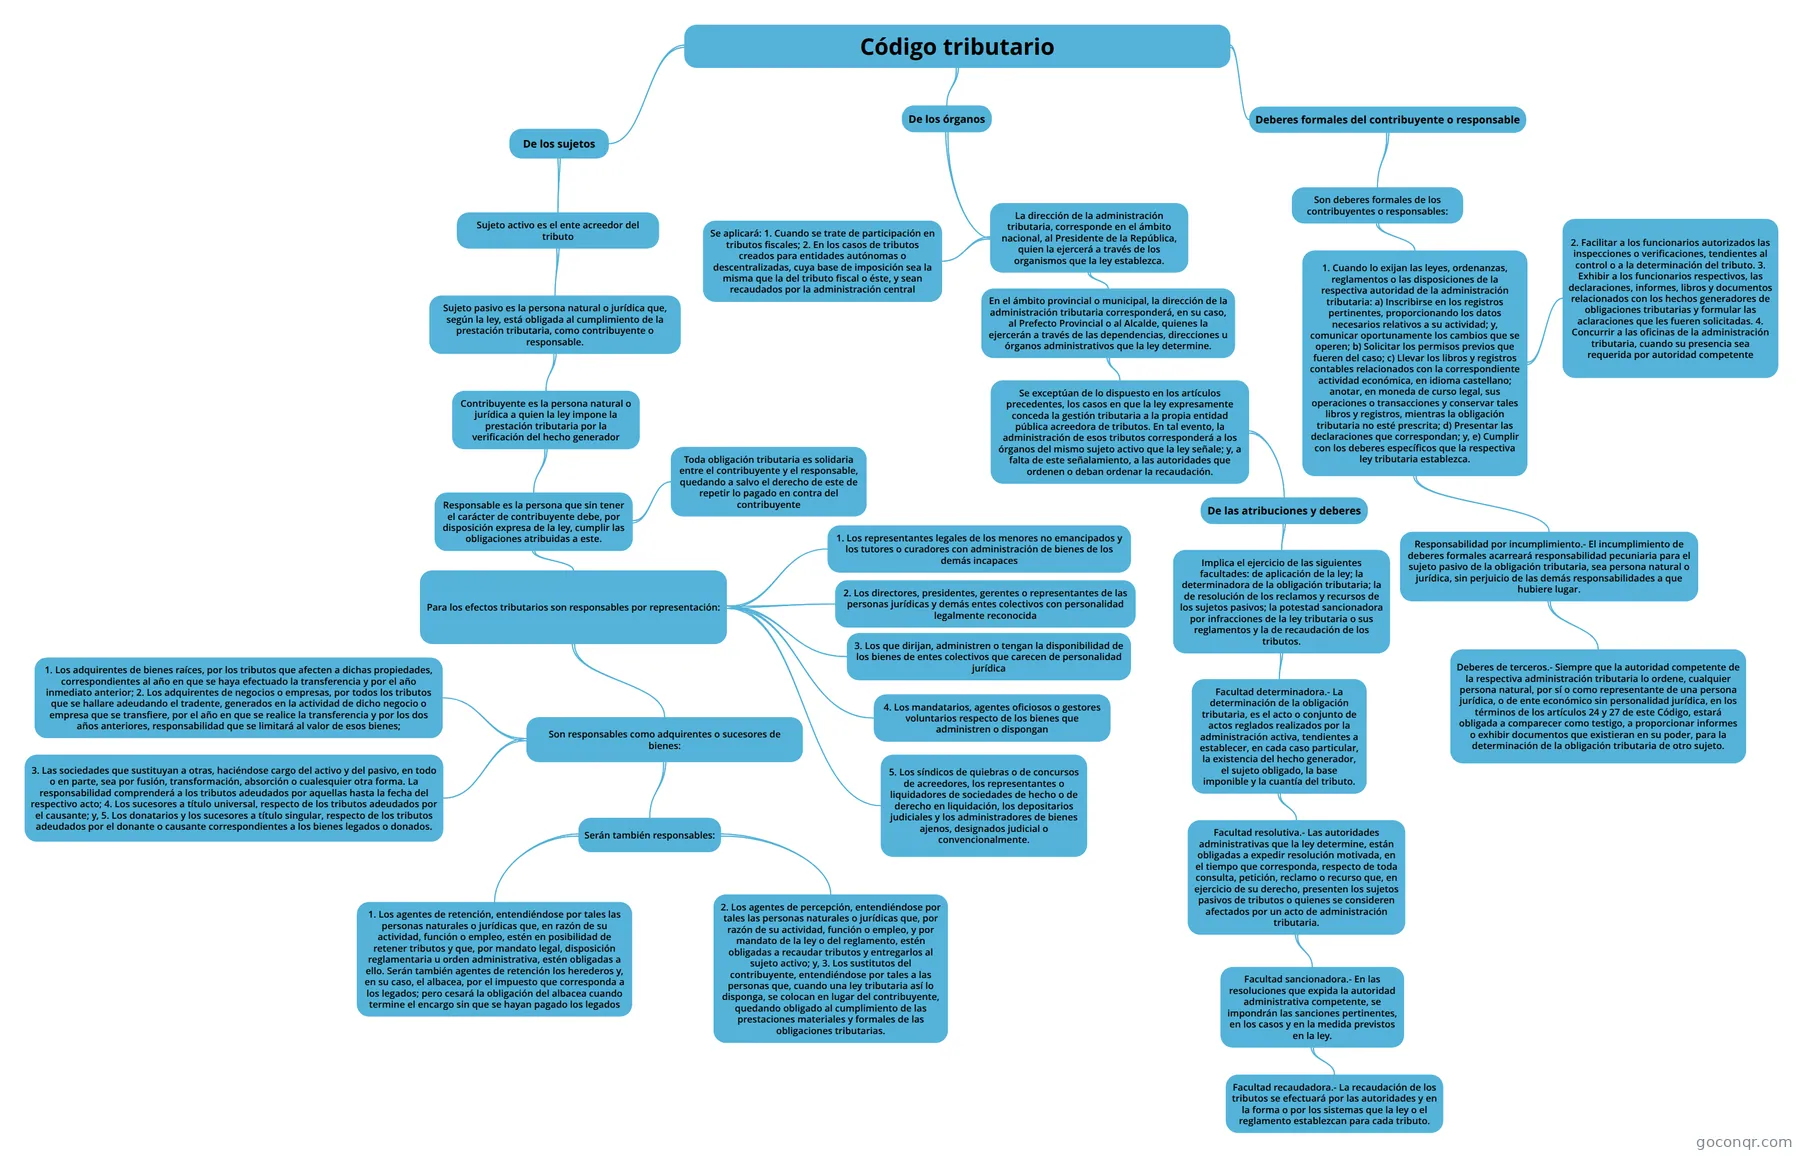
Mapa mental: Código tributario
Conteúdo do mapa
Código tributario
De los sujetos
- Sujeto activo es el ente acreedor del tributo
- Sujeto pasivo es la persona natural o jurídica que, según la ley, está obligada al cumplimiento de la prestación tributaria, como contribuyente o responsable.
- Contribuyente es la persona natural o jurídica a quien la ley impone la prestación tributaria por la verificación del hecho generador
- Responsable es la persona que sin tener el carácter de contribuyente debe, por disposición expresa de la ley, cumplir las obligaciones atribuidas a este.
- Toda obligación tributaria es solidaria entre el contribuyente y el responsable, quedando a salvo el derecho de este de repetir lo pagado en contra del contribuyente
- Para los efectos tributarios son responsables por representación:
- 1. Los representantes legales de los menores no emancipados y los tutores o curadores con administración de bienes de los demás incapaces
- 2. Los directores, presidentes, gerentes o representantes de las personas jurídicas y demás entes colectivos con personalidad legalmente reconocida
- 3. Los que dirijan, administren o tengan la disponibilidad de los bienes de entes colectivos que carecen de personalidad jurídica
- 4. Los mandatarios, agentes oficiosos o gestores voluntarios respecto de los bienes que administren o dispongan
- 5. Los síndicos de quiebras o de concursos de acreedores, los representantes o liquidadores de sociedades de hecho o de derecho en liquidación, los depositarios judiciales y los administradores de bienes ajenos, designados judicial o convencionalmente.
- Son responsables como adquirentes o sucesores de bienes:
- 1. Los adquirentes de bienes raíces, por los tributos que afecten a dichas propiedades, correspondientes al año en que se haya efectuado la transferencia y por el año inmediato anterior; 2. Los adquirentes de negocios o empresas, por todos los tributos que se hallare adeudando el tradente, generados en la actividad de dicho negocio o empresa que se transfiere, por el año en que se realice la transferencia y por los dos años anteriores, responsabilidad que se limitará al valor de esos bienes;
- 3. Las sociedades que sustituyan a otras, haciéndose cargo del activo y del pasivo, en todo o en parte, sea por fusión, transformación, absorción o cualesquier otra forma. La responsabilidad comprenderá a los tributos adeudados por aquellas hasta la fecha del respectivo acto; 4. Los sucesores a título universal, respecto de los tributos adeudados por el causante; y, 5. Los donatarios y los sucesores a título singular, respecto de los tributos adeudados por el donante o causante correspondientes a los bienes legados o donados.
- Serán también responsables:
- 1. Los agentes de retención, entendiéndose por tales las personas naturales o jurídicas que, en razón de su actividad, función o empleo, estén en posibilidad de retener tributos y que, por mandato legal, disposición reglamentaria u orden administrativa, estén obligadas a ello. Serán también agentes de retención los herederos y, en su caso, el albacea, por el impuesto que corresponda a los legados; pero cesará la obligación del albacea cuando termine el encargo sin que se hayan pagado los legados
- 2. Los agentes de percepción, entendiéndose por tales las personas naturales o jurídicas que, por razón de su actividad, función o empleo, y por mandato de la ley o del reglamento, estén obligadas a recaudar tributos y entregarlos al sujeto activo; y, 3. Los sustitutos del contribuyente, entendiéndose por tales a las personas que, cuando una ley tributaria así lo disponga, se colocan en lugar del contribuyente, quedando obligado al cumplimiento de las prestaciones materiales y formales de las obligaciones tributarias.
- Responsable es la persona que sin tener el carácter de contribuyente debe, por disposición expresa de la ley, cumplir las obligaciones atribuidas a este.
- Contribuyente es la persona natural o jurídica a quien la ley impone la prestación tributaria por la verificación del hecho generador
- Sujeto pasivo es la persona natural o jurídica que, según la ley, está obligada al cumplimiento de la prestación tributaria, como contribuyente o responsable.
- Sujeto activo es el ente acreedor del tributo
De los órganos
- La dirección de la administración tributaria, corresponde en el ámbito nacional, al Presidente de la República, quien la ejercerá a través de los organismos que la ley establezca.
- Se aplicará: 1. Cuando se trate de participación en tributos fiscales; 2. En los casos de tributos creados para entidades autónomas o descentralizadas, cuya base de imposición sea la misma que la del tributo fiscal o éste, y sean recaudados por la administración central
- En el ámbito provincial o municipal, la dirección de la administración tributaria corresponderá, en su caso, al Prefecto Provincial o al Alcalde, quienes la ejercerán a través de las dependencias, direcciones u órganos administrativos que la ley determine.
- Se exceptúan de lo dispuesto en los artículos precedentes, los casos en que la ley expresamente conceda la gestión tributaria a la propia entidad pública acreedora de tributos. En tal evento, la administración de esos tributos corresponderá a los órganos del mismo sujeto activo que la ley señale; y, a falta de este señalamiento, a las autoridades que ordenen o deban ordenar la recaudación.
- De las atribuciones y deberes
- Implica el ejercicio de las siguientes facultades: de aplicación de la ley; la determinadora de la obligación tributaria; la de resolución de los reclamos y recursos de los sujetos pasivos; la potestad sancionadora por infracciones de la ley tributaria o sus reglamentos y la de recaudación de los tributos.
- Facultad determinadora.- La determinación de la obligación tributaria, es el acto o conjunto de actos reglados realizados por la administración activa, tendientes a establecer, en cada caso particular, la existencia del hecho generador, el sujeto obligado, la base imponible y la cuantía del tributo.
- Facultad resolutiva.- Las autoridades administrativas que la ley determine, están obligadas a expedir resolución motivada, en el tiempo que corresponda, respecto de toda consulta, petición, reclamo o recurso que, en ejercicio de su derecho, presenten los sujetos pasivos de tributos o quienes se consideren afectados por un acto de administración tributaria.
- Facultad sancionadora.- En las resoluciones que expida la autoridad administrativa competente, se impondrán las sanciones pertinentes, en los casos y en la medida previstos en la ley.
- Facultad recaudadora.- La recaudación de los tributos se efectuará por las autoridades y en la forma o por los sistemas que la ley o el reglamento establezcan para cada tributo.
- Facultad sancionadora.- En las resoluciones que expida la autoridad administrativa competente, se impondrán las sanciones pertinentes, en los casos y en la medida previstos en la ley.
- Facultad resolutiva.- Las autoridades administrativas que la ley determine, están obligadas a expedir resolución motivada, en el tiempo que corresponda, respecto de toda consulta, petición, reclamo o recurso que, en ejercicio de su derecho, presenten los sujetos pasivos de tributos o quienes se consideren afectados por un acto de administración tributaria.
- Facultad determinadora.- La determinación de la obligación tributaria, es el acto o conjunto de actos reglados realizados por la administración activa, tendientes a establecer, en cada caso particular, la existencia del hecho generador, el sujeto obligado, la base imponible y la cuantía del tributo.
- Implica el ejercicio de las siguientes facultades: de aplicación de la ley; la determinadora de la obligación tributaria; la de resolución de los reclamos y recursos de los sujetos pasivos; la potestad sancionadora por infracciones de la ley tributaria o sus reglamentos y la de recaudación de los tributos.
- De las atribuciones y deberes
- Se exceptúan de lo dispuesto en los artículos precedentes, los casos en que la ley expresamente conceda la gestión tributaria a la propia entidad pública acreedora de tributos. En tal evento, la administración de esos tributos corresponderá a los órganos del mismo sujeto activo que la ley señale; y, a falta de este señalamiento, a las autoridades que ordenen o deban ordenar la recaudación.
- La dirección de la administración tributaria, corresponde en el ámbito nacional, al Presidente de la República, quien la ejercerá a través de los organismos que la ley establezca.
Deberes formales del contribuyente o responsable
- Son deberes formales de los contribuyentes o responsables:
- 1. Cuando lo exijan las leyes, ordenanzas, reglamentos o las disposiciones de la respectiva autoridad de la administración tributaria: a) Inscribirse en los registros pertinentes, proporcionando los datos necesarios relativos a su actividad; y, comunicar oportunamente los cambios que se operen; b) Solicitar los permisos previos que fueren del caso; c) Llevar los libros y registros contables relacionados con la correspondiente actividad económica, en idioma castellano; anotar, en moneda de curso legal, sus operaciones o transacciones y conservar tales libros y registros, mientras la obligación tributaria no esté prescrita; d) Presentar las declaraciones que correspondan; y, e) Cumplir con los deberes específicos que la respectiva ley tributaria establezca.
- 2. Facilitar a los funcionarios autorizados las inspecciones o verificaciones, tendientes al control o a la determinación del tributo. 3. Exhibir a los funcionarios respectivos, las declaraciones, informes, libros y documentos relacionados con los hechos generadores de obligaciones tributarias y formular las aclaraciones que les fueren solicitadas. 4. Concurrir a las oficinas de la administración tributaria, cuando su presencia sea requerida por autoridad competente
- Responsabilidad por incumplimiento.- El incumplimiento de deberes formales acarreará responsabilidad pecuniaria para el sujeto pasivo de la obligación tributaria, sea persona natural o jurídica, sin perjuicio de las demás responsabilidades a que hubiere lugar.
- Deberes de terceros.- Siempre que la autoridad competente de la respectiva administración tributaria lo ordene, cualquier persona natural, por sí o como representante de una persona jurídica, o de ente económico sin personalidad jurídica, en los términos de los artículos 24 y 27 de este Código, estará obligada a comparecer como testigo, a proporcionar informes o exhibir documentos que existieran en su poder, para la determinación de la obligación tributaria de otro sujeto.
- 1. Cuando lo exijan las leyes, ordenanzas, reglamentos o las disposiciones de la respectiva autoridad de la administración tributaria: a) Inscribirse en los registros pertinentes, proporcionando los datos necesarios relativos a su actividad; y, comunicar oportunamente los cambios que se operen; b) Solicitar los permisos previos que fueren del caso; c) Llevar los libros y registros contables relacionados con la correspondiente actividad económica, en idioma castellano; anotar, en moneda de curso legal, sus operaciones o transacciones y conservar tales libros y registros, mientras la obligación tributaria no esté prescrita; d) Presentar las declaraciones que correspondan; y, e) Cumplir con los deberes específicos que la respectiva ley tributaria establezca.
- Son deberes formales de los contribuyentes o responsables:
Informações
- Descrição
- Mapa Mental sobre Código tributario, criado por ANNAIS GARZON em 05-04-2018.
- Criado por
- ANNAIS GARZON
- Visualizações
- 0
- Avaliação
Mais sobre Sujetos de la obligación tributaria