
Mapa mental
Receita 2
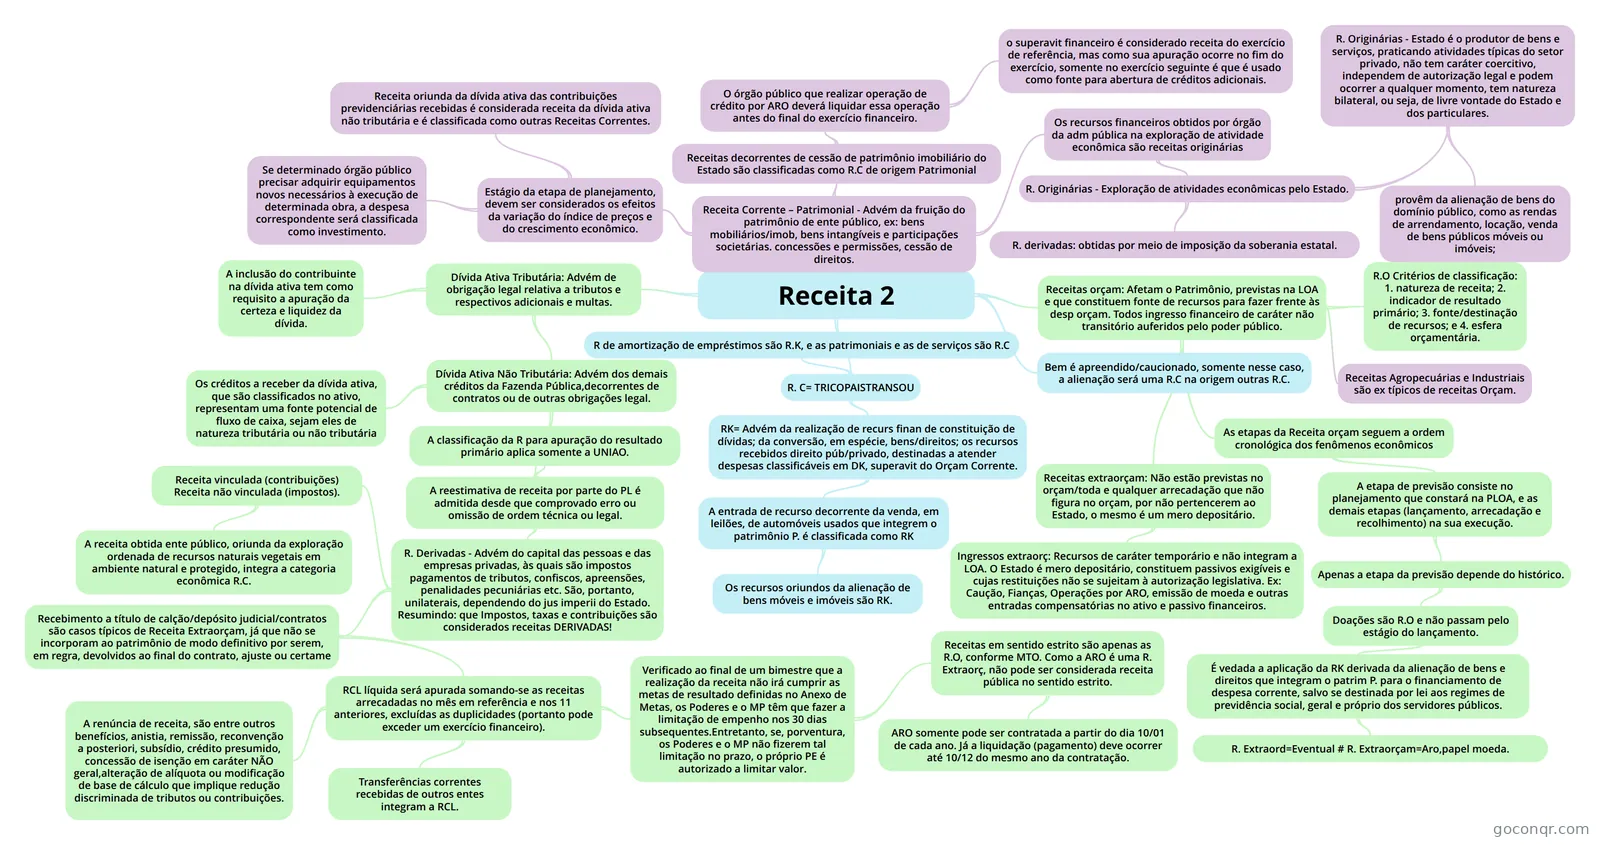
Mapa mental: Receita orçamentária
Conteúdo do mapa
Receita 2
R. C= TRICOPAISTRANSOU
- RK= Advém da realização de recurs finan de constituição de dívidas; da conversão, em espécie, bens/direitos; os recursos recebidos direito púb/privado, destinadas a atender despesas classificáveis em DK, superavit do Orçam Corrente.
- A entrada de recurso decorrente da venda, em leilões, de automóveis usados que integrem o patrimônio P. é classificada como RK
- Os recursos oriundos da alienação de bens móveis e imóveis são RK.
- A entrada de recurso decorrente da venda, em leilões, de automóveis usados que integrem o patrimônio P. é classificada como RK
- R de amortização de empréstimos são R.K, e as patrimoniais e as de serviços são R.C
- RK= Advém da realização de recurs finan de constituição de dívidas; da conversão, em espécie, bens/direitos; os recursos recebidos direito púb/privado, destinadas a atender despesas classificáveis em DK, superavit do Orçam Corrente.
Receitas orçam: Afetam o Patrimônio, previstas na LOA e que constituem fonte de recursos para fazer frente às desp orçam. Todos ingresso financeiro de caráter não transitório auferidos pelo poder público.
- Receitas extraorçam: Não estão previstas no orçam/toda e qualquer arrecadação que não figura no orçam, por não pertencerem ao Estado, o mesmo é um mero depositário.
- Ingressos extraorç: Recursos de caráter temporário e não integram a LOA. O Estado é mero depositário, constituem passivos exigíveis e cujas restituições não se sujeitam à autorização legislativa. Ex: Caução, Fianças, Operações por ARO, emissão de moeda e outras entradas compensatórias no ativo e passivo financeiros.
- R.O Critérios de classificação: 1. natureza de receita; 2. indicador de resultado primário; 3. fonte/destinação de recursos; e 4. esfera orçamentária.
- Receitas Agropecuárias e Industriais são ex típicos de receitas Orçam.
- As etapas da Receita orçam seguem a ordem cronológica dos fenômenos econômicos
- A etapa de previsão consiste no planejamento que constará na PLOA, e as demais etapas (lançamento, arrecadação e recolhimento) na sua execução.
- Apenas a etapa da previsão depende do histórico.
- Doações são R.O e não passam pelo estágio do lançamento.
- É vedada a aplicação da RK derivada da alienação de bens e direitos que integram o patrim P. para o financiamento de despesa corrente, salvo se destinada por lei aos regimes de previdência social, geral e próprio dos servidores públicos.
- R. Extraord=Eventual # R. Extraorçam=Aro,papel moeda.
- É vedada a aplicação da RK derivada da alienação de bens e direitos que integram o patrim P. para o financiamento de despesa corrente, salvo se destinada por lei aos regimes de previdência social, geral e próprio dos servidores públicos.
- Doações são R.O e não passam pelo estágio do lançamento.
- Apenas a etapa da previsão depende do histórico.
- A etapa de previsão consiste no planejamento que constará na PLOA, e as demais etapas (lançamento, arrecadação e recolhimento) na sua execução.
- Receitas extraorçam: Não estão previstas no orçam/toda e qualquer arrecadação que não figura no orçam, por não pertencerem ao Estado, o mesmo é um mero depositário.
Dívida Ativa Tributária: Advém de obrigação legal relativa a tributos e respectivos adicionais e multas.
- Dívida Ativa Não Tributária: Advém dos demais créditos da Fazenda Pública,decorrentes de contratos ou de outras obrigações legal.
- A reestimativa de receita por parte do PL é admitida desde que comprovado erro ou omissão de ordem técnica ou legal.
- R. Derivadas - Advém do capital das pessoas e das empresas privadas, às quais são impostos pagamentos de tributos, confiscos, apreensões, penalidades pecuniárias etc. São, portanto, unilaterais, dependendo do jus imperii do Estado. Resumindo: que Impostos, taxas e contribuições são considerados receitas DERIVADAS!
- Receita vinculada (contribuições) Receita não vinculada (impostos).
- A receita obtida ente público, oriunda da exploração ordenada de recursos naturais vegetais em ambiente natural e protegido, integra a categoria econômica R.C.
- Recebimento a título de calção/depósito judicial/contratos são casos típicos de Receita Extraorçam, já que não se incorporam ao patrimônio de modo definitivo por serem, em regra, devolvidos ao final do contrato, ajuste ou certame
- RCL líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos 11 anteriores, excluídas as duplicidades (portanto pode exceder um exercício financeiro).
- Verificado ao final de um bimestre que a realização da receita não irá cumprir as metas de resultado definidas no Anexo de Metas, os Poderes e o MP têm que fazer a limitação de empenho nos 30 dias subsequentes.Entretanto, se, porventura, os Poderes e o MP não fizerem tal limitação no prazo, o próprio PE é autorizado a limitar valor.
- Receitas em sentido estrito são apenas as R.O, conforme MTO. Como a ARO é uma R. Extraorç, não pode ser considerada receita pública no sentido estrito.
- ARO somente pode ser contratada a partir do dia 10/01 de cada ano. Já a liquidação (pagamento) deve ocorrer até 10/12 do mesmo ano da contratação.
- Receitas em sentido estrito são apenas as R.O, conforme MTO. Como a ARO é uma R. Extraorç, não pode ser considerada receita pública no sentido estrito.
- Transferências correntes recebidas de outros entes integram a RCL.
- A renúncia de receita, são entre outros benefícios, anistia, remissão, reconvenção a posteriori, subsídio, crédito presumido, concessão de isenção em caráter NÃO geral,alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições.
- Verificado ao final de um bimestre que a realização da receita não irá cumprir as metas de resultado definidas no Anexo de Metas, os Poderes e o MP têm que fazer a limitação de empenho nos 30 dias subsequentes.Entretanto, se, porventura, os Poderes e o MP não fizerem tal limitação no prazo, o próprio PE é autorizado a limitar valor.
- RCL líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos 11 anteriores, excluídas as duplicidades (portanto pode exceder um exercício financeiro).
- Receita vinculada (contribuições) Receita não vinculada (impostos).
- A classificação da R para apuração do resultado primário aplica somente a UNIAO.
- R. Derivadas - Advém do capital das pessoas e das empresas privadas, às quais são impostos pagamentos de tributos, confiscos, apreensões, penalidades pecuniárias etc. São, portanto, unilaterais, dependendo do jus imperii do Estado. Resumindo: que Impostos, taxas e contribuições são considerados receitas DERIVADAS!
- Os créditos a receber da dívida ativa, que são classificados no ativo, representam uma fonte potencial de fluxo de caixa, sejam eles de natureza tributária ou não tributária
- A reestimativa de receita por parte do PL é admitida desde que comprovado erro ou omissão de ordem técnica ou legal.
- A inclusão do contribuinte na dívida ativa tem como requisito a apuração da certeza e liquidez da dívida.
- Dívida Ativa Não Tributária: Advém dos demais créditos da Fazenda Pública,decorrentes de contratos ou de outras obrigações legal.
Receita Corrente – Patrimonial - Advém da fruição do patrimônio de ente público, ex: bens mobiliários/imob, bens intangíveis e participações societárias. concessões e permissões, cessão de direitos.
- Os recursos financeiros obtidos por órgão da adm pública na exploração de atividade econômica são receitas originárias
- R. Originárias - Exploração de atividades econômicas pelo Estado.
- R. derivadas: obtidas por meio de imposição da soberania estatal.
- R. Originárias - Estado é o produtor de bens e serviços, praticando atividades típicas do setor privado, não tem caráter coercitivo, independem de autorização legal e podem ocorrer a qualquer momento, tem natureza bilateral, ou seja, de livre vontade do Estado e dos particulares.
- provêm da alienação de bens do domínio público, como as rendas de arrendamento, locação, venda de bens públicos móveis ou imóveis;
- R. Originárias - Exploração de atividades econômicas pelo Estado.
- Receitas decorrentes de cessão de patrimônio imobiliário do Estado são classificadas como R.C de origem Patrimonial
- O órgão público que realizar operação de crédito por ARO deverá liquidar essa operação antes do final do exercício financeiro.
- o superavit financeiro é considerado receita do exercício de referência, mas como sua apuração ocorre no fim do exercício, somente no exercício seguinte é que é usado como fonte para abertura de créditos adicionais.
- O órgão público que realizar operação de crédito por ARO deverá liquidar essa operação antes do final do exercício financeiro.
- Estágio da etapa de planejamento, devem ser considerados os efeitos da variação do índice de preços e do crescimento econômico.
- Receita oriunda da dívida ativa das contribuições previdenciárias recebidas é considerada receita da dívida ativa não tributária e é classificada como outras Receitas Correntes.
- Se determinado órgão público precisar adquirir equipamentos novos necessários à execução de determinada obra, a despesa correspondente será classificada como investimento.
- Os recursos financeiros obtidos por órgão da adm pública na exploração de atividade econômica são receitas originárias
Bem é apreendido/caucionado, somente nesse caso, a alienação será uma R.C na origem outras R.C.
Informações
- Descrição
- Mapa Mental sobre Receita 2, criado por lourival oliveira em 19-03-2020.
- Criado por
- lourival oliveira
- Visualizações
- 0
- Avaliação
Mais sobre Receita pública e seus estágios