
Mapa mental
Método das Partidas Dobradas
Conteúdo do mapa
Método das Partidas Dobradas
- • Teoria patrimonialista: definiu a atual estrutura do patrimônio utilizada pela contabilidade dividida em ATIVO, PASSIVO e PATRIMÔNIO LÍQUIDO. • Contas patrimoniais: servem ao objetivo de registro dos fatos que envolvem patrimônio. • Contas de resultado: permitem o registro dasoperações que envolvem as receitas e despesaspara que se apure o lucro ou o prejuízo do período.
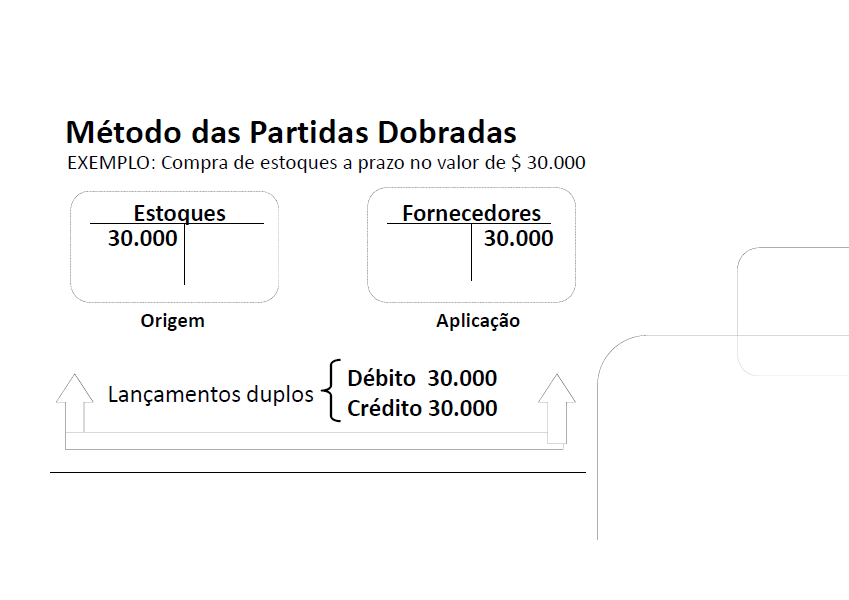
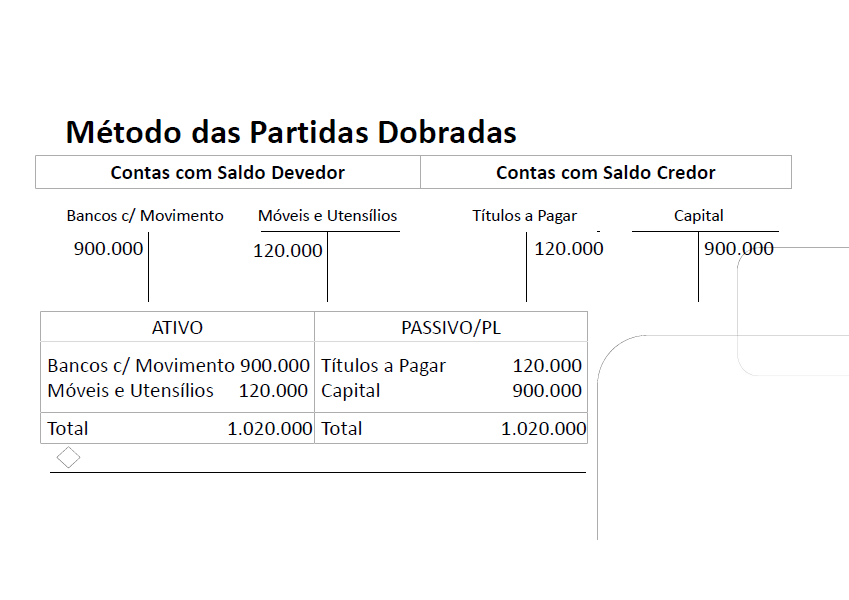
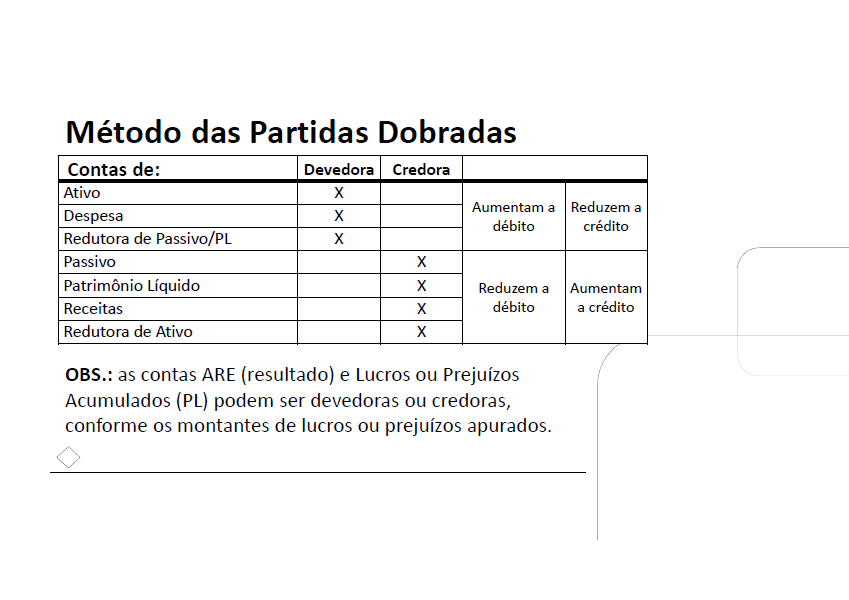
- • Toda a estrutura de registro e controle patrimonial é baseada no conceito de aplicações e origens de recursos. • Na contabilidade convencionou que as aplicações são representadas por débitos enquanto as origens são representadas por créditos. • O método das partidas dobradas consiste em utilizar um débito e um crédito correspondente a cada registro.
Contextualização
- • Para que a estrutura patrimonial se mantenha padronizada e atingindo seu objetivo, os elementos patrimoniais recebem nomenclaturas também padronizadas por meio de planos de contas. • Mesmo que para cada empresa possa haver variações nos termos dos elementos patrimoniais, a estrutura básica deve ser mantida. • Para que haja o compartilhamento da estrutura patrimonial são elaborados planos organizados.
- • Para exercer seu papel, a contabilidade faz o processo de registro dos fatos ocorridos no cotidiano das organizações. Isso ocorre por meio do método das partidas dobradas.
- estrutura patrimonial padronizada
- nomenclaturas também padronizadas
- planos de contas
- A base utilizada para registro dos fatos contábeis é a de que toda aplicação de recursos deve ter sua respectiva origem.
- Aplicação de recurso
- Origem de recurso
- Aplicação de recurso
- A base utilizada para registro dos fatos contábeis é a de que toda aplicação de recursos deve ter sua respectiva origem.
- planos de contas
- nomenclaturas também padronizadas
Teoria Patrimonialista
- • Ao longo do tempo, existiram várias teorias sobre as contas e a estrutura a ser utilizada para representar o patrimônio.
- O objeto de estudo da contabilidade é o patrimônio.
- Escola Patrimonialista: surgiu início do século XX e trouxe autonomia científica para a Contabilidade.
- Personalista
- Pessoas
- Materialista
- Valores
- Materialista
- Pessoas
- Personalista
- Escola Patrimonialista: surgiu início do século XX e trouxe autonomia científica para a Contabilidade.
- O estudo patrimonial abrange três áreas:
- Estática Patrimonial:
- preocupa-se com o equilíbrio das contas patrimoniais.
- Dinâmica Patrimonial:
- é visto o patrimônio próprio e de terceiros para a aplicação de recursos na entidade.
- Revelação Patrimonial:
- apresenta o patrimônio de maneira quantitativa e qualitativa
- As teorias das contas buscaram aprimorar a capacidade de representação das operações desenvolvidas pelas entidades.
- Teoria Patrimonialista é a teoria que estruturou o patrimônio na forma como o conhecemos atualmente.
- Patrimônio Refletir realidade da empresa
- apresenta o patrimônio de maneira quantitativa e qualitativa
- Revelação Patrimonial:
- é visto o patrimônio próprio e de terceiros para a aplicação de recursos na entidade.
- Dinâmica Patrimonial:
- preocupa-se com o equilíbrio das contas patrimoniais.
- Estática Patrimonial:
Tipos de Contas
- Contas são as denominações dadas aos elementos que compõem o patrimônio das entidades.
- Tem como finalidade representar o patrimônio de forma que o usuário da informação contábil compreenda a situação patrimonial...
- independentemente de ter conhecimentos profundos de contabilidade.
- Natureza das Contas Contábeis
- Patrimoniais
- • Ativo • Passivo e Patrimônio Líquido
- Contas Patrimoniais
- ATIVO
- ATIVO CIRCULANTE
- ATIVO NÃO CIRCULANTE
- REALIZÁVEL A LONGO PRAZO
- INVESTIMENTOS
- IMOBILIZADO
- INTÁNGIVEL
- IMOBILIZADO
- INVESTIMENTOS
- REALIZÁVEL A LONGO PRAZO
- ATIVO NÃO CIRCULANTE
- ATIVO CIRCULANTE
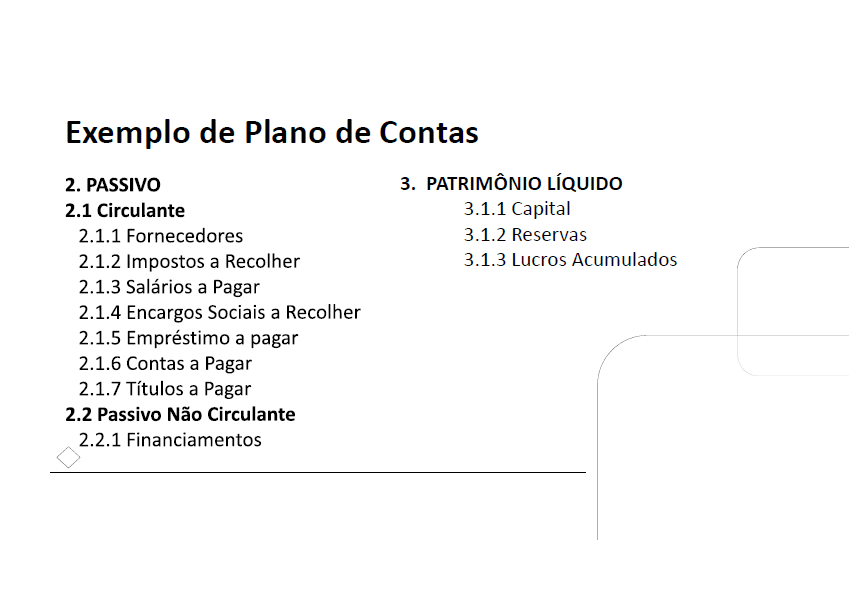
- PASSIVO
- PASSIVO CIRCULANTE
- PASSIVO NÃO CIRCULANTE
- PATRIMÔNIO LÍQUIDO
- PASSIVO NÃO CIRCULANTE
- PASSIVO CIRCULANTE
- ATIVO
- Contas Patrimoniais
- • Ativo • Passivo e Patrimônio Líquido
- Resultado
- • Receitas • Despesas
- Patrimoniais
- Natureza das Contas Contábeis
- independentemente de ter conhecimentos profundos de contabilidade.
Plano de Contas
- • Elenco de todas as contas previstas pelo setor contábil da empresa como necessárias aos seus registros contábeis.
- • A empresa deve possuir seu próprio Plano de Contas, porém sempre obedecendo à legislação pertinente e em vigor.
- • A medida em que novas contas são necessárias, devem ser inseridas dentro do Plano de Contas.
- O plano de contas não deve ser algo imutável, mas deve sofrer poucas alterações ao longo do tempo.
- • Não existe um padrão que sirva a todas as entidades, mas a estrutura básica deve ser sempre preservada.
- • Plano de contas e a comparabilidade das informações.
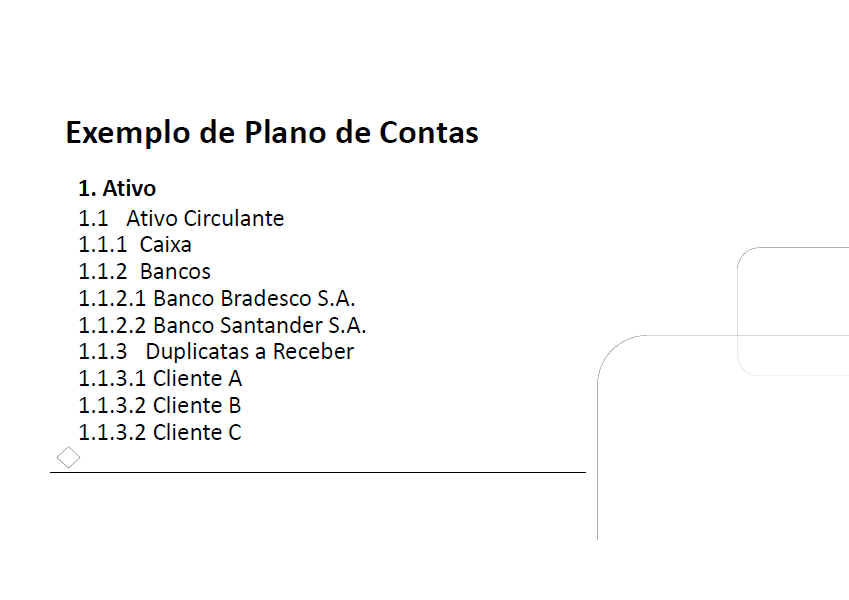
- ATIVO PASSIVO PL RECEITAS DESPESAS
- Ativo Circulante 1.1 Ativo Não Circulante 1.2 Realizável a Longo Prazo 1.2.1 Investimentos 1.2.2 Imobilizado 1.2.3 Intangível 1.2.4
- 1 2 3 4 5
- CONTAS CÓDIGO
- ATIVO PASSIVO PL RECEITAS DESPESAS
- • Plano de contas e a comparabilidade das informações.
- • Não existe um padrão que sirva a todas as entidades, mas a estrutura básica deve ser sempre preservada.
- O plano de contas não deve ser algo imutável, mas deve sofrer poucas alterações ao longo do tempo.
- • A medida em que novas contas são necessárias, devem ser inseridas dentro do Plano de Contas.
- • A empresa deve possuir seu próprio Plano de Contas, porém sempre obedecendo à legislação pertinente e em vigor.
- • Elenco de todas as contas previstas pelo setor contábil da empresa como necessárias aos seus registros contábeis.
Origens e aplicações de recursos
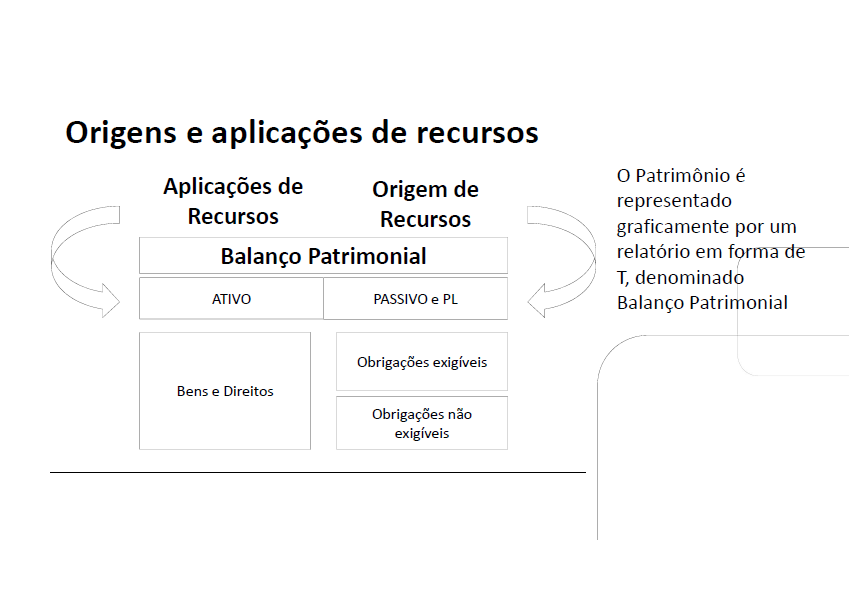
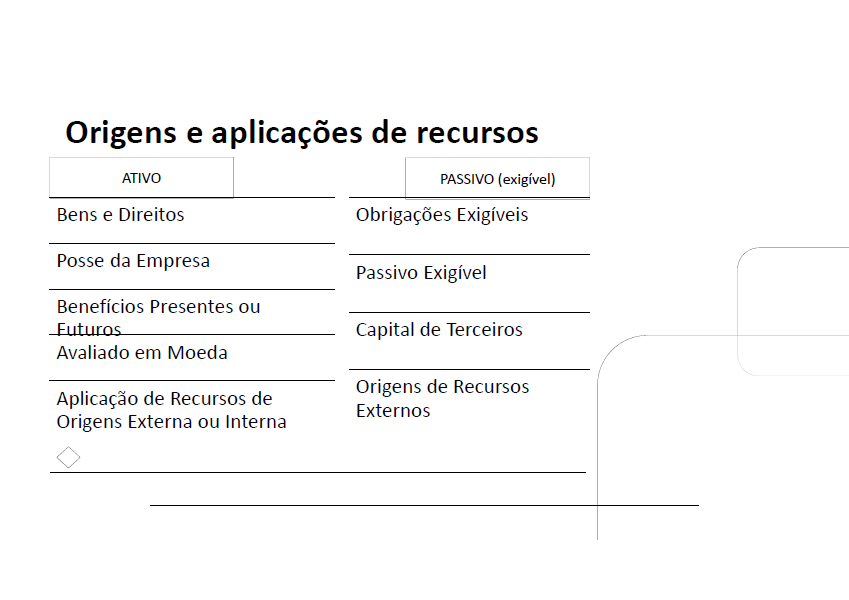
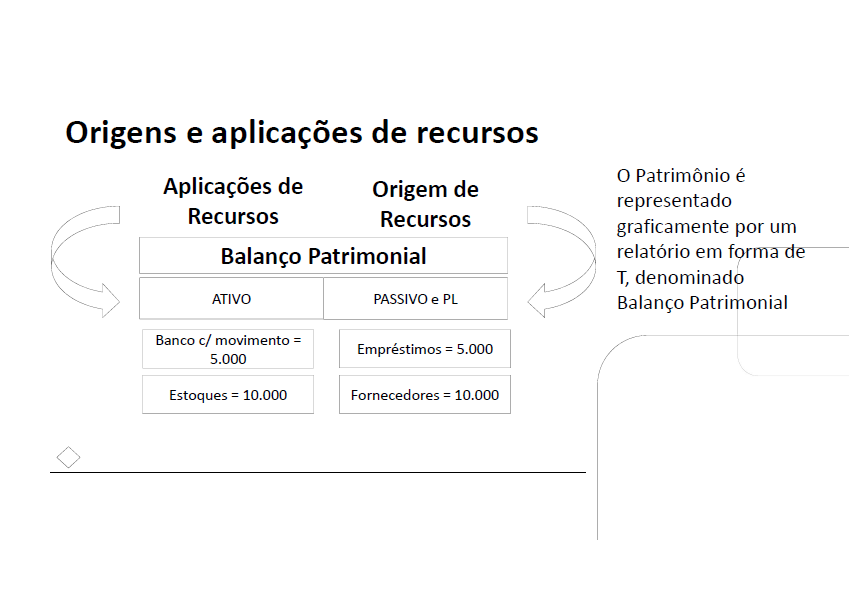
- Aplicações de recursos:
- são as inversões de capital (dinheiro ou equivalentes) em bens e serviços que objetivam viabilizar as operações das entidades.
- Origens de recursos:
- indicação de onde se originou o recurso que permitiu as inversões de capital (dinheiro ou equivalentes) em bens e serviços indicados nas aplicações de recursos.
- Aplicações de recursos:
Débito e Crédito na contabilidade
- Para o correto registro dos fatos contábeis é fundamental identificar adequadamente os fatos contábeis e atos administrativos ocorridos. Deve-se analisar os eventos e escolher as contas a serem utilizadas.
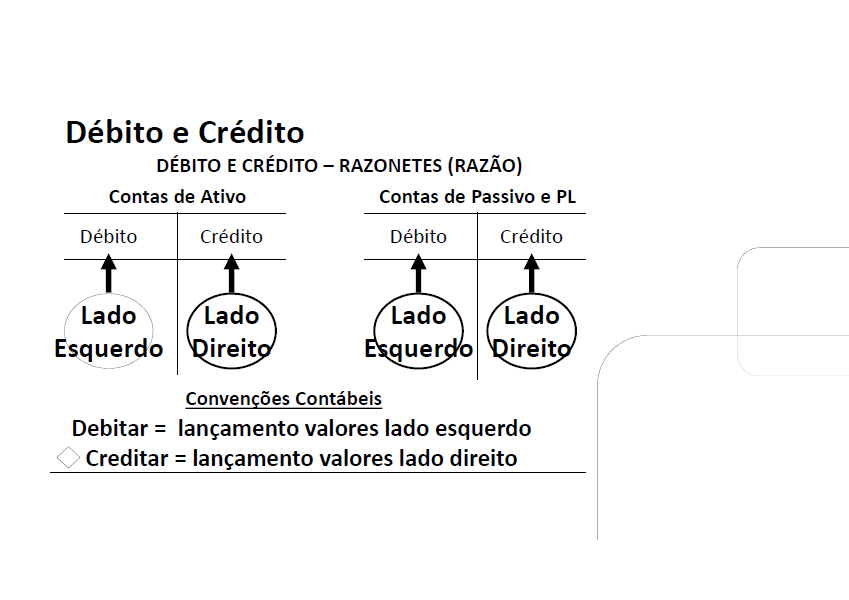
- Débito:
- Crédito:
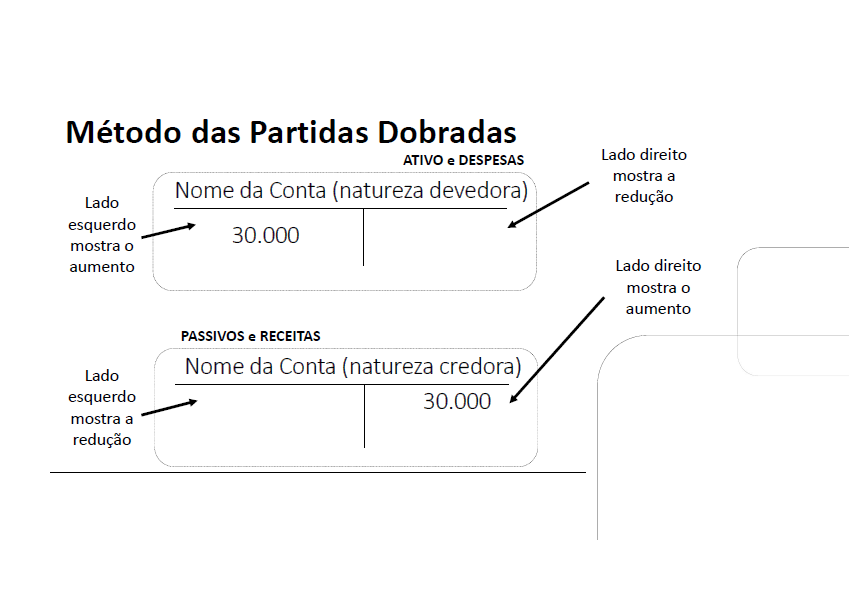
- são as origens de recursos relativos às aplicações registradas a cada fato contábil.
- Desenvolvido pelo monge franciscano Luca Pacioli – Itália (1494);
- Para qualquer operação há sempre:
- • Um débito e um crédito de igual valor; ou
- • Um débito e vários créditos de igual valor; ou
- • Vários débitos e um crédito de igual valor.
- Não haverá débito(s) sem crédito(s) correspondentes Soma dos Débitos = Soma dos Créditos
- Débito e Crédito são termos posicionais: esquerda e direta
- Não haverá débito(s) sem crédito(s) correspondentes Soma dos Débitos = Soma dos Créditos
- • Vários débitos e um crédito de igual valor.
- • Um débito e vários créditos de igual valor; ou
- • Um débito e um crédito de igual valor; ou
- Para qualquer operação há sempre:
- Desenvolvido pelo monge franciscano Luca Pacioli – Itália (1494);
- são as origens de recursos relativos às aplicações registradas a cada fato contábil.
- são as aplicações de recursos que estão sendo registrada a partir dos fatos contábeis.
- Crédito:
- Débito:
- Para o correto registro dos fatos contábeis é fundamental identificar adequadamente os fatos contábeis e atos administrativos ocorridos. Deve-se analisar os eventos e escolher as contas a serem utilizadas.
Imagens e arquivos do mapa
Informações
- Descrição
- TA02 Método das Partidas Dobradas
- Criado por
- EMERSON DO NASCIMENTO RODRIGUES
- Visualizações
- 64
- Tags
- Avaliação