
Mapa mental
Cadenas de Markov
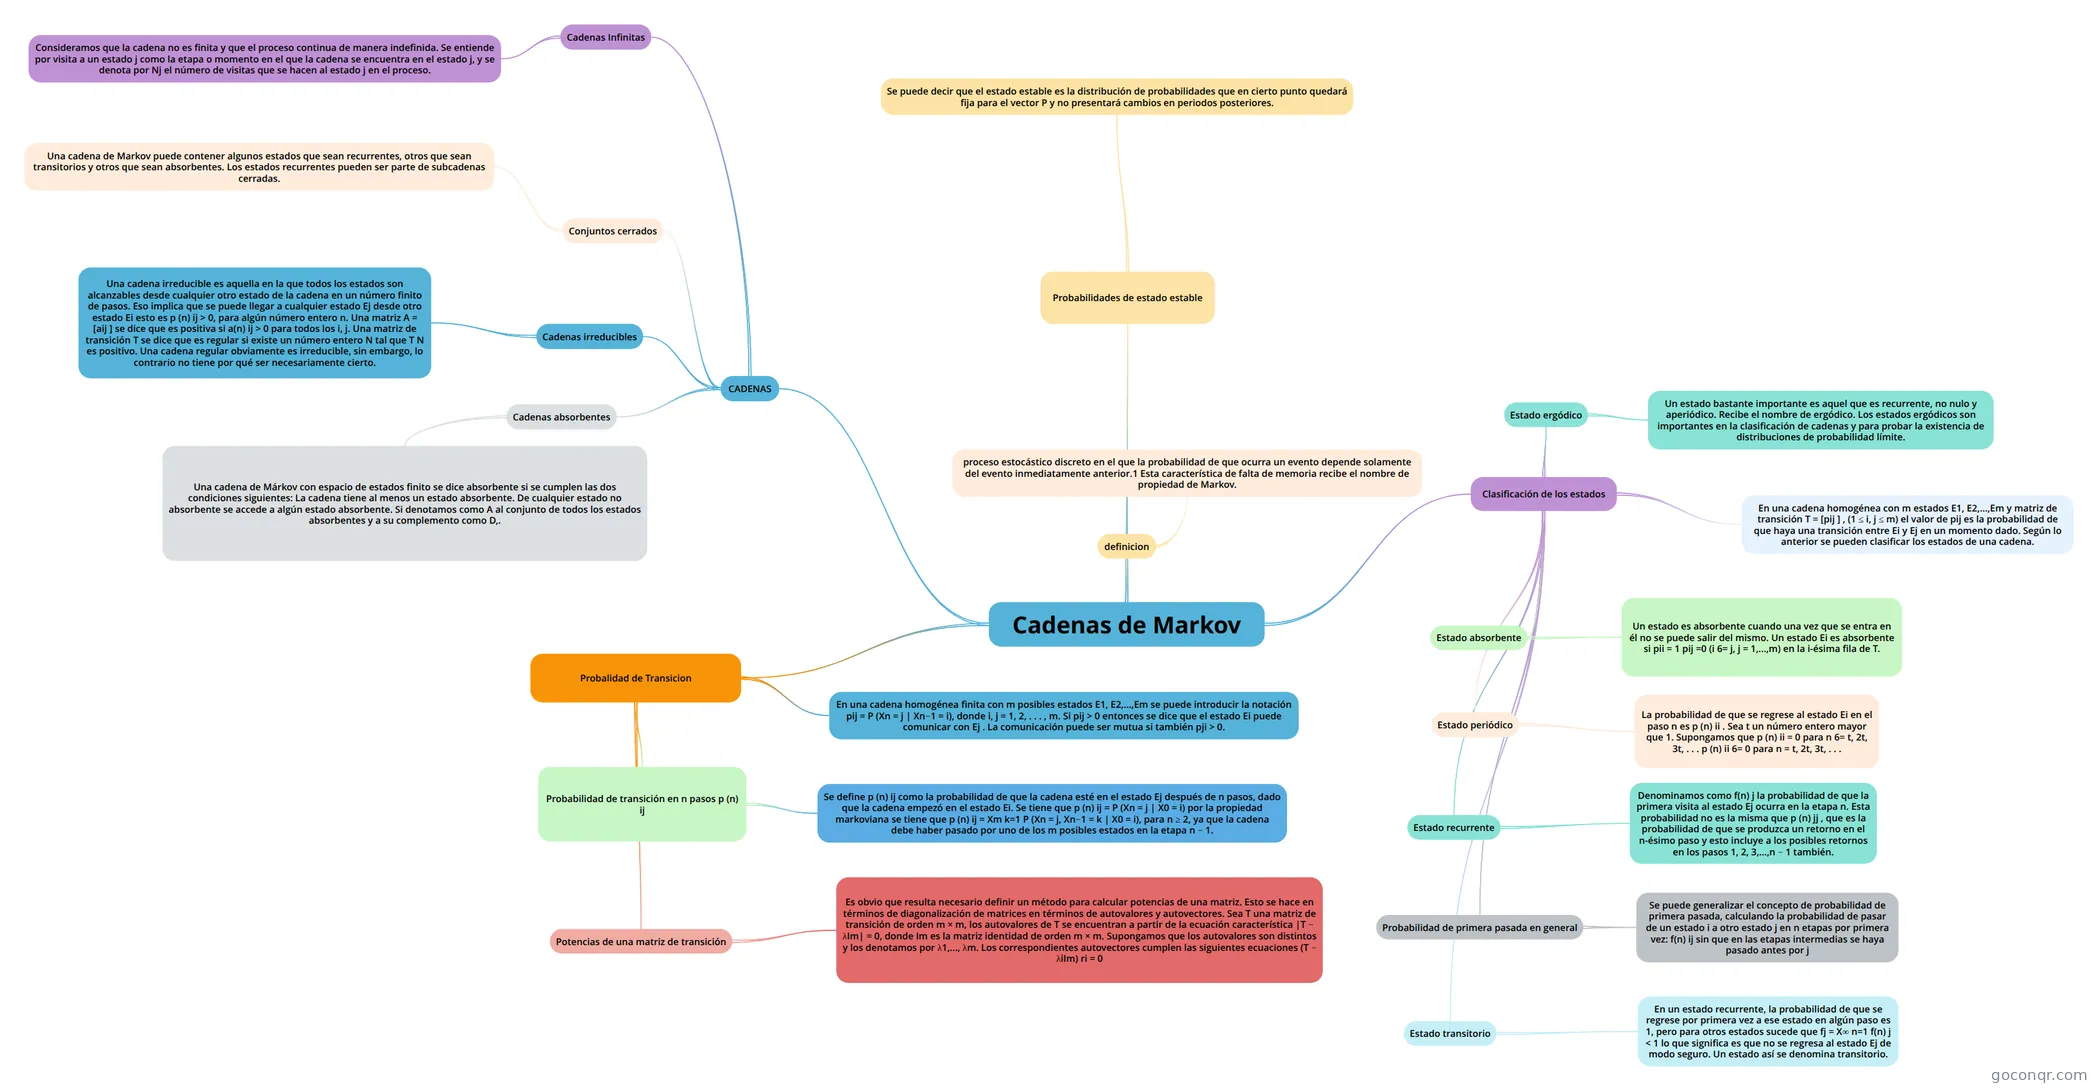
Mapa mental: Cadenas de Markov
Conteúdo do mapa
Cadenas de Markov
definicion
- proceso estocástico discreto en el que la probabilidad de que ocurra un evento depende solamente del evento inmediatamente anterior.1 Esta característica de falta de memoria recibe el nombre de propiedad de Markov.
Probalidad de Transicion
- En una cadena homogénea finita con m posibles estados E1, E2,...,Em se puede introducir la notación pij = P (Xn = j | Xn−1 = i), donde i, j = 1, 2, . . . , m. Si pij > 0 entonces se dice que el estado Ei puede comunicar con Ej . La comunicación puede ser mutua si también pji > 0.
- Probabilidad de transición en n pasos p (n) ij
- Se define p (n) ij como la probabilidad de que la cadena esté en el estado Ej después de n pasos, dado que la cadena empezó en el estado Ei. Se tiene que p (n) ij = P (Xn = j | X0 = i) por la propiedad markoviana se tiene que p (n) ij = Xm k=1 P (Xn = j, Xn−1 = k | X0 = i), para n ≥ 2, ya que la cadena debe haber pasado por uno de los m posibles estados en la etapa n − 1.
- Potencias de una matriz de transición
- Es obvio que resulta necesario definir un método para calcular potencias de una matriz. Esto se hace en términos de diagonalización de matrices en términos de autovalores y autovectores. Sea T una matriz de transición de orden m × m, los autovalores de T se encuentran a partir de la ecuación característica |T − λIm| = 0, donde Im es la matriz identidad de orden m × m. Supongamos que los autovalores son distintos y los denotamos por λ1,..., λm. Los correspondientes autovectores cumplen las siguientes ecuaciones (T − λiIm) ri = 0
Clasificación de los estados
- En una cadena homogénea con m estados E1, E2,...,Em y matriz de transición T = [pij ] , (1 ≤ i, j ≤ m) el valor de pij es la probabilidad de que haya una transición entre Ei y Ej en un momento dado. Según lo anterior se pueden clasificar los estados de una cadena.
- Estado absorbente
- Un estado es absorbente cuando una vez que se entra en él no se puede salir del mismo. Un estado Ei es absorbente si pii = 1 pij =0 (i 6= j, j = 1,...,m) en la i-ésima fila de T.
- Estado periódico
- La probabilidad de que se regrese al estado Ei en el paso n es p (n) ii . Sea t un número entero mayor que 1. Supongamos que p (n) ii = 0 para n 6= t, 2t, 3t, . . . p (n) ii 6= 0 para n = t, 2t, 3t, . . .
- Estado recurrente
- Denominamos como f(n) j la probabilidad de que la primera visita al estado Ej ocurra en la etapa n. Esta probabilidad no es la misma que p (n) jj , que es la probabilidad de que se produzca un retorno en el n-ésimo paso y esto incluye a los posibles retornos en los pasos 1, 2, 3,...,n − 1 también.
- Probabilidad de primera pasada en general
- Se puede generalizar el concepto de probabilidad de primera pasada, calculando la probabilidad de pasar de un estado i a otro estado j en n etapas por primera vez: f(n) ij sin que en las etapas intermedias se haya pasado antes por j
- Estado transitorio
- En un estado recurrente, la probabilidad de que se regrese por primera vez a ese estado en algún paso es 1, pero para otros estados sucede que fj = X∞ n=1 f(n) j < 1 lo que significa es que no se regresa al estado Ej de modo seguro. Un estado así se denomina transitorio.
- Estado ergódico
- Un estado bastante importante es aquel que es recurrente, no nulo y aperiódico. Recibe el nombre de ergódico. Los estados ergódicos son importantes en la clasificación de cadenas y para probar la existencia de distribuciones de probabilidad límite.
CADENAS
- Cadenas absorbentes
- Una cadena de Márkov con espacio de estados finito se dice absorbente si se cumplen las dos condiciones siguientes: La cadena tiene al menos un estado absorbente. De cualquier estado no absorbente se accede a algún estado absorbente. Si denotamos como A al conjunto de todos los estados absorbentes y a su complemento como D,.
- Cadenas irreducibles
- Una cadena irreducible es aquella en la que todos los estados son alcanzables desde cualquier otro estado de la cadena en un número finito de pasos. Eso implica que se puede llegar a cualquier estado Ej desde otro estado Ei esto es p (n) ij > 0, para algún número entero n. Una matriz A = [aij ] se dice que es positiva si a(n) ij > 0 para todos los i, j. Una matriz de transición T se dice que es regular si existe un número entero N tal que T N es positivo. Una cadena regular obviamente es irreducible, sin embargo, lo contrario no tiene por qué ser necesariamente cierto.
- Conjuntos cerrados
- Una cadena de Markov puede contener algunos estados que sean recurrentes, otros que sean transitorios y otros que sean absorbentes. Los estados recurrentes pueden ser parte de subcadenas cerradas.
- Cadenas Infinitas
- Consideramos que la cadena no es finita y que el proceso continua de manera indefinida. Se entiende por visita a un estado j como la etapa o momento en el que la cadena se encuentra en el estado j, y se denota por Nj el número de visitas que se hacen al estado j en el proceso.
- Cadenas absorbentes
Probabilidades de estado estable
- Se puede decir que el estado estable es la distribución de probabilidades que en cierto punto quedará fija para el vector P y no presentará cambios en periodos posteriores.
Informações
- Descrição
- Historia Mapa Mental sobre Cadenas de Markov, criado por Diana Maria Pereira Fernandez em 13-10-2020.
- Criado por
- Diana Maria Pereira Fernandez
- Visualizações
- 2
- Avaliação
Mais sobre Cadenas y procesos de Markov