
Mapa mental
REALIZE GESTÃO DE CUSTOS
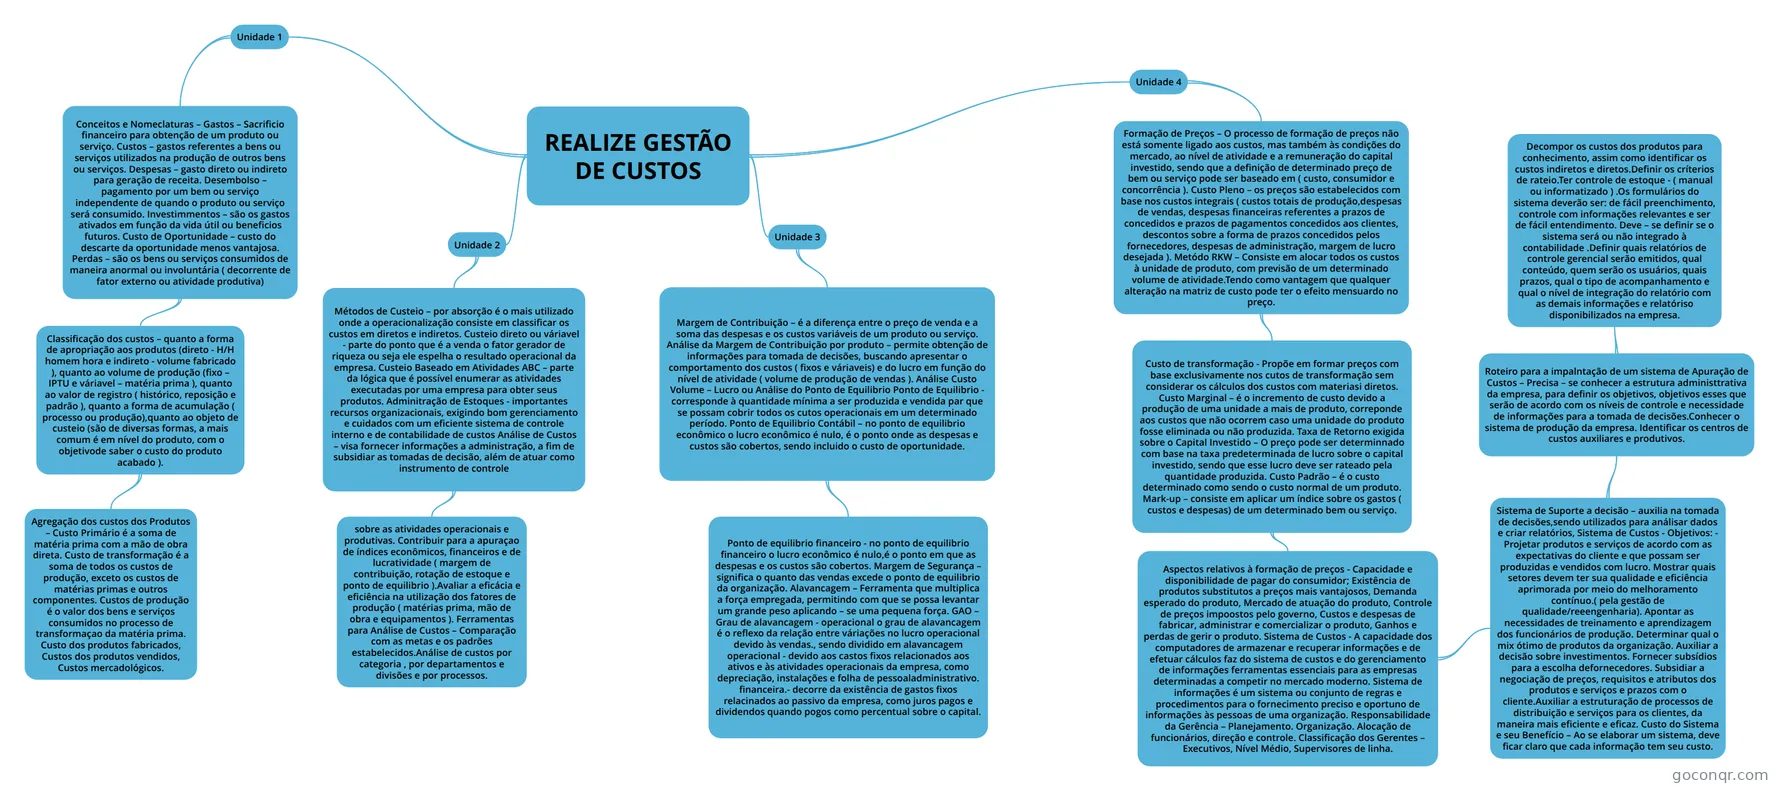
Mapa mental: Gestão de custos
Conteúdo do mapa
REALIZE GESTÃO DE CUSTOS
Unidade 1
- Conceitos e Nomeclaturas – Gastos – Sacrificio financeiro para obtenção de um produto ou serviço. Custos – gastos referentes a bens ou serviços utilizados na produção de outros bens ou serviços. Despesas – gasto direto ou indireto para geração de receita. Desembolso – pagamento por um bem ou serviço independente de quando o produto ou serviço será consumido. Investimmentos – são os gastos ativados em função da vida útil ou beneficios futuros. Custo de Oportunidade – custo do descarte da oportunidade menos vantajosa. Perdas – são os bens ou serviços consumidos de maneira anormal ou involuntária ( decorrente de fator externo ou atividade produtiva)
- Classificação dos custos – quanto a forma de apropriação aos produtos (direto - H/H homem hora e indireto - volume fabricado ), quanto ao volume de produção (fixo – IPTU e váriavel – matéria prima ), quanto ao valor de registro ( histórico, reposição e padrão ), quanto a forma de acumulação ( processo ou produção),quanto ao objeto de custeio (são de diversas formas, a mais comum é em nível do produto, com o objetivode saber o custo do produto acabado ).
- Agregação dos custos dos Produtos – Custo Primário é a soma de matéria prima com a mão de obra direta. Custo de transformação é a soma de todos os custos de produção, exceto os custos de matérias primas e outros componentes. Custos de produção é o valor dos bens e serviços consumidos no processo de transformaçao da matéria prima. Custo dos produtos fabricados, Custos dos produtos vendidos, Custos mercadológicos.
- Classificação dos custos – quanto a forma de apropriação aos produtos (direto - H/H homem hora e indireto - volume fabricado ), quanto ao volume de produção (fixo – IPTU e váriavel – matéria prima ), quanto ao valor de registro ( histórico, reposição e padrão ), quanto a forma de acumulação ( processo ou produção),quanto ao objeto de custeio (são de diversas formas, a mais comum é em nível do produto, com o objetivode saber o custo do produto acabado ).
- Conceitos e Nomeclaturas – Gastos – Sacrificio financeiro para obtenção de um produto ou serviço. Custos – gastos referentes a bens ou serviços utilizados na produção de outros bens ou serviços. Despesas – gasto direto ou indireto para geração de receita. Desembolso – pagamento por um bem ou serviço independente de quando o produto ou serviço será consumido. Investimmentos – são os gastos ativados em função da vida útil ou beneficios futuros. Custo de Oportunidade – custo do descarte da oportunidade menos vantajosa. Perdas – são os bens ou serviços consumidos de maneira anormal ou involuntária ( decorrente de fator externo ou atividade produtiva)
Unidade 2
- Métodos de Custeio – por absorção é o mais utilizado onde a operacionalização consiste em classificar os custos em diretos e indiretos. Custeio direto ou váriavel - parte do ponto que é a venda o fator gerador de riqueza ou seja ele espelha o resultado operacional da empresa. Custeio Baseado em Atividades ABC – parte da lógica que é possível enumerar as atividades executadas por uma empresa para obter seus produtos. Adminitração de Estoques - importantes recursos organizacionais, exigindo bom gerenciamento e cuidados com um eficiente sistema de controle interno e de contabilidade de custos Análise de Custos – visa fornecer informações a administração, a fim de subsidiar as tomadas de decisão, além de atuar como instrumento de controle
- sobre as atividades operacionais e produtivas. Contribuir para a apuraçao de índices econômicos, financeiros e de lucratividade ( margem de contribuição, rotação de estoque e ponto de equilibrio ).Avaliar a eficácia e eficiência na utilização dos fatores de produção ( matérias prima, mão de obra e equipamentos ). Ferramentas para Análise de Custos – Comparação com as metas e os padrões estabelecidos.Análise de custos por categoria , por departamentos e divisões e por processos.
- Métodos de Custeio – por absorção é o mais utilizado onde a operacionalização consiste em classificar os custos em diretos e indiretos. Custeio direto ou váriavel - parte do ponto que é a venda o fator gerador de riqueza ou seja ele espelha o resultado operacional da empresa. Custeio Baseado em Atividades ABC – parte da lógica que é possível enumerar as atividades executadas por uma empresa para obter seus produtos. Adminitração de Estoques - importantes recursos organizacionais, exigindo bom gerenciamento e cuidados com um eficiente sistema de controle interno e de contabilidade de custos Análise de Custos – visa fornecer informações a administração, a fim de subsidiar as tomadas de decisão, além de atuar como instrumento de controle
Unidade 3
- Margem de Contribuição – é a diferença entre o preço de venda e a soma das despesas e os custos variáveis de um produto ou serviço. Análise da Margem de Contribuição por produto – permite obtenção de informações para tomada de decisões, buscando apresentar o comportamento dos custos ( fixos e váriaveis) e do lucro em função do nível de atividade ( volume de produção de vendas ). Análise Custo Volume – Lucro ou Análise do Ponto de Equilibrio Ponto de Equilibrio - corresponde à quantidade mínima a ser produzida e vendida par que se possam cobrir todos os cutos operacionais em um determinado período. Ponto de Equilibrio Contábil – no ponto de equilibrio econômico o lucro econômico é nulo, é o ponto onde as despesas e custos são cobertos, sendo incluido o custo de oportunidade.
- Ponto de equilibrio financeiro - no ponto de equilibrio financeiro o lucro econômico é nulo,é o ponto em que as despesas e os custos são cobertos. Margem de Segurança – significa o quanto das vendas excede o ponto de equilibrio da organização. Alavancagem – Ferramenta que multiplica a força empregada, permitindo com que se possa levantar um grande peso aplicando – se uma pequena força. GAO – Grau de alavancagem - operacional o grau de alavancagem é o reflexo da relação entre váriações no lucro operacional devido às vendas., sendo dividido em alavancagem operacional - devido aos castos fixos relacionados aos ativos e às atividades operacionais da empresa, como depreciação, instalações e folha de pessoaladministrativo. financeira.- decorre da existência de gastos fixos relacinados ao passivo da empresa, como juros pagos e dividendos quando pogos como percentual sobre o capital.
- Margem de Contribuição – é a diferença entre o preço de venda e a soma das despesas e os custos variáveis de um produto ou serviço. Análise da Margem de Contribuição por produto – permite obtenção de informações para tomada de decisões, buscando apresentar o comportamento dos custos ( fixos e váriaveis) e do lucro em função do nível de atividade ( volume de produção de vendas ). Análise Custo Volume – Lucro ou Análise do Ponto de Equilibrio Ponto de Equilibrio - corresponde à quantidade mínima a ser produzida e vendida par que se possam cobrir todos os cutos operacionais em um determinado período. Ponto de Equilibrio Contábil – no ponto de equilibrio econômico o lucro econômico é nulo, é o ponto onde as despesas e custos são cobertos, sendo incluido o custo de oportunidade.
Unidade 4
- Formação de Preços – O processo de formação de preços não está somente ligado aos custos, mas também às condições do mercado, ao nível de atividade e a remuneração do capital investido, sendo que a definição de determinado preço de bem ou serviço pode ser baseado em ( custo, consumidor e concorrência ). Custo Pleno – os preços são estabelecidos com base nos custos integrais ( custos totais de produção,despesas de vendas, despesas financeiras referentes a prazos de concedidos e prazos de pagamentos concedidos aos clientes, descontos sobre a forma de prazos concedidos pelos fornecedores, despesas de administração, margem de lucro desejada ). Metódo RKW – Consiste em alocar todos os custos à unidade de produto, com previsão de um determinado volume de atividade.Tendo como vantagem que qualquer alteração na matriz de custo pode ter o efeito mensuardo no preço.
- Custo de transformação - Propõe em formar preços com base exclusivamente nos cutos de transformação sem considerar os cálculos dos custos com materiasi diretos. Custo Marginal – é o incremento de custo devido a produção de uma unidade a mais de produto, correponde aos custos que não ocorrem caso uma unidade do produto fosse eliminada ou não produzida. Taxa de Retorno exigida sobre o Capital Investido – O preço pode ser determinnado com base na taxa predeterminada de lucro sobre o capital investido, sendo que esse lucro deve ser rateado pela quantidade produzida. Custo Padrão – é o custo determinado como sendo o custo normal de um produto. Mark-up – consiste em aplicar um índice sobre os gastos ( custos e despesas) de um determinado bem ou serviço.
- Aspectos relativos à formação de preços - Capacidade e disponibilidade de pagar do consumidor; Existência de produtos substitutos a preços mais vantajosos, Demanda esperado do produto, Mercado de atuação do produto, Controle de preços impoostos pelo governo, Custos e despesas de fabricar, administrar e comercializar o produto, Ganhos e perdas de gerir o produto. Sistema de Custos - A capacidade dos computadores de armazenar e recuperar informações e de efetuar cálculos faz do sistema de custos e do gerenciamento de informações ferramentas essenciais para as empresas determinadas a competir no mercado moderno. Sistema de informações é um sistema ou conjunto de regras e procedimentos para o fornecimento preciso e oportuno de informações às pessoas de uma organização. Responsabilidade da Gerência – Planejamento. Organização. Alocação de funcionários, direção e controle. Classificação dos Gerentes – Executivos, Nível Médio, Supervisores de linha.
- Sistema de Suporte a decisão – auxilia na tomada de decisões,sendo utilizados para análisar dados e criar relatórios, Sistema de Custos - Objetivos: - Projetar produtos e serviços de acordo com as expectativas do cliente e que possam ser produzidas e vendidos com lucro. Mostrar quais setores devem ter sua qualidade e eficiência aprimorada por meio do melhoramento contínuo.( pela gestão de qualidade/reeengenharia). Apontar as necessidades de treinamento e aprendizagem dos funcionários de produção. Determinar qual o mix ótimo de produtos da organização. Auxiliar a decisão sobre investimentos. Fornecer subsídios para a escolha defornecedores. Subsidiar a negociação de preços, requisitos e atributos dos produtos e serviços e prazos com o cliente.Auxiliar a estruturação de processos de distribuição e serviços para os clientes, da maneira mais eficiente e eficaz. Custo do Sistema e seu Benefício – Ao se elaborar um sistema, deve ficar claro que cada informação tem seu custo.
- Roteiro para a impalntação de um sistema de Apuração de Custos – Precisa – se conhecer a estrutura administtrativa da empresa, para definir os objetivos, objetivos esses que serão de acordo com os níveis de controle e necessidade de informações para a tomada de decisões.Conhecer o sistema de produção da empresa. Identificar os centros de custos auxiliares e produtivos.
- Decompor os custos dos produtos para conhecimento, assim como identificar os custos indiretos e diretos.Definir os críterios de rateio.Ter controle de estoque - ( manual ou informatizado ) .Os formulários do sistema deverão ser: de fácil preenchimento, controle com informações relevantes e ser de fácil entendimento. Deve – se definir se o sistema será ou não integrado à contabilidade .Definir quais relatórios de controle gerencial serão emitidos, qual conteúdo, quem serão os usuários, quais prazos, qual o tipo de acompanhamento e qual o nível de integração do relatório com as demais informações e relatóriso disponibilizados na empresa.
- Roteiro para a impalntação de um sistema de Apuração de Custos – Precisa – se conhecer a estrutura administtrativa da empresa, para definir os objetivos, objetivos esses que serão de acordo com os níveis de controle e necessidade de informações para a tomada de decisões.Conhecer o sistema de produção da empresa. Identificar os centros de custos auxiliares e produtivos.
- Sistema de Suporte a decisão – auxilia na tomada de decisões,sendo utilizados para análisar dados e criar relatórios, Sistema de Custos - Objetivos: - Projetar produtos e serviços de acordo com as expectativas do cliente e que possam ser produzidas e vendidos com lucro. Mostrar quais setores devem ter sua qualidade e eficiência aprimorada por meio do melhoramento contínuo.( pela gestão de qualidade/reeengenharia). Apontar as necessidades de treinamento e aprendizagem dos funcionários de produção. Determinar qual o mix ótimo de produtos da organização. Auxiliar a decisão sobre investimentos. Fornecer subsídios para a escolha defornecedores. Subsidiar a negociação de preços, requisitos e atributos dos produtos e serviços e prazos com o cliente.Auxiliar a estruturação de processos de distribuição e serviços para os clientes, da maneira mais eficiente e eficaz. Custo do Sistema e seu Benefício – Ao se elaborar um sistema, deve ficar claro que cada informação tem seu custo.
- Aspectos relativos à formação de preços - Capacidade e disponibilidade de pagar do consumidor; Existência de produtos substitutos a preços mais vantajosos, Demanda esperado do produto, Mercado de atuação do produto, Controle de preços impoostos pelo governo, Custos e despesas de fabricar, administrar e comercializar o produto, Ganhos e perdas de gerir o produto. Sistema de Custos - A capacidade dos computadores de armazenar e recuperar informações e de efetuar cálculos faz do sistema de custos e do gerenciamento de informações ferramentas essenciais para as empresas determinadas a competir no mercado moderno. Sistema de informações é um sistema ou conjunto de regras e procedimentos para o fornecimento preciso e oportuno de informações às pessoas de uma organização. Responsabilidade da Gerência – Planejamento. Organização. Alocação de funcionários, direção e controle. Classificação dos Gerentes – Executivos, Nível Médio, Supervisores de linha.
- Custo de transformação - Propõe em formar preços com base exclusivamente nos cutos de transformação sem considerar os cálculos dos custos com materiasi diretos. Custo Marginal – é o incremento de custo devido a produção de uma unidade a mais de produto, correponde aos custos que não ocorrem caso uma unidade do produto fosse eliminada ou não produzida. Taxa de Retorno exigida sobre o Capital Investido – O preço pode ser determinnado com base na taxa predeterminada de lucro sobre o capital investido, sendo que esse lucro deve ser rateado pela quantidade produzida. Custo Padrão – é o custo determinado como sendo o custo normal de um produto. Mark-up – consiste em aplicar um índice sobre os gastos ( custos e despesas) de um determinado bem ou serviço.
- Formação de Preços – O processo de formação de preços não está somente ligado aos custos, mas também às condições do mercado, ao nível de atividade e a remuneração do capital investido, sendo que a definição de determinado preço de bem ou serviço pode ser baseado em ( custo, consumidor e concorrência ). Custo Pleno – os preços são estabelecidos com base nos custos integrais ( custos totais de produção,despesas de vendas, despesas financeiras referentes a prazos de concedidos e prazos de pagamentos concedidos aos clientes, descontos sobre a forma de prazos concedidos pelos fornecedores, despesas de administração, margem de lucro desejada ). Metódo RKW – Consiste em alocar todos os custos à unidade de produto, com previsão de um determinado volume de atividade.Tendo como vantagem que qualquer alteração na matriz de custo pode ter o efeito mensuardo no preço.
Informações
- Descrição
- Mapa Mental sobre REALIZE GESTÃO DE CUSTOS, criado por bleiner henrique em 29-10-2020.
- Criado por
- bleiner henrique
- Visualizações
- 0
- Avaliação
Mais sobre Gestão e Controle de Custos