
Mapa mental
Contabilidade
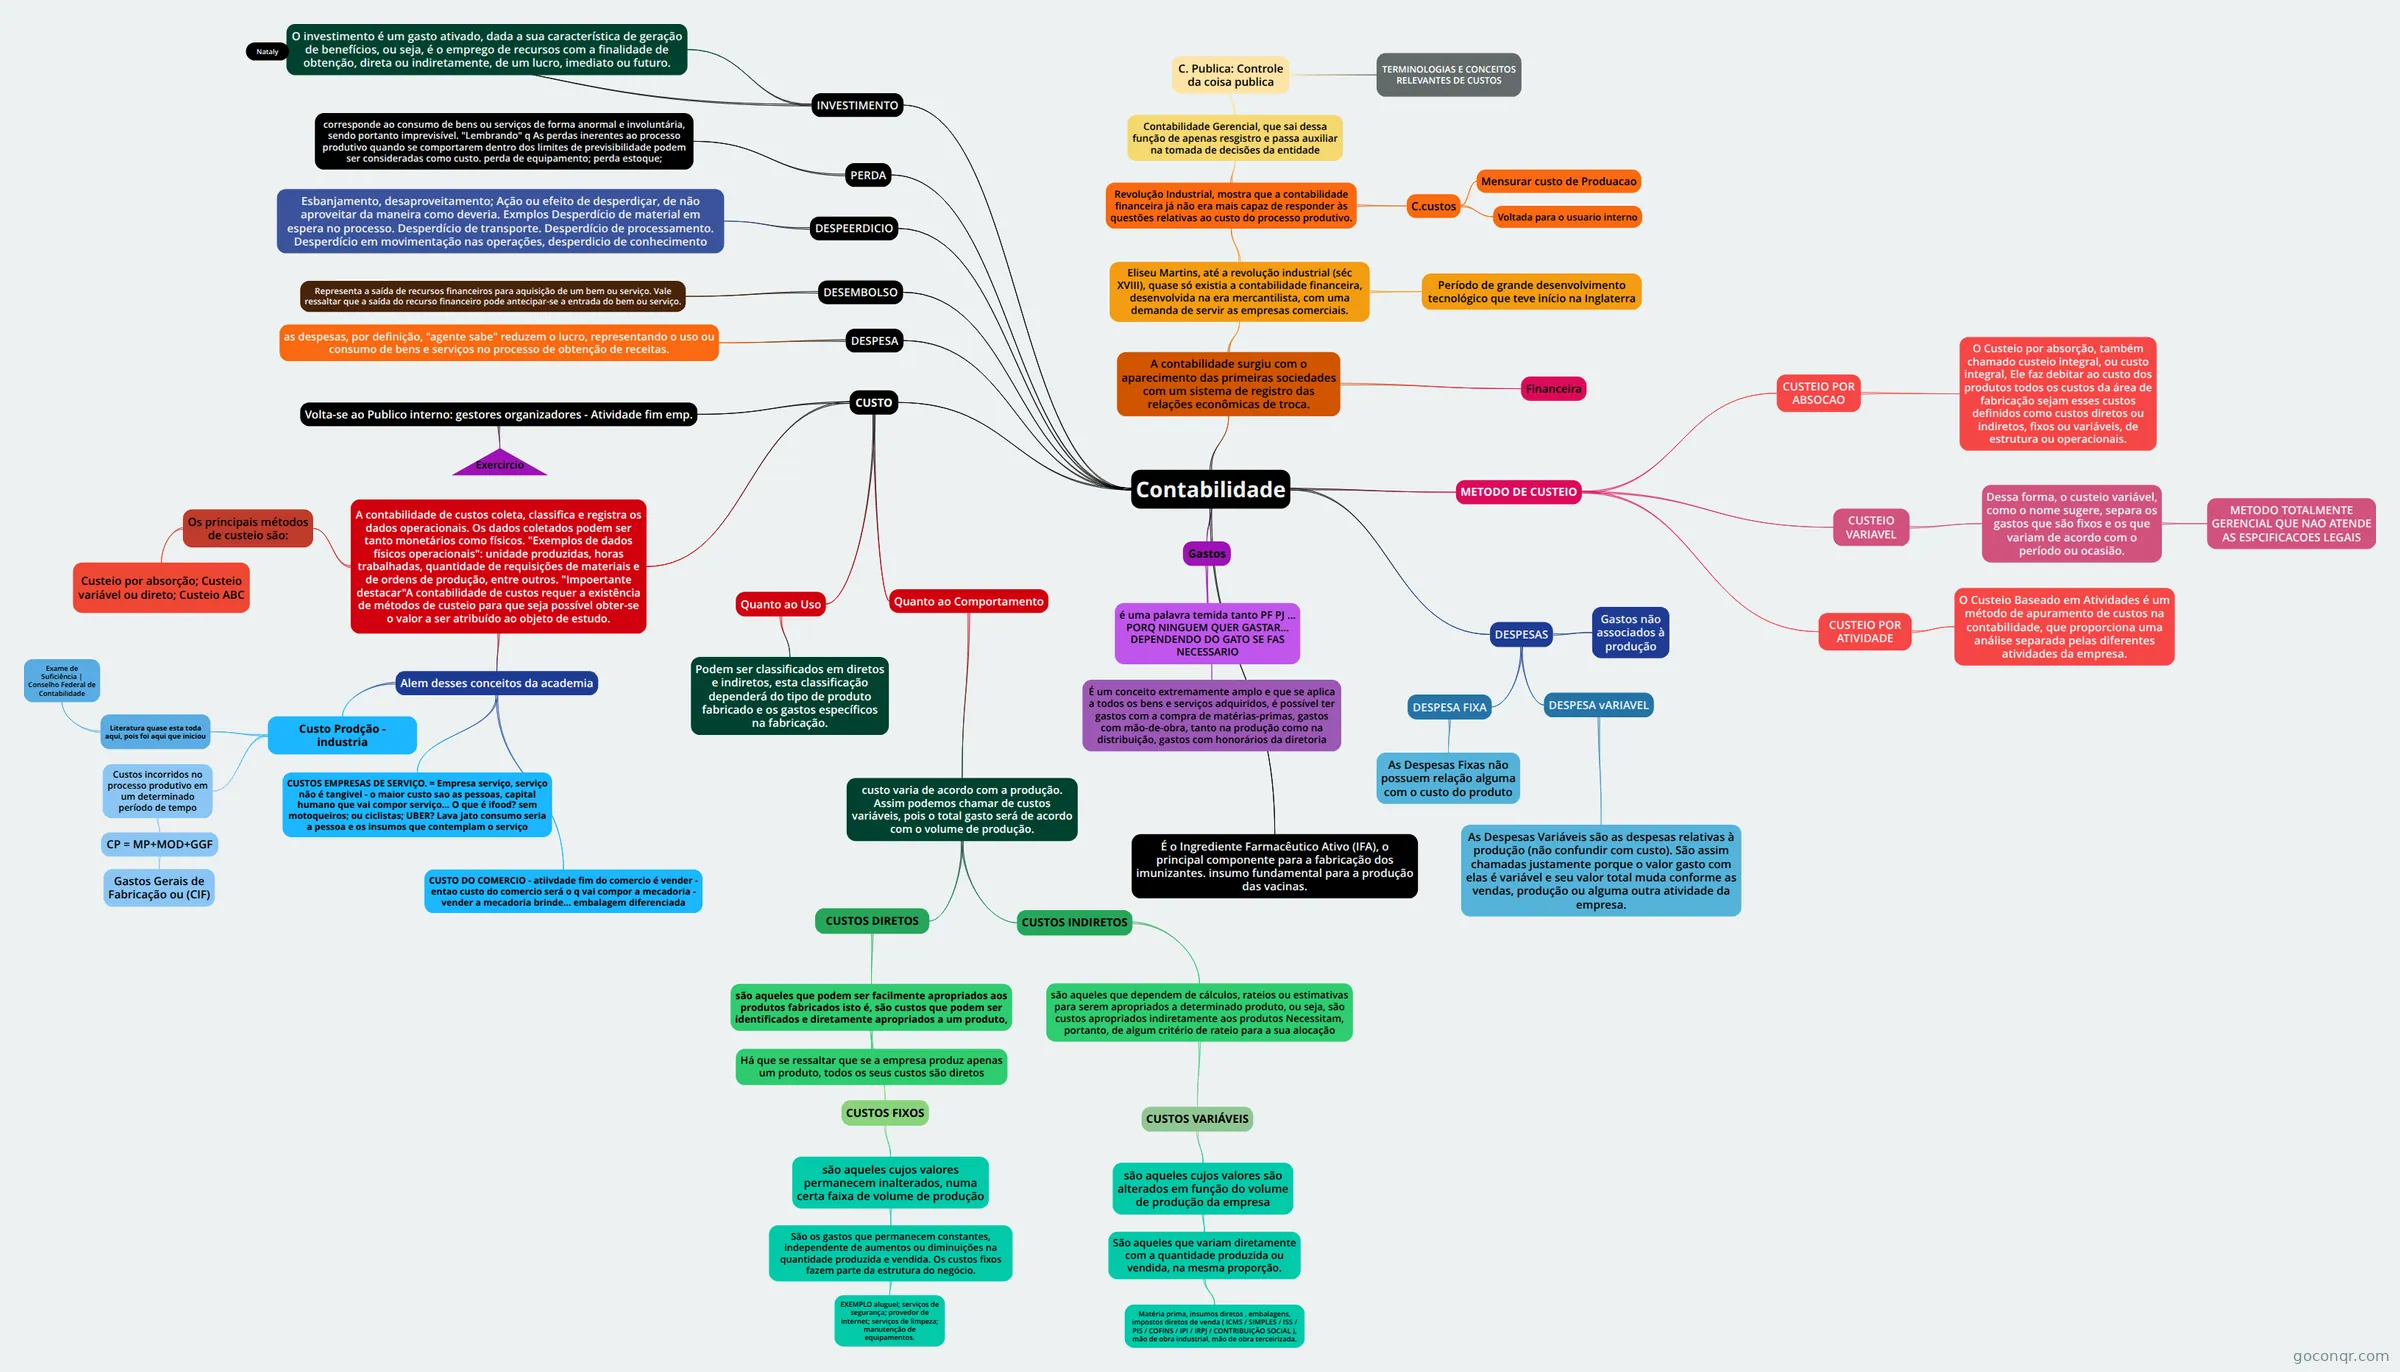
Mapa mental: Contabilidade
Conteúdo do mapa
Contabilidade
CUSTO
- A contabilidade de custos coleta, classifica e registra os dados operacionais. Os dados coletados podem ser tanto monetários como físicos. "Exemplos de dados físicos operacionais": unidade produzidas, horas trabalhadas, quantidade de requisições de materiais e de ordens de produção, entre outros. "Impoertante destacar"A contabilidade de custos requer a existência de métodos de custeio para que seja possível obter-se o valor a ser atribuído ao objeto de estudo.
- Os principais métodos de custeio são:
- Custeio por absorção; Custeio variável ou direto; Custeio ABC
- Alem desses conceitos da academia
- Custo Prodção - industria
- Custos incorridos no processo produtivo em um determinado período de tempo
- CP = MP+MOD+GGF
- Gastos Gerais de Fabricação ou (CIF)
- CP = MP+MOD+GGF
- Literatura quase esta toda aqui, pois foi aqui que iniciou
- Exame de Suficiência | Conselho Federal de Contabilidade
- Custos incorridos no processo produtivo em um determinado período de tempo
- CUSTOS EMPRESAS DE SERVIÇO. = Empresa serviço, serviço não é tangivel - o maior custo sao as pessoas, capital humano que vai compor serviço... O que é ifood? sem motoqueiros; ou ciclistas; UBER? Lava jato consumo seria a pessoa e os insumos que contemplam o serviço
- CUSTO DO COMERCIO - atiivdade fim do comercio é vender - entao custo do comercio será o q vai compor a mecadoria - vender a mecadoria brinde... embalagem diferenciada
- Custo Prodção - industria
- Os principais métodos de custeio são:
- Quanto ao Uso
- Podem ser classificados em diretos e indiretos, esta classificação dependerá do tipo de produto fabricado e os gastos específicos na fabricação.
- Quanto ao Comportamento
- custo varia de acordo com a produção. Assim podemos chamar de custos variáveis, pois o total gasto será de acordo com o volume de produção.
- CUSTOS DIRETOS
- são aqueles que podem ser facilmente apropriados aos produtos fabricados isto é, são custos que podem ser identificados e diretamente apropriados a um produto,
- CUSTOS FIXOS
- são aqueles cujos valores permanecem inalterados, numa certa faixa de volume de produção
- São os gastos que permanecem constantes, independente de aumentos ou diminuições na quantidade produzida e vendida. Os custos fixos fazem parte da estrutura do negócio.
- EXEMPLO aluguel; serviços de segurança; provedor de internet; serviços de limpeza; manutenção de equipamentos.
- São os gastos que permanecem constantes, independente de aumentos ou diminuições na quantidade produzida e vendida. Os custos fixos fazem parte da estrutura do negócio.
- são aqueles cujos valores permanecem inalterados, numa certa faixa de volume de produção
- Há que se ressaltar que se a empresa produz apenas um produto, todos os seus custos são diretos
- CUSTOS FIXOS
- são aqueles que podem ser facilmente apropriados aos produtos fabricados isto é, são custos que podem ser identificados e diretamente apropriados a um produto,
- CUSTOS INDIRETOS
- são aqueles que dependem de cálculos, rateios ou estimativas para serem apropriados a determinado produto, ou seja, são custos apropriados indiretamente aos produtos Necessitam, portanto, de algum critério de rateio para a sua alocação
- CUSTOS VARIÁVEIS
- são aqueles cujos valores são alterados em função do volume de produção da empresa
- São aqueles que variam diretamente com a quantidade produzida ou vendida, na mesma proporção.
- Matéria prima, insumos diretos , embalagens, impostos diretos de venda ( ICMS / SIMPLES / ISS / PIS / COFINS / IPI / IRPJ / CONTRIBUIÇÃO SOCIAL ), mão de obra industrial, mão de obra terceirizada.
- São aqueles que variam diretamente com a quantidade produzida ou vendida, na mesma proporção.
- são aqueles cujos valores são alterados em função do volume de produção da empresa
- CUSTOS VARIÁVEIS
- são aqueles que dependem de cálculos, rateios ou estimativas para serem apropriados a determinado produto, ou seja, são custos apropriados indiretamente aos produtos Necessitam, portanto, de algum critério de rateio para a sua alocação
- CUSTOS DIRETOS
- custo varia de acordo com a produção. Assim podemos chamar de custos variáveis, pois o total gasto será de acordo com o volume de produção.
- Volta-se ao Publico interno: gestores organizadores - Atividade fim emp.
- Exercircio
- A contabilidade de custos coleta, classifica e registra os dados operacionais. Os dados coletados podem ser tanto monetários como físicos. "Exemplos de dados físicos operacionais": unidade produzidas, horas trabalhadas, quantidade de requisições de materiais e de ordens de produção, entre outros. "Impoertante destacar"A contabilidade de custos requer a existência de métodos de custeio para que seja possível obter-se o valor a ser atribuído ao objeto de estudo.
A contabilidade surgiu com o aparecimento das primeiras sociedades com um sistema de registro das relações econômicas de troca.
- Eliseu Martins, até a revolução industrial (séc XVIII), quase só existia a contabilidade financeira, desenvolvida na era mercantilista, com uma demanda de servir as empresas comerciais.
- Revolução Industrial, mostra que a contabilidade financeira já não era mais capaz de responder às questões relativas ao custo do processo produtivo.
- Contabilidade Gerencial, que sai dessa função de apenas resgistro e passa auxiliar na tomada de decisões da entidade
- C. Publica: Controle da coisa publica
- TERMINOLOGIAS E CONCEITOS RELEVANTES DE CUSTOS
- C. Publica: Controle da coisa publica
- C.custos
- Mensurar custo de Produacao
- Voltada para o usuario interno
- Contabilidade Gerencial, que sai dessa função de apenas resgistro e passa auxiliar na tomada de decisões da entidade
- Período de grande desenvolvimento tecnológico que teve início na Inglaterra
- Revolução Industrial, mostra que a contabilidade financeira já não era mais capaz de responder às questões relativas ao custo do processo produtivo.
- Financeira
- Eliseu Martins, até a revolução industrial (séc XVIII), quase só existia a contabilidade financeira, desenvolvida na era mercantilista, com uma demanda de servir as empresas comerciais.
Gastos
- É um conceito extremamente amplo e que se aplica a todos os bens e serviços adquiridos, é possível ter gastos com a compra de matérias-primas, gastos com mão-de-obra, tanto na produção como na distribuição, gastos com honorários da diretoria
- é uma palavra temida tanto PF PJ ... PORQ NINGUEM QUER GASTAR... DEPENDENDO DO GATO SE FAS NECESSARIO
INVESTIMENTO
- O investimento é um gasto ativado, dada a sua característica de geração de benefícios, ou seja, é o emprego de recursos com a finalidade de obtenção, direta ou indiretamente, de um lucro, imediato ou futuro.
- Nataly
DESPEERDICIO
- Esbanjamento, desaproveitamento; Ação ou efeito de desperdiçar, de não aproveitar da maneira como deveria. Exmplos Desperdício de material em espera no processo. Desperdício de transporte. Desperdício de processamento. Desperdício em movimentação nas operações, desperdicio de conhecimento
PERDA
- corresponde ao consumo de bens ou serviços de forma anormal e involuntária, sendo portanto imprevisível. "Lembrando" q As perdas inerentes ao processo produtivo quando se comportarem dentro dos limites de previsibilidade podem ser consideradas como custo. perda de equipamento; perda estoque;
DESEMBOLSO
- Representa a saída de recursos financeiros para aquisição de um bem ou serviço. Vale ressaltar que a saída do recurso financeiro pode antecipar-se a entrada do bem ou serviço.
DESPESA
- as despesas, por definição, "agente sabe" reduzem o lucro, representando o uso ou consumo de bens e serviços no processo de obtenção de receitas.
DESPESAS
- DESPESA FIXA
- As Despesas Fixas não possuem relação alguma com o custo do produto
- DESPESA vARIAVEL
- As Despesas Variáveis são as despesas relativas à produção (não confundir com custo). São assim chamadas justamente porque o valor gasto com elas é variável e seu valor total muda conforme as vendas, produção ou alguma outra atividade da empresa.
- Gastos não associados à produção
- DESPESA FIXA
METODO DE CUSTEIO
- CUSTEIO POR ATIVIDADE
- O Custeio Baseado em Atividades é um método de apuramento de custos na contabilidade, que proporciona uma análise separada pelas diferentes atividades da empresa.
- CUSTEIO POR ABSOCAO
- O Custeio por absorção, também chamado custeio integral, ou custo integral, Ele faz debitar ao custo dos produtos todos os custos da área de fabricação sejam esses custos definidos como custos diretos ou indiretos, fixos ou variáveis, de estrutura ou operacionais.
- CUSTEIO VARIAVEL
- Dessa forma, o custeio variável, como o nome sugere, separa os gastos que são fixos e os que variam de acordo com o período ou ocasião.
- METODO TOTALMENTE GERENCIAL QUE NAO ATENDE AS ESPCIFICACOES LEGAIS
- Dessa forma, o custeio variável, como o nome sugere, separa os gastos que são fixos e os que variam de acordo com o período ou ocasião.
- CUSTEIO POR ATIVIDADE
É o Ingrediente Farmacêutico Ativo (IFA), o principal componente para a fabricação dos imunizantes. insumo fundamental para a produção das vacinas.
Informações
- Descrição
- Mapa Mental sobre Contabilidade, criado por Wairan Silva em 20-05-2021.
- Criado por
- Wairan Silva
- Visualizações
- 0
- Avaliação