
Mapa mental
TRIBUTO
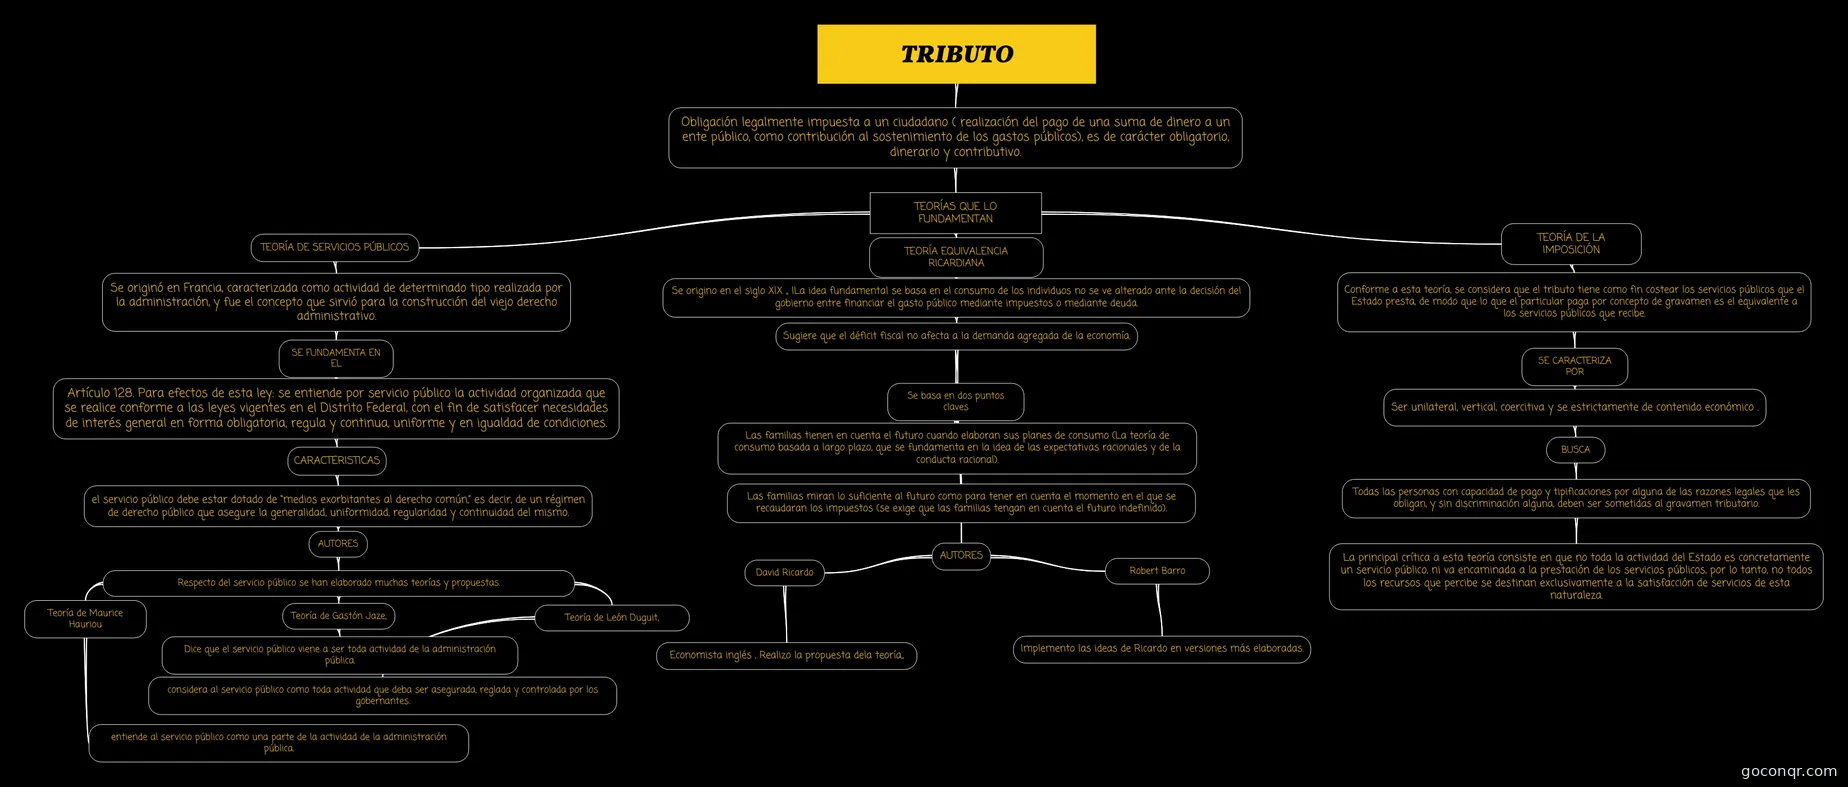
Mapa mental: tributo
Conteúdo do mapa
TRIBUTO
Obligación legalmente impuesta a un ciudadano ( realización del pago de una suma de dinero a un ente público, como contribución al sostenimiento de los gastos públicos), es de carácter obligatorio, dinerario y contributivo.
- TEORÍAS QUE LO FUNDAMENTAN
- TEORÍA DE SERVICIOS PÚBLICOS
- Se originó en Francia, caracterizada como actividad de determinado tipo realizada por la administración, y fue el concepto que sirvió para la construcción del viejo derecho administrativo.
- SE FUNDAMENTA EN EL
- Artículo 128. Para efectos de esta ley: se entiende por servicio público la actividad organizada que se realice conforme a las leyes vigentes en el Distrito Federal, con el fin de satisfacer necesidades de interés general en forma obligatoria, regula y continua, uniforme y en igualdad de condiciones.
- CARACTERISTICAS
- el servicio público debe estar dotado de “medios exorbitantes al derecho común,” es decir, de un régimen de derecho público que asegure la generalidad, uniformidad, regularidad y continuidad del mismo.
- AUTORES
- Respecto del servicio público se han elaborado muchas teorías y propuestas.
- Teoría de Gastón Jaze,
- Dice que el servicio público viene a ser toda actividad de la administración pública.
- Teoría de León Duguit,
- considera al servicio público como toda actividad que deba ser asegurada, reglada y controlada por los gobernantes.
- Teoría de Maurice Hauriou
- entiende al servicio público como una parte de la actividad de la administración pública.
- Teoría de Gastón Jaze,
- Respecto del servicio público se han elaborado muchas teorías y propuestas.
- AUTORES
- el servicio público debe estar dotado de “medios exorbitantes al derecho común,” es decir, de un régimen de derecho público que asegure la generalidad, uniformidad, regularidad y continuidad del mismo.
- CARACTERISTICAS
- Artículo 128. Para efectos de esta ley: se entiende por servicio público la actividad organizada que se realice conforme a las leyes vigentes en el Distrito Federal, con el fin de satisfacer necesidades de interés general en forma obligatoria, regula y continua, uniforme y en igualdad de condiciones.
- SE FUNDAMENTA EN EL
- Se originó en Francia, caracterizada como actividad de determinado tipo realizada por la administración, y fue el concepto que sirvió para la construcción del viejo derecho administrativo.
- TEORÍA EQUIVALENCIA RICARDIANA
- Se origino en el siglo XIX ,, lLa idea fundamental se basa en el consumo de los individuos no se ve alterado ante la decisión del gobierno entre financiar el gasto público mediante impuestos o mediante deuda.
- Sugiere que el déficit fiscal no afecta a la demanda agregada de la economía.
- AUTORES
- David Ricardo
- Economista inglés , Realizo la propuesta dela teoría,,
- Robert Barro
- Implemento las ideas de Ricardo en versiones más elaboradas.
- David Ricardo
- Se basa en dos puntos claves
- Las familias tienen en cuenta el futuro cuando elaboran sus planes de consumo (La teoría de consumo basada a largo plazo, que se fundamenta en la idea de las expectativas racionales y de la conducta racional).
- Las familias miran lo suficiente al futuro como para tener en cuenta el momento en el que se recaudaran los impuestos (se exige que las familias tengan en cuenta el futuro indefinido).
- AUTORES
- Sugiere que el déficit fiscal no afecta a la demanda agregada de la economía.
- Se origino en el siglo XIX ,, lLa idea fundamental se basa en el consumo de los individuos no se ve alterado ante la decisión del gobierno entre financiar el gasto público mediante impuestos o mediante deuda.
- TEORÍA DE LA IMPOSICIÓN
- Conforme a esta teoría, se considera que el tributo tiene como fin costear los servicios públicos que el Estado presta, de modo que lo que el particular paga por concepto de gravamen es el equivalente a los servicios públicos que recibe.
- SE CARACTERIZA POR
- Ser unilateral, vertical, coercitiva y se estrictamente de contenido económico .
- BUSCA
- Todas las personas con capacidad de pago y tipificaciones por alguna de las razones legales que les obligan, y sin discriminación alguna, deben ser sometidas al gravamen tributario.
- La principal crítica a esta teoría consiste en que no toda la actividad del Estado es concretamente un servicio público, ni va encaminada a la prestación de los servicios públicos, por lo tanto, no todos los recursos que percibe se destinan exclusivamente a la satisfacción de servicios de esta naturaleza.
- Todas las personas con capacidad de pago y tipificaciones por alguna de las razones legales que les obligan, y sin discriminación alguna, deben ser sometidas al gravamen tributario.
- BUSCA
- Ser unilateral, vertical, coercitiva y se estrictamente de contenido económico .
- SE CARACTERIZA POR
- Conforme a esta teoría, se considera que el tributo tiene como fin costear los servicios públicos que el Estado presta, de modo que lo que el particular paga por concepto de gravamen es el equivalente a los servicios públicos que recibe.
- TEORÍA DE SERVICIOS PÚBLICOS
- TEORÍAS QUE LO FUNDAMENTAN