
Mapa mental
Reduções de valor no ativo não circulante permanente
Conteúdo do mapa
Reduções de valor no ativo não circulante permanente
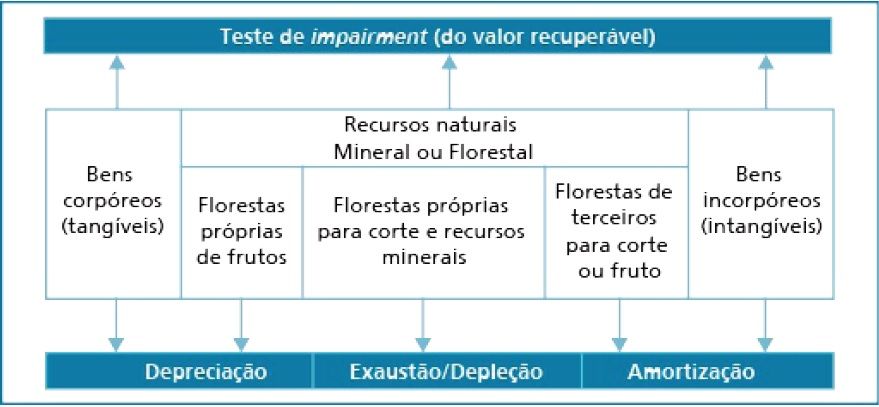
Reduções em função da utilização normal
- Depreciação
- bem tangível se desgasta pelo uso
- Amortização
- Um intangível (direitos) se extingue parcial ou totalmente
- exaustão ou depreciação
- Em função da exploração de um recurso natural, este se desgasta ou acaba
- depleção significa diminuição
- recurso é extraído até onde existe viabilidade econômica.
- contabilização periódica da redução de valor dos Ativos fixos de forma gradual
- O valor da redução do Ativo para cada bem, especificamente, tem como contrapartida um lançamento no resultado como despesas.
- Depreciação
Reduções em função de avaliação do bem ou direito
- Impairment significa redução ao valor recuperável.
- A impossibilidade de recuperação do valor de um Ativo Tangível ou Intangível, seja porque seu Valor Líquido de Venda é menor que o Valor Contábil, seja porque não tem mais capacidade de gerar Caixa suficiente para recuperar o Capital investido pela empresa, exige o reconhecimento do valor perdido no final de cada exercício.
- A contabilização desse valor perdido é feita reconhecendo uma perda por desvalorização no resultado, em contrapartida a uma provisão para perda por desvalorização.
As contas classificadas nesses subgrupos possuem as seguintes características básicas:
- Não serem destinadas à venda
- infraestrutura do negócio
- investimentos não usados no negócio, mas estratégicos e também de longo prazo.
Subgrupo Investimento
- Em investimentos: as participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.”
- não serão classificados no Imobilizado e no Intangível
- ■ Participações societárias permanentes1 ■ (+) Mais valia2 (ágio referente ao valor líquido de ativos da investida) ■ (+) Ágio por rentabilidade futura2 (goodwill) ■ Propriedades para investimento (ex.: imóveis alugados)3 ■ (–) Depreciação acumulada (–) Perdas estimadas ■ Outros investimentos permanentes não usados no negócio: ■ Obras de arte ■ Outros ativos tangíveis e intangíveis para futura utilização ■ (–) Perdas estimadas
Subgrupo Imobilizado
- bens corpóreos destinados à manutenção das atividades da entidade ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram a ela os benefícios, os riscos e o controle desses bens.”
- (a) é mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros, ou para fins administrativos; e (b) se espera utilizar por mais de um período.
- Instalações; ■ Móveis e utensílios; ■ Equipamentos; ■ Softwares5; ■ Imobilizado em andamento6; ■ (–) Depreciação acumulada; ■ Benfeitorias em imóveis de terceiros7; ■ (–) Amortização acumulada; ■ Florestamento ou reflorestamento8; ■ (–) Depreciação ou exaustão acumulada; ■ Bens de projetos de mineração, minas, jazidas ou lavras9; ■ (–) Exaustão ou depleção acumulada.
- (a) é mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros, ou para fins administrativos; e (b) se espera utilizar por mais de um período.
- bens corpóreos destinados à manutenção das atividades da entidade ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram a ela os benefícios, os riscos e o controle desses bens.”
Subgrupo Intangível
- os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido
- (a) for separável, ou seja, puder ser separado da entidade e vendido, transferido, licenciado, alugado ou trocado, individualmente ou junto com um contrato, ativo ou passivo relacionado, independente da intenção de uso pela entidade; (b) resultar de direitos contratuais ou outros direitos legais, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.”
- ■ Direitos de exploração de estradas; ■ Direitos de exploração de telefonia; ■ Licenças de tecnologia; ■ Direitos autorais; ■ Marcas e patentes adquiridas; ■ Marcas e patentes próprias10; ■ Gastos com desenvolvimento; ■ Direitos de exploração de florestas11; ■ (–) Amortização acumulada; ■ Direito de exploração de recursos minerais/Direitos e mineração12; ■ (–) Exaustão acumulada.
Subgrupo Diferido
- Nesse grupo, eram classificados, até 31 de dezembro de 2008, apenas os gastos ou despesas pré- operacionais e os gastos com reestruturação que não se caracterizassem como despesas
- Não se pode confundir reestruturar com medidas de corte de custos.
- somente as despesas, é que seriam contabilizadas no Ativo Diferido.
- A Lei n. 11.941/2009 revogou o item referente ao Ativo Diferido, impedindo que novascontabilizações possam ser feitas nesse grupo, mas não extinguiu esse grupo de contas para empresas que já o possuíam.
- Quanto ao saldo remanescente, este pode continuar sendo amortizado, sujeito ao teste de recuperabilidade, ou baixado contra Patrimônio Líquido.
- A Lei n. 11.941/2009 revogou o item referente ao Ativo Diferido, impedindo que novascontabilizações possam ser feitas nesse grupo, mas não extinguiu esse grupo de contas para empresas que já o possuíam.
- somente as despesas, é que seriam contabilizadas no Ativo Diferido.
- Não se pode confundir reestruturar com medidas de corte de custos.
- Nesse grupo, eram classificados, até 31 de dezembro de 2008, apenas os gastos ou despesas pré- operacionais e os gastos com reestruturação que não se caracterizassem como despesas
Imagens e arquivos do mapa
Informações
- Descrição
- Contabilidade Esquematizado Cap. 8
- Criado por
- claudioufpr
- Visualizações
- 27
- Tags
- Avaliação