
Mapa mental
AFO - AULA 10
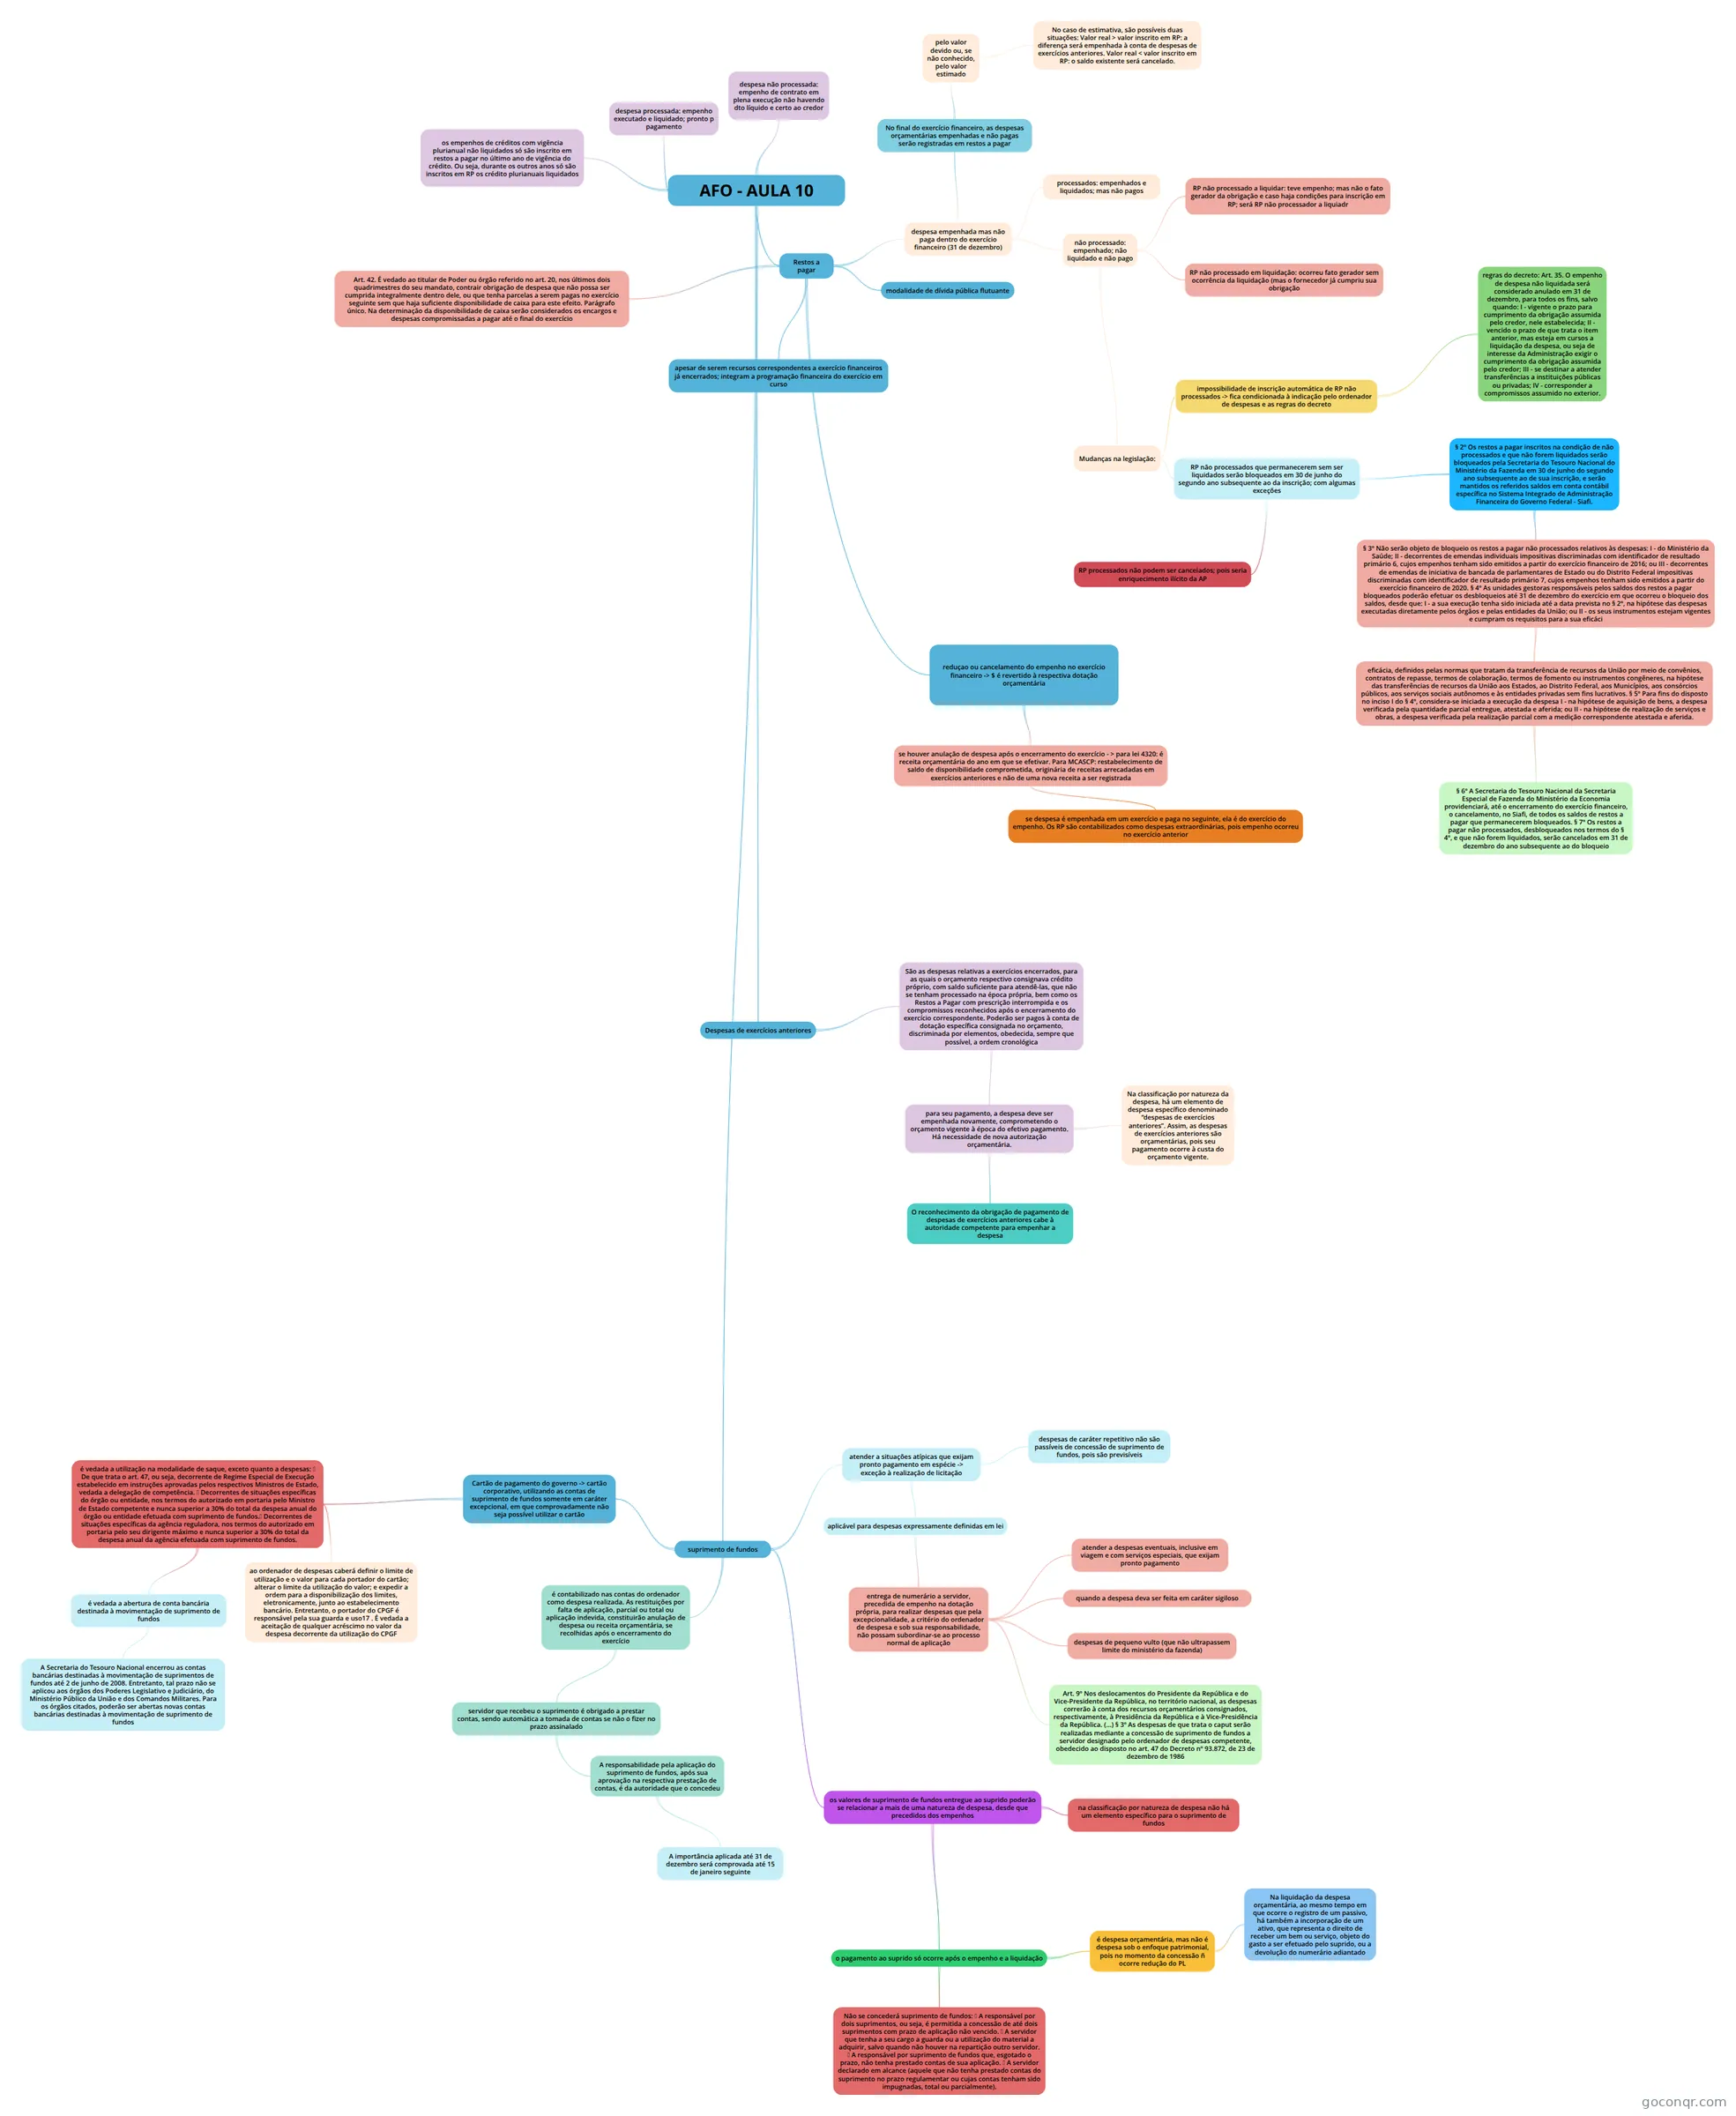
Mapa mental: Restos a pagar
Conteúdo do mapa
AFO - AULA 10
Restos a pagar
- despesa empenhada mas não paga dentro do exercício financeiro (31 de dezembro)
- processados: empenhados e liquidados; mas não pagos
- não processado: empenhado; não liquidado e não pago
- RP não processado a liquidar: teve empenho; mas não o fato gerador da obrigação e caso haja condições para inscrição em RP; será RP não processador a liquiadr
- RP não processado em liquidação: ocorreu fato gerador sem ocorrência da liquidação (mas o fornecedor já cumpriu sua obrigação
- Mudanças na legislação:
- impossibilidade de inscrição automática de RP não processados -> fica condicionada à indicação pelo ordenador de despesas e as regras do decreto
- regras do decreto: Art. 35. O empenho de despesa não liquidada será considerado anulado em 31 de dezembro, para todos os fins, salvo quando: I - vigente o prazo para cumprimento da obrigação assumida pelo credor, nele estabelecida; II - vencido o prazo de que trata o item anterior, mas esteja em cursos a liquidação da despesa, ou seja de interesse da Administração exigir o cumprimento da obrigação assumida pelo credor; III - se destinar a atender transferências a instituições públicas ou privadas; IV - corresponder a compromissos assumido no exterior.
- RP não processados que permanecerem sem ser liquidados serão bloqueados em 30 de junho do segundo ano subsequente ao da inscrição; com algumas exceções
- § 2º Os restos a pagar inscritos na condição de não processados e que não forem liquidados serão bloqueados pela Secretaria do Tesouro Nacional do Ministério da Fazenda em 30 de junho do segundo ano subsequente ao de sua inscrição, e serão mantidos os referidos saldos em conta contábil específica no Sistema Integrado de Administração Financeira do Governo Federal - Siafi.
- § 3º Não serão objeto de bloqueio os restos a pagar não processados relativos às despesas: I - do Ministério da Saúde; II - decorrentes de emendas individuais impositivas discriminadas com identificador de resultado primário 6, cujos empenhos tenham sido emitidos a partir do exercício financeiro de 2016; ou III - decorrentes de emendas de iniciativa de bancada de parlamentares de Estado ou do Distrito Federal impositivas discriminadas com identificador de resultado primário 7, cujos empenhos tenham sido emitidos a partir do exercício financeiro de 2020. § 4º As unidades gestoras responsáveis pelos saldos dos restos a pagar bloqueados poderão efetuar os desbloqueios até 31 de dezembro do exercício em que ocorreu o bloqueio dos saldos, desde que: I - a sua execução tenha sido iniciada até a data prevista no § 2º, na hipótese das despesas executadas diretamente pelos órgãos e pelas entidades da União; ou II - os seus instrumentos estejam vigentes e cumpram os requisitos para a sua eficáci
- eficácia, definidos pelas normas que tratam da transferência de recursos da União por meio de convênios, contratos de repasse, termos de colaboração, termos de fomento ou instrumentos congêneres, na hipótese das transferências de recursos da União aos Estados, ao Distrito Federal, aos Municípios, aos consórcios públicos, aos serviços sociais autônomos e às entidades privadas sem fins lucrativos. § 5º Para fins do disposto no inciso I do § 4º, considera-se iniciada a execução da despesa I - na hipótese de aquisição de bens, a despesa verificada pela quantidade parcial entregue, atestada e aferida; ou II - na hipótese de realização de serviços e obras, a despesa verificada pela realização parcial com a medição correspondente atestada e aferida.
- § 6º A Secretaria do Tesouro Nacional da Secretaria Especial de Fazenda do Ministério da Economia providenciará, até o encerramento do exercício financeiro, o cancelamento, no Siafi, de todos os saldos de restos a pagar que permanecerem bloqueados. § 7º Os restos a pagar não processados, desbloqueados nos termos do § 4º, e que não forem liquidados, serão cancelados em 31 de dezembro do ano subsequente ao do bloqueio
- eficácia, definidos pelas normas que tratam da transferência de recursos da União por meio de convênios, contratos de repasse, termos de colaboração, termos de fomento ou instrumentos congêneres, na hipótese das transferências de recursos da União aos Estados, ao Distrito Federal, aos Municípios, aos consórcios públicos, aos serviços sociais autônomos e às entidades privadas sem fins lucrativos. § 5º Para fins do disposto no inciso I do § 4º, considera-se iniciada a execução da despesa I - na hipótese de aquisição de bens, a despesa verificada pela quantidade parcial entregue, atestada e aferida; ou II - na hipótese de realização de serviços e obras, a despesa verificada pela realização parcial com a medição correspondente atestada e aferida.
- § 3º Não serão objeto de bloqueio os restos a pagar não processados relativos às despesas: I - do Ministério da Saúde; II - decorrentes de emendas individuais impositivas discriminadas com identificador de resultado primário 6, cujos empenhos tenham sido emitidos a partir do exercício financeiro de 2016; ou III - decorrentes de emendas de iniciativa de bancada de parlamentares de Estado ou do Distrito Federal impositivas discriminadas com identificador de resultado primário 7, cujos empenhos tenham sido emitidos a partir do exercício financeiro de 2020. § 4º As unidades gestoras responsáveis pelos saldos dos restos a pagar bloqueados poderão efetuar os desbloqueios até 31 de dezembro do exercício em que ocorreu o bloqueio dos saldos, desde que: I - a sua execução tenha sido iniciada até a data prevista no § 2º, na hipótese das despesas executadas diretamente pelos órgãos e pelas entidades da União; ou II - os seus instrumentos estejam vigentes e cumpram os requisitos para a sua eficáci
- RP processados não podem ser cancelados; pois seria enriquecimento ilícito da AP
- § 2º Os restos a pagar inscritos na condição de não processados e que não forem liquidados serão bloqueados pela Secretaria do Tesouro Nacional do Ministério da Fazenda em 30 de junho do segundo ano subsequente ao de sua inscrição, e serão mantidos os referidos saldos em conta contábil específica no Sistema Integrado de Administração Financeira do Governo Federal - Siafi.
- impossibilidade de inscrição automática de RP não processados -> fica condicionada à indicação pelo ordenador de despesas e as regras do decreto
- No final do exercício financeiro, as despesas orçamentárias empenhadas e não pagas serão registradas em restos a pagar
- pelo valor devido ou, se não conhecido, pelo valor estimado
- No caso de estimativa, são possíveis duas situações: Valor real > valor inscrito em RP: a diferença será empenhada à conta de despesas de exercícios anteriores. Valor real < valor inscrito em RP: o saldo existente será cancelado.
- pelo valor devido ou, se não conhecido, pelo valor estimado
- modalidade de dívida pública flutuante
- apesar de serem recursos correspondentes a exercício financeiros já encerrados; integram a programação financeira do exercício em curso
- reduçao ou cancelamento do empenho no exercício financeiro -> $ é revertido à respectiva dotação orçamentária
- se houver anulação de despesa após o encerramento do exercício - > para lei 4320: é receita orçamentária do ano em que se efetivar. Para MCASCP: restabelecimento de saldo de disponibilidade comprometida, originária de receitas arrecadadas em exercícios anteriores e não de uma nova receita a ser registrada
- se despesa é empenhada em um exercício e paga no seguinte, ela é do exercício do empenho. Os RP são contabilizados como despesas extraordinárias, pois empenho ocorreu no exercício anterior
- se houver anulação de despesa após o encerramento do exercício - > para lei 4320: é receita orçamentária do ano em que se efetivar. Para MCASCP: restabelecimento de saldo de disponibilidade comprometida, originária de receitas arrecadadas em exercícios anteriores e não de uma nova receita a ser registrada
- Art. 42. É vedado ao titular de Poder ou órgão referido no art. 20, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito. Parágrafo único. Na determinação da disponibilidade de caixa serão considerados os encargos e despesas compromissadas a pagar até o final do exercício
- despesa empenhada mas não paga dentro do exercício financeiro (31 de dezembro)
despesa processada: empenho executado e liquidado; pronto p pagamento
despesa não processada: empenho de contrato em plena execução não havendo dto líquido e certo ao credor
os empenhos de créditos com vigência plurianual não liquidados só são inscrito em restos a pagar no último ano de vigência do crédito. Ou seja, durante os outros anos só são inscritos em RP os crédito plurianuais liquidados
Despesas de exercícios anteriores
- São as despesas relativas a exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente. Poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica
- para seu pagamento, a despesa deve ser empenhada novamente, comprometendo o orçamento vigente à época do efetivo pagamento. Há necessidade de nova autorização orçamentária.
- Na classificação por natureza da despesa, há um elemento de despesa específico denominado “despesas de exercícios anteriores”. Assim, as despesas de exercícios anteriores são orçamentárias, pois seu pagamento ocorre à custa do orçamento vigente.
- O reconhecimento da obrigação de pagamento de despesas de exercícios anteriores cabe à autoridade competente para empenhar a despesa
- para seu pagamento, a despesa deve ser empenhada novamente, comprometendo o orçamento vigente à época do efetivo pagamento. Há necessidade de nova autorização orçamentária.
- São as despesas relativas a exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente. Poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica
suprimento de fundos
- atender a situações atípicas que exijam pronto pagamento em espécie -> exceção à realização de licitação
- despesas de caráter repetitivo não são passíveis de concessão de suprimento de fundos, pois são previsíveis
- aplicável para despesas expressamente definidas em lei
- entrega de numerário a servidor, precedida de empenho na dotação própria, para realizar despesas que pela excepcionalidade, a critério do ordenador de despesa e sob sua responsabilidade, não possam subordinar-se ao processo normal de aplicação
- atender a despesas eventuais, inclusive em viagem e com serviços especiais, que exijam pronto pagamento
- quando a despesa deva ser feita em caráter sigiloso
- despesas de pequeno vulto (que não ultrapassem limite do ministério da fazenda)
- Art. 9º Nos deslocamentos do Presidente da República e do Vice-Presidente da República, no território nacional, as despesas correrão à conta dos recursos orçamentários consignados, respectivamente, à Presidência da República e à Vice-Presidência da República. (...) § 3º As despesas de que trata o caput serão realizadas mediante a concessão de suprimento de fundos a servidor designado pelo ordenador de despesas competente, obedecido ao disposto no art. 47 do Decreto nº 93.872, de 23 de dezembro de 1986
- entrega de numerário a servidor, precedida de empenho na dotação própria, para realizar despesas que pela excepcionalidade, a critério do ordenador de despesa e sob sua responsabilidade, não possam subordinar-se ao processo normal de aplicação
- os valores de suprimento de fundos entregue ao suprido poderão se relacionar a mais de uma natureza de despesa, desde que precedidos dos empenhos
- na classificação por natureza de despesa não há um elemento específico para o suprimento de fundos
- o pagamento ao suprido só ocorre após o empenho e a liquidação
- é despesa orçamentária, mas não é despesa sob o enfoque patrimonial, pois no momento da concessão ñ ocorre redução do PL
- Na liquidação da despesa orçamentária, ao mesmo tempo em que ocorre o registro de um passivo, há também a incorporação de um ativo, que representa o direito de receber um bem ou serviço, objeto do gasto a ser efetuado pelo suprido, ou a devolução do numerário adiantado
- Não se concederá suprimento de fundos: A responsável por dois suprimentos, ou seja, é permitida a concessão de até dois suprimentos com prazo de aplicação não vencido. A servidor que tenha a seu cargo a guarda ou a utilização do material a adquirir, salvo quando não houver na repartição outro servidor. A responsável por suprimento de fundos que, esgotado o prazo, não tenha prestado contas de sua aplicação. A servidor declarado em alcance (aquele que não tenha prestado contas do suprimento no prazo regulamentar ou cujas contas tenham sido impugnadas, total ou parcialmente).
- é despesa orçamentária, mas não é despesa sob o enfoque patrimonial, pois no momento da concessão ñ ocorre redução do PL
- é contabilizado nas contas do ordenador como despesa realizada. As restituições por falta de aplicação, parcial ou total ou aplicação indevida, constituirão anulação de despesa ou receita orçamentária, se recolhidas após o encerramento do exercício
- servidor que recebeu o suprimento é obrigado a prestar contas, sendo automática a tomada de contas se não o fizer no prazo assinalado
- A responsabilidade pela aplicação do suprimento de fundos, após sua aprovação na respectiva prestação de contas, é da autoridade que o concedeu
- A importância aplicada até 31 de dezembro será comprovada até 15 de janeiro seguinte
- A responsabilidade pela aplicação do suprimento de fundos, após sua aprovação na respectiva prestação de contas, é da autoridade que o concedeu
- servidor que recebeu o suprimento é obrigado a prestar contas, sendo automática a tomada de contas se não o fizer no prazo assinalado
- Cartão de pagamento do governo -> cartão corporativo, utilizando as contas de suprimento de fundos somente em caráter excepcional, em que comprovadamente não seja possível utilizar o cartão
- é vedada a utilização na modalidade de saque, exceto quanto a despesas: De que trata o art. 47, ou seja, decorrente de Regime Especial de Execução estabelecido em instruções aprovadas pelos respectivos Ministros de Estado, vedada a delegação de competência. Decorrentes de situações específicas do órgão ou entidade, nos termos do autorizado em portaria pelo Ministro de Estado competente e nunca superior a 30% do total da despesa anual do órgão ou entidade efetuada com suprimento de fundos. Decorrentes de situações específicas da agência reguladora, nos termos do autorizado em portaria pelo seu dirigente máximo e nunca superior a 30% do total da despesa anual da agência efetuada com suprimento de fundos.
- é vedada a abertura de conta bancária destinada à movimentação de suprimento de fundos
- A Secretaria do Tesouro Nacional encerrou as contas bancárias destinadas à movimentação de suprimentos de fundos até 2 de junho de 2008. Entretanto, tal prazo não se aplicou aos órgãos dos Poderes Legislativo e Judiciário, do Ministério Público da União e dos Comandos Militares. Para os órgãos citados, poderão ser abertas novas contas bancárias destinadas à movimentação de suprimento de fundos
- ao ordenador de despesas caberá definir o limite de utilização e o valor para cada portador do cartão; alterar o limite da utilização do valor; e expedir a ordem para a disponibilização dos limites, eletronicamente, junto ao estabelecimento bancário. Entretanto, o portador do CPGF é responsável pela sua guarda e uso17 . É vedada a aceitação de qualquer acréscimo no valor da despesa decorrente da utilização do CPGF
- é vedada a abertura de conta bancária destinada à movimentação de suprimento de fundos
- é vedada a utilização na modalidade de saque, exceto quanto a despesas: De que trata o art. 47, ou seja, decorrente de Regime Especial de Execução estabelecido em instruções aprovadas pelos respectivos Ministros de Estado, vedada a delegação de competência. Decorrentes de situações específicas do órgão ou entidade, nos termos do autorizado em portaria pelo Ministro de Estado competente e nunca superior a 30% do total da despesa anual do órgão ou entidade efetuada com suprimento de fundos. Decorrentes de situações específicas da agência reguladora, nos termos do autorizado em portaria pelo seu dirigente máximo e nunca superior a 30% do total da despesa anual da agência efetuada com suprimento de fundos.
- atender a situações atípicas que exijam pronto pagamento em espécie -> exceção à realização de licitação
Informações
- Descrição
- Mapa Mental sobre AFO - AULA 10, criado por Cynthia Monteiro em 05-08-2022.
- Criado por
- Cynthia Monteiro
- Visualizações
- 0
- Avaliação
Mais sobre Restos a pagar e despesas de exercícios anteriores