
Mapa mental
Sistema de control interno
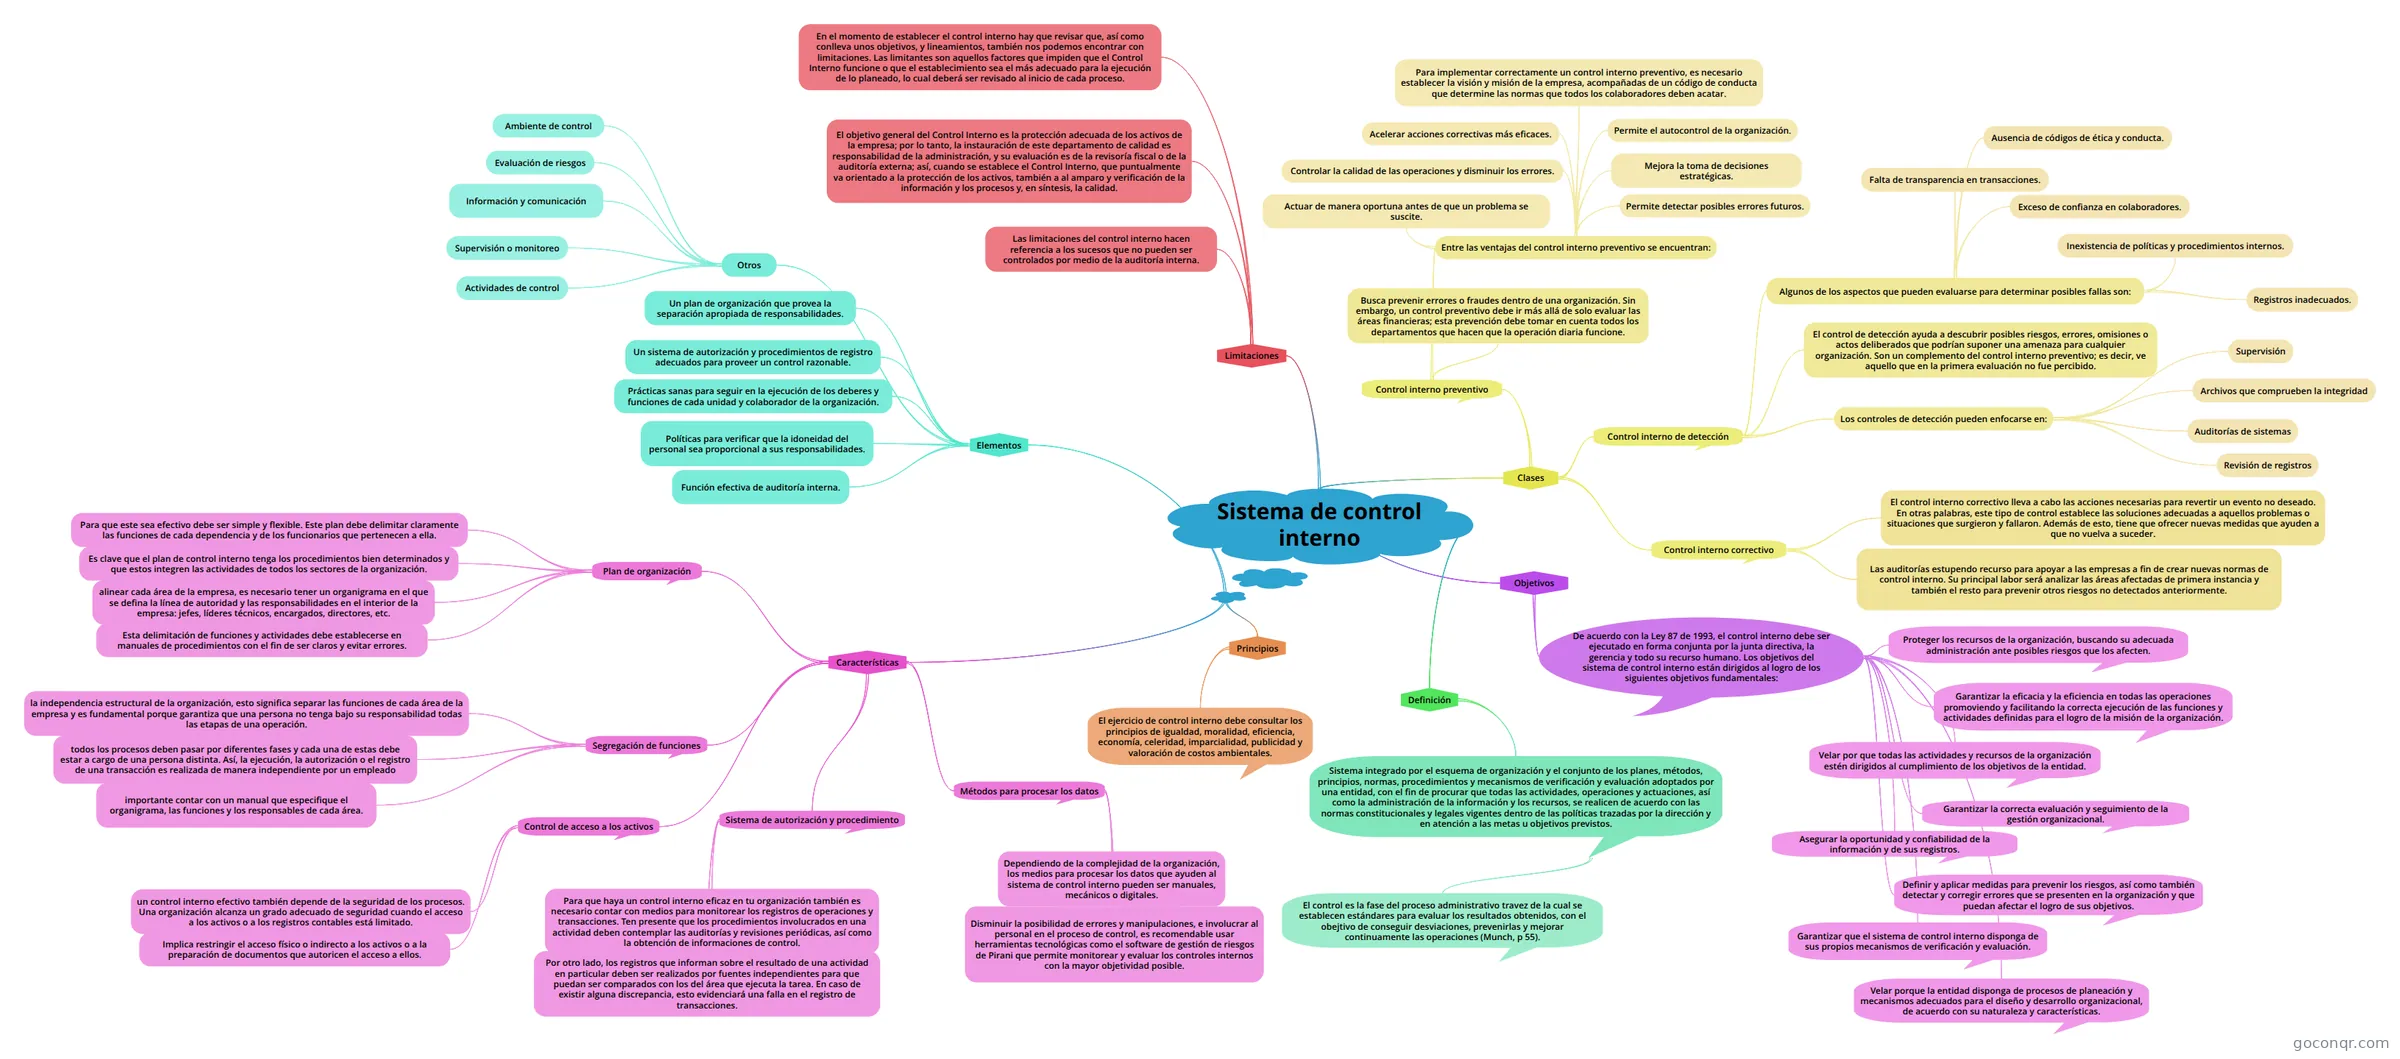
Mapa mental: Sistema de control interno
Conteúdo do mapa
Sistema de control interno
Definición
- Sistema integrado por el esquema de organización y el conjunto de los planes, métodos, principios, normas, procedimientos y mecanismos de verificación y evaluación adoptados por una entidad, con el fin de procurar que todas las actividades, operaciones y actuaciones, así como la administración de la información y los recursos, se realicen de acuerdo con las normas constitucionales y legales vigentes dentro de las políticas trazadas por la dirección y en atención a las metas u objetivos previstos.
- El control es la fase del proceso administrativo travez de la cual se establecen estándares para evaluar los resultados obtenidos, con el obejtivo de conseguir desviaciones, prevenirlas y mejorar continuamente las operaciones (Munch, p 55).
- Sistema integrado por el esquema de organización y el conjunto de los planes, métodos, principios, normas, procedimientos y mecanismos de verificación y evaluación adoptados por una entidad, con el fin de procurar que todas las actividades, operaciones y actuaciones, así como la administración de la información y los recursos, se realicen de acuerdo con las normas constitucionales y legales vigentes dentro de las políticas trazadas por la dirección y en atención a las metas u objetivos previstos.
Objetivos
- De acuerdo con la Ley 87 de 1993, el control interno debe ser ejecutado en forma conjunta por la junta directiva, la gerencia y todo su recurso humano. Los objetivos del sistema de control interno están dirigidos al logro de los siguientes objetivos fundamentales:
- Proteger los recursos de la organización, buscando su adecuada administración ante posibles riesgos que los afecten.
- Garantizar la eficacia y la eficiencia en todas las operaciones promoviendo y facilitando la correcta ejecución de las funciones y actividades definidas para el logro de la misión de la organización.
- Velar por que todas las actividades y recursos de la organización estén dirigidos al cumplimiento de los objetivos de la entidad.
- Garantizar la correcta evaluación y seguimiento de la gestión organizacional.
- Asegurar la oportunidad y confiabilidad de la información y de sus registros.
- Definir y aplicar medidas para prevenir los riesgos, así como también detectar y corregir errores que se presenten en la organización y que puedan afectar el logro de sus objetivos.
- Garantizar que el sistema de control interno disponga de sus propios mecanismos de verificación y evaluación.
- Velar porque la entidad disponga de procesos de planeación y mecanismos adecuados para el diseño y desarrollo organizacional, de acuerdo con su naturaleza y características.
- De acuerdo con la Ley 87 de 1993, el control interno debe ser ejecutado en forma conjunta por la junta directiva, la gerencia y todo su recurso humano. Los objetivos del sistema de control interno están dirigidos al logro de los siguientes objetivos fundamentales:
Clases
- Control interno preventivo
- Busca prevenir errores o fraudes dentro de una organización. Sin embargo, un control preventivo debe ir más allá de solo evaluar las áreas financieras; esta prevención debe tomar en cuenta todos los departamentos que hacen que la operación diaria funcione.
- Entre las ventajas del control interno preventivo se encuentran:
- Actuar de manera oportuna antes de que un problema se suscite.
- Controlar la calidad de las operaciones y disminuir los errores.
- Acelerar acciones correctivas más eficaces.
- Permite el autocontrol de la organización.
- Mejora la toma de decisiones estratégicas.
- Permite detectar posibles errores futuros.
- Para implementar correctamente un control interno preventivo, es necesario establecer la visión y misión de la empresa, acompañadas de un código de conducta que determine las normas que todos los colaboradores deben acatar.
- Control interno de detección
- El control de detección ayuda a descubrir posibles riesgos, errores, omisiones o actos deliberados que podrían suponer una amenaza para cualquier organización. Son un complemento del control interno preventivo; es decir, ve aquello que en la primera evaluación no fue percibido.
- Los controles de detección pueden enfocarse en:
- Supervisión
- Revisión de registros
- Archivos que comprueben la integridad
- Auditorías de sistemas
- Algunos de los aspectos que pueden evaluarse para determinar posibles fallas son:
- Falta de transparencia en transacciones.
- Registros inadecuados.
- Inexistencia de políticas y procedimientos internos.
- Exceso de confianza en colaboradores.
- Ausencia de códigos de ética y conducta.
- Control interno correctivo
- El control interno correctivo lleva a cabo las acciones necesarias para revertir un evento no deseado. En otras palabras, este tipo de control establece las soluciones adecuadas a aquellos problemas o situaciones que surgieron y fallaron. Además de esto, tiene que ofrecer nuevas medidas que ayuden a que no vuelva a suceder.
- Las auditorías estupendo recurso para apoyar a las empresas a fin de crear nuevas normas de control interno. Su principal labor será analizar las áreas afectadas de primera instancia y también el resto para prevenir otros riesgos no detectados anteriormente.
- Control interno preventivo
Limitaciones
- Las limitaciones del control interno hacen referencia a los sucesos que no pueden ser controlados por medio de la auditoría interna.
- El objetivo general del Control Interno es la protección adecuada de los activos de la empresa; por lo tanto, la instauración de este departamento de calidad es responsabilidad de la administración, y su evaluación es de la revisoría fiscal o de la auditoría externa; así, cuando se establece el Control Interno, que puntualmente va orientado a la protección de los activos, también a al amparo y verificación de la información y los procesos y, en síntesis, la calidad.
- En el momento de establecer el control interno hay que revisar que, así como conlleva unos objetivos, y lineamientos, también nos podemos encontrar con limitaciones. Las limitantes son aquellos factores que impiden que el Control Interno funcione o que el establecimiento sea el más adecuado para la ejecución de lo planeado, lo cual deberá ser revisado al inicio de cada proceso.
Elementos
- Un plan de organización que provea la separación apropiada de responsabilidades.
- Un sistema de autorización y procedimientos de registro adecuados para proveer un control razonable.
- Prácticas sanas para seguir en la ejecución de los deberes y funciones de cada unidad y colaborador de la organización.
- Políticas para verificar que la idoneidad del personal sea proporcional a sus responsabilidades.
- Función efectiva de auditoría interna.
- Otros
- Ambiente de control
- Evaluación de riesgos
- Información y comunicación
- Actividades de control
- Supervisión o monitoreo
Principios
- El ejercicio de control interno debe consultar los principios de igualdad, moralidad, eficiencia, economía, celeridad, imparcialidad, publicidad y valoración de costos ambientales.
Características
- Plan de organización
- Para que este sea efectivo debe ser simple y flexible. Este plan debe delimitar claramente las funciones de cada dependencia y de los funcionarios que pertenecen a ella.
- Es clave que el plan de control interno tenga los procedimientos bien determinados y que estos integren las actividades de todos los sectores de la organización.
- alinear cada área de la empresa, es necesario tener un organigrama en el que se defina la línea de autoridad y las responsabilidades en el interior de la empresa: jefes, líderes técnicos, encargados, directores, etc.
- Esta delimitación de funciones y actividades debe establecerse en manuales de procedimientos con el fin de ser claros y evitar errores.
- Segregación de funciones
- la independencia estructural de la organización, esto significa separar las funciones de cada área de la empresa y es fundamental porque garantiza que una persona no tenga bajo su responsabilidad todas las etapas de una operación.
- todos los procesos deben pasar por diferentes fases y cada una de estas debe estar a cargo de una persona distinta. Así, la ejecución, la autorización o el registro de una transacción es realizada de manera independiente por un empleado
- importante contar con un manual que especifique el organigrama, las funciones y los responsables de cada área.
- Control de acceso a los activos
- un control interno efectivo también depende de la seguridad de los procesos. Una organización alcanza un grado adecuado de seguridad cuando el acceso a los activos o a los registros contables está limitado.
- Implica restringir el acceso físico o indirecto a los activos o a la preparación de documentos que autoricen el acceso a ellos.
- Sistema de autorización y procedimiento
- Para que haya un control interno eficaz en tu organización también es necesario contar con medios para monitorear los registros de operaciones y transacciones. Ten presente que los procedimientos involucrados en una actividad deben contemplar las auditorías y revisiones periódicas, así como la obtención de informaciones de control.
- Por otro lado, los registros que informan sobre el resultado de una actividad en particular deben ser realizados por fuentes independientes para que puedan ser comparados con los del área que ejecuta la tarea. En caso de existir alguna discrepancia, esto evidenciará una falla en el registro de transacciones.
- Métodos para procesar los datos
- Dependiendo de la complejidad de la organización, los medios para procesar los datos que ayuden al sistema de control interno pueden ser manuales, mecánicos o digitales.
- Disminuir la posibilidad de errores y manipulaciones, e involucrar al personal en el proceso de control, es recomendable usar herramientas tecnológicas como el software de gestión de riesgos de Pirani que permite monitorear y evaluar los controles internos con la mayor objetividad posible.
- Plan de organización
Informações
- Descrição
- Mapa Mental sobre Sistema de control interno, criado por LUZ DARY PARRAGA em 16-04-2023.
- Criado por
- LUZ DARY PARRAGA
- Visualizações
- 7
- Avaliação