
Mapa mental
PREVIDÊNCIA COMPLEMENTAR ABERTA: PGBL E VGBL
Conteúdo do mapa
PREVIDÊNCIA COMPLEMENTAR ABERTA: PGBL E VGBL
Previdência Privada Complementar Aberta (VGBL e PGBL)
- É composta por 2 fazes: fase de Acumulação (acumulo de dinheiro mensalmente na poupança da previdência); e a fase de Usufruto do Benefício (retirada mensal ou total do capital acumulado acrescido da remuneração)
- Vida Gerador de Benefício Livre (VGBL)
- Plano de previdência do qual NÃO à dedução anual de impostos
- Possui declaração simplificada e o IR incide sobre a rentabilidade (ganhos de capital)
- Modalidade de seguro de pessoas que combina os tradicionais seguros de vida com características dos planos de previdência complementar. É um plano de seguro de pessoas com cobertura por sobrevivência cuja principal característica é a ausência de rentabilidade mínima garantida durante a fase de acumulação dos recursos ou período de diferimento (podendo inclusive apresentar rentabilidade negativa). A rentabilidade do plano é idêntica à rentabilidade do fundo em que os recursos estão aplicados, descontadas as taxas e despesas do plano.
- Plano de previdência do qual NÃO à dedução anual de impostos
- Plano Gerador de Benefício Livre (PGBL)
- Plano de previdência no qual é possível reduzir até 12% da renda bruta anual
- Possui declaração completa e o IR incide sobre o total (capital + rentabilidade)
- O PGBL é um produto de previdência complementar, de contratação opcional, e não tem vínculo com a aposentadoria oficial. Basicamente, ao contratar um plano, o participante pode contribuir mensalmente ou fazer um único aporte. Esse recurso, durante o período de diferimento (acumulação), é aplicado em um fundo de investimento, chamado Fundo de Investimento Especialmente Constituído (FIE), e o rendimento desse fundo é revertido em benefício do participante.
- Posso trocar de perfil de PGBL a qualquer hora sem a necessidade de fazer aporte ou pagamento de tributos só é preciso continuar com o PGBL
- Plano de previdência no qual é possível reduzir até 12% da renda bruta anual
- Tributação
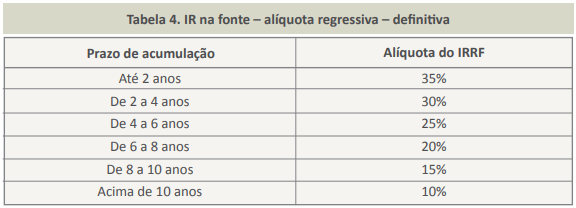
- Ambas as modalidades possuem tributações progressivas e regressivas
- Progressiva/Compensável
- O que importa para a tributação é o valor do saque anual
- IR de 15% tributado na fonte (+ ajuste na declaração anual
- Posso trocar para o Regime Regressivo, no momento do meu primeiro resgate ou no recebimento do benefício
- IR de 15% tributado na fonte (+ ajuste na declaração anual
- O que importa para a tributação é o valor do saque anual
- Regressiva/Definitiva
- O que importa para a tributação é o tempo de permanência
- IR coletado totalmente na fonte
- Uma vez que se opta por utilizar essa modalidade de tributação NÃO é possível troca-lá
- IR coletado totalmente na fonte
- O que importa para a tributação é o tempo de permanência
- Progressiva/Compensável
- Além da tributação tem-se também a Taxa de Carregamento = um percentual que incide sobre as contribuições realizadas para custear as despesas administrativas do plano.
- Ambas as modalidades possuem tributações progressivas e regressivas
Previdência social
- Previdência Social
- No Brasil, a Previdência Social é executada pelo Instituto Nacional do Seguro Social (INSS), que regula e provê os benefícios para os trabalhadores ou seus dependentes. Todos os cidadãos e cidadãs brasileiros, a partir de 16 anos de idade, que contribuem mensalmente para a Previdência Social são chamados de segurados e têm direito aos benefícios e serviços oferecidos pelo INSS no Regime Geral de Previdência Social (RGPS)
- Suas fontes de renda são: as contribuições sobre a folha de salário dos trabalhadores empregados (contribuem tanto trabalhador quanto empregador); contribuição sobre a renda bruta das empresas (Cofins); Contribuição sobre o Lucro Líquido (CSLL); contribuição sobre a renda líquida dos concursos de prognósticos (são considerados concursos de prognósticos todo e qualquer sorteio de números, loterias, apostas, e etc...)
- Tipos de Segurados
- Empregado: trabalhador com carteira assinada
- Empregado doméstico: trabalhador com carteira assinada que presta serviço em residência de outra pessoa ou família (como cozinheira, jardineiro, babá, e etc...)
- Trabalhador avulso: trabalhador que presta serviço a diversas empresas, sem vínculo de emprego, contratado por sindicatos ou órgãos gestores de mão de obra, como estivador, amarrador de embarcações e ensacador de cacau, entre outros.
- Contribuinte individual: pessoa que trabalha por conta própria (autônomo) ou que presta serviço de natureza eventual a empresas, sem vínculo empregatício.
- Segurado especial: agricultor familiar, pescador artesanal ou indígena que exerce atividade individualmente ou em regime de economia familiar.
- Segurado facultativo: pessoa maior de 16 anos de idade que não tem renda própria, mas contribui para a Previdência Social, como o estudante, a dona de casa e o síndico não remunerado
- Segurado especial: agricultor familiar, pescador artesanal ou indígena que exerce atividade individualmente ou em regime de economia familiar.
- Contribuinte individual: pessoa que trabalha por conta própria (autônomo) ou que presta serviço de natureza eventual a empresas, sem vínculo empregatício.
- Trabalhador avulso: trabalhador que presta serviço a diversas empresas, sem vínculo de emprego, contratado por sindicatos ou órgãos gestores de mão de obra, como estivador, amarrador de embarcações e ensacador de cacau, entre outros.
- Empregado doméstico: trabalhador com carteira assinada que presta serviço em residência de outra pessoa ou família (como cozinheira, jardineiro, babá, e etc...)
- Empregado: trabalhador com carteira assinada
- Condições para ser Segurado
- Empregado/Empregado doméstico: deve estar trabalhando e ter a carteira de trabalho assinada
- Trabalhador avulso: deve possuir cadastro e registro no sindicato ou órgão gestor de mão de obra.
- Contribuinte individual: deve, obrigatoriamente, inscrever-se e pagar, mensalmente, as contribuições por meio de guia de recolhimento. O empreendedor individual (MEI) deve optar pelo Simples Nacional e recolher a contribuição por meio do Documento de Arrecadação do Simples Nacional
- Segurado especial: é necessário comprovar o exercício da atividade rural ou pesqueira
- Segurado facultativo: deve se inscrever e pagar, mensalmente, as contribuições.
- Segurado especial: é necessário comprovar o exercício da atividade rural ou pesqueira
- Contribuinte individual: deve, obrigatoriamente, inscrever-se e pagar, mensalmente, as contribuições por meio de guia de recolhimento. O empreendedor individual (MEI) deve optar pelo Simples Nacional e recolher a contribuição por meio do Documento de Arrecadação do Simples Nacional
- Trabalhador avulso: deve possuir cadastro e registro no sindicato ou órgão gestor de mão de obra.
- Empregado/Empregado doméstico: deve estar trabalhando e ter a carteira de trabalho assinada
- Tipos de Benefícios
- Para Família
- Salário-maternidade: no qual tem direito, todas as seguradas e segurados em casos específicos
- Salário-família: no qual tem direito, empregado (inclusive o doméstico) e trabalhador avulso
- Auxílio-reclusão: no qual tem direito, dependentes dos segurados
- Pensão por morte: no qual tem direito, dependentes dos segurados
- Por Incapacídade
- Auxílio-doença, no qual todos os assegurados tem direito
- Auxílio-acidente, no qual o empregado (inclusive doméstico), trabalhador avulso e segurado especial, tem direito.
- Para Família
- No Brasil, a Previdência Social é executada pelo Instituto Nacional do Seguro Social (INSS), que regula e provê os benefícios para os trabalhadores ou seus dependentes. Todos os cidadãos e cidadãs brasileiros, a partir de 16 anos de idade, que contribuem mensalmente para a Previdência Social são chamados de segurados e têm direito aos benefícios e serviços oferecidos pelo INSS no Regime Geral de Previdência Social (RGPS)
- Previdência Social
Previdência Complementar
- No Brasil os planos de previdência complementar podem ser abertos ou fechados
- Entidades Fechadas de Previdência Complementar (EFPC)
- Mais conhecidos como Fundos de Pensão, são instituições sem fins lucrativos que mantêm planos de previdência coletivos, organizadas pelas empresas para seus empregados, com o objetivo de garantir pagamento de benefícios a seus participantes na aposentadoria. Podem também ser organizadas por associações, sindicatos ou entidades de classes
- Entidades Abertas de Previdência Complementar (EAPC)
- São as entidades ou sociedades seguradoras autorizadas a instituir planos de previdência complementar aberta. Podem ser individuais, quando contratados por qualquer pessoa, ou coletivas, quando garantem benefícios a indivíduos vinculados, direta ou indiretamente, a uma pessoa jurídica contratante
- Renda Vitalícia: consiste em uma renda vitalícia e paga exclusivamente ao participante a partir da data de concessão do benefício. O benefício cessa com o falecimento do participante.
- Com Prazo Mínimo Garantido: garante aos beneficiários um prazo minimo de garantia para pagamento, mesmo em caso de falecimento
- Reversível ao Beneficiário Indicado: caso o beneficiário morra o restante de sua renda a ser recebida sera transferida para um novo beneficiário previamente escolhido
- Reversível ao Cônjuge com Continuadade aos Menores: caso o beneficiário morra o restante do dinheiro ira para a sua esposa ou esposo e no caso da falta deles ira para seus filhos menores de 18 à 24 anos dependendo do contrato
- Renda Temporária: consiste em uma renda temporária e paga exclusivamente ao participante. O benefício cessa com o falecimento do participante ou o fim da temporariedade contratada, o que ocorrer primeiro.
- Renda Temporária (Mensal) Com Prazo Certo: renda paga por um prazo pré-estabelecido ao participante, caso o beneficiário morra seus beneficiários indicados continuam recebendo-a
- Renda Vitalícia: consiste em uma renda vitalícia e paga exclusivamente ao participante a partir da data de concessão do benefício. O benefício cessa com o falecimento do participante.
- São as entidades ou sociedades seguradoras autorizadas a instituir planos de previdência complementar aberta. Podem ser individuais, quando contratados por qualquer pessoa, ou coletivas, quando garantem benefícios a indivíduos vinculados, direta ou indiretamente, a uma pessoa jurídica contratante
- Entidades Fechadas de Previdência Complementar (EFPC)
- No Brasil os planos de previdência complementar podem ser abertos ou fechados
Tipos de Planos da Previdência Complementar
- Benefício Definido (BD)
- Sua principal característica é que o participante tenha o valor da sua renda pré-determinada desde a adesão do plano, contribuindo através de um fundo mútuo entre todos os participantes, com a sua contribuição sendo calculada em função do seu benefício
- Sua tributação SEMPRE será TABELA PROGRESSIVA
- Contribuição é calculada em função do benefício
- Sua utilização ocorre principalmente em EFPCs (Entidades Fechadas)
- Sua principal característica é que o participante tenha o valor da sua renda pré-determinada desde a adesão do plano, contribuindo através de um fundo mútuo entre todos os participantes, com a sua contribuição sendo calculada em função do seu benefício
- Contribuição Definida (CD)
- Tem como principal característica serem aplicações financeiras em contas individualizadas desde a adesão do plano, ou seja, é uma poupança individualizada em um plano previdenciário
- Tributação pode ser Progressiva ou Regressiva
- NÃO possui risco de déficit atuarial
- Participante SOMENTE PODERÁ RESGATAR os seus recursos ou converter em RENDA PRAZO CERTO (NÃO é possível converter em renda vitalícia)
- Sua utilização ocorre principalmente em EFPCs (Entidades Fechadas).
- Tem como principal característica serem aplicações financeiras em contas individualizadas desde a adesão do plano, ou seja, é uma poupança individualizada em um plano previdenciário
- Contribuição Variável (CV)
- Tem como principal característica serem um plano misto que combina as modalidades Benefício Definido (BD) e Contribuição Definida (CD). Durante o período de contribuição, o participante possui sua conta individualizada (CD) e no momento da aposentadoria ele pode converter em qualquer tipo de renda (BD – Benefícios Pré-Determinados). Os planos do tipo VGBL e PGBL somente podem ser constituídos sob a forma de Contribuição Variável.
- Tributação pode ser Progressiva ou Regressiva
- Sua utilização ocorre em EAPCs
- Pode ser conversível em qualquer tipo de renda
- Tem como principal característica serem um plano misto que combina as modalidades Benefício Definido (BD) e Contribuição Definida (CD). Durante o período de contribuição, o participante possui sua conta individualizada (CD) e no momento da aposentadoria ele pode converter em qualquer tipo de renda (BD – Benefícios Pré-Determinados). Os planos do tipo VGBL e PGBL somente podem ser constituídos sob a forma de Contribuição Variável.
- Regras para o resgate do benefício das EAPC's e EFPC's
- Intervalo mínimo entre resgates será entre 60 dias e 6 meses (24 meses quando for planos para exclusivamente para Investidores Qualificados).
- Benefício Definido (BD)
Imagens e arquivos do mapa
Informações
- Descrição
- Mapa Mental sobre PREVIDÊNCIA COMPLEMENTAR ABERTA: PGBL E VGBL, criado por pedro henrique em 29-09-2024.
- Criado por
- pedro henrique
- Visualizações
- 0
- Avaliação