
Mapa mental
Direito Tributário - Espécies Tributárias - Linhas Gerais
Conteúdo do mapa
Direito Tributário - Espécies Tributárias - Linhas Gerais
STF
- Moreira Alves - Relatoria
- Impostos
- Tributam manifestação de RIQUEZA
- Não vinculado
- Cobre despesa geral e indivisível
- Princípio da não afetação
- Princípio da boa governança
- Exceto: saúde, educação e atividade adm fiscal
- Cobre despesa geral e indivisível
- CF: 145 §1
- CARÁTER PESSOAL E CAPACIDADE CONTRIBUTIVA (ECONÔMICA)
- 1º Sempre que possível, os impostos terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte, facultado à administração tributária, especialmente para conferir efetividade a esses objetivos, identificar, respeitados os direitos individuais e nos termos da lei, o patrimônio, os rendimentos e as atividades econômicas do contribuinte.
- Alíquota progressiva
- Varia com a ESSENCIALIDADE e a CAPACIDADE CONTRIBUTIVA
- REAL VS PeSSOAL
- Varia com a ESSENCIALIDADE e a CAPACIDADE CONTRIBUTIVA
- CARÁTER PESSOAL E CAPACIDADE CONTRIBUTIVA (ECONÔMICA)
- IPTU
- Zona Urbana Mínima - 32 do CTN
- Ao menos 2 provas de "urbanidade", sob pena de ser irregular a cobrança dos impostos
- § 1º Para os efeitos deste imposto, entende-se como zona urbana a definida em lei municipal; observado o requisito mínimo da existência de melhoramentos indicados em pelo menos 2 (dois) dos incisos seguintes, construídos ou mantidos pelo Poder Público: I - meio-fio ou calçamento, com canalização de águas pluviais; II - abastecimento de água; III - sistema de esgotos sanitários; IV - rede de iluminação pública, com ou sem posteamento para distribuição domiciliar; V - escola primária ou posto de saúde a uma distância máxima de 3 (três) quilômetros do imóvel considerado.
- Ao menos 2 provas de "urbanidade", sob pena de ser irregular a cobrança dos impostos
- Propriedade ou posse
- Posse precária (direito pessoal)
- Sem relação jurídico para cobrança de IPTU
- A posse como fato gerador do IPTU, deve exteriorizar a propriedade, a visibilidade do domínio, o animus domini; 2. Isso porque, na possefundada em direito real, o possuidor a exerce ad usucapionem, ou seja, com animus de dono, exteriorizando comportamento típico de proprietário, e é a propriedade do bem imóvel o fato gerador do IPTU. Já na posse oriunda de direito pessoal, o possuidor atua destituído de qualquer exteriorização de domínio, não podendo ser considerado sujeito passivo do imposto. A única posse, portanto, apta a gerar para o possuidor a obrigação tributária é aquela qualificada pelo animus domini." (RECURSO ESPECIAL Nº 685.316 RJ, Rel. Ministro Castro Meira, 08/03/2005); 3. Assim, conclui-se que o IPTU deve ser cobrado do proprietário ou de quem detém o domínio útil ou a posse por direito real do bem, no caso, a Recorrente, cessionária do direito de uso, possui relação de direito pessoal com o imóvel, razão pela qual não pode ser contribuinte do IPTU; 4 TJ-AL - Apelação APL 00043533520128020001 AL 0004353-35.2012.8.02.0001 (TJ-AL)
- Sem relação jurídico para cobrança de IPTU
- Posse de Direito Real
- com animus dominis
- IPTU.NÃO-INCIDÊNCIA. POSSE SEM ANIMUS DOMINI. AUSÊNCIA DO FATO GERADOR DOTRIBUTO (ARTS. 32 E 34, CTN).1. .
- O artigo 34 do CTN define como contribuinte do IPTU oproprietário do imóvel, o titular do seu domínio útil ou o seupossuidor a qualquer título. Contudo, a interpretação dessedispositivo legal não pode se distanciar do disposto no art. 156, I,da Constituição Federal. Nesse contexto, a posse apta a gerar aobrigação tributária é aquela qualificada pelo animus domini, ouseja, a que efetivamente esteja em vias de ser transformada empropriedade, seja por meio da promessa de compra e venda, seja pelaposse ad usucapionem. Precedentes.3
- IPTU.NÃO-INCIDÊNCIA. POSSE SEM ANIMUS DOMINI. AUSÊNCIA DO FATO GERADOR DOTRIBUTO (ARTS. 32 E 34, CTN).1. .
- com animus dominis
- Posse precária (direito pessoal)
- Zona Urbana Mínima - 32 do CTN
- JUSTIÇA DISTRIBUTIVA
- Despesa Geral -: Solidariedade
- Liberdade + Igualdade
- FEDERAIS (153); ESTADUAIS (155) E MUNICIPAIS (156)
- Outras espécies
- Imposto Residual ou não denominado
- Lei COMPLEMENTAR; não cumulativo, fato gerador diferente
- Imposto de Guerra
- Lei ordinária
- Imposto Residual ou não denominado
- Classificação
- Direto (eu declaro e pago) e Indireto (icms, IPI)
- Extrafiscal (coibir ou incentivar consumo - cirgarro) ou Fiscal
- Fato gerador: instantâneo (ITBI); Complexivo (IRPF); Continuados (IPTU)
- Pessoal (quem) Real (bem, essencialidade)
- Indenização = REPOSIÇÃO PATRIMONIAL
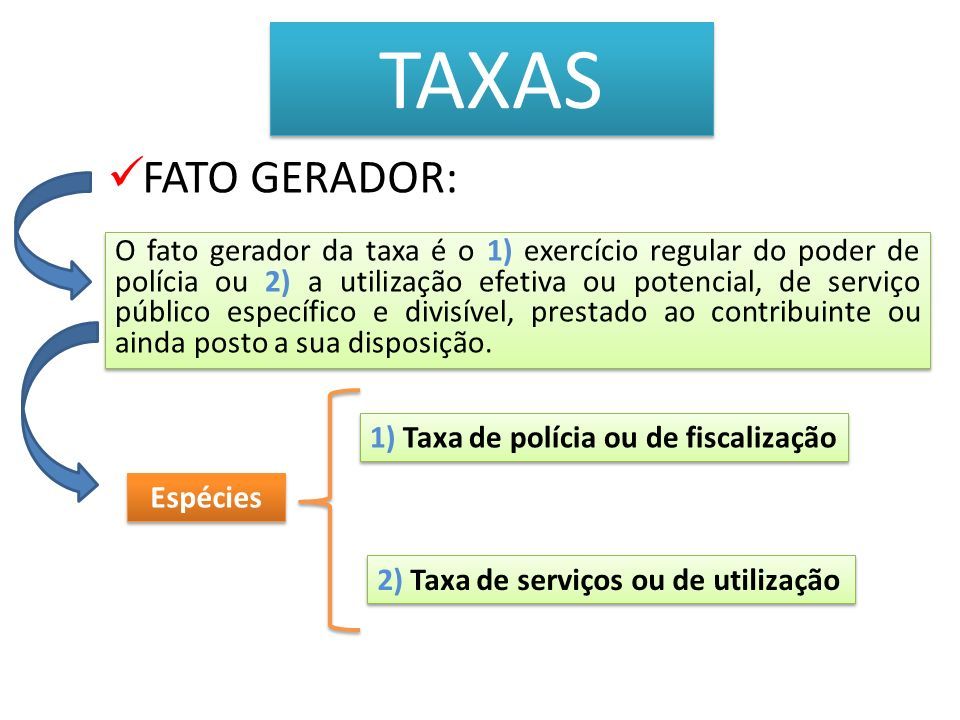
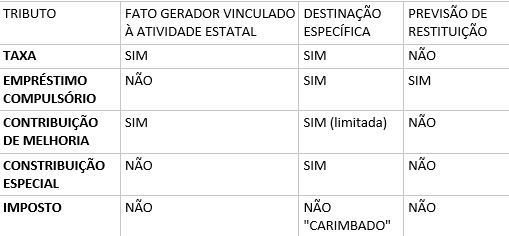
- Taxas
- Limite: custo da atividade estatal efetivo ou disponivel
- "A taxa não deve ter a mesma base de cálculo dos impostos"
- STV 25 = TODAS; uma base de calc. PODE
- P ex.: taxa de lixo pela metragem do imóvel
- STV 25 = TODAS; uma base de calc. PODE
- Atividade específica e divisível
- Identifica-se os usuários individualmente
- Taxa de iluminação pública = INCONSTITUCIONAL
- à disposição ou efeetiva
- Identifica-se os usuários individualmente
- Exercício Regular do Poder de Polícia
- Limita ou disciplina direitos regulando por interesse público (ordem, higiene...) em prol do bom estar da coletividade.
- P.ex; Habite-se para verificar condição de HABITABILIDADE
- Limita ou disciplina direitos regulando por interesse público (ordem, higiene...) em prol do bom estar da coletividade.
- Conceito: espécie tributária cobrada por qualquer ente público
- no âmbito de sua competência para cobrir os CUSTOS
- Do Serviço Público e no poder de POLíCIA
- Contribuinte: responsável pelo GASTO estatal
- DUPLA VINCULAÇÃO
- 1º = Fato gerador -> atividade estatal
- 2º = Destinação -> pagamento do CUSTO
- no âmbito de sua competência para cobrir os CUSTOS
- JUSTIÇA COMUTATIVA
- Natureza contraprestacional
- Contribuição de Melhoria
- Limite: valor global da obra e valor da valorização imobiliária
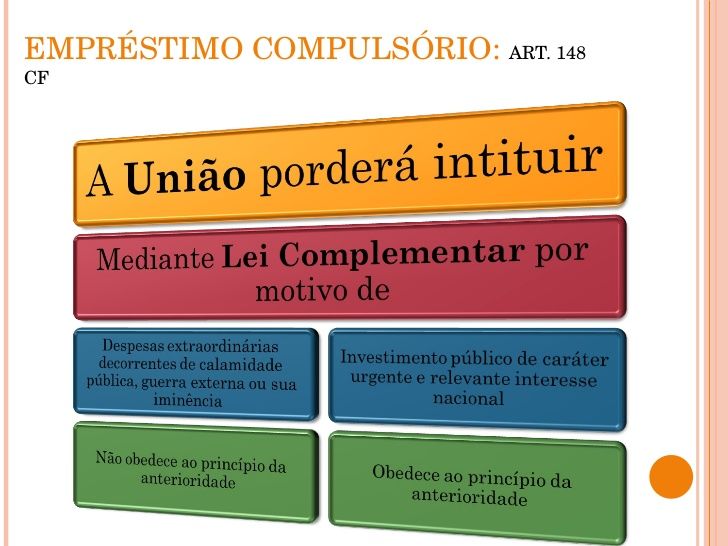
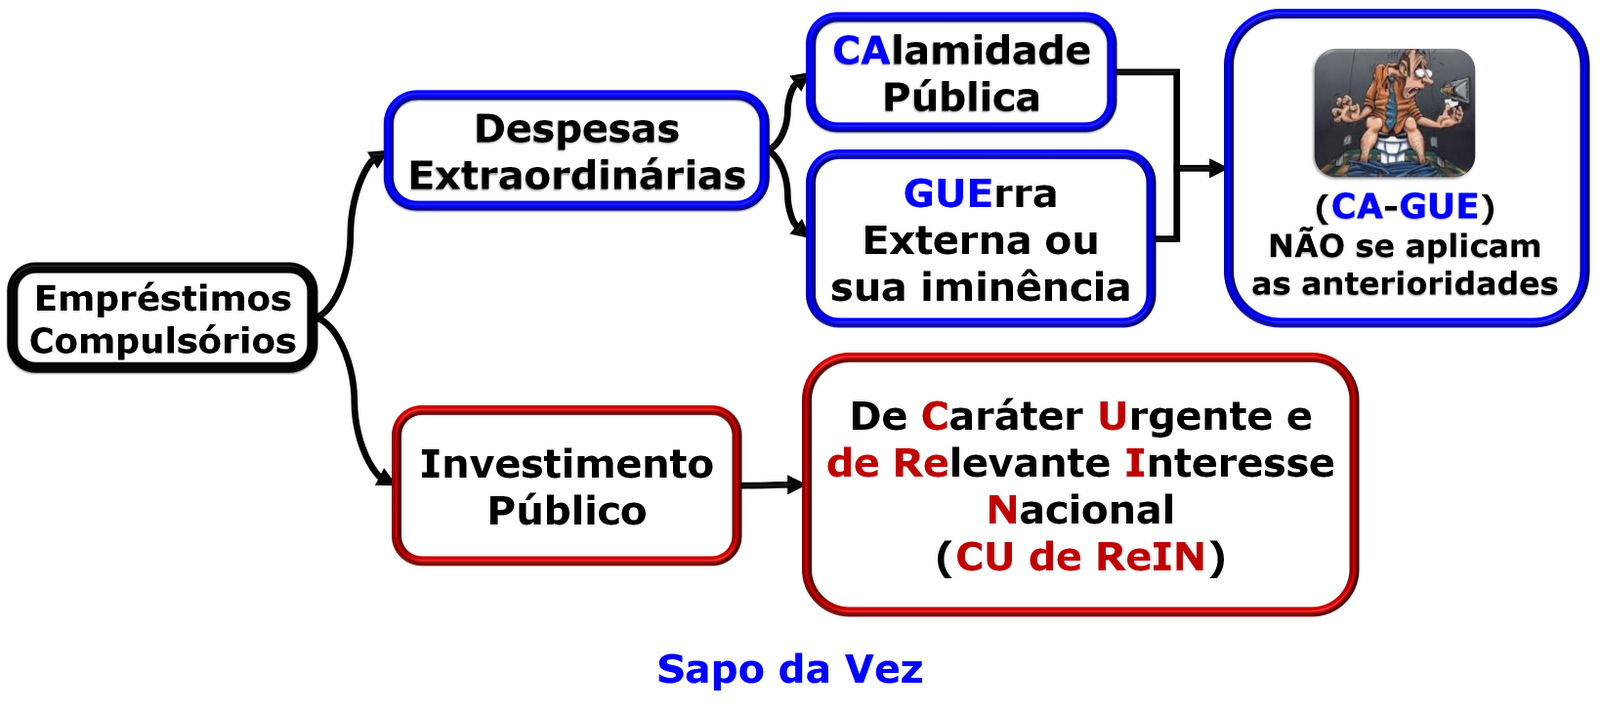
- Empréstimo Comulsório
- Por Lei Complementar Guerra ou Calamidade - Cobrar Direto
- Contribuições Especiais
- Contribuição Social (PIS/COFINS)
- Anterioridade de 90 dias
- Contribuição Categoria Profissional
- Anterioridade anual
- Contribuição de iluminação Pública
- Contribuição Social (PIS/COFINS)
Noção Tributária
- Histórica
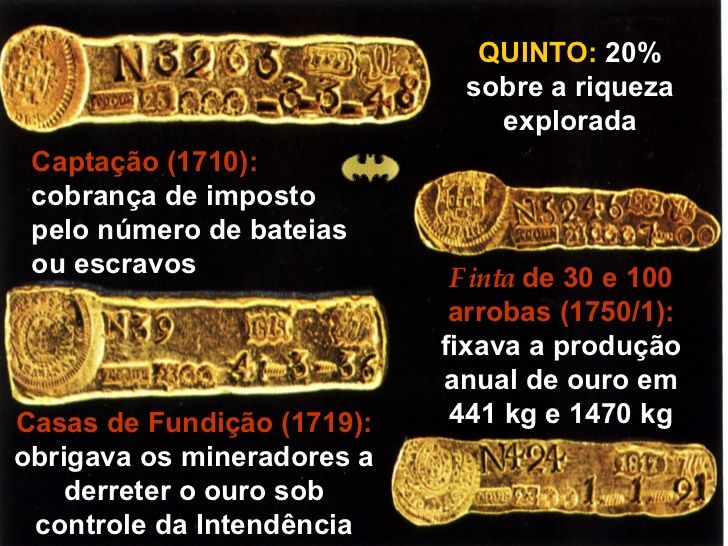
- Direito de Confisco; Direito de Pilhagem; de Saque; Escravudão
- Sujeito Passivo -> Perda da Liberdade; Subjugação de Um Povo
- Evolução: mantém integridade física e econômica
- Por uma contraprestação periódica
- RELAÇÃO DE PODER
- Por uma contraprestação periódica
- Evolução: mantém integridade física e econômica
- Modernamente
- Garantidor da Liberdade
- Recurso para manutenção da ordem social e civil
- Sob pena de voltar ao estado de natureza
- Hobbes; onde a vida era solitária, pobre, sórdida, brutal e curta
- Através da apropriação da riqueza particular
- Sob pena de voltar ao estado de natureza
- Estado: utilizar o monopólio da violência
- Coíbe abusos para permitir a vida plena em coletividade
- RELAÇÃO JURÍDICA
- Limitado pelas garantias (CF) aos contribuintes
- "O poder de tributar não pode chegar a desmedida do poder de DESTRUIR"
- john marshal - Juiz da Suprema Corte
- Vedação ao confisco vs Preservação do MÍNIMO EXISTENCIAL
- Princípio da proporcionalidade, da razoabilidade
- Bitributação = 2 entes tributando a mesma grande econômica
- Bins in Idem = múltipla tributação do mesmo fato gerador
- "O poder de tributar não pode chegar a desmedida do poder de DESTRUIR"
- Progressividade
- Generalidade = subjetivo = todos contribuintes
- Universalidade = TODA extensão da base de cálculo - não exclui rendimento esporádico
- Limitado pelas garantias (CF) aos contribuintes
- Recurso para manutenção da ordem social e civil
- Garantidor da Liberdade
- Regressividade
- arroz = pobre ou rico = alíquiota; atingem os menos abastados e ferem o mínimo existencial
- Seletividade
- técnica de tributação dos tributos indiretos; alíquota varia com a esssencialidade do bem
- Histórica
Natureza Tributária
- Súmula 545 STF- "Preços de serviços públicos e taxas não se confundem, porque estas, diferentemente daqueles, são compulsórias e tem sua cobrança condicionada a prévia autorização orçamentária, em relação a lei que as instituiu."
- Preço Público (Não Tributário)
- Não Compulsória; Caráter Privado; Receita Originária
- Prerrogativas + Limitações
- Taxa
- Compulsória; Caráter Público; Receita Derivada
- Princípio da anterioridade e prévia autorização orçamentária
- Pedágio
- REX 181475 - Art. 150,V da CF - Está na parte da CF sobre tributos. Conservação da estrada -> serviço público
- Compulsória; Caráter Público; Receita Derivada
- Taxa
- CONCEITO de TRIBUTO
- Art. 4º CTN - Não recepcionado totalmente
- Art. 4º A natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação, sendo irrelevantes para qualificá-la: I - a denominação e demais características formais adotadas pela lei; II - a destinação legal do produto da sua arrecadação. (Ps. a destinação faz sendo para contribuição especial e.compulsório)
- Destinação legal: contribuição especial
- Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada. (art. .3º)
- *Serviço militar e mesário não são pecuniárias
- No taxation without representation = princípio da legalidade estrita
- Direto: eu declaro e pago
- Indireto: ICMS; IPI - valor agregado
- Art. 4º CTN - Não recepcionado totalmente
Imagens e arquivos do mapa
Informações
- Descrição
- Baseada na Aula do Prof. Marcelo Azevedo (Juiz Federal 4º Região)
- Criado por
- Thiago Amério
- Visualizações
- 58
- Avaliação