
Mapa mental
Teoria da Contabilidade
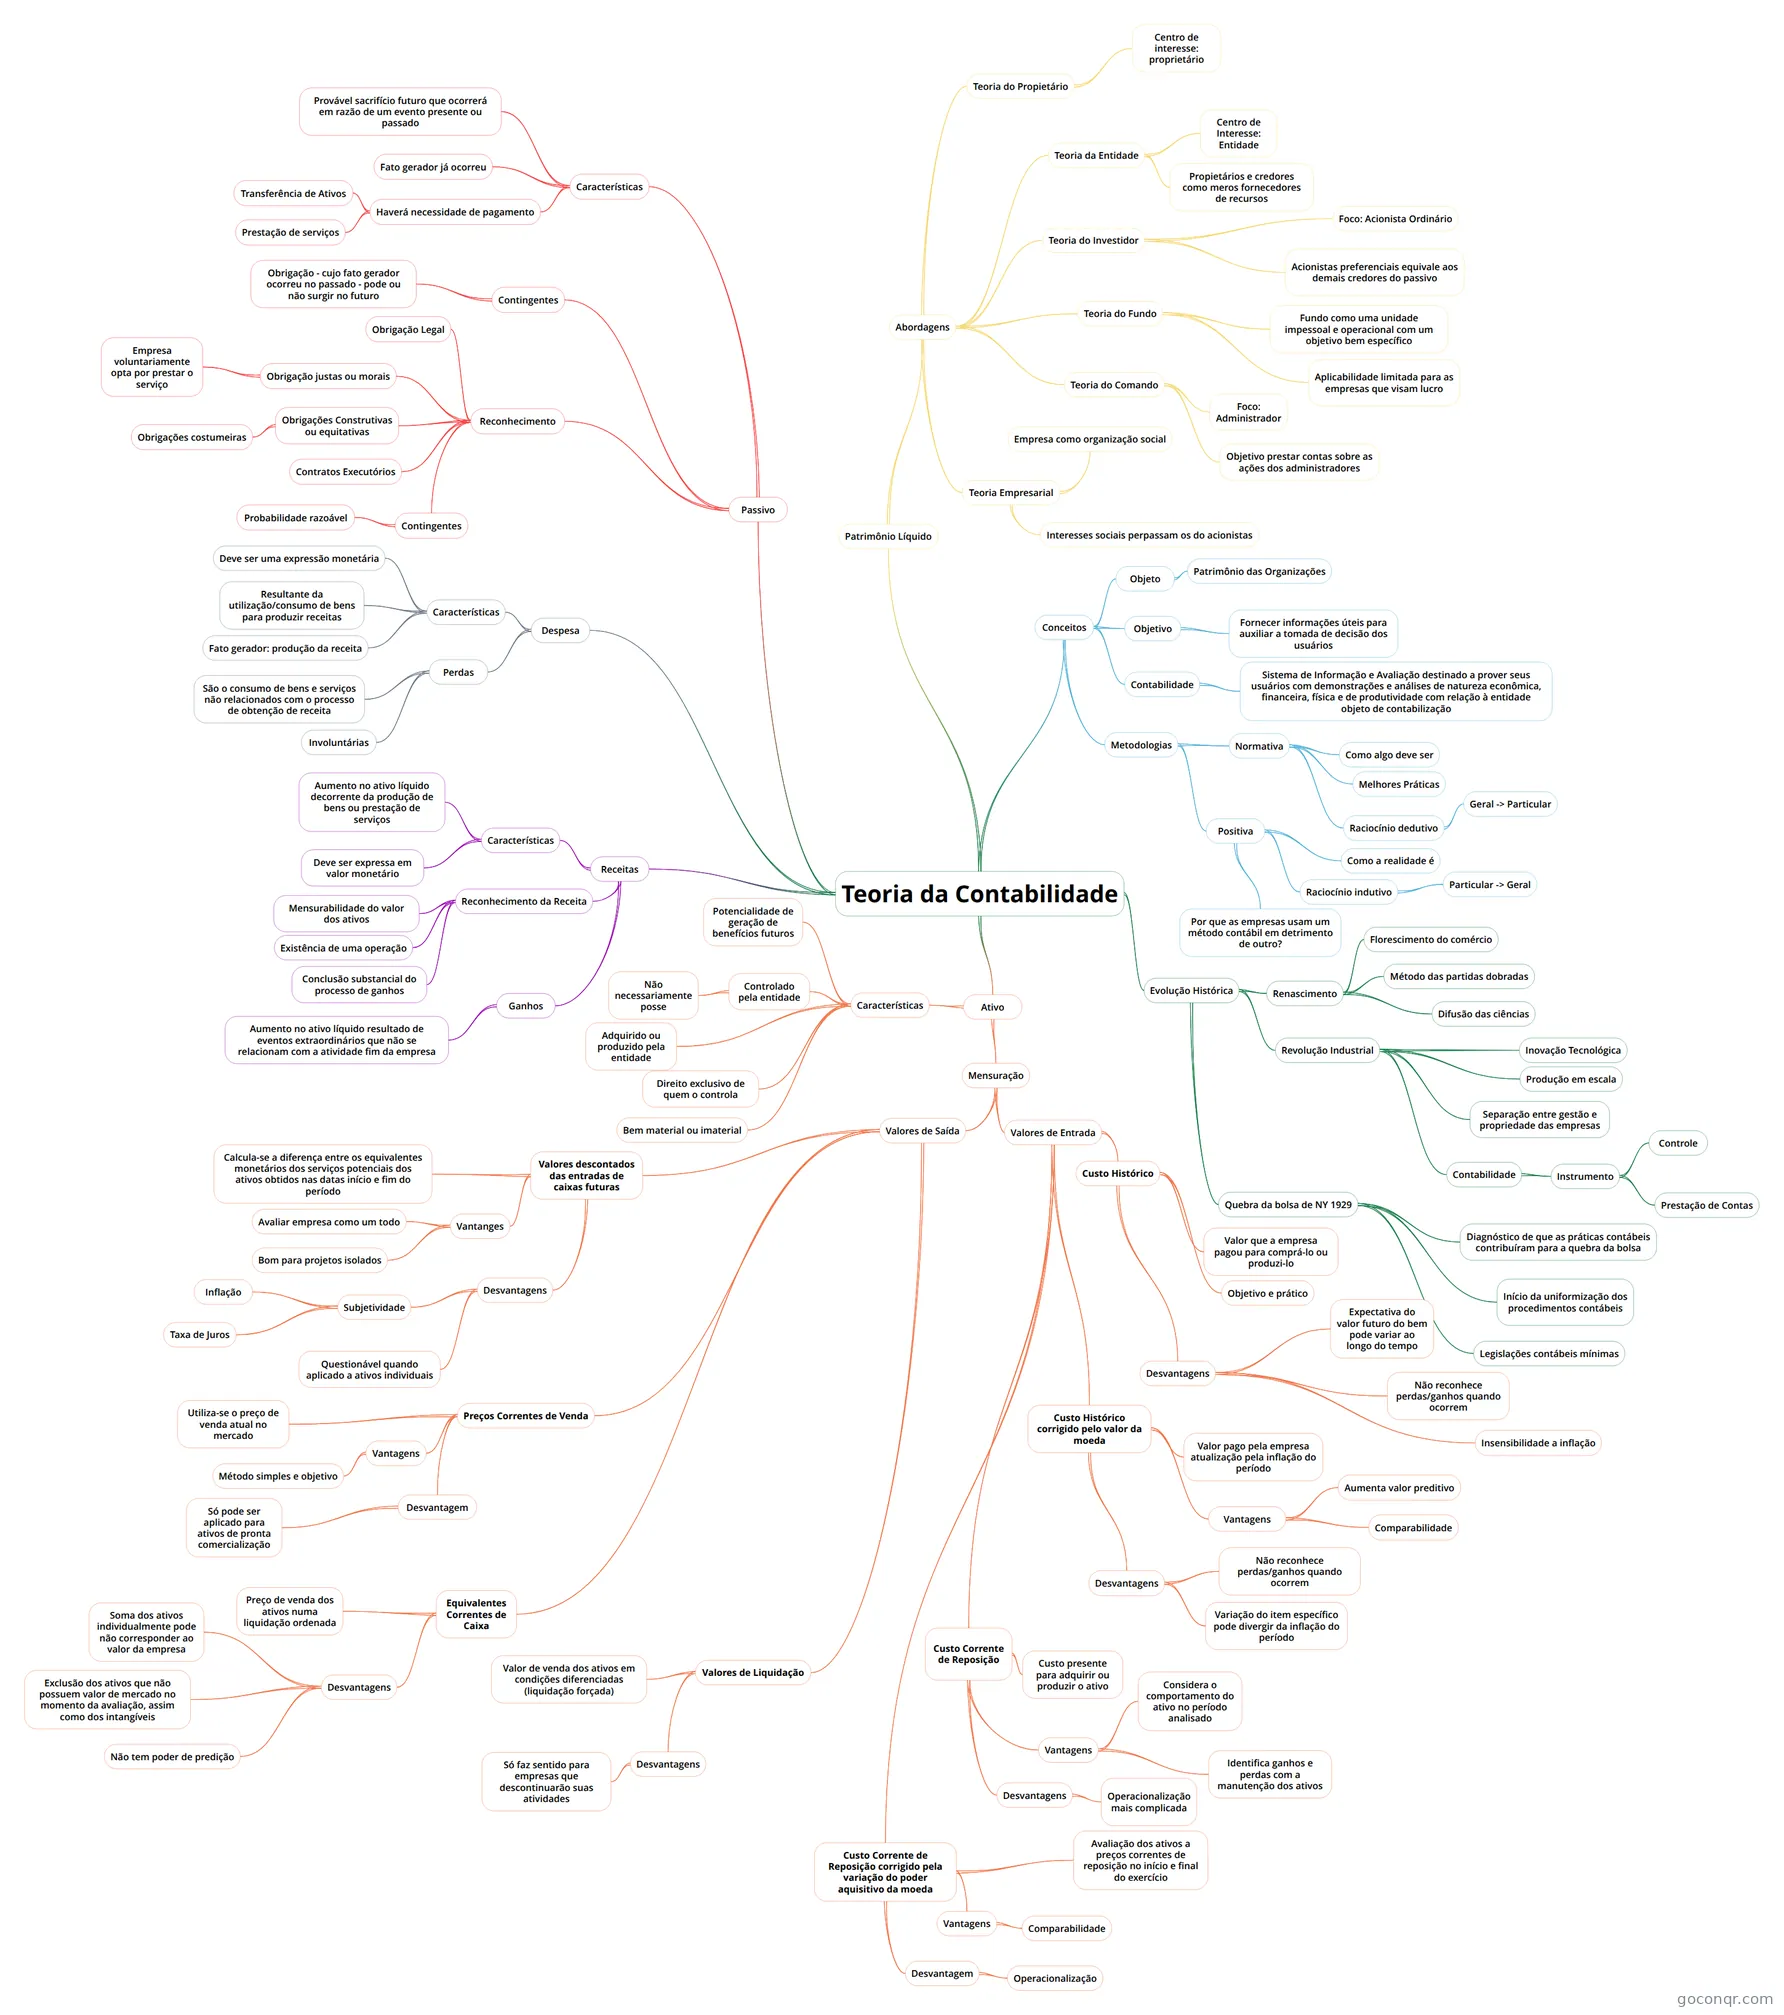
Mapa mental: Teoria da Contabilidade
Conteúdo do mapa
Teoria da Contabilidade
Conceitos
- Objetivo
- Fornecer informações úteis para auxiliar a tomada de decisão dos usuários
- Objeto
- Patrimônio das Organizações
- Contabilidade
- Sistema de Informação e Avaliação destinado a prover seus usuários com demonstrações e análises de natureza econômica, financeira, física e de produtividade com relação à entidade objeto de contabilização
- Metodologias
- Normativa
- Como algo deve ser
- Melhores Práticas
- Raciocínio dedutivo
- Geral -> Particular
- Positiva
- Como a realidade é
- Raciocínio indutivo
- Particular -> Geral
- Por que as empresas usam um método contábil em detrimento de outro?
- Normativa
- Objetivo
Evolução Histórica
- Renascimento
- Florescimento do comércio
- Método das partidas dobradas
- Difusão das ciências
- Revolução Industrial
- Inovação Tecnológica
- Produção em escala
- Separação entre gestão e propriedade das empresas
- Contabilidade
- Instrumento
- Controle
- Prestação de Contas
- Instrumento
- Quebra da bolsa de NY 1929
- Diagnóstico de que as práticas contábeis contribuíram para a quebra da bolsa
- Início da uniformização dos procedimentos contábeis
- Legislações contábeis mínimas
- Renascimento
Ativo
- Características
- Potencialidade de geração de benefícios futuros
- Controlado pela entidade
- Não necessariamente posse
- Adquirido ou produzido pela entidade
- Direito exclusivo de quem o controla
- Bem material ou imaterial
- Mensuração
- Valores de Entrada
- Custo Histórico
- Valor que a empresa pagou para comprá-lo ou produzi-lo
- Objetivo e prático
- Desvantagens
- Expectativa do valor futuro do bem pode variar ao longo do tempo
- Não reconhece perdas/ganhos quando ocorrem
- Insensibilidade a inflação
- Custo Histórico corrigido pelo valor da moeda
- Valor pago pela empresa atualização pela inflação do período
- Vantagens
- Aumenta valor preditivo
- Comparabilidade
- Desvantagens
- Não reconhece perdas/ganhos quando ocorrem
- Variação do item específico pode divergir da inflação do período
- Custo Corrente de Reposição
- Custo presente para adquirir ou produzir o ativo
- Vantagens
- Considera o comportamento do ativo no período analisado
- Identifica ganhos e perdas com a manutenção dos ativos
- Desvantagens
- Operacionalização mais complicada
- Custo Corrente de Reposição corrigido pela variação do poder aquisitivo da moeda
- Avaliação dos ativos a preços correntes de reposição no início e final do exercício
- Vantagens
- Comparabilidade
- Desvantagem
- Operacionalização
- Custo Histórico
- Valores de Saída
- Valores descontados das entradas de caixas futuras
- Calcula-se a diferença entre os equivalentes monetários dos serviços potenciais dos ativos obtidos nas datas início e fim do período
- Vantanges
- Avaliar empresa como um todo
- Bom para projetos isolados
- Desvantagens
- Subjetividade
- Inflação
- Taxa de Juros
- Questionável quando aplicado a ativos individuais
- Subjetividade
- Preços Correntes de Venda
- Utiliza-se o preço de venda atual no mercado
- Vantagens
- Método simples e objetivo
- Desvantagem
- Só pode ser aplicado para ativos de pronta comercialização
- Equivalentes Correntes de Caixa
- Preço de venda dos ativos numa liquidação ordenada
- Desvantagens
- Soma dos ativos individualmente pode não corresponder ao valor da empresa
- Exclusão dos ativos que não possuem valor de mercado no momento da avaliação, assim como dos intangíveis
- Não tem poder de predição
- Valores de Liquidação
- Valor de venda dos ativos em condições diferenciadas (liquidação forçada)
- Desvantagens
- Só faz sentido para empresas que descontinuarão suas atividades
- Valores descontados das entradas de caixas futuras
- Valores de Entrada
- Características
Receitas
- Características
- Aumento no ativo líquido decorrente da produção de bens ou prestação de serviços
- Deve ser expressa em valor monetário
- Reconhecimento da Receita
- Mensurabilidade do valor dos ativos
- Existência de uma operação
- Conclusão substancial do processo de ganhos
- Ganhos
- Aumento no ativo líquido resultado de eventos extraordinários que não se relacionam com a atividade fim da empresa
- Características
Despesa
- Características
- Deve ser uma expressão monetária
- Resultante da utilização/consumo de bens para produzir receitas
- Fato gerador: produção da receita
- Perdas
- São o consumo de bens e serviços não relacionados com o processo de obtenção de receita
- Involuntárias
- Características
Passivo
- Características
- Provável sacrifício futuro que ocorrerá em razão de um evento presente ou passado
- Fato gerador já ocorreu
- Haverá necessidade de pagamento
- Transferência de Ativos
- Prestação de serviços
- Contingentes
- Obrigação - cujo fato gerador ocorreu no passado - pode ou não surgir no futuro
- Reconhecimento
- Obrigação Legal
- Obrigação justas ou morais
- Empresa voluntariamente opta por prestar o serviço
- Obrigações Construtivas ou equitativas
- Obrigações costumeiras
- Contratos Executórios
- Contingentes
- Probabilidade razoável
- Características
Patrimônio Líquido
- Abordagens
- Teoria do Propietário
- Centro de interesse: proprietário
- Teoria da Entidade
- Centro de Interesse: Entidade
- Propietários e credores como meros fornecedores de recursos
- Teoria do Investidor
- Foco: Acionista Ordinário
- Acionistas preferenciais equivale aos demais credores do passivo
- Teoria do Fundo
- Fundo como uma unidade impessoal e operacional com um objetivo bem específico
- Aplicabilidade limitada para as empresas que visam lucro
- Teoria do Comando
- Foco: Administrador
- Objetivo prestar contas sobre as ações dos administradores
- Teoria Empresarial
- Empresa como organização social
- Interesses sociais perpassam os do acionistas
- Teoria do Propietário
- Abordagens
Informações
- Descrição
- Mapa Mental sobre Teoria da Contabilidade, criado por Cristina Queiroz em 24-09-2017.
- Criado por
- Cristina Queiroz
- Visualizações
- 11
- Avaliação