
Mapa mental
Contabilidade (Aula 0)

Conteúdo do mapa
Contabilidade (Aula 0)
Definição Formal de Contabilidade
- Contabilidade é a ciência que estuda as pratica e as funções de orientação, de controle e de registro dos atos e fatos de uma administração econômica (1º Congresso Brasileiro de Contabilidade/1924).
Objeto de Estudo
- Aziendas
- Patrimônio de uma pessoa que é gerido de maneira organizada.
- Aziendas Econômicas (objetivo de lucro)
- Aziendas Econômico-sociais (sobra destinada a outros fins)
- Aziendas Sociais (não possui fins lucrativos)
- Patrimônio
- Patrimônio é o conjunto de bens, direitos e obrigações de uma entidade.
- Ativos
- Bens
- Tudo aquilo que pode ser objeto de direito
- Tangíveis
- Caixa
- Terrenos
- Estoques
- Veículos
- Intangíveis
- Softwares
- Patentes
- Propriedade Intelectual
- Direitos
- Quantias que nossa entidade tem a receber
- Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que resultem futuros benefícios econômicos para a entidade.
- Teste de Recuperabilidade
- Bens
- Passivos
- Obrigações
- Valores que a minha empresa deve a terceiros
- Impostos a pagar
- Salários a pagar
- Empréstimos a pagar
- Passivo é uma obrigação presente da entidade, derivada de eventos já ocorridos, cuja liquidação se espera que resulte em saída de recursos capazes de gerar benefícios econômicos.
- Obrigações
- Patrimônio Líquido
- “Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos.”
- Capital Social
- Resultados da Empresa
- Lucros
- Prejuízos
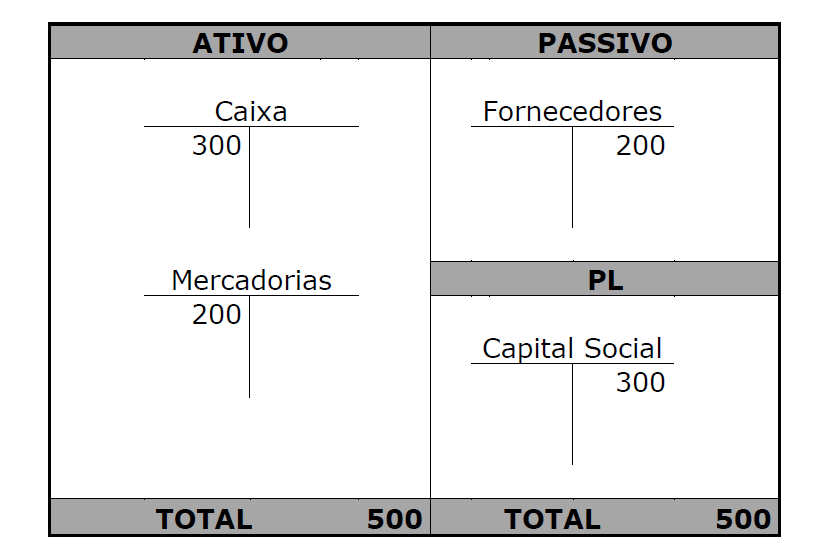
- Equação Fundamental do Patrimônio
- Balanço Patrimonial
- Situação Líquida
- Ativo > Passivo
- Situação Líquida > 0
- Ativo < Passivo
- Situação Líquida > 0
- Passivo a descoberto
- Ativo = Passivo
- Situação Líquida = 0
- Ativo = Situação Líquida
- Constituição da sociedade
- Ativo > Passivo
- Diferença entre capital e patrimônio
- Capital Próprio
- Patrimônio Líquido
- Capital Social
- Capital Social
- Capital Social a Integralizar
- Integralização minima de 10%
- É a conta do PL composta pelas ações subscritas na constituição da sociedade ou com o aumento de capital.
- Capital Social
- Patrimônio Líquido
- Capital de Terceiros
- Passivo circulante
- Passivo não circulante
- Capital Próprio
- Contas
- Local onde são realizados os registros contábeis
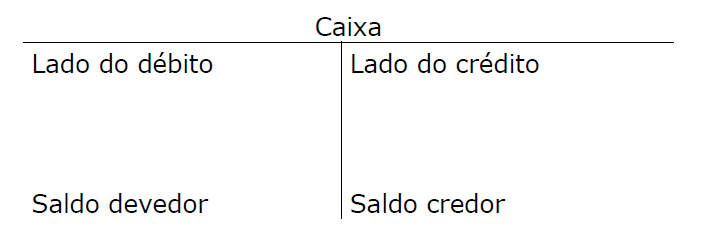
- Razonetes
- Apresenta cada um dos ítens contábeis
- Elementos Essenciais
- Nome da conta
- Valor debitado
- Valor creditado
- Saldo devedor ou credor
- Histórico do Lançamento
- Data do Lançamento
- Natureza da Conta
- Conta de Natureza Devedora
- Ativo (bens e direitos)
- Despesa
- Aumentam por Débito
- Conta de Natureza Credora
- Passivo (obrigações)
- Patrimônio Líquido
- Receitas
- Aumentam por Crédito
- Conta de Natureza Devedora
- Tipos de contas
- Contas patrimoniais
- Bens
- Direitos
- Obrigações
- Patrimônio Líquido
- Resultado
- Receitas
- Despesas
- Contas patrimoniais
- Teoria das Contas
- Teoria Personalista
- As contas são fictamente como pessoas
- Proprietários
- Patrimônio Liquido
- Receitas
- Despesas
- Correspondentes
- Direitos
- Obrigações
- Consignatários
- Caixa
- Veículos
- Terrenos
- Teoria Materialística
- Visão econômica
- Contas Integrais
- Ativo
- Passivo Exigível (Obrigações)
- Contas Diferenciais
- Patrimônio Liquido
- Receitas
- Despesas
- Teoria Patrimonialista
- Contas Patrimoniais
- Ativo
- Passivo
- Patrimônio Líquido
- Contas de Resultados
- Receitas
- Despesas
- Contas Patrimoniais
- Teoria Personalista
- Aziendas
Finalidade precípua de comunicação
- Prover os seus diversos usuários de informações sobre a situação patrimonial e financeira da entidade.
- Investidores
- Necessitam de informações para ajudá-los a decidir se devem comprar, manter ou vender investimentos.
- Credores
- Estes estão interessados em informações que lhes permitam determinar a capacidade da entidade em pagar seus empréstimos e os correspondentes juros no vencimento.
- Fornecedores
- Os fornecedores e outros credores estão interessados em informações que lhes permitam avaliar se as importâncias que lhes são devidas serão pagas nos respectivos vencimentos.
- Governo
- Os governos e suas agências estão interessados na destinação de recursos e, portanto, nas atividades das entidades.
- Administradores da Entidade
- Exigencias específicas de cada ente
- Não devem afetar a elaboração das demonstrações contábeis segundo os princípios gerais da contabilidade.
- Empregados
- Os empregados e seus representantes estão interessados em informações sobre a estabilidade e a lucratividade de seus empregadores.
- Clientes
- Os clientes têm interesse em informações sobre a continuidade operacional da entidade
Funções da Contabilidade
- Administrativa
- Econômica
Comitê de Pronunciamentos Contábeis?
- CPC tem como objetivo “o estudo, o preparo e a emissão de Pronunciamentos Técnicos sobre procedimentos de Contabilidade e a divulgação de informações dessa natureza, para permitir a emissão de normas pela entidade reguladora brasileira, visando à centralização e uniformização do seu processo de produção, levando sempre em conta a convergência da contabilidade brasileira aos padrões internacionais”.
- 1. Convergência internacional das normas contábeis
- 2. Centralização na emissão de normas dessa natureza
- 3. Representação e processo democráticos na produção dessas informações (produtores da informação contábil, auditor, usuário, intermediário, academia, governo).
Atos e Fatos Contábeis
- Atos Contábeis
- Os atos contábeis são acontecimentos que ocorrem na entidade e não provocam alterações do patrimônio
- LEI 6.404/76
- Art. 176. (...) § 4º As demonstrações serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessários para esclarecimento da situação patrimonial e dos resultados do exercício.
- Art. 176. (...) § 5o As notas explicativas devem: (Redação dada pela Lei nº 11.941, de 2009)
- I - Informações sobre base de preparação das demonstrações financeiras
- II – divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil
- III – fornecer informações adicionais
- IV - Indicar
- a) os principais critérios de avaliação dos elementos patrimoniais
- g) as opções de compra de ações outorgadas e exercidas no exercício
- h) os ajustes de exercícios anteriores
- i) os eventos subsequentes à data de encerramento do exercício que tenham, ou possam vir a ter, efeito relevante sobre a situação financeira
- b) os investimentos em outras sociedades
- c) o aumento de valor de elementos do ativo
- d) os ônus reais constituídos sobre elementos do ativo
- e) a taxa de juros
- f) o número, espécies e classes das ações do capital social
- Fatos Contábeis
- Os atos contábeis são acontecimentos que ocorrem na entidade que provocam alterações do patrimônio
- 1. Fatos Permutativos ou Qualitativos
- Os fatos permutativos configuram apenas trocas, permutas, entre bens do ativo e passivo exigível, sem que haja alteração no valor total do patrimônio líquido e contas de resultado.
- 1.1 - Permuta entre elementos do Ativo
- 1.2 - Permuta entre elementos do Passivo
- 1.3 - Permuta entre elementos do Ativo e Passivo
- 1.4 - Permuta entre elementos do Patrimônio Líquido
- 2. Fatos Modificativo ou Quantitativo
- Os fatos modificativos são aqueles que têm o condão de alterar, para mais ou para menos, o patrimônio líquido. A doutrina também os denomina como fatos quantitativos.
- 2.1 - Modificativo Aumentativo
- Aumento do ativo
- Diminuição do Passivo
- 2.2 - Modificativo Diminuitivo
- Aumento do passivo
- Redução do Ativo
- 3. Fatos Mistos
- 3.1 - Fato Misto Aumentativo
- 3.2. Fato Misto Diminuitivo
- Fato misto é o que envolve, ao mesmo tempo, um fato permutativo e um fato modificativo. Acarreta, portanto, alterações no ativo e PL, no passivo e no PL ou no ativo, passivo e PL.
- Insubsistências X Superverniências
- Insusbisistências
- Ativa
- As insubsistências ativas ou insubsistência do passivo são fatos que deixam de existir, gerando receitas para a empresa. O exemplo clássico aqui é o perdão de uma dívida.
- Passiva
- Por seu turno, as insubsistências passivas ou insubsistências do ativo são fatos que deixam de existir, qualquer que seja o motivo, causando uma diminuição do PL, pela geração de despesas. O exemplo aqui é a morte de um animal da entidade ou o perdão de uma dívida de determinado cliente.
- Ativa
- Superveniências
- Ativa
- As superveniências ativas são fatos inesperados que acontecem e aumentam o patrimônio da entidade, gerando receitas. Os exemplos clássicos são o nascimento de rebanho ou o recebimento de uma herança
- Passiva
- As superveniências passivas representam justamente o contrário. São fatos inesperados que diminuem a situação líquida patrimonial da empresa, como, por exemplo, um julgamento desfavorável em processo judicial ou perante determinado conselho de contribuintes de um fisco.
- Ativa
- Insusbisistências
- Atos Contábeis
Técnicas Contábeis
- Escrituração
- Art. 177. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e desta Lei (a própria 6.404) e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.
- Lançamento dos fatos contábeis - Registro das operações contábeis ocorridas na companhia. CFC 1.330/2011
- Em casos de legislação que preescreva método diferente - necessidade de criação de livros auxiliares
- O detalhamento dos registros contábeis é diretamente proporcional à complexidade das operações da entidade e dos requisitos de informação a ela aplicáveis
- Fomalidades
- a) idioma e em moeda corrente nacionais;
- b) em forma contábil;
- c) em ordem cronológica de dia, mês e ano;
- d) com ausência de espaços em branco, entrelinhas, borrões, rasuras ou emendas;
- e) com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
- Plano de Contas
- Contas
- Plano de contas: conjunto de todas as contas existentes dentro de uma entidade para uniformizar os registros contábeis.
- Método das Partidas Dobradas
- Esse método consiste em considerar que para todo e qualquer item que ingressa no patrimônio, há um lugar de onde ele é proveniente. Ou seja, não há geração espontânea de patrimônio, mas sim uma origem para todo elemento que se aplica no patrimônio
- Lançamentos
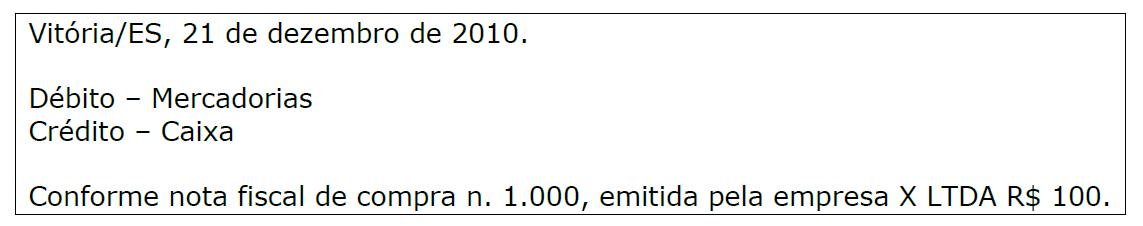
- Elementos Essenciais de um Lançamento
- 1) Local (pode ser suprimido, considerando-se feito no local do estabelecimento) e data
- 2) Conta debitada
- 3) Conta creditada
- 4) Histórico
- 5) Valor
- Fórmulas de Lançamento
- 1ª Fórmula (1:1)
- Uma conta a débito
- Uma conta a crédito
- 2ª Fórmula (1:N)
- Uma conta a débito
- Duas ou mais contas a crédito
- 3ª Fórmula (N:1)
- Duas ou mais contas a débito
- Uma conta a crédito
- 4ª Fórmula (N:N)
- Duas ou mais contas a débito
- Duas ou mais contas a crédito
- 1ª Fórmula (1:1)
- Retificação de Lançamento Contábil
- Estorno
- O estorno consiste em lançamento inverso àquele feito erroneamente, anulando-o totalmente.
- Transferência
- Lançamento de transferência é aquele que promove a regularização de conta indevidamente debitada ou creditada, por meio da transposição do registro para a conta adequada.
- Complementação
- Lançamento de complementação é aquele que vem posteriormente complementar, aumentando ou reduzindo o valor anteriormente registrado.
- Ressalva
- A ressalva, que ocorre quando, antes mesmo de encerrarmos o lançamento, percebemos a incorreção, corrigindo no próprio histórico.
- Estorno
- Elementos Essenciais de um Lançamento
- 1) A soma dos débitos é sempre igual à soma dos créditos.
- 2) Um ou mais débitos numa ou mais contas deve corresponder a um ou mais créditos de valor equivalente em uma ou mais contas.
- 3) O total do ativo será sempre igual á soma do passivo exigível com o patrimônio líquido.
- Livros Contábeis e Fiscais
- Livro Diário
- Art. 1.179. O empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar anualmente o balanço patrimonial e o de resultado econômico.
- Art. 1.180. Além dos demais livros exigidos por lei, é indispensável o diário, que pode ser substituído por fichas no caso de escrituração mecanizada ou eletrônica.
- Parágrafo único. A adoção de fichas não dispensa o uso de livro apropriado para o lançamento do balanço patrimonial e do de resultado econômico.
- O livro diário é um livro que contém o registro de todo e cada lançamento em ordem cronológica, fato que nos permite compreender a seqüência de acontecimentos ocorridos na empresa. Ele é obrigatório para a quase que totalidade dos empresários (ressalva-se o pequeno empresário previsto na LC 123/2006).
- Resolução 1.330, CFC:
- a) data do registro contábil, ou seja, a data em que o fato contábil ocorreu
- b) conta devedora;
- c) conta credora;
- d) histórico que represente a essência econômica da transação ou o código de histórico padronizado, neste caso baseado em tabela auxiliar inclusa em livro próprio;
- e) valor do registro contábil;
- f) informação que permita identificar, de forma unívoca, todos os registros que integram um mesmo lançamento contábil.
- Formalidades
- Extrínsecas
- Finalidade: Dificultar a adulteração
- Deve ser encadernado;
- As folhas devem ser numeradas
- Deve ser autenticado pela Junta Comercial do Estado (empresas mercantis) ou pelo Registro Civil de Pessoas Jurídicas (empresas civis)
- Deve haver termo de abertura e termo de encerramento
- Íntrinsecas
- Finalidade: resguardar a fidedignidade dos fatos ocorridos em relação aos fatos registrados
- Seguir uma ordem cronológica
- Não deve haver rasuras, borrões, sinais, linhas em branco, entrelinhas, folhas em branco, etc
- A escrituração deve ser feita em língua e moeda nacionais.
- Extrínsecas
- Obrigatório (Exigido pelo código civil)
- Principal (Registra todos os Fatos contábeis)
- Comum (Para todas as empresas)
- Cronológico (Fatos contábeis registrados em ordem cronológica)
- Livro Razão
- Facultativo
- Principal (registram todos os fatos)
- Sistemático (leva em conta principalmente a organização das informações)
- Segundo a legislação do IR, os contribuintes sujeitos à apuração do lucro real devem escriturar o livro razão.
- Balancete de Verificação
- O balancete de verificação é um demonstrativo de caráter auxiliar em que são relacionadas todas as contas, sejam ela patrimoniais ou de resultado. Através do balancete de verificação separamos as contas de saldo devedor das de saldo credor, em duas colunas.
- Livro Caixa
- Registra as entradas e saídas de numerário. Os registros devem ser efetuados em ordem cronológica e, por isso, pode ser utilizado como auxiliar do Livro Diário, devendo atender a todas as formalidades exigidas.
- Obrigatório para contribuintes que estejam no regime simplificado previsto na Lei Complementar 123/2006.
- Livro Registro de Inventário e Entrada e Saída de Mercadorias
- Registra os bens de consumo, as mercadorias, as matérias-primas e outros materiais que se achem estocados nas datas em que forem levantados os balanços.
- Livros obrigatórios para as Sociedades Anônimas
- I - o livro de Registro de Ações Nominativas.
- II - o livro de "Transferência de Ações Nominativas".
- III - o livro de "Registro de Partes Beneficiárias Nominativas" e o de "Transferência de Partes Beneficiárias Nominativas".
- IV - o livro de Atas das Assembléias Gerais.
- V - o livro de Presença dos Acionistas.
- VI - os livros de Atas das Reuniões do Conselho de Administração, se houver, e de Atas das Reuniões de Diretoria.
- VII - o livro de Atas e Pareceres do Conselho Fiscal.
- Livro Diário
- Elaboração de Demonstração Contábeis
- Compilação dos fatos contábeis durante o exercício social
- Art. 175. O exercício social terá duração de 1 (um) ano e a data do término será fixada no estatuto. Parágrafo único. Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.
- Art. 176. Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício
- I - balanço patrimonial
- II - demonstração dos lucros ou prejuízos acumulados
- III - demonstração do resultado do exercício
- IV – demonstração dos fluxos de caixa
- V – se companhia aberta, demonstração do valor adicionado.
- Pronunciamento do CPC 26 - Apresentação das Demonstrações Contábeis
- Conjunto completo de demonstrações contábeis
- (a) balanço patrimonial ao final do período
- (b1) demonstração do resultado do período;
- (b2) demonstração do resultado abrangente do período;
- (c) demonstração das mutações do patrimônio líquido do período;
- (d) demonstração dos fluxos de caixa do período;
- (e) notas explicativas, compreendendo um resumo das políticas contábeis significativas e outras informações elucidativas;
- Notas Explicativa:
- (a) apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas contábeis específicas utilizadas, de acordo com os itens 117 a 124;
- (b) divulgar a informação requerida pelos Pronunciamentos Técnicos, Orientações e Interpretações do CPC que não tenha sido apresentada nas demonstrações contábeis; e
- (c) prover informação adicional que não tenha sido apresentada nas demonstrações contábeis, mas que seja relevante para sua compreensão.
- Notas Explicativa:
- (ea) informações comparativas com o período anterior, conforme especificado nos itens 38 e 38A; (Incluída pela Revisão CPC 03)
- Conjunto completo de demonstrações contábeis
- Compilação dos fatos contábeis durante o exercício social
- Auditoria
- Uma vez elaborada as demonstrações contábeis, elas precisam passar pela verificação sobre se a escrituração está escorreita nos termos do que prescrevem as normas e princípios contábeis. Esse processo é chamado de auditoria.
- Art. 176: § 3o As demonstrações financeiras das companhias abertas observarão, ainda, as normas expedidas pela Comissão de Valores Mobiliários e serão obrigatoriamente submetidas a auditoria por auditores independentes nela registrados.
- Análise das Demonstrações Contábeis
- Escrituração
Imagens e arquivos do mapa

Informações
- Descrição
- Contabilidade Mapa Mental sobre Contabilidade (Aula 0), criado por Davi Ferreira em 17-12-2017.
- Criado por
- Davi Ferreira
- Visualizações
- 1
- Avaliação