
Mapa mental
Que se registra como caja general
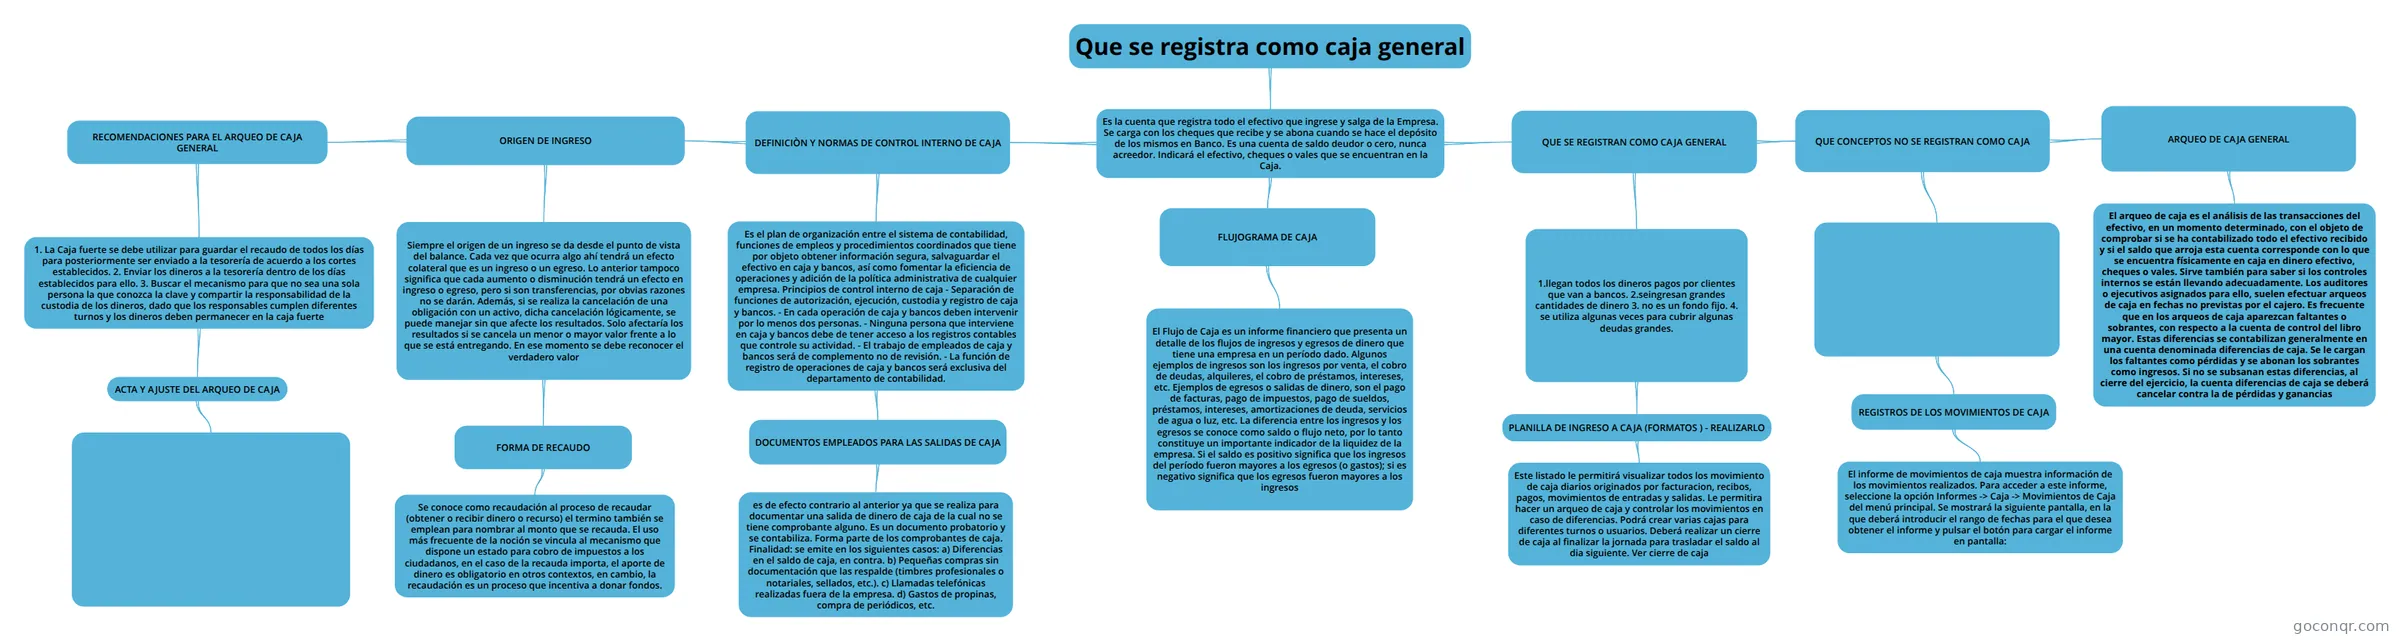
Mapa mental: Caja general: Definición y control interno
Conteúdo do mapa
Que se registra como caja general
Es la cuenta que registra todo el efectivo que ingrese y salga de la Empresa. Se carga con los cheques que recibe y se abona cuando se hace el depósito de los mismos en Banco. Es una cuenta de saldo deudor o cero, nunca acreedor. Indicará el efectivo, cheques o vales que se encuentran en la Caja.
- QUE SE REGISTRAN COMO CAJA GENERAL
- QUE CONCEPTOS NO SE REGISTRAN COMO CAJA
- REGISTROS DE LOS MOVIMIENTOS DE CAJA
- El informe de movimientos de caja muestra información de los movimientos realizados. Para acceder a este informe, seleccione la opción Informes -> Caja -> Movimientos de Caja del menú principal. Se mostrará la siguiente pantalla, en la que deberá introducir el rango de fechas para el que desea obtener el informe y pulsar el botón para cargar el informe en pantalla:
- REGISTROS DE LOS MOVIMIENTOS DE CAJA
- ARQUEO DE CAJA GENERAL
- El arqueo de caja es el análisis de las transacciones del efectivo, en un momento determinado, con el objeto de comprobar si se ha contabilizado todo el efectivo recibido y si el saldo que arroja esta cuenta corresponde con lo que se encuentra físicamente en caja en dinero efectivo, cheques o vales. Sirve también para saber si los controles internos se están llevando adecuadamente. Los auditores o ejecutivos asignados para ello, suelen efectuar arqueos de caja en fechas no previstas por el cajero. Es frecuente que en los arqueos de caja aparezcan faltantes o sobrantes, con respecto a la cuenta de control del libro mayor. Estas diferencias se contabilizan generalmente en una cuenta denominada diferencias de caja. Se le cargan los faltantes como pérdidas y se abonan los sobrantes como ingresos. Si no se subsanan estas diferencias, al cierre del ejercicio, la cuenta diferencias de caja se deberá cancelar contra la de pérdidas y ganancias
- 1.llegan todos los dineros pagos por clientes que van a bancos. 2.seingresan grandes cantidades de dinero 3. no es un fondo fijo. 4. se utiliza algunas veces para cubrir algunas deudas grandes.
- PLANILLA DE INGRESO A CAJA (FORMATOS ) - REALIZARLO
- Este listado le permitirá visualizar todos los movimiento de caja diarios originados por facturacion, recibos, pagos, movimientos de entradas y salidas. Le permitira hacer un arqueo de caja y controlar los movimientos en caso de diferencias. Podrá crear varias cajas para diferentes turnos o usuarios. Deberá realizar un cierre de caja al finalizar la jornada para trasladar el saldo al dia siguiente. Ver cierre de caja
- PLANILLA DE INGRESO A CAJA (FORMATOS ) - REALIZARLO
- QUE CONCEPTOS NO SE REGISTRAN COMO CAJA
- DEFINICIÒN Y NORMAS DE CONTROL INTERNO DE CAJA
- Es el plan de organización entre el sistema de contabilidad, funciones de empleos y procedimientos coordinados que tiene por objeto obtener información segura, salvaguardar el efectivo en caja y bancos, así como fomentar la eficiencia de operaciones y adición de la política administrativa de cualquier empresa. Principios de control interno de caja - Separación de funciones de autorización, ejecución, custodia y registro de caja y bancos. - En cada operación de caja y bancos deben intervenir por lo menos dos personas. - Ninguna persona que interviene en caja y bancos debe de tener acceso a los registros contables que controle su actividad. - El trabajo de empleados de caja y bancos será de complemento no de revisión. - La función de registro de operaciones de caja y bancos será exclusiva del departamento de contabilidad.
- DOCUMENTOS EMPLEADOS PARA LAS SALIDAS DE CAJA
- es de efecto contrario al anterior ya que se realiza para documentar una salida de dinero de caja de la cual no se tiene comprobante alguno. Es un documento probatorio y se contabiliza. Forma parte de los comprobantes de caja. Finalidad: se emite en los siguientes casos: a) Diferencias en el saldo de caja, en contra. b) Pequeñas compras sin documentación que las respalde (timbres profesionales o notariales, sellados, etc.). c) Llamadas telefónicas realizadas fuera de la empresa. d) Gastos de propinas, compra de periódicos, etc.
- DOCUMENTOS EMPLEADOS PARA LAS SALIDAS DE CAJA
- ORIGEN DE INGRESO
- Siempre el origen de un ingreso se da desde el punto de vista del balance. Cada vez que ocurra algo ahí tendrá un efecto colateral que es un ingreso o un egreso. Lo anterior tampoco significa que cada aumento o disminución tendrá un efecto en ingreso o egreso, pero si son transferencias, por obvias razones no se darán. Además, si se realiza la cancelación de una obligación con un activo, dicha cancelación lógicamente, se puede manejar sin que afecte los resultados. Solo afectaría los resultados si se cancela un menor o mayor valor frente a lo que se está entregando. En ese momento se debe reconocer el verdadero valor
- FORMA DE RECAUDO
- Se conoce como recaudación al proceso de recaudar (obtener o recibir dinero o recurso) el termino también se emplean para nombrar al monto que se recauda. El uso más frecuente de la noción se vincula al mecanismo que dispone un estado para cobro de impuestos a los ciudadanos, en el caso de la recauda importa, el aporte de dinero es obligatorio en otros contextos, en cambio, la recaudación es un proceso que incentiva a donar fondos.
- FORMA DE RECAUDO
- RECOMENDACIONES PARA EL ARQUEO DE CAJA GENERAL
- 1. La Caja fuerte se debe utilizar para guardar el recaudo de todos los días para posteriormente ser enviado a la tesorería de acuerdo a los cortes establecidos. 2. Enviar los dineros a la tesorería dentro de los días establecidos para ello. 3. Buscar el mecanismo para que no sea una sola persona la que conozca la clave y compartir la responsabilidad de la custodia de los dineros, dado que los responsables cumplen diferentes turnos y los dineros deben permanecer en la caja fuerte
- ACTA Y AJUSTE DEL ARQUEO DE CAJA
- ACTA Y AJUSTE DEL ARQUEO DE CAJA
- 1. La Caja fuerte se debe utilizar para guardar el recaudo de todos los días para posteriormente ser enviado a la tesorería de acuerdo a los cortes establecidos. 2. Enviar los dineros a la tesorería dentro de los días establecidos para ello. 3. Buscar el mecanismo para que no sea una sola persona la que conozca la clave y compartir la responsabilidad de la custodia de los dineros, dado que los responsables cumplen diferentes turnos y los dineros deben permanecer en la caja fuerte
- Siempre el origen de un ingreso se da desde el punto de vista del balance. Cada vez que ocurra algo ahí tendrá un efecto colateral que es un ingreso o un egreso. Lo anterior tampoco significa que cada aumento o disminución tendrá un efecto en ingreso o egreso, pero si son transferencias, por obvias razones no se darán. Además, si se realiza la cancelación de una obligación con un activo, dicha cancelación lógicamente, se puede manejar sin que afecte los resultados. Solo afectaría los resultados si se cancela un menor o mayor valor frente a lo que se está entregando. En ese momento se debe reconocer el verdadero valor
- Es el plan de organización entre el sistema de contabilidad, funciones de empleos y procedimientos coordinados que tiene por objeto obtener información segura, salvaguardar el efectivo en caja y bancos, así como fomentar la eficiencia de operaciones y adición de la política administrativa de cualquier empresa. Principios de control interno de caja - Separación de funciones de autorización, ejecución, custodia y registro de caja y bancos. - En cada operación de caja y bancos deben intervenir por lo menos dos personas. - Ninguna persona que interviene en caja y bancos debe de tener acceso a los registros contables que controle su actividad. - El trabajo de empleados de caja y bancos será de complemento no de revisión. - La función de registro de operaciones de caja y bancos será exclusiva del departamento de contabilidad.
- FLUJOGRAMA DE CAJA
- El Flujo de Caja es un informe financiero que presenta un detalle de los flujos de ingresos y egresos de dinero que tiene una empresa en un período dado. Algunos ejemplos de ingresos son los ingresos por venta, el cobro de deudas, alquileres, el cobro de préstamos, intereses, etc. Ejemplos de egresos o salidas de dinero, son el pago de facturas, pago de impuestos, pago de sueldos, préstamos, intereses, amortizaciones de deuda, servicios de agua o luz, etc. La diferencia entre los ingresos y los egresos se conoce como saldo o flujo neto, por lo tanto constituye un importante indicador de la liquidez de la empresa. Si el saldo es positivo significa que los ingresos del período fueron mayores a los egresos (o gastos); si es negativo significa que los egresos fueron mayores a los ingresos
- QUE SE REGISTRAN COMO CAJA GENERAL
Informações
- Descrição
- Mapa Mental sobre Que se registra como caja general, criado por MAIRA ALEXANDRA GUTIERREZ ALEY em 08-03-2018.
- Criado por
- MAIRA ALEXANDRA GUTIERREZ ALEY
- Visualizações
- 1
- Avaliação
Mais sobre Efectivo, caja y bancos