
Mapa mental
Unidades dañadas, Unidades defectuosas, Material de desecho y Material de desperdicio
Conteúdo do mapa
Unidades dañadas, Unidades defectuosas, Material de desecho y Material de desperdicio
Son
- Unidades dañadas y deterioradas
- Se conforma por
- Unidades que no cumplen con los estándares de producción y que se venden por su valor residual o se descartan. Estas unidades se sacan de la producción y no se realiza trabajo adicional de ellas.
- Ejemplos:
- Cristalería y Cerámica acabada con distorsiones en la forma
- Métodos para su tratamiento contable
- Deterioro del primer departamento
- Teoría de la Negligencia
- - Las unidades dañadas se consideran como si nunca hubieran sido puestas en producción, independientemente de la cantidad de trabajo realizada en estas.
- - Puesto que las unidades dañadas se ignoran en el cálculo de las unidades equivalentes, los costos del período se dividen entre menos unidades equivalentes, lo que incrementa el costo unitario equivalente.
- - El costo del daño o deterioro (normal y anormal), es auténticamente absorbido por las unidades buenas , es decir que no se le dá tratamiento contable separado
- Ventaja
- facilidad
- Desventaja
- No puede diferenciarse entre el deterioro normal y el anormal
- Deterioros
- Normal
- Es
- El deterioro que se genera a pesar de los métodos de producción eficientes; sus costos se consideran inevitables cuando se producen unidades buenas y son, por tanto , tratadas como un costo del producto,
- No hay asiento contable, se absorbe su costo en las unidades buenas. Es decir forma parte del costo del producto.
- El deterioro que se genera a pesar de los métodos de producción eficientes; sus costos se consideran inevitables cuando se producen unidades buenas y son, por tanto , tratadas como un costo del producto,
- Es
- Anormal
- Es
- El deterioro en exceso de lo que se considera Normal, para determinado proceso de producción.
- Esté es un deterioro que no se prevé y por eso generalmente no se considera parte del costo de producción
- El deterioro en exceso de lo que se considera Normal, para determinado proceso de producción.
- Es
- Normal
- Deterioro como un elemento de costo separado
- Controla
- -Por separado el costo del producto dañado o deteriorado
- - Facilita
- El control del deterioro normal y anormal
- Este método
- Las unidades dañadas se incluyen en el cálculo de la producción equivalente hasta el punto donde estos se eliminan de la producción.
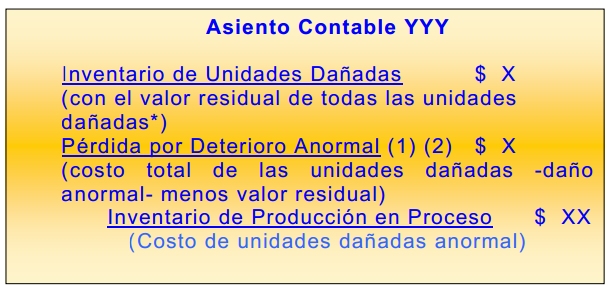
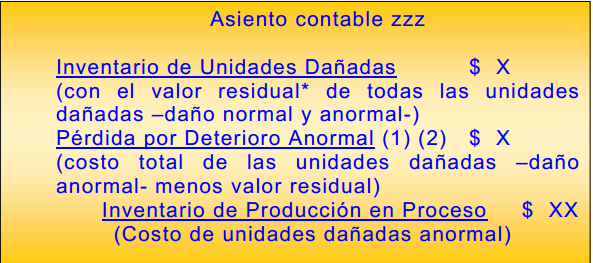
- Asiento contable para registrar el deterioro anormal
- Las unidades dañadas se incluyen en el cálculo de la producción equivalente hasta el punto donde estos se eliminan de la producción.
- Controla
- Teoría de la Negligencia
- Deterioro después del primer departamento
- Teoría de la Negligencia
- Se utilizan los dos métodos anteriores para su tratamiento contable.
- Deterioro como elemento del costo separado
- Los costos transferidos de las unidades dañadas del o departamentos se consideran parte del costo total por deterioro, además del costo por deterioro incurrido en el departamento que se costea.
- El asiento contable para registrar el deterioro anormal en el punto donde esta se elimina de la producción es:
- Teoría de la Negligencia
- Deterioro del primer departamento
- Ejemplos:
- Unidades que no cumplen con los estándares de producción y que se venden por su valor residual o se descartan. Estas unidades se sacan de la producción y no se realiza trabajo adicional de ellas.
- Se conforma por
- Unidades Defectuosas o Averiadas
- Se conforma por
- Unidades que no cumplen con los estándares de producción y que deben procesarse adicionalmente, para poder venderlas como unidades buenas o como unidades defectuosas
- Ejemplo:
- Ropa y muebles que no fueron elaborados de a cuerdo con las especificaciones técnicas.
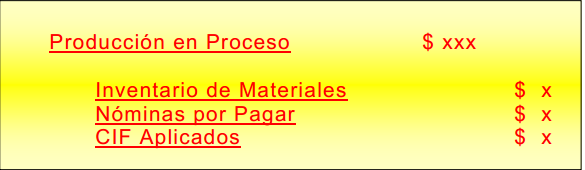
- Puesto que las unidades no se sacan de la producción las cantidades no se afectan por las unidades defectuosas; pero si el de los costos por asignar, puesto que puede incurrirse en nuevos costos de Materia prima directa, Mano de obra directa y Costo Indirecto de Fabricación o solo costos de conversión.
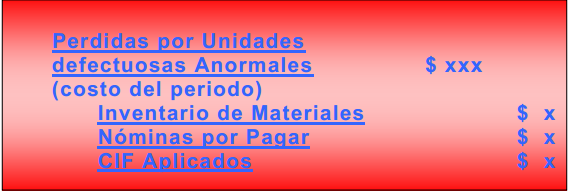
- Los costos de trabajo de reelaboración, pueden considerarse como un costo de producto, si las unidades de defectuosas se consideran "normales" o costos del periodo si las unidades defectuosas se consideran "anormales"
- La contabilización del proceso de unidades defectuosas
- Unidades con defecto "NORMAL"
- Unidades con defecto "ANORMAL"
- Unidades con defecto "NORMAL"
- La contabilización del proceso de unidades defectuosas
- Ejemplo:
- Unidades que no cumplen con los estándares de producción y que deben procesarse adicionalmente, para poder venderlas como unidades buenas o como unidades defectuosas
- Se conforma por
- Material de Desecho
- Lo componen
- Materias primas que quedan del proceso de producción: éstas no pueden volver a emplearse en la producción para el mismo propósito; pero es posible utilizarse para un proceso de producción o propósitos diferentes o venderse a terceras personas por un valor nominal.
- Ejemplo:
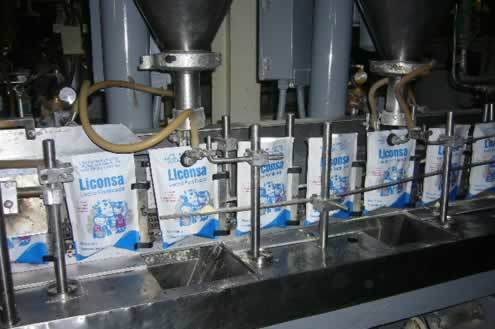
- Leche en polvo
- Se puede contabilizar de dos maneras
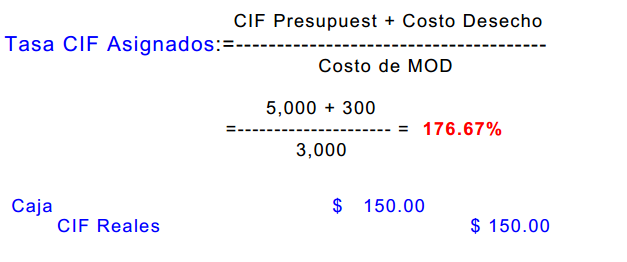
- Estimación de desecho al establecer la tasa de aplicación del CIF
- Si el valor del desecho se considera en el momento de establecer la tasa de aplicación de los costos indirectos de fabricación, la venta del material de desecho reducirá la cuenta del control de los CIF Reales.
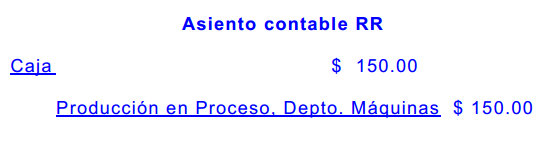
- Cuando no se considera perdida por material de desecho al establecer las tasas de aplicación del CIF
- Al no estimar una perdida en material de desecho al establecer una tasa de aplicación de los CIF, las ventas del material de desecho se acreditarán a la cuenta de Producción en proceso por departamento o proceso.
- Estimación de desecho al establecer la tasa de aplicación del CIF
- Ejemplo:
- Materias primas que quedan del proceso de producción: éstas no pueden volver a emplearse en la producción para el mismo propósito; pero es posible utilizarse para un proceso de producción o propósitos diferentes o venderse a terceras personas por un valor nominal.
- Lo componen
- Material de Desperdicio
- se conforma
- Por aquellas partes de las materias primas que quedan después de la producción y que no tiene uso adicional ni valor de renta
- Ejemplos:
- Sobrantes después de aplicar moldes y plantillas en las industrial de telas y empaque plegadizo.
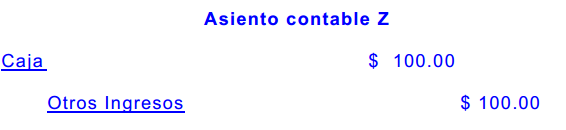
- El costo de este material no se contabiliza , es decir que por lo general es in-inventariable , es insignificante en comparación con el costo total y no tiene valor o no es económicamente factible su medición.
- Las ventas de este material son considerados como otros ingresos y por lo tanto su contabilización es está;
- Ejemplos:
- Por aquellas partes de las materias primas que quedan después de la producción y que no tiene uso adicional ni valor de renta
- se conforma
- Unidades dañadas y deterioradas
Imagens e arquivos do mapa
Informações
- Descrição
- Mapa Mental sobre Unidades dañadas, Unidades defectuosas, Material de desecho y Material de desperdicio, criado por maribelmillanm em 21-10-2014.
- Criado por
- maribelmillanm
- Visualizações
- 284
- Avaliação