
Mapa mental
Capitulo 5-Orientaciones
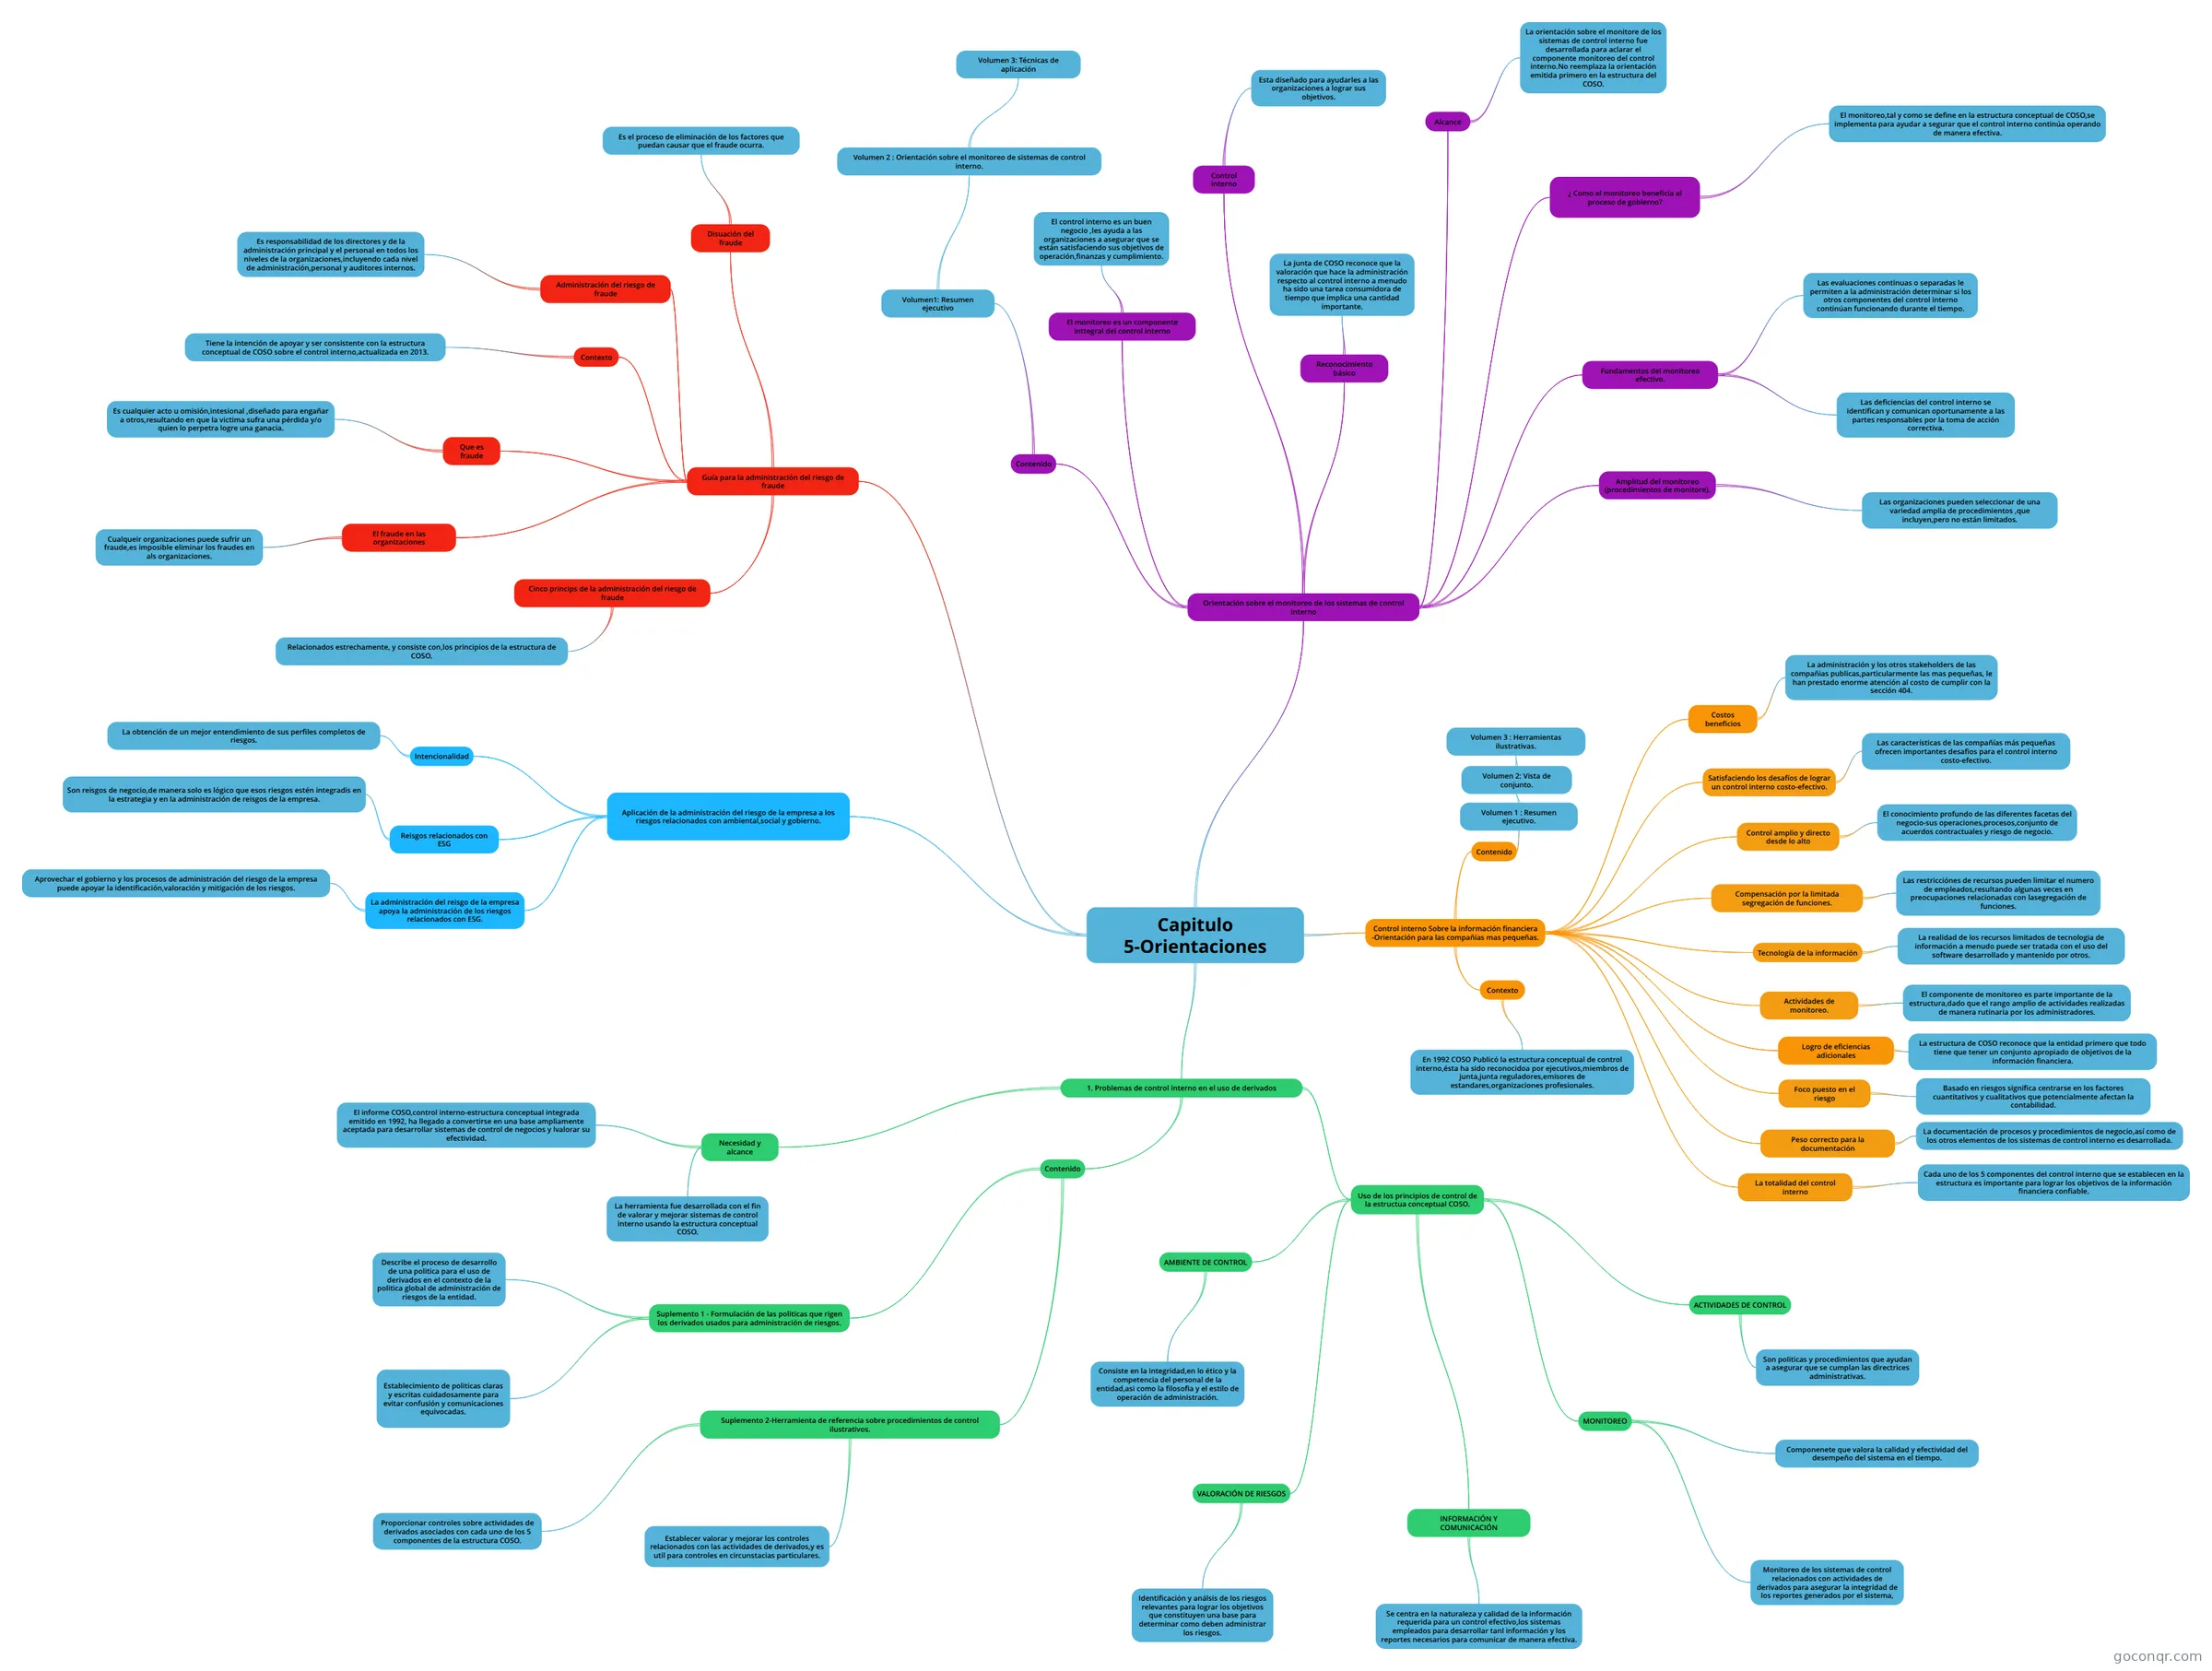
Mapa mental: Capítulo 5 orientaciones
Conteúdo do mapa
Capitulo 5-Orientaciones
1. Problemas de control interno en el uso de derivados
- Necesidad y alcance
- El informe COSO,control interno-estructura conceptual integrada emitido en 1992, ha llegado a convertirse en una base ampliamente aceptada para desarrollar sistemas de control de negocios y lvalorar su efectividad.
- La herramienta fue desarrollada con el fin de valorar y mejorar sistemas de control interno usando la estructura conceptual COSO.
- Contenido
- Suplemento 1 - Formulación de las politicas que rigen los derivados usados para administración de riesgos.
- Describe el proceso de desarrollo de una politica para el uso de derivados en el contexto de la politica global de administración de riesgos de la entidad.
- Establecimiento de politicas claras y escritas cuidadosamente para evitar confusión y comunicaciones equivocadas.
- Suplemento 2-Herramienta de referencia sobre procedimientos de control ilustrativos.
- Proporcionar controles sobre actividades de derivados asociados con cada uno de los 5 componentes de la estructura COSO.
- Establecer valorar y mejorar los controles relacionados con las actividades de derivados,y es util para controles en circunstacias particulares.
- Suplemento 1 - Formulación de las politicas que rigen los derivados usados para administración de riesgos.
- Uso de los principios de control de la estructua conceptual COSO.
- AMBIENTE DE CONTROL
- Consiste en la integridad,en lo ético y la competencia del personal de la entidad,asi como la filosofia y el estilo de operación de administración.
- ACTIVIDADES DE CONTROL
- Son politicas y procedimientos que ayudan a asegurar que se cumplan las directrices administrativas.
- INFORMACIÓN Y COMUNICACIÓN
- Se centra en la naturaleza y calidad de la información requerida para un control efectivo,los sistemas empleados para desarrollar tanl información y los reportes necesarios para comunicar de manera efectiva.
- MONITOREO
- Componenete que valora la calidad y efectividad del desempeño del sistema en el tiempo.
- Monitoreo de los sistemas de control relacionados con actividades de derivados para asegurar la integridad de los reportes generados por el sistema,
- VALORACIÓN DE RIESGOS
- Identificación y análsis de los riesgos relevantes para lograr los objetivos que constituyen una base para determinar como deben administrar los riesgos.
- AMBIENTE DE CONTROL
- Necesidad y alcance
Control interno Sobre la información financiera -Orientación para las compañias mas pequeñas.
- Contenido
- Volumen 1 : Resumen ejecutivo.
- Volumen 2: Vista de conjunto.
- Volumen 3 : Herramientas ilustrativas.
- Volumen 2: Vista de conjunto.
- Volumen 1 : Resumen ejecutivo.
- Contexto
- En 1992 COSO Publicó la estructura conceptual de control interno,ésta ha sido reconocidoa por ejecutivos,miembros de junta,junta reguladores,emisores de estandares,organizaciones profesionales.
- Costos beneficios
- La administración y los otros stakeholders de las compañias publicas,particularmente las mas pequeñas, le han prestado enorme atención al costo de cumplir con la sección 404.
- La totalidad del control interno
- Cada uno de los 5 componentes del control interno que se establecen en la estructura es importante para lograr los objetivos de la información financiera confiable.
- Actividades de monitoreo.
- El componente de monitoreo es parte importante de la estructura,dado que el rango amplio de actividades realizadas de manera rutinaria por los administradores.
- Control amplio y directo desde lo alto
- El conocimiento profundo de las diferentes facetas del negocio-sus operaciones,procesos,conjunto de acuerdos contractuales y riesgo de negocio.
- Satisfaciendo los desafíos de lograr un control interno costo-efectivo.
- Las características de las compañías más pequeñas ofrecen importantes desafios para el control interno costo-efectivo.
- Foco puesto en el riesgo
- Basado en riesgos significa centrarse en los factores cuantitativos y cualitativos que potencialmente afectan la contabilidad.
- Compensación por la limitada segregación de funciones.
- Las restricciónes de recursos pueden limitar el numero de empleados,resultando algunas veces en preocupaciones relacionadas con lasegregación de funciones.
- Tecnología de la información
- La realidad de los recursos limitados de tecnologia de información a menudo puede ser tratada con el uso del software desarrollado y mantenido por otros.
- Logro de eficiencias adicionales
- La estructura de COSO reconoce que la entidad primero que todo tiene que tener un conjunto apropiado de objetivos de la información financiera.
- Peso correcto para la documentación
- La documentación de procesos y procedimientos de negocio,así como de los otros elementos de los sistemas de control interno es desarrollada.
- Contenido
Aplicación de la administración del riesgo de la empresa a los riesgos relacionados con ambiental,social y gobierno.
- Reisgos relacionados con ESG
- Son reisgos de negocio,de manera solo es lógico que esos riesgos estén integradis en la estrategia y en la administración de reisgos de la empresa.
- La administración del reisgo de la empresa apoya la administración de los riesgos relacionados con ESG.
- Aprovechar el gobierno y los procesos de administración del riesgo de la empresa puede apoyar la identificación,valoración y mitigación de los riesgos.
- Intencionalidad
- La obtención de un mejor entendimiento de sus perfiles completos de riesgos.
- Reisgos relacionados con ESG
Guía para la administración del riesgo de fraude
- Contexto
- Tiene la intención de apoyar y ser consistente con la estructura conceptual de COSO sobre el control interno,actualizada en 2013.
- Que es fraude
- Es cualquier acto u omisión,intesional ,diseñado para engañar a otros,resultando en que la victima sufra una pérdida y/o quien lo perpetra logre una ganacia.
- El fraude en las organizaciones
- Cualqueir organizaciones puede sufrir un fraude,es imposible eliminar los fraudes en als organizaciones.
- Administración del riesgo de fraude
- Es responsabilidad de los directores y de la administración principal y el personal en todos los niveles de la organizaciones,incluyendo cada nivel de administración,personal y auditores internos.
- Disuación del fraude
- Es el proceso de eliminación de los factores que puedan causar que el fraude ocurra.
- Cinco princips de la administración del riesgo de fraude
- Relacionados estrechamente, y consiste con,los principios de la estructura de COSO.
- Contexto
Orientación sobre el monitoreo de los sistemas de control interno
- Contenido
- Volumen1: Resumen ejecutivo
- Volumen 2 : Orientación sobre el monitoreo de sistemas de control interno.
- Volumen 3: Técnicas de aplicación
- Volumen 2 : Orientación sobre el monitoreo de sistemas de control interno.
- Volumen1: Resumen ejecutivo
- El monitoreo es un componente inttegral del control interno
- El control interno es un buen negocio ,les ayuda a las organizaciones a asegurar que se están satisfaciendo sus objetivos de operación,finanzas y cumplimiento.
- Reconocimiento básico
- La junta de COSO reconoce que la valoración que hace la administración respecto al control interno a menudo ha sido una tarea consumidora de tiempo que implica una cantidad importante.
- Amplitud del monitoreo (procedimientos de monitore).
- Las organizaciones pueden seleccionar de una variedad amplia de procedimientos ,que incluyen,pero no están limitados.
- Control interno
- Esta diseñado para ayudarles a las organizaciones a lograr sus objetivos.
- Alcance
- La orientación sobre el monitore de los sistemas de control interno fue desarrollada para aclarar el componente monitoreo del control interno.No reemplaza la orientación emitida primero en la estructura del COSO.
- Fundamentos del monitoreo efectivo.
- Las evaluaciones continuas o separadas le permiten a la administración determinar si los otros componentes del control interno continúan funcionando durante el tiempo.
- Las deficiencias del control interno se identifican y comunican oportunamente a las partes responsables por la toma de acción correctiva.
- ¿ Como el monitoreo beneficia al proceso de gobierno?
- El monitoreo,tal y como se define en la estructura conceptual de COSO,se implementa para ayudar a segurar que el control interno continúa operando de manera efectiva.
- Contenido
Informações
- Descrição
- Mapa Mental sobre Capitulo 5-Orientaciones, criado por Oswaldo Alfonso RODRIGUEZ RINCON em 26-09-2019.
- Criado por
- Oswaldo Alfonso RODRIGUEZ RINCON
- Visualizações
- 0
- Avaliação