
Mapa mental
GENERALIDADES DEL CONTROL INTERNO
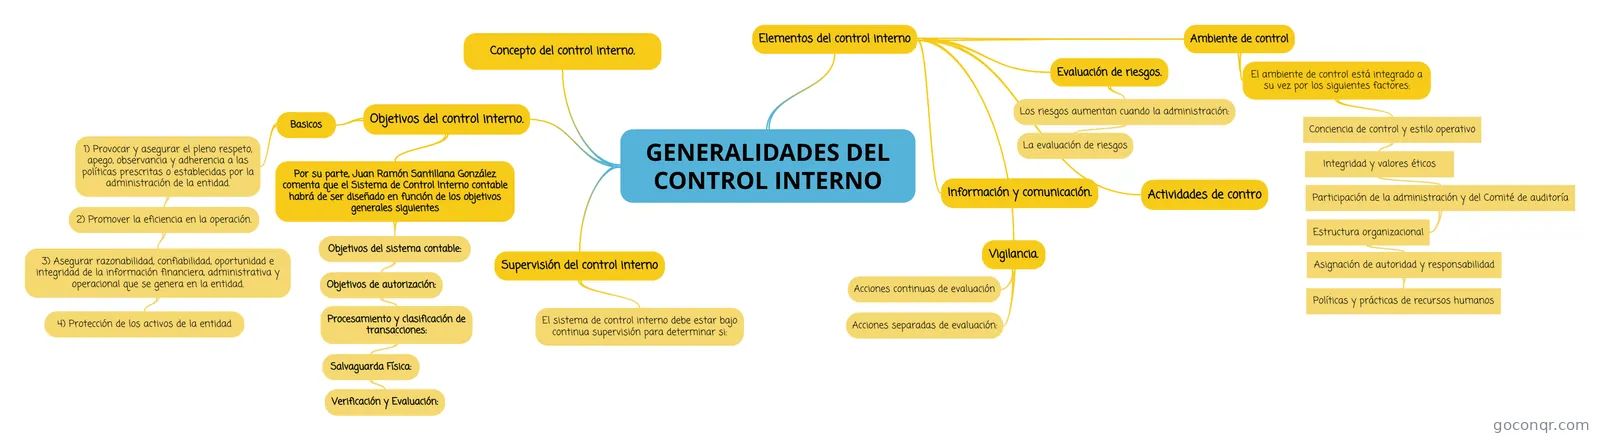
Mapa mental: Generalidades del control interno
Conteúdo do mapa
GENERALIDADES DEL CONTROL INTERNO
Concepto del control interno.
- Es el proceso conformado por las diversas disposiciones y métodos creados por la alta dirección ,desarrollado por el recurso humano de la organización con el fin de dar seguridad y confiabilidad a la información que se generada en las transacciones económicas, promover la eficiencia y la eficacia de las operaciones del ente económico y asegurar el conocimiento y cumplimiento de la normatividad interna y externa de la Entidad.
Objetivos del control interno.
- Basicos
- 1) Provocar y asegurar el pleno respeto, apego, observancia y adherencia a las políticas prescritas o establecidas por la administración de la entidad.
- 2) Promover la eficiencia en la operación.
- 3) Asegurar razonabilidad, confiabilidad, oportunidad e integridad de la información financiera, administrativa y operacional que se genera en la entidad.
- 4) Protección de los activos de la entidad
- 3) Asegurar razonabilidad, confiabilidad, oportunidad e integridad de la información financiera, administrativa y operacional que se genera en la entidad.
- 2) Promover la eficiencia en la operación.
- 1) Provocar y asegurar el pleno respeto, apego, observancia y adherencia a las políticas prescritas o establecidas por la administración de la entidad.
- Por su parte, Juan Ramón Santillana González comenta que el Sistema de Control Interno contable habrá de ser diseñado en función de los objetivos generales siguientes
- Objetivos del sistema contable:
- Para que un sistema contable sea útil y confiable, debe contar con métodos y registro
- Objetivos de autorización:
- Todas las operaciones deben realizarse de acuerdo con autorizaciones generales o específicas de la administración
- Procesamiento y clasificación de transacciones:
- Todas las operaciones deben registrarse para permitir la preparación de estados financieros de conformidad con las normas de información financiera
- Salvaguarda Física:
- El acceso a los activos sólo debe permitirse de acuerdo con políticas prescritas por la administración
- Verificación y Evaluación:
- Los datos registrados relativos a los activos sujetos a custodia deben compararse, a intervalos razonables, con los activos físicos existentes.
- Objetivos del sistema contable:
- Basicos
Elementos del control interno
- Ambiente de control
- es el componente básico de la organización, el cimiento de apoyo de los demás componentes del control interno. Aporta disciplina, estructura y refleja la actitud general en la entidad, la conciencia y acciones de la administración y sus propietarios respecto a la importancia de los controles y el peso que ejercen en la determinación de las políticas, sus procesos y estructura organizacional.
- El ambiente de control está integrado a su vez por los siguientes factores:
- Conciencia de control y estilo operativo
- La administración es responsable de dirigir y controlar las operaciones, así como de establecer, comunicar, vigilar sus políticas y procedimientos. El ambiente de control está influido principalmente por las acciones y decisiones de la administración. La conciencia de control se refiere a la importancia que la administración le da al control interno.
- Integridad y valores éticos
- La integridad y los valores éticos son elementos esenciales del ambiente de control pues afectan el diseño, administración y vigilancia de los procesos clave de la entidad.
- Participación de la administración y del Comité de auditoría
- El Comité de Auditoría es un órgano de vigilancia nombrado por el consejo de administración cuya función principal consiste en apoyar a la administración en la vigilancia de las políticas, procedimientos contables y de información financiera que se aplican en la entidad, además de las funciones de auditoría interna y externa.
- Estructura organizacional
- La estructura organizacional de una entidad proporciona el marco general dentro del cual se planean, ejecutan, controlan y vigilan sus actividades junto con sus operaciones, para lograr los objetivos de la empresa.
- Asignación de autoridad y responsabilidad
- se refiere a las políticas así como comunicaciones para asegurar que todo el personal comprende su función dentro de la empresa, ayudan a que el personal reconozca cómo, de qué y por qué es responsable; también sirven para identificar la fuente de autorización de las operaciones de la entidad
- Políticas y prácticas de recursos humanos
- La eficacia de las políticas, procedimientos y controles, generalmente depende de las personas que las ejecutan. Por lo tanto, la competencia e integridad del personal son elementos esenciales del ambiente de control.
- Conciencia de control y estilo operativo
- Evaluación de riesgos.
- Los riesgos son las acciones, eventos o circunstancias, internas o externas a la empresa que afectan su capacidad para lograr sus objetivos. Los riesgos pueden afectar la existencia de la empresa, sin embargo, no existe una forma que garantice eliminarlos totalmente
- Los riesgos aumentan cuando la administración:
- Acepta compromisos sin considerar los riesgos originados. Firma contratos que exceden la capacidad de la empresa para cumplirlos. Debilita las políticas de crédito para aceptar nuevos clientes. Hace inversiones especulativas sin considerar coberturas de riesgos. No cumple con requerimientos legales o contractuales.
- La evaluación de riesgos
- Riesgos específicos en la realización de sus actividades normales. Cambios importantes originados dentro de la empresa (ejemplo: una huelga). Cambios importantes en la normativa contable o legal que pudieran afectar el registro de las operaciones. Otros eventos que afectan el entorno operativo de la empresa (ejemplo: una devaluación).
- Información y comunicación.
- La calidad tanto de la información como la comunicación de una entidad afectan la toma de decisiones oportunas, en el control de sus actividades y en la preparación de información financiera confiable
- Actividades de contro
- Los controles son las políticas y procedimientos adicionales establecidos por la administración para prevenir y detectar riesgos, con ello proporcionar una seguridad razonable de lograr los objetivos en el desarrollo de las actividades y el registro de las operaciones de la entidad
- Su finalidad es la investigación de resultados inesperados o extraordinarios que permitan a la administración decidir acciones correctivas necesarias.
- Vigilancia.
- La vigilancia es el proceso en el cual la administración evalúa la calidad de ejecución del Control Interno en el tiempo. Implica evaluar el diseño y la operación de controles en forma oportuna y tomar las acciones correctivas necesarias.
- Acciones continuas de evaluación
- La evaluación continua se da en el transcurso de las operaciones, incluye las actividades normales de administración y supervisión, así como otras actividades llevadas a cabo por el personal en la realización de sus funciones.
- Acciones separadas de evaluación:
- La evaluación de control interno forma parte de las funciones normales de auditoría interna. La Auditoría Interna es una función independiente de evaluación establecida dentro de una organización, para examinar y evaluar sus actividades como un servicio a la misma organización.
- Ambiente de control
Supervisión del control interno
- Cualquier sistema aunque sea fundamentalmente adecuado, puede deteriorarse sino se revisa periódicamente. Corresponde a la administración la revisión y evaluación sistemática de los componentes y elementos que forman parte de los sistemas de control.
- El sistema de control interno debe estar bajo continua supervisión para determinar si:
- Las políticas descritas están siendo interpretadas apropiadamente y si se llevan a cabo. Los cambios en las condiciones de operación no han hecho estos procedimientos obsoletos o inadecuados y, Es necesario tomar oportunamente efectivas medidas de corrección cuando sucedan tropiezos en el sistema. El personal de Auditoría interna es un factor importante en el sistema de control interno ya que provee los medios
Informações
- Descrição
- Mapa Mental sobre GENERALIDADES DEL CONTROL INTERNO, criado por Rodrigo Nava Morales em 22-04-2020.
- Criado por
- Rodrigo Nava Morales
- Visualizações
- 3
- Avaliação