
Mapa mental
Coberturas financieras
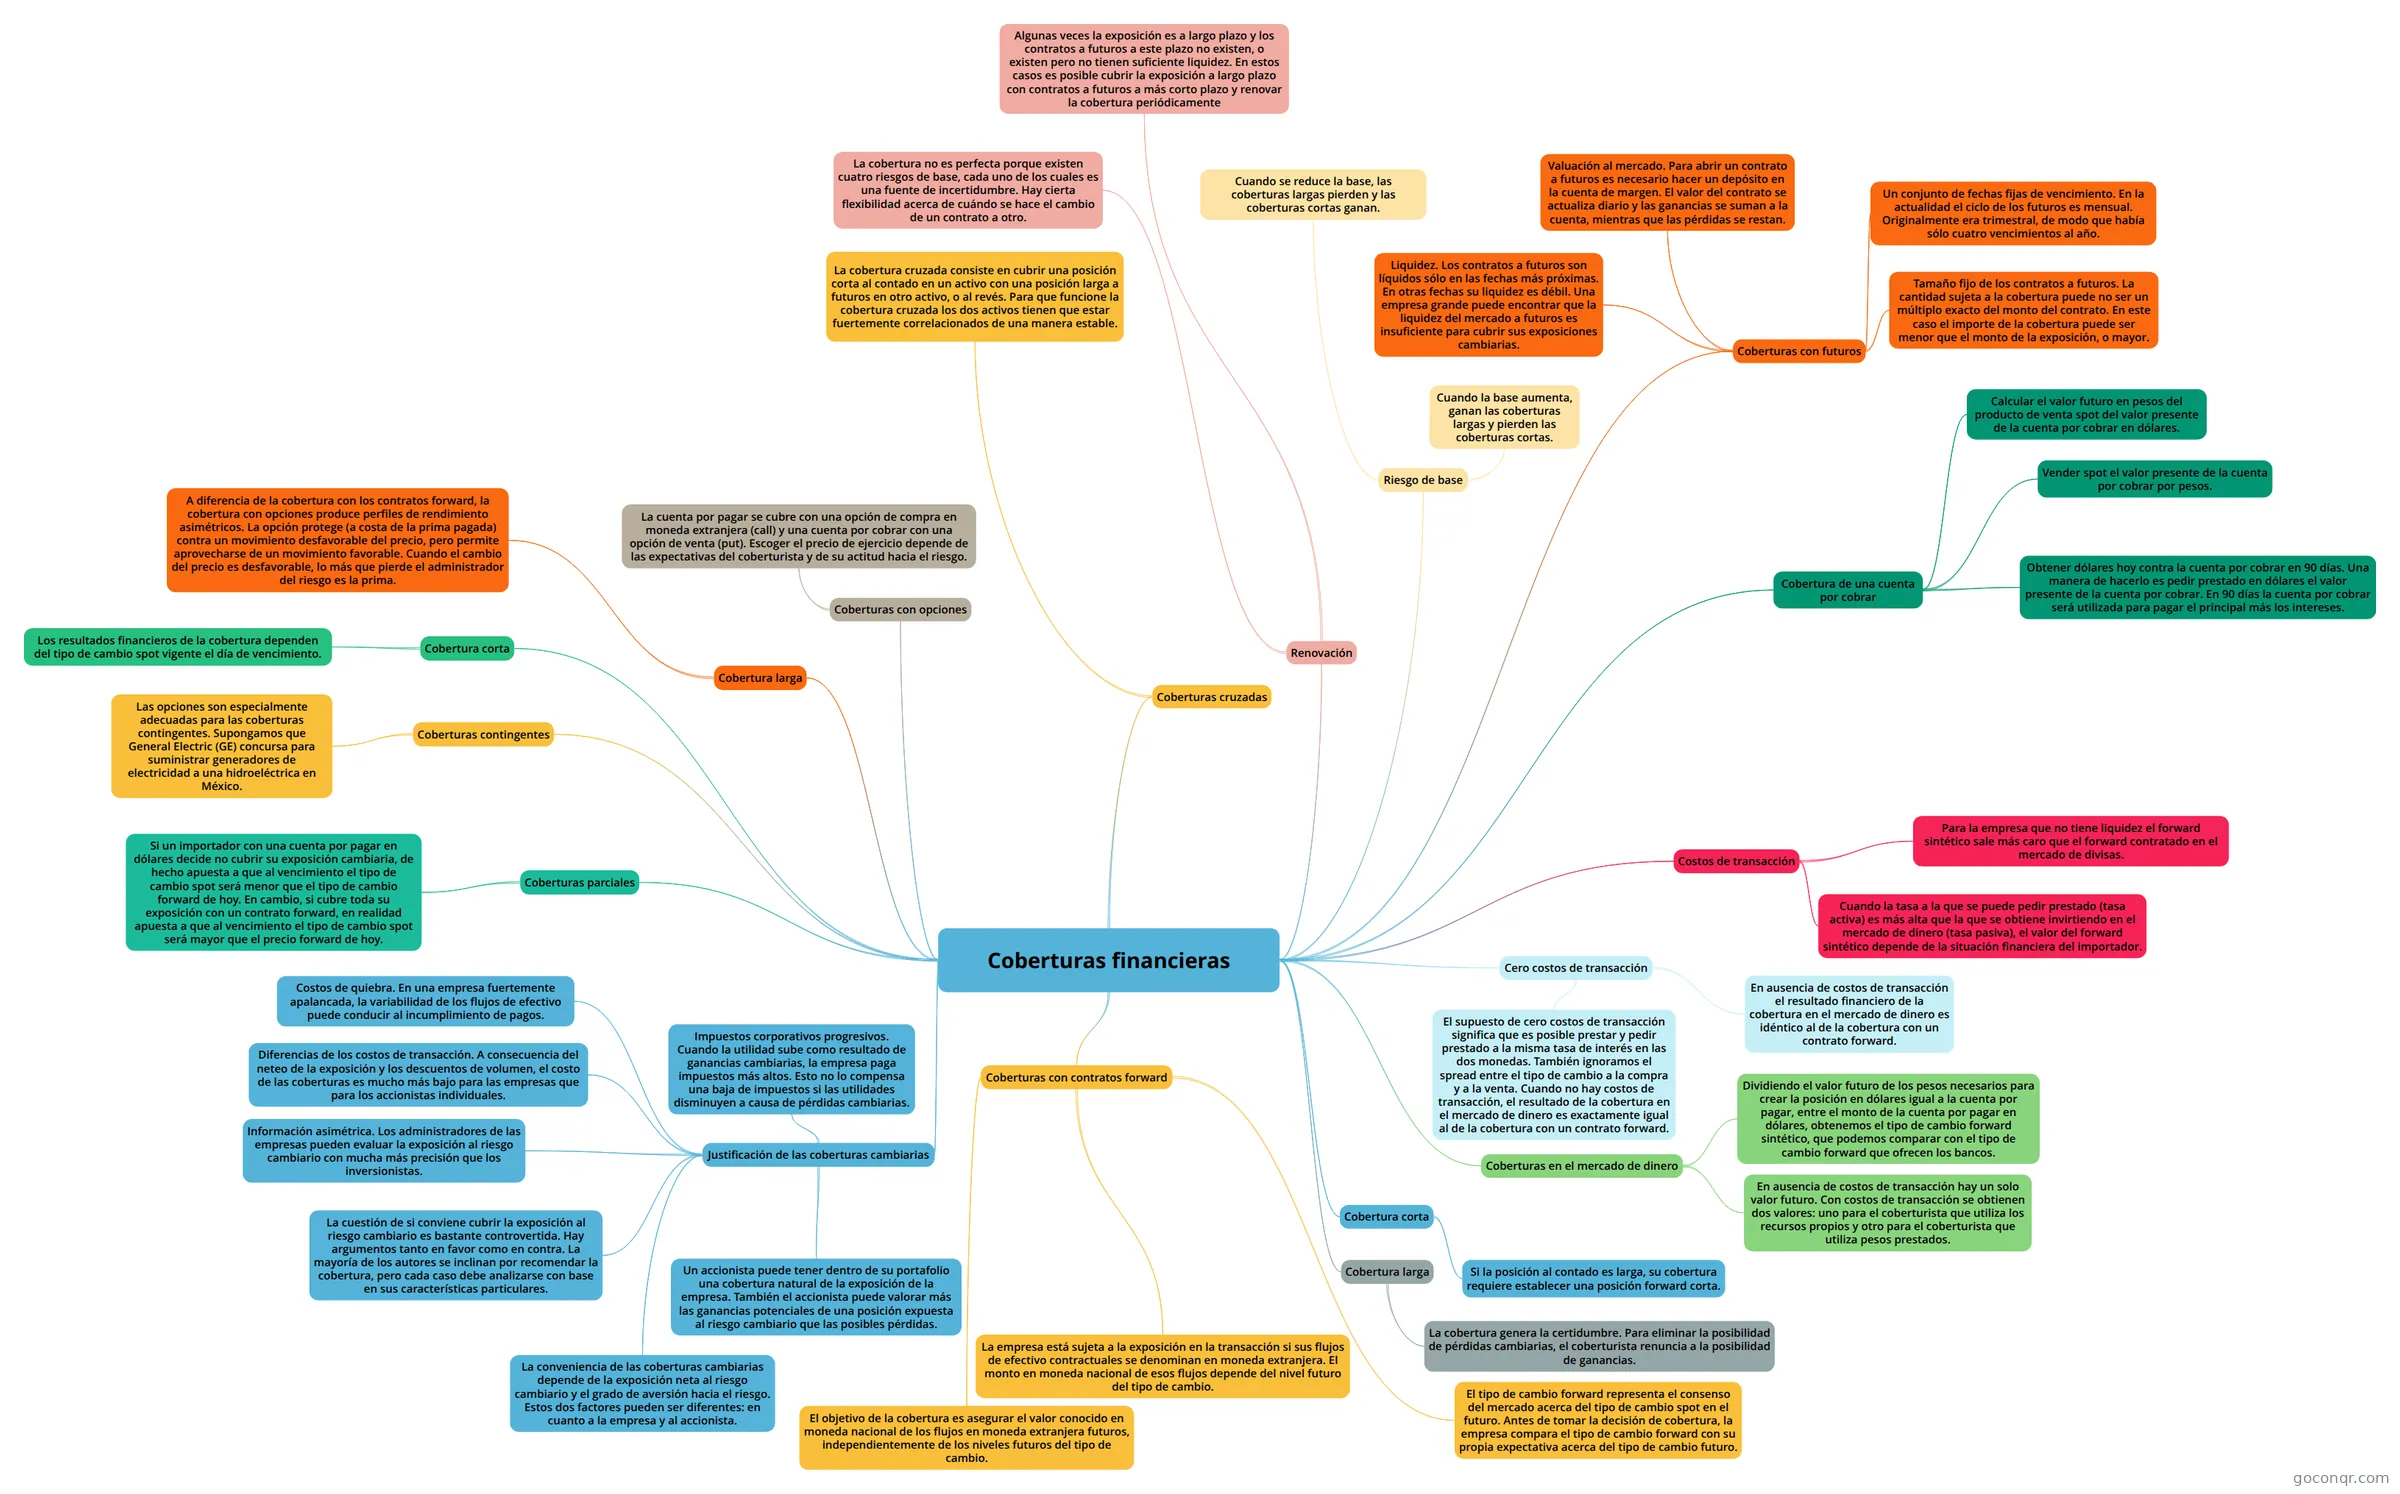
Mapa mental: Coberturas financieras
Conteúdo do mapa
Coberturas financieras
Justificación de las coberturas cambiarias
- La cuestión de si conviene cubrir la exposición al riesgo cambiario es bastante controvertida. Hay argumentos tanto en favor como en contra. La mayoría de los autores se inclinan por recomendar la cobertura, pero cada caso debe analizarse con base en sus características particulares.
- La conveniencia de las coberturas cambiarias depende de la exposición neta al riesgo cambiario y el grado de aversión hacia el riesgo. Estos dos factores pueden ser diferentes: en cuanto a la empresa y al accionista.
- Un accionista puede tener dentro de su portafolio una cobertura natural de la exposición de la empresa. También el accionista puede valorar más las ganancias potenciales de una posición expuesta al riesgo cambiario que las posibles pérdidas.
- Información asimétrica. Los administradores de las empresas pueden evaluar la exposición al riesgo cambiario con mucha más precisión que los inversionistas.
- Diferencias de los costos de transacción. A consecuencia del neteo de la exposición y los descuentos de volumen, el costo de las coberturas es mucho más bajo para las empresas que para los accionistas individuales.
- Costos de quiebra. En una empresa fuertemente apalancada, la variabilidad de los flujos de efectivo puede conducir al incumplimiento de pagos.
- Impuestos corporativos progresivos. Cuando la utilidad sube como resultado de ganancias cambiarias, la empresa paga impuestos más altos. Esto no lo compensa una baja de impuestos si las utilidades disminuyen a causa de pérdidas cambiarias.
Coberturas con contratos forward
- La empresa está sujeta a la exposición en la transacción si sus flujos de efectivo contractuales se denominan en moneda extranjera. El monto en moneda nacional de esos flujos depende del nivel futuro del tipo de cambio.
- El objetivo de la cobertura es asegurar el valor conocido en moneda nacional de los flujos en moneda extranjera futuros, independientemente de los niveles futuros del tipo de cambio.
- El tipo de cambio forward representa el consenso del mercado acerca del tipo de cambio spot en el futuro. Antes de tomar la decisión de cobertura, la empresa compara el tipo de cambio forward con su propia expectativa acerca del tipo de cambio futuro.
Cobertura larga
- La cobertura genera la certidumbre. Para eliminar la posibilidad de pérdidas cambiarias, el coberturista renuncia a la posibilidad de ganancias.
Cobertura corta
- Si la posición al contado es larga, su cobertura requiere establecer una posición forward corta.
Coberturas en el mercado de dinero
- En ausencia de costos de transacción hay un solo valor futuro. Con costos de transacción se obtienen dos valores: uno para el coberturista que utiliza los recursos propios y otro para el coberturista que utiliza pesos prestados.
- Dividiendo el valor futuro de los pesos necesarios para crear la posición en dólares igual a la cuenta por pagar, entre el monto de la cuenta por pagar en dólares, obtenemos el tipo de cambio forward sintético, que podemos comparar con el tipo de cambio forward que ofrecen los bancos.
Cero costos de transacción
- El supuesto de cero costos de transacción significa que es posible prestar y pedir prestado a la misma tasa de interés en las dos monedas. También ignoramos el spread entre el tipo de cambio a la compra y a la venta. Cuando no hay costos de transacción, el resultado de la cobertura en el mercado de dinero es exactamente igual al de la cobertura con un contrato forward.
- En ausencia de costos de transacción el resultado financiero de la cobertura en el mercado de dinero es idéntico al de la cobertura con un contrato forward.
Costos de transacción
- Cuando la tasa a la que se puede pedir prestado (tasa activa) es más alta que la que se obtiene invirtiendo en el mercado de dinero (tasa pasiva), el valor del forward sintético depende de la situación financiera del importador.
- Para la empresa que no tiene liquidez el forward sintético sale más caro que el forward contratado en el mercado de divisas.
Cobertura de una cuenta por cobrar
- Obtener dólares hoy contra la cuenta por cobrar en 90 días. Una manera de hacerlo es pedir prestado en dólares el valor presente de la cuenta por cobrar. En 90 días la cuenta por cobrar será utilizada para pagar el principal más los intereses.
- Vender spot el valor presente de la cuenta por cobrar por pesos.
- Calcular el valor futuro en pesos del producto de venta spot del valor presente de la cuenta por cobrar en dólares.
Coberturas con futuros
- Tamaño fijo de los contratos a futuros. La cantidad sujeta a la cobertura puede no ser un múltiplo exacto del monto del contrato. En este caso el importe de la cobertura puede ser menor que el monto de la exposición, o mayor.
- Un conjunto de fechas fijas de vencimiento. En la actualidad el ciclo de los futuros es mensual. Originalmente era trimestral, de modo que había sólo cuatro vencimientos al año.
- Valuación al mercado. Para abrir un contrato a futuros es necesario hacer un depósito en la cuenta de margen. El valor del contrato se actualiza diario y las ganancias se suman a la cuenta, mientras que las pérdidas se restan.
- Liquidez. Los contratos a futuros son líquidos sólo en las fechas más próximas. En otras fechas su liquidez es débil. Una empresa grande puede encontrar que la liquidez del mercado a futuros es insuficiente para cubrir sus exposiciones cambiarias.
Riesgo de base
- Cuando se reduce la base, las coberturas largas pierden y las coberturas cortas ganan.
- Cuando la base aumenta, ganan las coberturas largas y pierden las coberturas cortas.
Renovación
- Algunas veces la exposición es a largo plazo y los contratos a futuros a este plazo no existen, o existen pero no tienen suficiente liquidez. En estos casos es posible cubrir la exposición a largo plazo con contratos a futuros a más corto plazo y renovar la cobertura periódicamente
- La cobertura no es perfecta porque existen cuatro riesgos de base, cada uno de los cuales es una fuente de incertidumbre. Hay cierta flexibilidad acerca de cuándo se hace el cambio de un contrato a otro.
Coberturas cruzadas
- La cobertura cruzada consiste en cubrir una posición corta al contado en un activo con una posición larga a futuros en otro activo, o al revés. Para que funcione la cobertura cruzada los dos activos tienen que estar fuertemente correlacionados de una manera estable.
Coberturas con opciones
- La cuenta por pagar se cubre con una opción de compra en moneda extranjera (call) y una cuenta por cobrar con una opción de venta (put). Escoger el precio de ejercicio depende de las expectativas del coberturista y de su actitud hacia el riesgo.
Cobertura larga
- A diferencia de la cobertura con los contratos forward, la cobertura con opciones produce perfiles de rendimiento asimétricos. La opción protege (a costa de la prima pagada) contra un movimiento desfavorable del precio, pero permite aprovecharse de un movimiento favorable. Cuando el cambio del precio es desfavorable, lo más que pierde el administrador del riesgo es la prima.
Cobertura corta
- Los resultados financieros de la cobertura dependen del tipo de cambio spot vigente el día de vencimiento.
Coberturas contingentes
- Las opciones son especialmente adecuadas para las coberturas contingentes. Supongamos que General Electric (GE) concursa para suministrar generadores de electricidad a una hidroeléctrica en México.
Coberturas parciales
- Si un importador con una cuenta por pagar en dólares decide no cubrir su exposición cambiaria, de hecho apuesta a que al vencimiento el tipo de cambio spot será menor que el tipo de cambio forward de hoy. En cambio, si cubre toda su exposición con un contrato forward, en realidad apuesta a que al vencimiento el tipo de cambio spot será mayor que el precio forward de hoy.
Informações
- Descrição
- Mapa Mental sobre Coberturas financieras, criado por Edgardo Marte Gomez Velasco em 19-11-2020.
- Criado por
- Edgardo Marte Gomez Velasco
- Visualizações
- 0
- Avaliação