
Mapa mental
Taxas
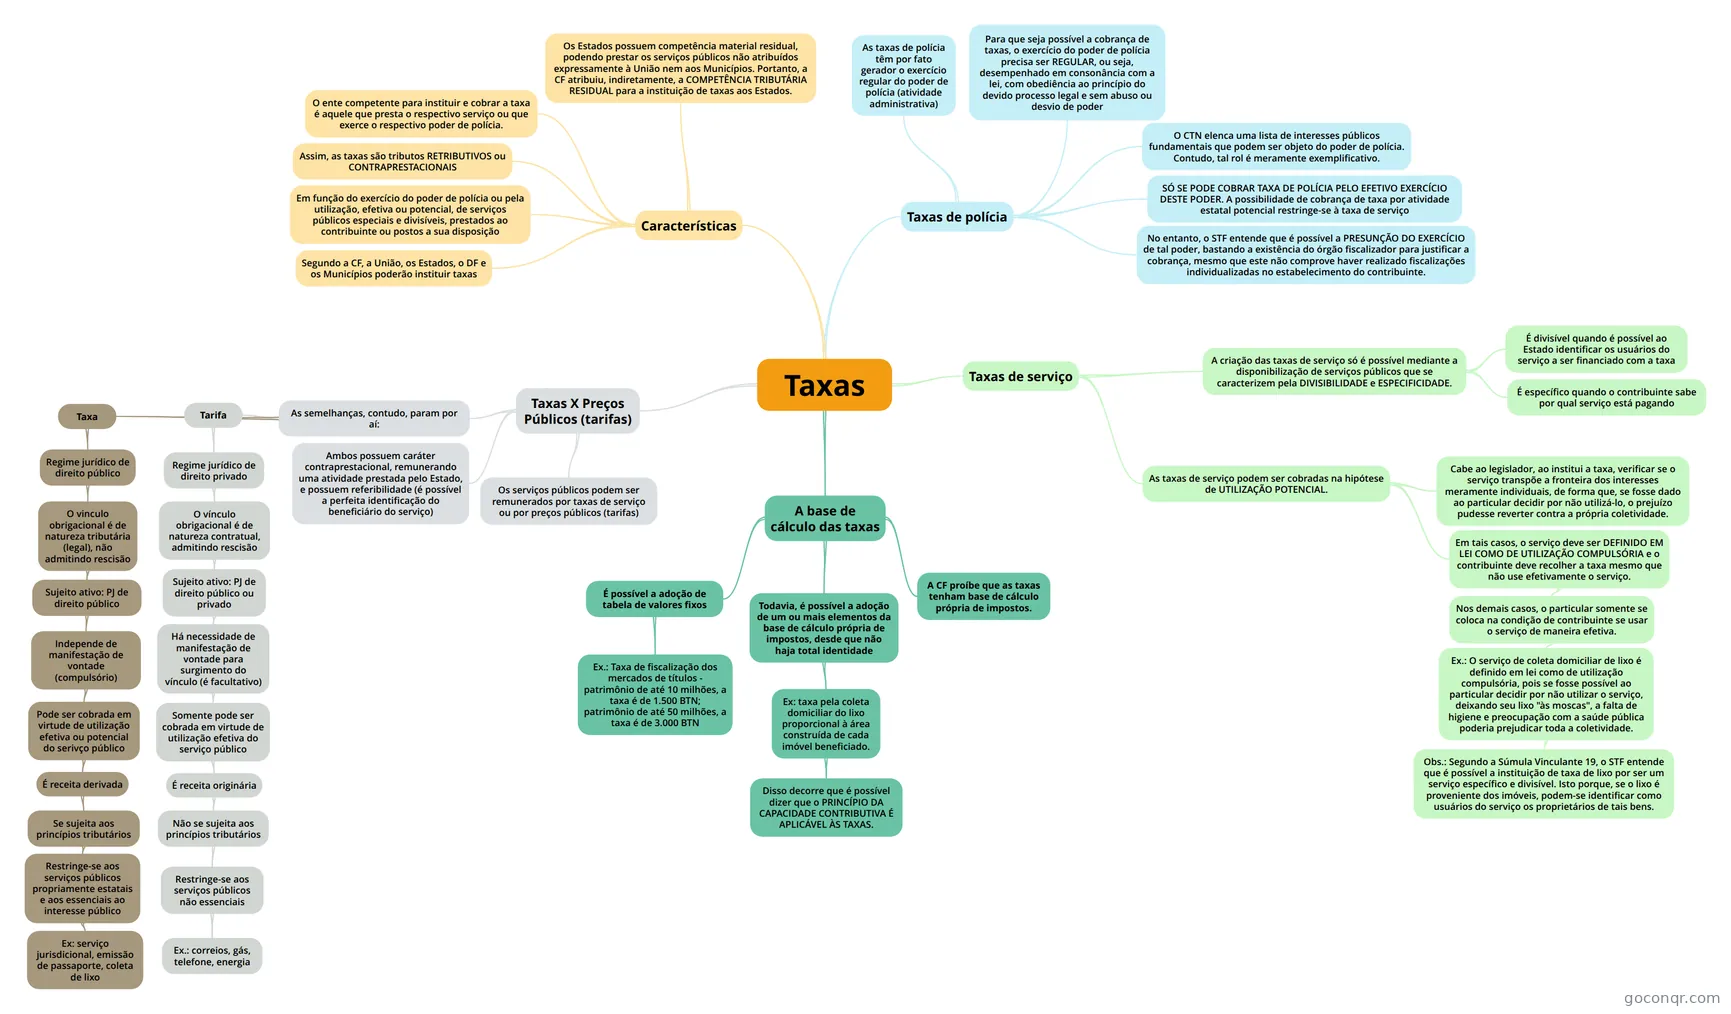
Mapa mental: Taxas em direito tributário
Conteúdo do mapa
Taxas
Características
- Segundo a CF, a União, os Estados, o DF e os Municípios poderão instituir taxas
- Assim, as taxas são tributos RETRIBUTIVOS ou CONTRAPRESTACIONAIS
- Em função do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos especiais e divisíveis, prestados ao contribuinte ou postos a sua disposição
- O ente competente para instituir e cobrar a taxa é aquele que presta o respectivo serviço ou que exerce o respectivo poder de polícia.
- Os Estados possuem competência material residual, podendo prestar os serviços públicos não atribuídos expressamente à União nem aos Municípios. Portanto, a CF atribuiu, indiretamente, a COMPETÊNCIA TRIBUTÁRIA RESIDUAL para a instituição de taxas aos Estados.
Taxas de polícia
- As taxas de polícia têm por fato gerador o exercício regular do poder de polícia (atividade administrativa)
- Para que seja possível a cobrança de taxas, o exercício do poder de polícia precisa ser REGULAR, ou seja, desempenhado em consonância com a lei, com obediência ao princípio do devido processo legal e sem abuso ou desvio de poder
- O CTN elenca uma lista de interesses públicos fundamentais que podem ser objeto do poder de polícia. Contudo, tal rol é meramente exemplificativo.
- SÓ SE PODE COBRAR TAXA DE POLÍCIA PELO EFETIVO EXERCÍCIO DESTE PODER. A possibilidade de cobrança de taxa por atividade estatal potencial restringe-se à taxa de serviço
- No entanto, o STF entende que é possível a PRESUNÇÃO DO EXERCÍCIO de tal poder, bastando a existência do órgão fiscalizador para justificar a cobrança, mesmo que este não comprove haver realizado fiscalizações individualizadas no estabelecimento do contribuinte.
Taxas de serviço
- A criação das taxas de serviço só é possível mediante a disponibilização de serviços públicos que se caracterizem pela DIVISIBILIDADE e ESPECIFICIDADE.
- É específico quando o contribuinte sabe por qual serviço está pagando
- É divisível quando é possível ao Estado identificar os usuários do serviço a ser financiado com a taxa
- As taxas de serviço podem ser cobradas na hipótese de UTILIZAÇÃO POTENCIAL.
- Cabe ao legislador, ao institui a taxa, verificar se o serviço transpõe a fronteira dos interesses meramente individuais, de forma que, se fosse dado ao particular decidir por não utilizá-lo, o prejuízo pudesse reverter contra a própria coletividade.
- Em tais casos, o serviço deve ser DEFINIDO EM LEI COMO DE UTILIZAÇÃO COMPULSÓRIA e o contribuinte deve recolher a taxa mesmo que não use efetivamente o serviço.
- Nos demais casos, o particular somente se coloca na condição de contribuinte se usar o serviço de maneira efetiva.
- Ex.: O serviço de coleta domiciliar de lixo é definido em lei como de utilização compulsória, pois se fosse possível ao particular decidir por não utilizar o serviço, deixando seu lixo "às moscas", a falta de higiene e preocupação com a saúde pública poderia prejudicar toda a coletividade.
- Obs.: Segundo a Súmula Vinculante 19, o STF entende que é possível a instituição de taxa de lixo por ser um serviço específico e divisível. Isto porque, se o lixo é proveniente dos imóveis, podem-se identificar como usuários do serviço os proprietários de tais bens.
- Ex.: O serviço de coleta domiciliar de lixo é definido em lei como de utilização compulsória, pois se fosse possível ao particular decidir por não utilizar o serviço, deixando seu lixo "às moscas", a falta de higiene e preocupação com a saúde pública poderia prejudicar toda a coletividade.
- Nos demais casos, o particular somente se coloca na condição de contribuinte se usar o serviço de maneira efetiva.
- A criação das taxas de serviço só é possível mediante a disponibilização de serviços públicos que se caracterizem pela DIVISIBILIDADE e ESPECIFICIDADE.
A base de cálculo das taxas
- A CF proíbe que as taxas tenham base de cálculo própria de impostos.
- Todavia, é possível a adoção de um ou mais elementos da base de cálculo própria de impostos, desde que não haja total identidade
- Ex: taxa pela coleta domiciliar do lixo proporcional à área construída de cada imóvel beneficiado.
- Disso decorre que é possível dizer que o PRINCÍPIO DA CAPACIDADE CONTRIBUTIVA É APLICÁVEL ÀS TAXAS.
- Ex: taxa pela coleta domiciliar do lixo proporcional à área construída de cada imóvel beneficiado.
- É possível a adoção de tabela de valores fixos
- Ex.: Taxa de fiscalização dos mercados de títulos - patrimônio de até 10 milhões, a taxa é de 1.500 BTN; patrimônio de até 50 milhões, a taxa é de 3.000 BTN
Taxas X Preços Públicos (tarifas)
- Os serviços públicos podem ser remunerados por taxas de serviço ou por preços públicos (tarifas)
- Ambos possuem caráter contraprestacional, remunerando uma atividade prestada pelo Estado, e possuem referibilidade (é possível a perfeita identificação do beneficiário do serviço)
- As semelhanças, contudo, param por aí:
- Taxa
- Regime jurídico de direito público
- O vinculo obrigacional é de natureza tributária (legal), não admitindo rescisão
- Sujeito ativo: PJ de direito público
- Independe de manifestação de vontade (compulsório)
- Pode ser cobrada em virtude de utilização efetiva ou potencial do serivço público
- É receita derivada
- Se sujeita aos princípios tributários
- Restringe-se aos serviços públicos propriamente estatais e aos essenciais ao interesse público
- Ex: serviço jurisdicional, emissão de passaporte, coleta de lixo
- Restringe-se aos serviços públicos propriamente estatais e aos essenciais ao interesse público
- Se sujeita aos princípios tributários
- É receita derivada
- Pode ser cobrada em virtude de utilização efetiva ou potencial do serivço público
- Independe de manifestação de vontade (compulsório)
- Sujeito ativo: PJ de direito público
- O vinculo obrigacional é de natureza tributária (legal), não admitindo rescisão
- Regime jurídico de direito público
- Tarifa
- Regime jurídico de direito privado
- O vínculo obrigacional é de natureza contratual, admitindo rescisão
- Sujeito ativo: PJ de direito público ou privado
- Há necessidade de manifestação de vontade para surgimento do vínculo (é facultativo)
- Somente pode ser cobrada em virtude de utilização efetiva do serviço público
- É receita originária
- Não se sujeita aos princípios tributários
- Restringe-se aos serviços públicos não essenciais
- Ex.: correios, gás, telefone, energia
- Restringe-se aos serviços públicos não essenciais
- Não se sujeita aos princípios tributários
- É receita originária
- Somente pode ser cobrada em virtude de utilização efetiva do serviço público
- Há necessidade de manifestação de vontade para surgimento do vínculo (é facultativo)
- Sujeito ativo: PJ de direito público ou privado
- O vínculo obrigacional é de natureza contratual, admitindo rescisão
- Regime jurídico de direito privado
- Taxa
Informações
- Descrição
- Concursos públicos Revisão diária (Tributário) Mapa Mental sobre Taxas, criado por Marcelo Llaberia em 18-06-2015.
- Criado por
- Marcelo Llaberia
- Visualizações
- 49
- Tags
- Avaliação