
Mapa mental
CUENTAS CONTABLES
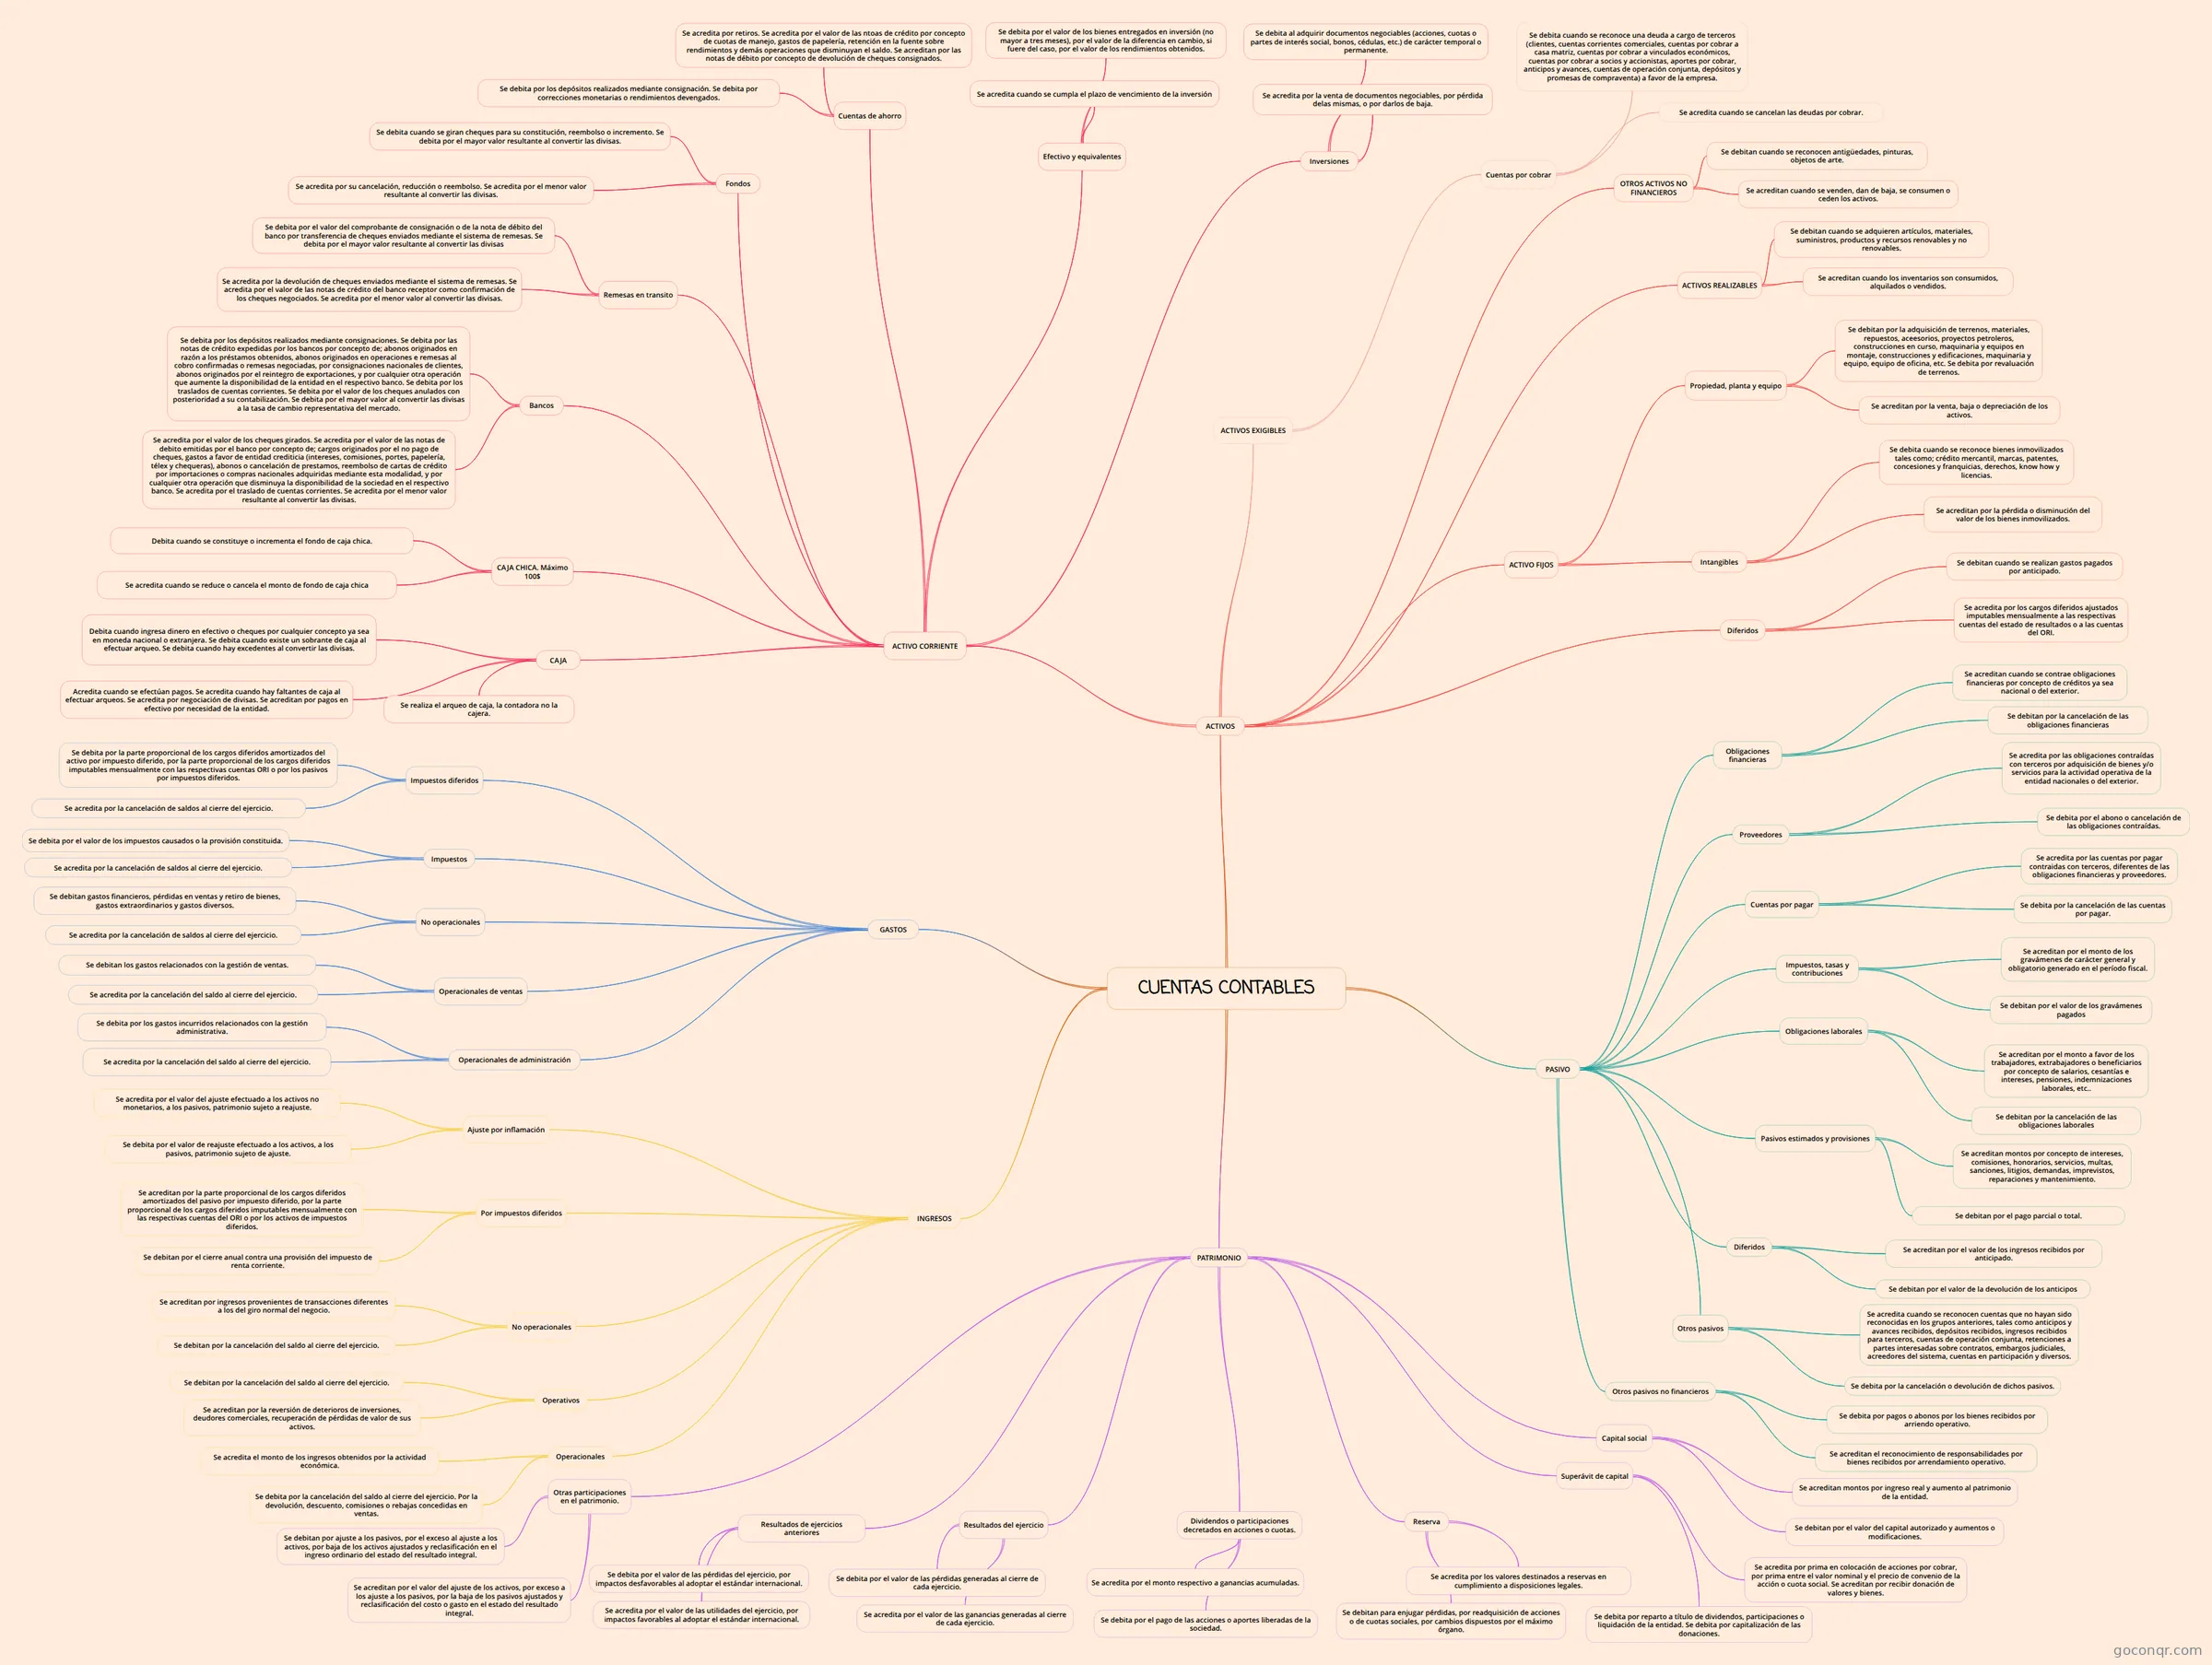
Mapa mental: cuentas contables
Conteúdo do mapa
CUENTAS CONTABLES
ACTIVOS
- ACTIVO CORRIENTE
- CAJA
- Debita cuando ingresa dinero en efectivo o cheques por cualquier concepto ya sea en moneda nacional o extranjera. Se debita cuando existe un sobrante de caja al efectuar arqueo. Se debita cuando hay excedentes al convertir las divisas.
- Acredita cuando se efectúan pagos. Se acredita cuando hay faltantes de caja al efectuar arqueos. Se acredita por negociación de divisas. Se acreditan por pagos en efectivo por necesidad de la entidad.
- Se realiza el arqueo de caja, la contadora no la cajera.
- CAJA CHICA. Máximo 100$
- Debita cuando se constituye o incrementa el fondo de caja chica.
- Se acredita cuando se reduce o cancela el monto de fondo de caja chica
- Bancos
- Se debita por los depósitos realizados mediante consignaciones. Se debita por las notas de crédito expedidas por los bancos por concepto de; abonos originados en razón a los préstamos obtenidos, abonos originados en operaciones e remesas al cobro confirmadas o remesas negociadas, por consignaciones nacionales de clientes, abonos originados por el reintegro de exportaciones, y por cualquier otra operación que aumente la disponibilidad de la entidad en el respectivo banco. Se debita por los traslados de cuentas corrientes. Se debita por el valor de los cheques anulados con posterioridad a su contabilización. Se debita por el mayor valor al convertir las divisas a la tasa de cambio representativa del mercado.
- Se acredita por el valor de los cheques girados. Se acredita por el valor de las notas de debito emitidas por el banco por concepto de; cargos originados por el no pago de cheques, gastos a favor de entidad crediticia (intereses, comisiones, portes, papelería, télex y chequeras), abonos o cancelación de prestamos, reembolso de cartas de crédito por importaciones o compras nacionales adquiridas mediante esta modalidad, y por cualquier otra operación que disminuya la disponibilidad de la sociedad en el respectivo banco. Se acredita por el traslado de cuentas corrientes. Se acredita por el menor valor resultante al convertir las divisas.
- Remesas en transito
- Se debita por el valor del comprobante de consignación o de la nota de débito del banco por transferencia de cheques enviados mediante el sistema de remesas. Se debita por el mayor valor resultante al convertir las divisas
- Se acredita por la devolución de cheques enviados mediante el sistema de remesas. Se acredita por el valor de las notas de crédito del banco receptor como confirmación de los cheques negociados. Se acredita por el menor valor al convertir las divisas.
- Cuentas de ahorro
- Se acredita por retiros. Se acredita por el valor de las ntoas de crédito por concepto de cuotas de manejo, gastos de papelería, retención en la fuente sobre rendimientos y demás operaciones que disminuyan el saldo. Se acreditan por las notas de débito por concepto de devolución de cheques consignados.
- Se debita por los depósitos realizados mediante consignación. Se debita por correcciones monetarias o rendimientos devengados.
- Fondos
- Se acredita por su cancelación, reducción o reembolso. Se acredita por el menor valor resultante al convertir las divisas.
- Se debita cuando se giran cheques para su constitución, reembolso o incremento. Se debita por el mayor valor resultante al convertir las divisas.
- Efectivo y equivalentes
- Se debita por el valor de los bienes entregados en inversión (no mayor a tres meses), por el valor de la diferencia en cambio, si fuere del caso, por el valor de los rendimientos obtenidos.
- Se acredita cuando se cumpla el plazo de vencimiento de la inversión
- Inversiones
- Se debita al adquirir documentos negociables (acciones, cuotas o partes de interés social, bonos, cédulas, etc.) de carácter temporal o permanente.
- Se acredita por la venta de documentos negociables, por pérdida delas mismas, o por darlos de baja.
- CAJA
- ACTIVOS EXIGIBLES
- Cuentas por cobrar
- Se debita cuando se reconoce una deuda a cargo de terceros (clientes, cuentas corrientes comerciales, cuentas por cobrar a casa matriz, cuentas por cobrar a vinculados económicos, cuentas por cobrar a socios y accionistas, aportes por cobrar, anticipos y avances, cuentas de operación conjunta, depósitos y promesas de compraventa) a favor de la empresa.
- Se acredita cuando se cancelan las deudas por cobrar.
- Cuentas por cobrar
- ACTIVOS REALIZABLES
- Se debitan cuando se adquieren artículos, materiales, suministros, productos y recursos renovables y no renovables.
- Se acreditan cuando los inventarios son consumidos, alquilados o vendidos.
- ACTIVO FIJOS
- Propiedad, planta y equipo
- Se debitan por la adquisición de terrenos, materiales, repuestos, aceesorios, proyectos petroleros, construcciones en curso, maquinaria y equipos en montaje, construcciones y edificaciones, maquinaria y equipo, equipo de oficina, etc. Se debita por revaluación de terrenos.
- Se acreditan por la venta, baja o depreciación de los activos.
- Intangibles
- Se debita cuando se reconoce bienes inmovilizados tales como; crédito mercantil, marcas, patentes, concesiones y franquicias, derechos, know how y licencias.
- Se acreditan por la pérdida o disminución del valor de los bienes inmovilizados.
- Propiedad, planta y equipo
- Diferidos
- Se debitan cuando se realizan gastos pagados por anticipado.
- Se acredita por los cargos diferidos ajustados imputables mensualmente a las respectivas cuentas del estado de resultados o a las cuentas del ORI.
- OTROS ACTIVOS NO FINANCIEROS
- Se debitan cuando se reconocen antigüedades, pinturas, objetos de arte.
- Se acreditan cuando se venden, dan de baja, se consumen o ceden los activos.
- ACTIVO CORRIENTE
PASIVO
- Obligaciones financieras
- Se acreditan cuando se contrae obligaciones financieras por concepto de créditos ya sea nacional o del exterior.
- Se debitan por la cancelación de las obligaciones financieras
- Proveedores
- Se acredita por las obligaciones contraídas con terceros por adquisición de bienes y/o servicios para la actividad operativa de la entidad nacionales o del exterior.
- Se debita por el abono o cancelación de las obligaciones contraídas.
- Cuentas por pagar
- Se acredita por las cuentas por pagar contraidas con terceros, diferentes de las obligaciones financieras y proveedores.
- Se debita por la cancelación de las cuentas por pagar.
- Impuestos, tasas y contribuciones
- Se acreditan por el monto de los gravámenes de carácter general y obligatorio generado en el período fiscal.
- Se debitan por el valor de los gravámenes pagados
- Obligaciones laborales
- Se acreditan por el monto a favor de los trabajadores, extrabajadores o beneficiarios por concepto de salarios, cesantías e intereses, pensiones, indemnizaciones laborales, etc..
- Se debitan por la cancelación de las obligaciones laborales
- Pasivos estimados y provisiones
- Se acreditan montos por concepto de intereses, comisiones, honorarios, servicios, multas, sanciones, litigios, demandas, imprevistos, reparaciones y mantenimiento.
- Se debitan por el pago parcial o total.
- Diferidos
- Se acreditan por el valor de los ingresos recibidos por anticipado.
- Se debitan por el valor de la devolución de los anticipos
- Otros pasivos
- Se acredita cuando se reconocen cuentas que no hayan sido reconocidas en los grupos anteriores, tales como anticipos y avances recibidos, depósitos recibidos, ingresos recibidos para terceros, cuentas de operación conjunta, retenciones a partes interesadas sobre contratos, embargos judiciales, acreedores del sistema, cuentas en participación y diversos.
- Se debita por la cancelación o devolución de dichos pasivos.
- Otros pasivos no financieros
- Se acreditan el reconocimiento de responsabilidades por bienes recibidos por arrendamiento operativo.
- Se debita por pagos o abonos por los bienes recibidos por arriendo operativo.
- Obligaciones financieras
PATRIMONIO
- Capital social
- Se acreditan montos por ingreso real y aumento al patrimonio de la entidad.
- Se debitan por el valor del capital autorizado y aumentos o modificaciones.
- Superávit de capital
- Se acredita por prima en colocación de acciones por cobrar, por prima entre el valor nominal y el precio de convenio de la acción o cuota social. Se acreditan por recibir donación de valores y bienes.
- Se debita por reparto a título de dividendos, participaciones o liquidación de la entidad. Se debita por capitalización de las donaciones.
- Reserva
- Se acredita por los valores destinados a reservas en cumplimiento a disposiciones legales.
- Se debitan para enjugar pérdidas, por readquisición de acciones o de cuotas sociales, por cambios dispuestos por el máximo órgano.
- Dividendos o participaciones decretados en acciones o cuotas.
- Se acredita por el monto respectivo a ganancias acumuladas.
- Se debita por el pago de las acciones o aportes liberadas de la sociedad.
- Resultados del ejercicio
- Se debita por el valor de las pérdidas generadas al cierre de cada ejercicio.
- Se acredita por el valor de las ganancias generadas al cierre de cada ejercicio.
- Resultados de ejercicios anteriores
- Se acredita por el valor de las utilidades del ejercicio, por impactos favorables al adoptar el estándar internacional.
- Se debita por el valor de las pérdidas del ejercicio, por impactos desfavorables al adoptar el estándar internacional.
- Otras participaciones en el patrimonio.
- Se acreditan por el valor del ajuste de los activos, por exceso a los ajuste a los pasivos, por la baja de los pasivos ajustados y reclasificación del costo o gasto en el estado del resultado integral.
- Se debitan por ajuste a los pasivos, por el exceso al ajuste a los activos, por baja de los activos ajustados y reclasificación en el ingreso ordinario del estado del resultado integral.
- Capital social
INGRESOS
- Operacionales
- Se acredita el monto de los ingresos obtenidos por la actividad económica.
- Se debita por la cancelación del saldo al cierre del ejercicio. Por la devolución, descuento, comisiones o rebajas concedidas en ventas.
- Operativos
- Se acreditan por la reversión de deterioros de inversiones, deudores comerciales, recuperación de pérdidas de valor de sus activos.
- Se debitan por la cancelación del saldo al cierre del ejercicio.
- No operacionales
- Se acreditan por ingresos provenientes de transacciones diferentes a los del giro normal del negocio.
- Se debitan por la cancelación del saldo al cierre del ejercicio.
- Por impuestos diferidos
- Se acreditan por la parte proporcional de los cargos diferidos amortizados del pasivo por impuesto diferido, por la parte proporcional de los cargos diferidos imputables mensualmente con las respectivas cuentas del ORI o por los activos de impuestos diferidos.
- Se debitan por el cierre anual contra una provisión del impuesto de renta corriente.
- Ajuste por inflamación
- Se acredita por el valor del ajuste efectuado a los activos no monetarios, a los pasivos, patrimonio sujeto a reajuste.
- Se debita por el valor de reajuste efectuado a los activos, a los pasivos, patrimonio sujeto de ajuste.
- Operacionales
GASTOS
- Operacionales de administración
- Se debita por los gastos incurridos relacionados con la gestión administrativa.
- Se acredita por la cancelación del saldo al cierre del ejercicio.
- Operacionales de ventas
- Se debitan los gastos relacionados con la gestión de ventas.
- Se acredita por la cancelación del saldo al cierre del ejercicio.
- No operacionales
- Se debitan gastos financieros, pérdidas en ventas y retiro de bienes, gastos extraordinarios y gastos diversos.
- Se acredita por la cancelación de saldos al cierre del ejercicio.
- Impuestos
- Se debita por el valor de los impuestos causados o la provisión constituida.
- Se acredita por la cancelación de saldos al cierre del ejercicio.
- Impuestos diferidos
- Se debita por la parte proporcional de los cargos diferidos amortizados del activo por impuesto diferido, por la parte proporcional de los cargos diferidos imputables mensualmente con las respectivas cuentas ORI o por los pasivos por impuestos diferidos.
- Se acredita por la cancelación de saldos al cierre del ejercicio.
- Operacionales de administración
Informações
- Descrição
- Séptimo Auditoría Financiera II Mapa Mental sobre CUENTAS CONTABLES, criado por Janeth Cacuango em 28-04-2021.
- Criado por
- Janeth Cacuango
- Visualizações
- 2
- Avaliação