
Mapa mental
TEORIA DA CONTABILIDADE
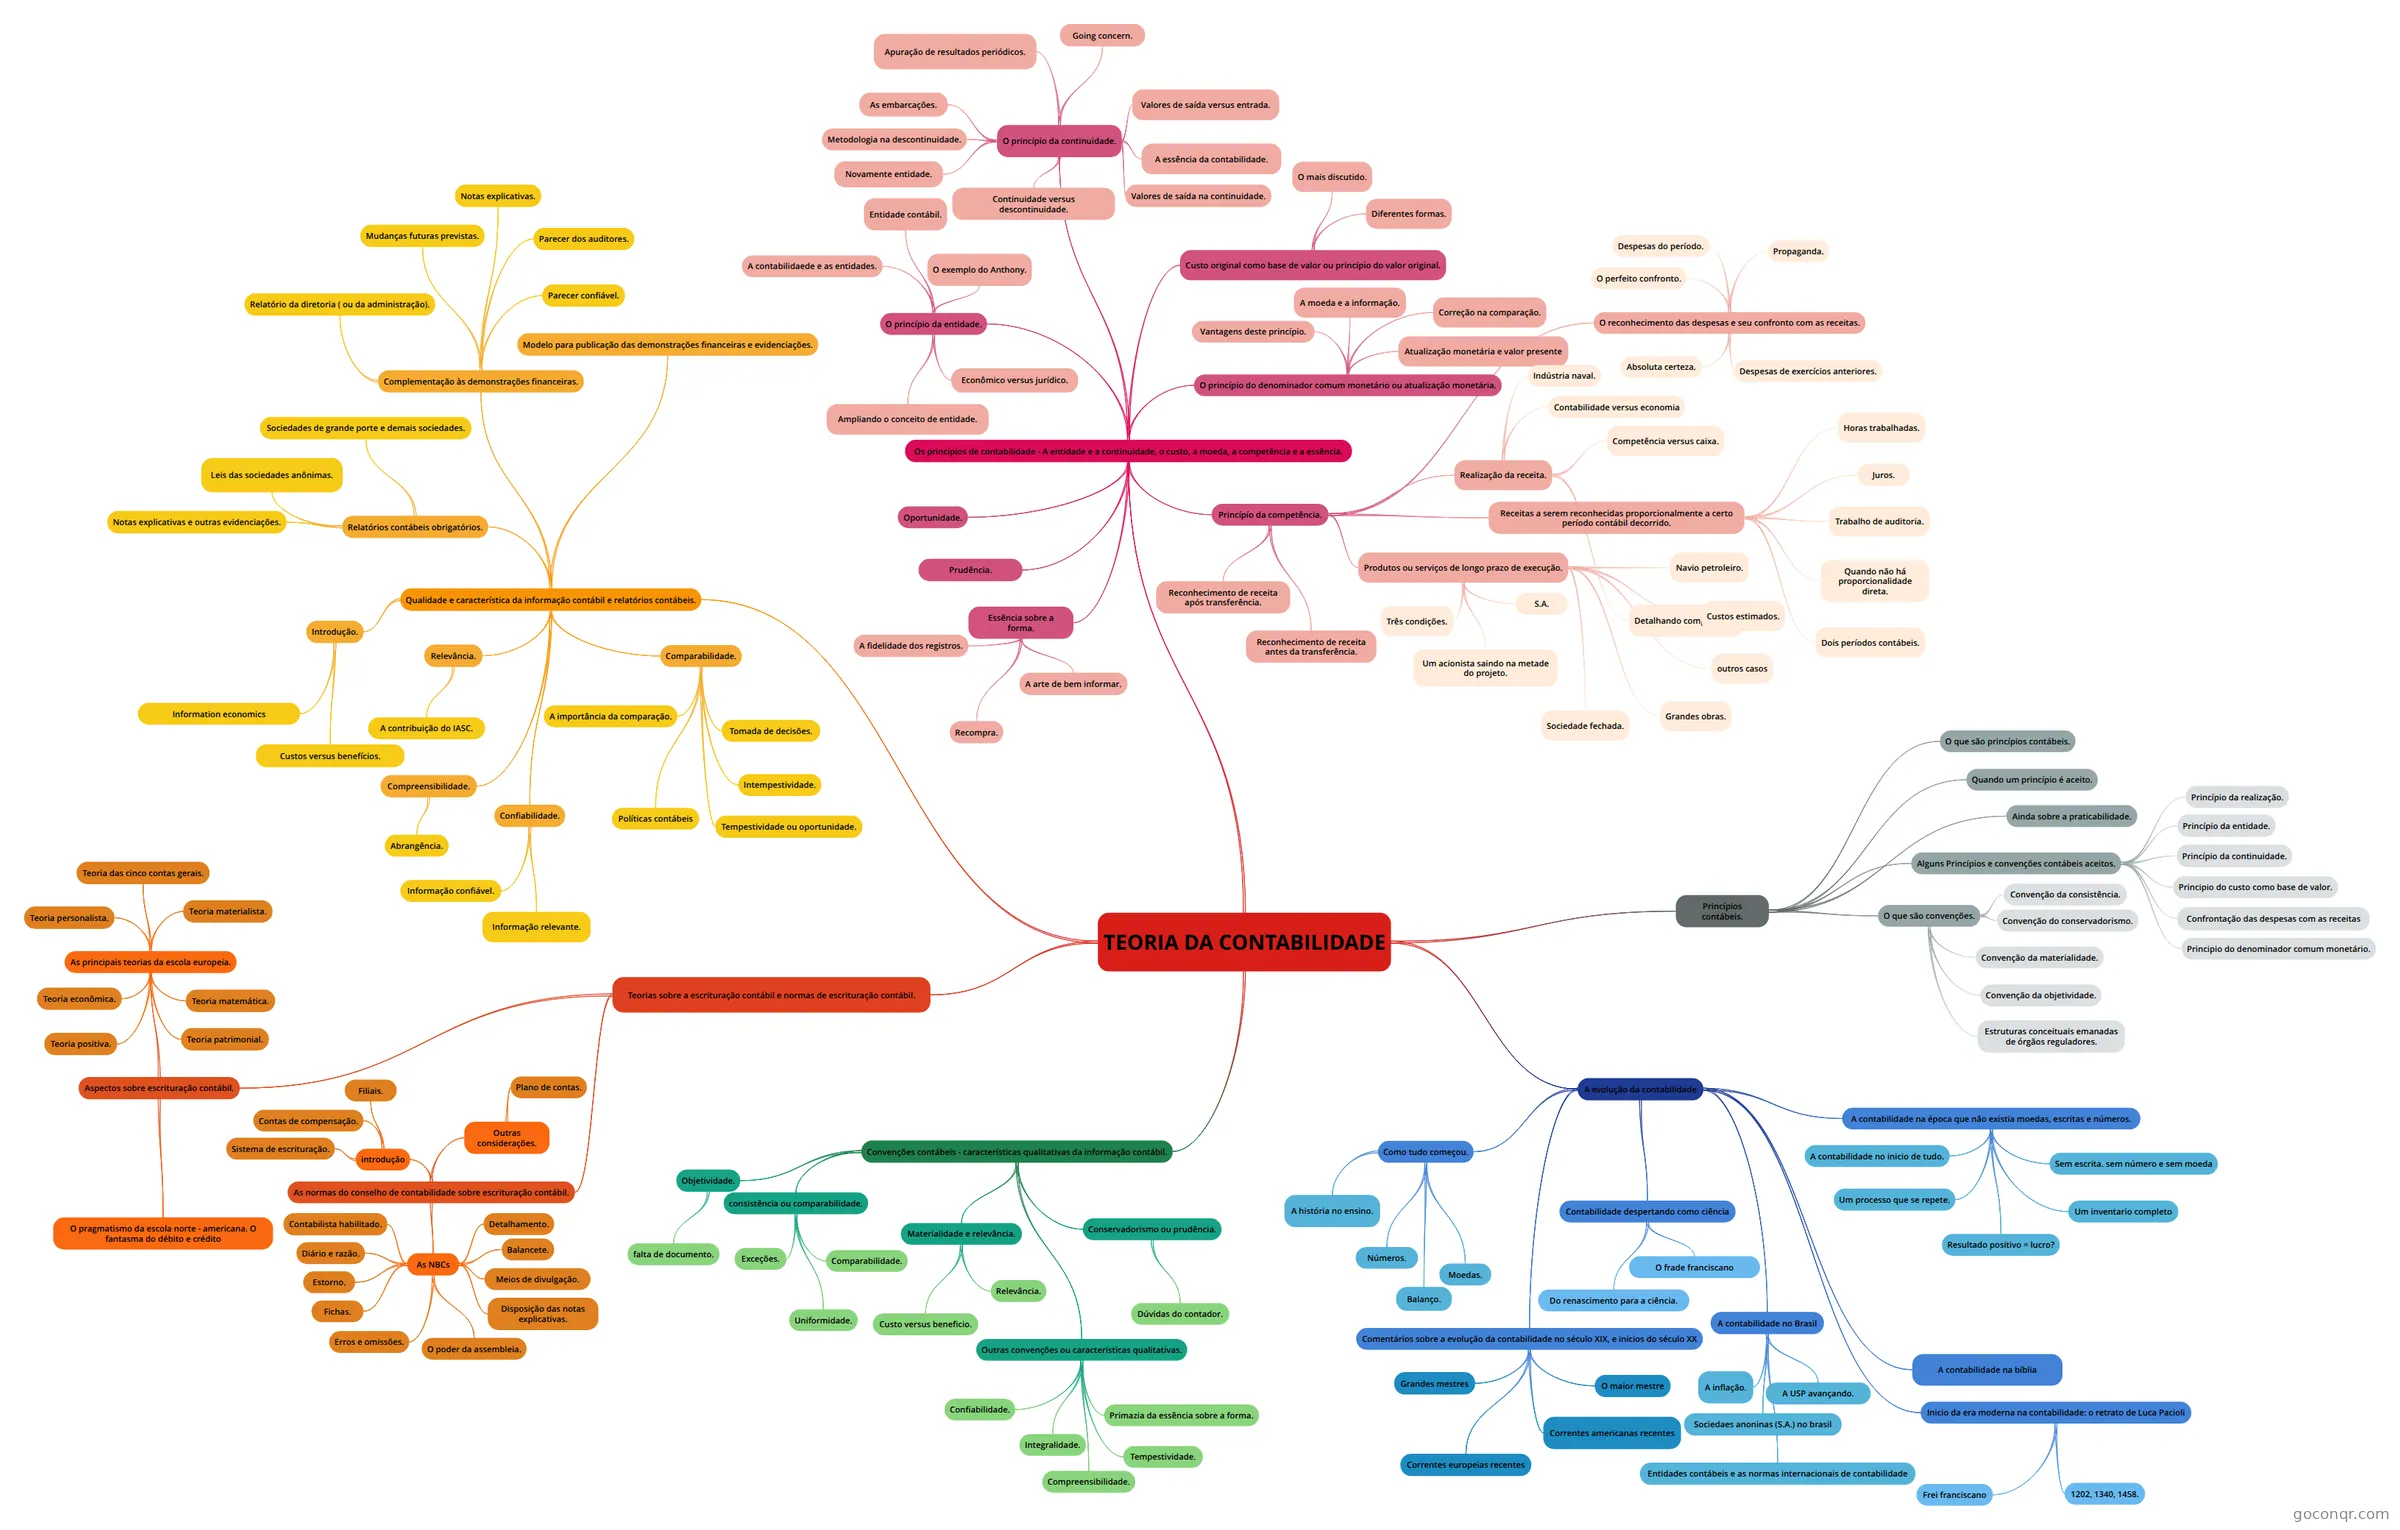
Mapa mental: Teoria da contabilidade
Conteúdo do mapa
TEORIA DA CONTABILIDADE
A evolução da contabilidade
- A contabilidade na época que não existia moedas, escritas e números.
- A contabilidade no inicio de tudo.
- Um processo que se repete.
- Resultado positivo = lucro?
- Um inventario completo
- Sem escrita. sem número e sem moeda
- A contabilidade na bíblia
- Contabilidade despertando como ciência
- Do renascimento para a ciência.
- O frade franciscano
- Como tudo começou.
- Números.
- A história no ensino.
- Moedas.
- Balanço.
- Inicio da era moderna na contabilidade: o retrato de Luca Pacioli
- Frei franciscano
- 1202, 1340, 1458.
- Comentários sobre a evolução da contabilidade no século XIX, e inícios do século XX
- Grandes mestres
- O maior mestre
- Correntes europeias recentes
- Correntes americanas recentes
- A contabilidade no Brasil
- Sociedaes anoninas (S.A.) no brasil
- A inflação.
- Entidades contábeis e as normas internacionais de contabilidade
- A USP avançando.
- A contabilidade na época que não existia moedas, escritas e números.
Convenções contábeis - características qualitativas da informação contábil.
- consistência ou comparabilidade.
- Exceções.
- Uniformidade.
- Comparabilidade.
- Materialidade e relevância.
- Relevância.
- Custo versus beneficio.
- Outras convenções ou características qualitativas.
- Confiabilidade.
- Primazia da essência sobre a forma.
- Integralidade.
- Compreensibilidade.
- Tempestividade.
- Conservadorismo ou prudência.
- Dúvidas do contador.
- Objetividade.
- falta de documento.
- consistência ou comparabilidade.
Qualidade e característica da informação contábil e relatórios contábeis.
- Relevância.
- A contribuição do IASC.
- Confiabilidade.
- Informação confiável.
- Informação relevante.
- Compreensibilidade.
- Abrangência.
- Introdução.
- Information economics
- Custos versus benefícios.
- Comparabilidade.
- A importância da comparação.
- Políticas contábeis
- Intempestividade.
- Tomada de decisões.
- Tempestividade ou oportunidade.
- Modelo para publicação das demonstrações financeiras e evidenciações.
- Relatórios contábeis obrigatórios.
- Leis das sociedades anônimas.
- Notas explicativas e outras evidenciações.
- Sociedades de grande porte e demais sociedades.
- Complementação às demonstrações financeiras.
- Relatório da diretoria ( ou da administração).
- Mudanças futuras previstas.
- Notas explicativas.
- Parecer dos auditores.
- Parecer confiável.
- Relevância.
Princípios contábeis.
- O que são princípios contábeis.
- Quando um princípio é aceito.
- Ainda sobre a praticabilidade.
- Alguns Princípios e convenções contábeis aceitos.
- Princípio da entidade.
- Princípio da continuidade.
- Principio do custo como base de valor.
- Princípio da realização.
- Confrontação das despesas com as receitas
- Principio do denominador comum monetário.
- O que são convenções.
- Convenção do conservadorismo.
- Convenção da consistência.
- Convenção da materialidade.
- Convenção da objetividade.
- Estruturas conceituais emanadas de órgãos reguladores.
Os princípios de contabilidade - A entidade e a continuidade, o custo, a moeda, a competência e a essência.
- Prudência.
- O princípio do denominador comum monetário ou atualização monetária.
- Atualização monetária e valor presente
- Vantagens deste princípio.
- A moeda e a informação.
- Correção na comparação.
- O princípio da continuidade.
- Continuidade versus descontinuidade.
- Valores de saída na continuidade.
- As embarcações.
- Novamente entidade.
- Apuração de resultados periódicos.
- Going concern.
- Valores de saída versus entrada.
- A essência da contabilidade.
- Metodologia na descontinuidade.
- Custo original como base de valor ou princípio do valor original.
- O mais discutido.
- Diferentes formas.
- Oportunidade.
- Essência sobre a forma.
- A fidelidade dos registros.
- Recompra.
- A arte de bem informar.
- Princípío da competência.
- Reconhecimento de receita antes da transferência.
- Realização da receita.
- Contabilidade versus economia
- Competência versus caixa.
- Indústria naval.
- Detalhando competência.
- Receitas a serem reconhecidas proporcionalmente a certo período contábil decorrido.
- Trabalho de auditoria.
- Dois períodos contábeis.
- Horas trabalhadas.
- Quando não há proporcionalidade direta.
- Juros.
- Produtos ou serviços de longo prazo de execução.
- Sociedade fechada.
- Um acionista saindo na metade do projeto.
- outros casos
- S.A.
- Grandes obras.
- Navio petroleiro.
- Três condições.
- Custos estimados.
- Reconhecimento de receita após transferência.
- O reconhecimento das despesas e seu confronto com as receitas.
- Despesas de exercícios anteriores.
- Absoluta certeza.
- Despesas do período.
- Propaganda.
- O perfeito confronto.
- O princípio da entidade.
- Econômico versus jurídico.
- Ampliando o conceito de entidade.
- A contabilidaede e as entidades.
- Entidade contábil.
- O exemplo do Anthony.
Teorias sobre a escrituração contábil e normas de escrituração contábil.
- Aspectos sobre escrituração contábil.
- As principais teorias da escola europeia.
- Teoria patrimonial.
- Teoria positiva.
- Teoria econômica.
- Teoria personalista.
- Teoria das cinco contas gerais.
- Teoria materialista.
- Teoria matemática.
- O pragmatismo da escola norte - americana. O fantasma do débito e crédito
- As principais teorias da escola europeia.
- As normas do conselho de contabilidade sobre escrituração contábil.
- As NBCs
- Contabilista habilitado.
- Fichas.
- Disposição das notas explicativas.
- Diário e razão.
- Estorno.
- Detalhamento.
- Balancete.
- Meios de divulgação.
- Erros e omissões.
- O poder da assembleia.
- introdução
- Sistema de escrituração.
- Contas de compensação.
- Filiais.
- Outras considerações.
- Plano de contas.
- As NBCs
- Aspectos sobre escrituração contábil.
Informações
- Descrição
- Mapa Mental sobre TEORIA DA CONTABILIDADE, criado por Vinícius Romanoski em 02-05-2021.
- Criado por
- Vinícius Romanoski
- Visualizações
- 0
- Avaliação
Mais sobre Evolução histórica da contabilidade