
Mapa mental
MANUALES CONTABLES
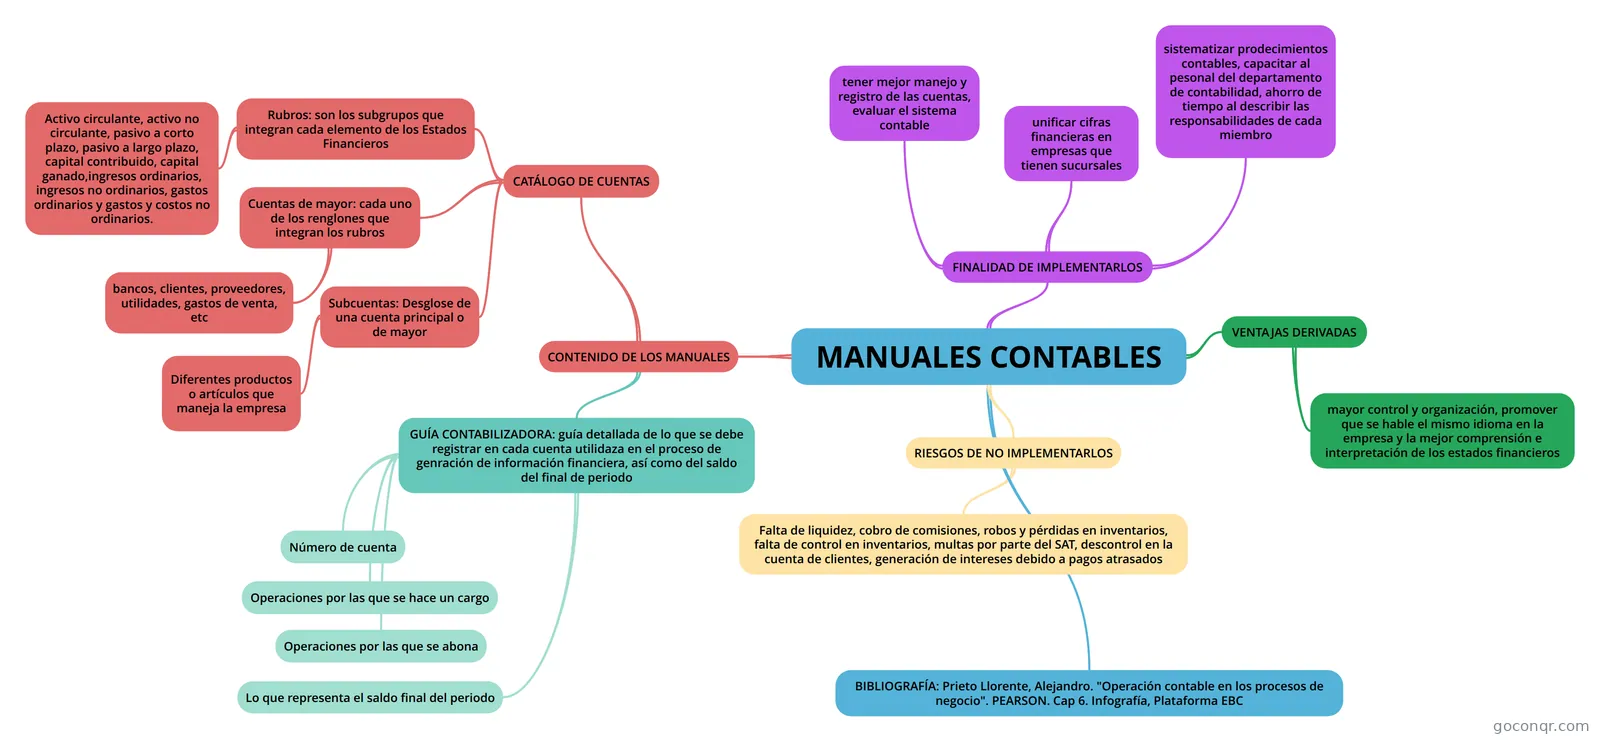
Mapa mental: manuales contables
Conteúdo do mapa
MANUALES CONTABLES
FINALIDAD DE IMPLEMENTARLOS
- tener mejor manejo y registro de las cuentas, evaluar el sistema contable
- unificar cifras financieras en empresas que tienen sucursales
- sistematizar prodecimientos contables, capacitar al pesonal del departamento de contabilidad, ahorro de tiempo al describir las responsabilidades de cada miembro
VENTAJAS DERIVADAS
- mayor control y organización, promover que se hable el mismo idioma en la empresa y la mejor comprensión e interpretación de los estados financieros
CONTENIDO DE LOS MANUALES
- CATÁLOGO DE CUENTAS
- Rubros: son los subgrupos que integran cada elemento de los Estados Financieros
- Activo circulante, activo no circulante, pasivo a corto plazo, pasivo a largo plazo, capital contribuido, capital ganado,ingresos ordinarios, ingresos no ordinarios, gastos ordinarios y gastos y costos no ordinarios.
- Cuentas de mayor: cada uno de los renglones que integran los rubros
- bancos, clientes, proveedores, utilidades, gastos de venta, etc
- Subcuentas: Desglose de una cuenta principal o de mayor
- Diferentes productos o artículos que maneja la empresa
- Rubros: son los subgrupos que integran cada elemento de los Estados Financieros
- GUÍA CONTABILIZADORA: guía detallada de lo que se debe registrar en cada cuenta utilidaza en el proceso de genración de información financiera, así como del saldo del final de periodo
- Número de cuenta
- Operaciones por las que se hace un cargo
- Operaciones por las que se abona
- Lo que representa el saldo final del periodo
- CATÁLOGO DE CUENTAS
RIESGOS DE NO IMPLEMENTARLOS
- Falta de liquidez, cobro de comisiones, robos y pérdidas en inventarios, falta de control en inventarios, multas por parte del SAT, descontrol en la cuenta de clientes, generación de intereses debido a pagos atrasados
BIBLIOGRAFÍA: Prieto Llorente, Alejandro. "Operación contable en los procesos de negocio". PEARSON. Cap 6. Infografía, Plataforma EBC