
Mapa mental
PLAN GENERAL DE CUENTAS
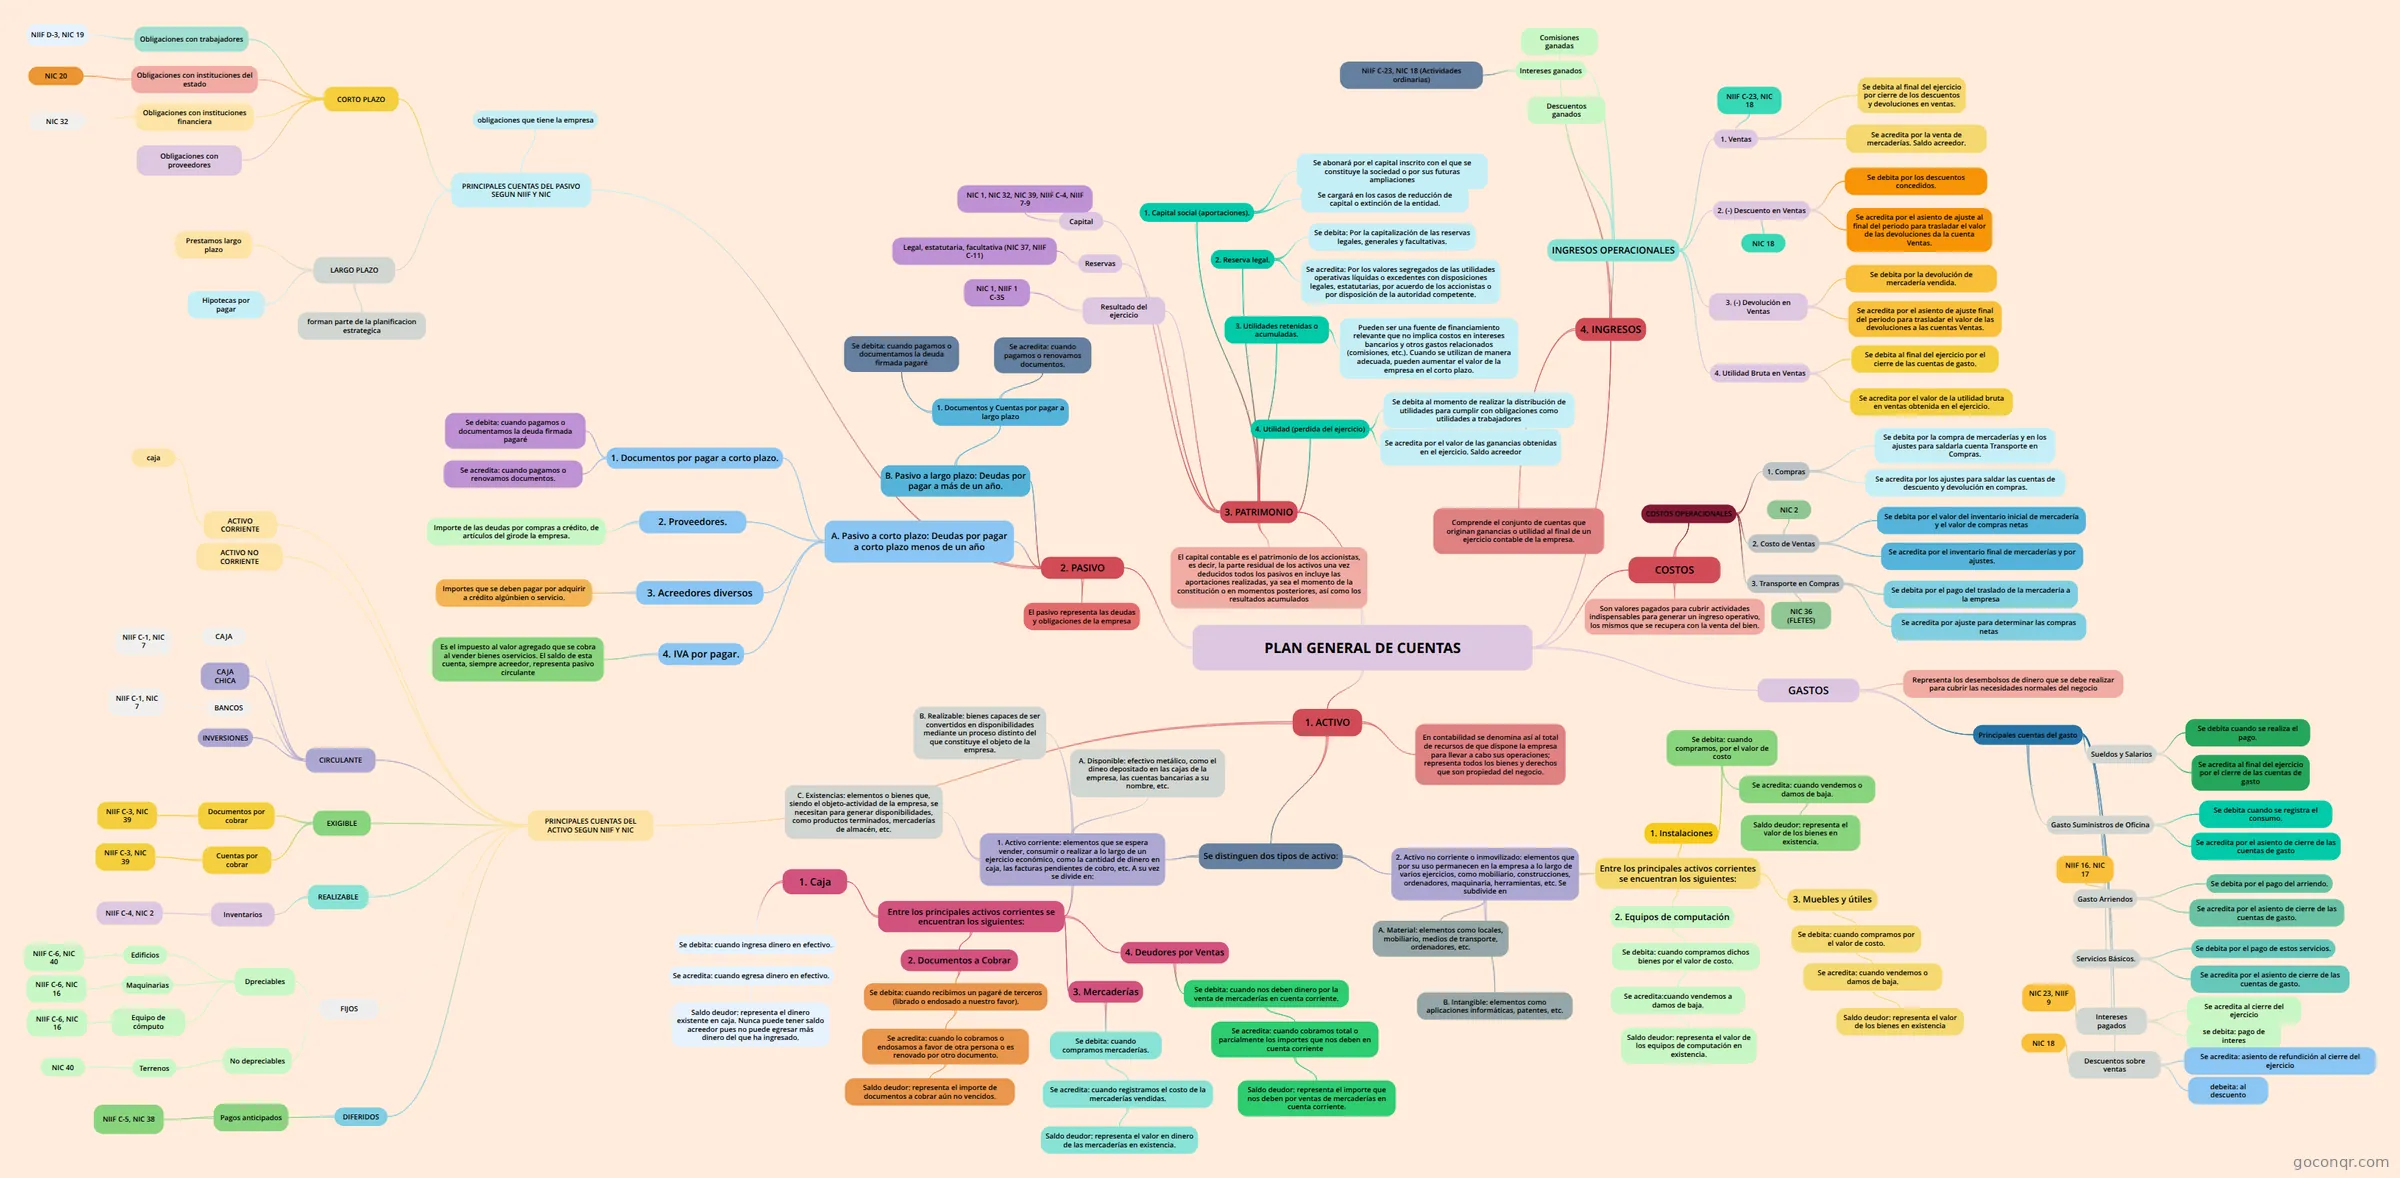
Mapa mental: plan general de cuentas
Conteúdo do mapa
PLAN GENERAL DE CUENTAS
1. ACTIVO
- En contabilidad se denomina así al total de recursos de que dispone la empresa para llevar a cabo sus operaciones; representa todos los bienes y derechos que son propiedad del negocio.
- Se distinguen dos tipos de activo:
- 1. Activo corriente: elementos que se espera vender, consumir o realizar a lo largo de un ejercicio económico, como la cantidad de dinero en caja, las facturas pendientes de cobro, etc. A su vez se divide en:
- A. Disponible: efectivo metálico, como el dineo depositado en las cajas de la empresa, las cuentas bancarias a su nombre, etc.
- B. Realizable: bienes capaces de ser convertidos en disponibilidades mediante un proceso distinto del que constituye el objeto de la empresa.
- C. Existencias: elementos o bienes que, siendo el objeto-actividad de la empresa, se necesitan para generar disponibilidades, como productos terminados, mercaderías de almacén, etc.
- Entre los principales activos corrientes se encuentran los siguientes:
- 1. Caja
- Se debita: cuando ingresa dinero en efectivo.
- Se acredita: cuando egresa dinero en efectivo.
- Saldo deudor: representa el dinero existente en caja. Nunca puede tener saldo acreedor pues no puede egresar más dinero del que ha ingresado.
- Se acredita: cuando egresa dinero en efectivo.
- Se debita: cuando ingresa dinero en efectivo.
- 2. Documentos a Cobrar
- Se debita: cuando recibimos un pagaré de terceros (librado o endosado a nuestro favor).
- Se acredita: cuando lo cobramos o endosamos a favor de otra persona o es renovado por otro documento.
- Saldo deudor: representa el importe de documentos a cobrar aún no vencidos.
- Se acredita: cuando lo cobramos o endosamos a favor de otra persona o es renovado por otro documento.
- Se debita: cuando recibimos un pagaré de terceros (librado o endosado a nuestro favor).
- 3. Mercaderías
- Se debita: cuando compramos mercaderías.
- Se acredita: cuando registramos el costo de la mercaderías vendidas.
- Saldo deudor: representa el valor en dinero de las mercaderías en existencia.
- Se acredita: cuando registramos el costo de la mercaderías vendidas.
- Se debita: cuando compramos mercaderías.
- 4. Deudores por Ventas
- Se debita: cuando nos deben dinero por la venta de mercaderías en cuenta corriente.
- Se acredita: cuando cobramos total o parcialmente los importes que nos deben en cuenta corriente
- Saldo deudor: representa el importe que nos deben por ventas de mercaderías en cuenta corriente.
- Se acredita: cuando cobramos total o parcialmente los importes que nos deben en cuenta corriente
- Se debita: cuando nos deben dinero por la venta de mercaderías en cuenta corriente.
- 1. Caja
- 2. Activo no corriente o inmovilizado: elementos que por su uso permanecen en la empresa a lo largo de varios ejercicios, como mobiliario, construcciones, ordenadores, maquinaria, herramientas, etc. Se subdivide en
- A. Material: elementos como locales, mobiliario, medios de transporte, ordenadores, etc.
- B. Intangible: elementos como aplicaciones informáticas, patentes, etc.
- Entre los principales activos corrientes se encuentran los siguientes:
- 1. Instalaciones
- Se debita: cuando compramos, por el valor de costo
- Se acredita: cuando vendemos o damos de baja.
- Saldo deudor: representa el valor de los bienes en existencia.
- Se acredita: cuando vendemos o damos de baja.
- Se debita: cuando compramos, por el valor de costo
- 2. Equipos de computación
- Se debita: cuando compramos dichos bienes por el valor de costo.
- Se acredita:cuando vendemos a damos de baja.
- Saldo deudor: representa el valor de los equipos de computación en existencia.
- Se acredita:cuando vendemos a damos de baja.
- Se debita: cuando compramos dichos bienes por el valor de costo.
- 3. Muebles y útiles
- Se debita: cuando compramos por el valor de costo.
- Se acredita: cuando vendemos o damos de baja.
- Saldo deudor: representa el valor de los bienes en existencia
- Se acredita: cuando vendemos o damos de baja.
- Se debita: cuando compramos por el valor de costo.
- 1. Instalaciones
- 1. Activo corriente: elementos que se espera vender, consumir o realizar a lo largo de un ejercicio económico, como la cantidad de dinero en caja, las facturas pendientes de cobro, etc. A su vez se divide en:
- PRINCIPALES CUENTAS DEL ACTIVO SEGUN NIIF Y NIC
- CIRCULANTE
- CAJA
- NIIF C-1, NIC 7
- BANCOS
- NIIF C-1, NIC 7
- CAJA CHICA
- INVERSIONES
- CAJA
- EXIGIBLE
- Documentos por cobrar
- NIIF C-3, NIC 39
- Cuentas por cobrar
- NIIF C-3, NIC 39
- Documentos por cobrar
- REALIZABLE
- Inventarios
- NIIF C-4, NIC 2
- Inventarios
- FIJOS
- Dpreciables
- Edificios
- NIIF C-6, NIC 40
- Maquinarias
- NIIF C-6, NIC 16
- Equipo de cómputo
- NIIF C-6, NIC 16
- Edificios
- No depreciables
- Terrenos
- NIC 40
- Terrenos
- Dpreciables
- DIFERIDOS
- Pagos anticipados
- NIIF C-5, NIC 38
- Pagos anticipados
- ACTIVO CORRIENTE
- caja
- ACTIVO NO CORRIENTE
- CIRCULANTE
2. PASIVO
- El pasivo representa las deudas y obligaciones de la empresa
- A. Pasivo a corto plazo: Deudas por pagar a corto plazo menos de un año
- 1. Documentos por pagar a corto plazo.
- Se debita: cuando pagamos o documentamos la deuda firmada pagaré
- Se acredita: cuando pagamos o renovamos documentos.
- 2. Proveedores.
- Importe de las deudas por compras a crédito, de artículos del girode la empresa.
- 3. Acreedores diversos
- Importes que se deben pagar por adquirir a crédito algúnbien o servicio.
- 4. IVA por pagar.
- Es el impuesto al valor agregado que se cobra al vender bienes oservicios. El saldo de esta cuenta, siempre acreedor, representa pasivo circulante
- 1. Documentos por pagar a corto plazo.
- B. Pasivo a largo plazo: Deudas por pagar a más de un año.
- 1. Documentos y Cuentas por pagar a largo plazo
- Se debita: cuando pagamos o documentamos la deuda firmada pagaré
- Se acredita: cuando pagamos o renovamos documentos.
- 1. Documentos y Cuentas por pagar a largo plazo
- PRINCIPALES CUENTAS DEL PASIVO SEGUN NIIF Y NIC
- CORTO PLAZO
- Obligaciones con trabajadores
- NIIF D-3, NIC 19
- Obligaciones con instituciones del estado
- NIC 20
- Obligaciones con instituciones financiera
- NIC 32
- Obligaciones con proveedores
- Obligaciones con trabajadores
- LARGO PLAZO
- Prestamos largo plazo
- Hipotecas por pagar
- forman parte de la planificacion estrategica
- obligaciones que tiene la empresa
- CORTO PLAZO
3. PATRIMONIO
- El capital contable es el patrimonio de los accionistas, es decir, la parte residual de los activos una vez deducidos todos los pasivos en incluye las aportaciones realizadas, ya sea el momento de la constitución o en momentos posteriores, así como los resultados acumulados
- 1. Capital social (aportaciones).
- Se abonará por el capital inscrito con el que se constituye la sociedad o por sus futuras ampliaciones
- Se cargará en los casos de reducción de capital o extinción de la entidad.
- 2. Reserva legal.
- Se debita: Por la capitalización de las reservas legales, generales y facultativas.
- Se acredita: Por los valores segregados de las utilidades operativas líquidas o excedentes con disposiciones legales, estatutarias, por acuerdo de los accionistas o por disposición de la autoridad competente.
- 3. Utilidades retenidas o acumuladas.
- Pueden ser una fuente de financiamiento relevante que no implica costos en intereses bancarios y otros gastos relacionados (comisiones, etc.). Cuando se utilizan de manera adecuada, pueden aumentar el valor de la empresa en el corto plazo.
- 4. Utilidad (perdida del ejercicio)
- Se debita al momento de realizar la distribución de utilidades para cumplir con obligaciones como utilidades a trabajadores
- Se acredita por el valor de las ganancias obtenidas en el ejercicio. Saldo acreedor
- Capital
- NIC 1, NIC 32, NIC 39, NIIF C-4, NIIF 7-9
- Reservas
- Legal, estatutaria, facultativa (NIC 37, NIIF C-11)
- Resultado del ejercicio
- NIC 1, NIIF 1 C-35
4. INGRESOS
- Comprende el conjunto de cuentas que originan ganancias o utilidad al final de un ejercicio contable de la empresa.
- INGRESOS OPERACIONALES
- 1. Ventas
- Se debita al final del ejercicio por cierre de los descuentos y devoluciones en ventas.
- Se acredita por la venta de mercaderías. Saldo acreedor.
- NIIF C-23, NIC 18
- 2. (-) Descuento en Ventas
- Se debita por los descuentos concedidos.
- Se acredita por el asiento de ajuste al final del periodo para trasladar el valor de las devoluciones da la cuenta Ventas.
- NIC 18
- 3. (-) Devolución en Ventas
- Se debita por la devolución de mercadería vendida.
- Se acredita por el asiento de ajuste final del periodo para trasladar el valor de las devoluciones a las cuentas Ventas.
- 4. Utilidad Bruta en Ventas
- Se debita al final del ejercicio por el cierre de las cuentas de gasto.
- Se acredita por el valor de la utilidad bruta en ventas obtenida en el ejercicio.
- Intereses ganados
- NIIF C-23, NIC 18 (Actividades ordinarias)
- Descuentos ganados
- 1. Ventas
- Comisiones ganadas
COSTOS
- Son valores pagados para cubrir actividades indispensables para generar un ingreso operativo, los mismos que se recupera con la venta del bien.
- COSTOS OPERACIONALES
- 1. Compras
- Se debita por la compra de mercaderías y en los ajustes para saldarla cuenta Transporte en Compras.
- Se acredita por los ajustes para saldar las cuentas de descuento y devolución en compras.
- 2. Costo de Ventas
- Se debita por el valor del inventario inicial de mercadería y el valor de compras netas
- Se acredita por el inventario final de mercaderías y por ajustes.
- NIC 2
- 3. Transporte en Compras
- Se debita por el pago del traslado de la mercadería a la empresa
- Se acredita por ajuste para determinar las compras netas
- NIC 36 (FLETES)
- 1. Compras
GASTOS
- Representa los desembolsos de dinero que se debe realizar para cubrir las necesidades normales del negocio
- Principales cuentas del gasto
- Sueldos y Salarios
- Se debita cuando se realiza el pago.
- Se acredita al final del ejercicio por el cierre de las cuentas de gasto
- Gasto Suministros de Oficina
- Se debita cuando se registra el consumo.
- Se acredita por el asiento de cierre de las cuentas de gasto
- Gasto Arriendos
- Se debita por el pago del arriendo.
- Se acredita por el asiento de cierre de las cuentas de gasto.
- NIIF 16. NIC 17
- Servicios Básicos.
- Se debita por el pago de estos servicios.
- Se acredita por el asiento de cierre de las cuentas de gasto.
- Intereses pagados
- NIC 23, NIIF 9
- se debita: pago de interes
- Se acredita al cierre del ejercicio
- Descuentos sobre ventas
- NIC 18
- Se acredita: asiento de refundición al cierre del ejercicio
- debeita: al descuento
- Sueldos y Salarios
Informações
- Descrição
- Mapa Mental sobre PLAN GENERAL DE CUENTAS, criado por Karina Maribel Pilca Ortiz em 29-06-2021.
- Criado por
- Karina Maribel Pilca Ortiz
- Visualizações
- 18
- Avaliação