
Mapa mental
CATÁLOGO ÚNICO DE CUENTAS PARA USO DE LAS ENTIDADES DE LOS SECTORES FINANCIEROS PÚBLICO Y PRIVADO. Parte 2
Conteúdo do mapa
CATÁLOGO ÚNICO DE CUENTAS PARA USO DE LAS ENTIDADES DE LOS SECTORES FINANCIEROS PÚBLICO Y PRIVADO. Parte 2
Delinear su dinámica e instrucciones generales para el registro de las transacciones, garantiza la confiabilidad y transparencia de la información contable.
El Catálogo Único de Cuentas, será de uso obligatorio para las siguientes entidades de los sectores financieros público y privado:
- Bancos privados (BP)
- Corporaciones de desarrollo de mercado secundario de hipotecas (TH)
- Corporación Financiera Nacional (CFN)
- Banco Ecuatoriano de la Vivienda (BEV)
- Banco del Estado (BEDE)
- Banco Nacional de Fomento (BNF)
- BANECUADOR B.P, (BANEC) (incluido con resolución No. SB-2015-1193, de 02 diciembre del 2015)
- Casas de cambio (CC)
- Almacenes generales de depósito (ALM)
- Sistema de garantía crediticia (SGC)
Las entidades de los sectores financieros público y privado no podrán utilizar cuentas diferentes a las establecidas en el Catálogo Único de Cuentas sin autorización previa de la Superintendencia de Bancos.
- Sin embargo, podrán abrir las subcuentas auxiliares para el mejor registro y control de sus operaciones. Podrán adicionar dígitos a las subcuentas de los últimos niveles indicados en el catálogo.
solo podrán realizar las operaciones autorizadas por la Ley.
- Superintendencia de Bancos y Junta de Política y Regulación Monetaria y Financiera.
3) CRITERIOS PARA LA DEFINICIÓN Y ESTRUCTURA DEL CATÁLOGO Y LAS PARTIDAS CONTABLES.
- CRITERIOS GENERALES:
- Consideraciones de orden internacional.
- Facilidad de implementación, revisión y supervisión.
- Evaluación de riesgos, su relación con la presentación de los estados financieros y demás reportes y anexos, así como la actual teoría contable.
- Recoge elementos conceptuales y operativos aplicados en otros catálogos a nivel latinoamericano.
- DENOMINACIÓN DE LAS CUENTAS:
- Los nombres de las diferentes cuentas, corresponden con los términos técnicos del negocio financiero.
- Tipo de operación, con su desagregación por vencimiento o por tipo de entidad.
- Para efectos de facilitar la implementación de metodologías se sigue las disposiciones de:
- Código Orgánico Monetario y Financiero.
- Codificación de Resoluciones Monetarias.
- Valores y Seguros y de la Codificación de las Normas de la Superintendencia de Bancos.
- Los nombres de las diferentes cuentas, corresponden con los términos técnicos del negocio financiero.
- DEFINICIÓN DE LAS CUENTAS:
- Reciente literatura contable.
- Mejor manera o metodología de agrupación de las transacciones que se consideren homogéneas.
- ESTRUCTURA DEL CATÁLOGO:
- La codificación de las cuentas se basa en el sistema decimal.
- Las asignaciones de dígitos a los códigos de las cuentas se realizan siguiendo la práctica de dos números por nivel.
- CLASIFICACIÓN DE LAS CUENTAS:
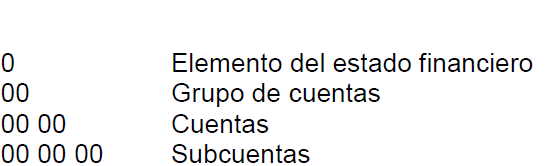
- Horizontalmente, el Catálogo Único de Cuentas prevé la utilización obligatoria de hasta seis dígitos, que identifican:
- Para la identificación de los elementos de los estados financieros se ha utilizado la numeración del 1 al 8 dentro del primer dígito.
- Los tres primeros números comprenden las cuentas expresivas del activo, pasivo y patrimonio, destinadas a conformar el balance de situación financiera.
- Los elementos 4 y 5 agrupan las cuentas de gestión, sintetizadas en las partidas de gastos e ingresos.
- El elemento 6 integra las cuentas contingentes que agrupan los compromisos y las obligaciones eventuales.
- El elemento 7 que resume las cuentas de orden y de control indispensables para una acertada administración.
- El elemento 8, comprende las cuentas de los patrimonios autónomos y permiten llevar una apropiada contabilización de las operaciones propias del negocio.
- Horizontalmente, el Catálogo Único de Cuentas prevé la utilización obligatoria de hasta seis dígitos, que identifican:
- DESCRIPCIONES Y DINÁMICAS:
- Disposiciones del Código Orgánico Monetario y Financiero.
- Codificación de Resoluciones Monetarias, Financieras, de Valores y Seguros.
- Codificación de las Normas de la Superintendencia de Bancos y de las Normas Internacionales de Información Financiera.
- TRATAMIENTO A LOS DERECHOS FIDUCIARIOS DE FIDEICOMISOS MERCANTILES:
- Certificados de derechos fiduciarios.
- Constancias documentales respecto de la calidad de constituyentes adherentes o constituyentes y/o beneficiarios.
- Los derechos fiduciarios provenientes de fiducias mercantiles no son títulos valores.
- Las entidades de los sectores financieros público y privado, por ningún concepto podrán adquirir ni mantener como inversiones ningún tipo de derechos fiduciarios provenientes de fiducias mercantiles.
- En caso de incumplimiento de la disposición, la Superintendencia de Bancos dispondrá las acciones pertinentes e impondrá sanciones.
- Certificados de derechos fiduciarios.
- CRITERIOS GENERALES:
4) CUENTAS FIDUCIARIAS.
- Deben mantenerse completamente separados de aquellos que registren las operaciones de los fideicomisos e igualmente estos entre sí.
- Se deberá incluir información que permita determinar la identificación de los mismos, así como su tamaño relativo en relación con el riesgo que significa para el fiduciario y el grupo del cual hace parte.
- MONEDA EXTRANJERA:
- Se considerarán como moneda extranjera, todas aquellas monedas diferentes al dólar de los Estados Unidos de América.
- Las entidades que operan con moneda extranjera deberán llevar auxiliares.
- Al finalizar cada día, se efectuará, para propósitos de contabilización en dólares, la respectiva conversión.
- TRATAMIENTO DE LA INFLACIÓN:
- Para reconocer en los estados financieros se efectuarán los ajustes a las partidas no monetarias.
- OPERACIONES CON INSTRUMENTOS FINANCIEROS DERIVADOS:
- Catálogo Único de Cuentas contempla su registro y presentación, bajo las siguientes características:
- Todas las operaciones deben contar con un respaldo documental que permita su confrontación y auditoría.
- Las compras y ventas deben seguir procedimientos y autorizaciones internas y aquellas externas que imparta la Superintendencia de Bancos.
- Los registros iniciales se llevarán en las correspondientes cuentas de derechos y/o responsabilidades contingentes, según corresponda.
- Una vez se determine que las operaciones con instrumentos financieros derivados, se efectuarán los respectivos registros en cuentas de activos, pasivos, ingresos y gastos, según corresponda.
- Catálogo Único de Cuentas contempla su registro y presentación, bajo las siguientes características:
- PROCESAMIENTO DE REGISTROS CONTABLES:
- Deben incorporarse en los sistemas de información contable, respetando las dinámicas, descripciones y cuentas contempladas en el Catálogo Único de Cuentas hasta un nivel de seis (6) dígitos.
- Para propósitos administrativos y manejo interno de las entidades vigiladas, existe libertad en cuanto al uso de subcuentas auxiliares (8 dígitos en adelante)
- Los procedimientos contables se establecerán claramente en los manuales de contabilidad que elabore cada entidad.
- Los libros de contabilidad registrarán una por una todas las transacciones que realiza la entidad.
- La información contable puede ser preparada en cualquier sistema de procesamiento electrónico de datos, siempre y cuando se garantice su integridad, conservación y verificabilidad.
- DOCUMENTOS DE RESPALDO DE LOS REGISTROS CONTABLES:
- La documentación de respaldo de las operaciones y en especial de los comprobantes de contabilidad, será archivada.
- Serán elaborados en formularios prenumerados y adecuadamente controlados.
- Los comprobantes de contabilidad deberán contener la codificación completa de las cuentas afectadas, una descripción clara y precisa de la transacción realizada.
- Las entidades de los sectores financieros público y privado mantendrán sus archivos contables físicos, incluyendo los respaldos respectivos.
- Por el plazo de diez años.
- Podrán utilizar los medios de conservación y archivo que estén autorizadas por la Superintendencia de Bancos.
5) RESPONSABILIDADES DE REGISTROS CONTABLES.
- Es responsabilidad legal del contador general, el registro de las operaciones de las entidades, desde la elaboración de los comprobantes, documentos, registros y archivos de las transacciones, hasta la formulación de estados financieros.
- El contador general, deberá ser contador público autorizado (CPA), con suficiente entrenamiento, capacidad y experiencia y debidamente inscrito en los registros de los colegios de contadores del país.
- Corresponde al contador el control del correcto funcionamiento de la unidad a su cargo, la adecuada elaboración y conservación de los comprobantes de contabilidad y la oportuna presentación de los estados financieros e informes contables.
- Es responsabilidad del contador general, la contabilización diaria de las transacciones, o a más tardar dentro del primer día hábil posterior a su ejecución.
- Es responsabilidad legal del contador general, el registro de las operaciones de las entidades, desde la elaboración de los comprobantes, documentos, registros y archivos de las transacciones, hasta la formulación de estados financieros.
7) CONTROL INTERNO.
- Las entidades deben contar con un sistema de control interno, que garantice, entre otros propósitos, la confiabilidad y transparencia de la información.
- La correcta aplicación del Catálogo Único de Cuentas, como parte fundamental del sistema de control interno, debe ser complementada con las demás medidas de control.
8) TITULARIZACION.
- Proceso mediante el cual se emiten valores susceptibles de ser colocados y negociados libremente en el mercado bursátil, emitidos con cargo a un patrimonio autónomo.
- Como la titularización se basa en la creación de patrimonios autónomos.
- Tales operaciones queden registradas y presentadas apropiadamente.
9) ENTIDADES EN LIQUIDACIÓN.
- Las entidades que se encuentren actualmente o en un futuro entren en proceso de liquidación, deberán usar de manera obligatoria el Catálogo Único de Cuentas.
- Los activos y pasivos de entidades en liquidación, se deben valuar a su valor neto realizable, registrando en las correspondientes cuentas del estado de resultados las diferencias que resulten de este proceso.
- El costo de los activos no se podrá asignar a través de su depreciación o amortización.
- Los ingresos y gastos se deben registrar en las correspondientes cuentas de resultado en el período contable en que se inicia el proceso de liquidación.
- Los pasivos de las entidades en proceso de liquidación estarán constituidos por acreencias respaldadas en los respectivos mecanismos de depósitos.
- Las cuentas patrimoniales de este tipo de entidades estarán representadas por el capital pagado, reservas, resultados acumulados, resultados del ejercicio y la cuenta especial de valoración de activos.
- Todas las cuentas o valores castigados contablemente o que han sido eliminados como producto de la depuración de balances se registrarán en cuentas de orden.
6) ENVÍO DE INFORMACIÓN.
- OPORTUNIDAD:
- Las entidades de los sectores financieros público y privado, remitirán en los plazos definidos por la Superintendencia de Bancos, la información regular y extraordinaria, que les sea exigida.
- Las entidades deben designar un funcionario responsable de dar cumplimiento a los requerimientos de información, regulares y extraordinarios, solicitados por la Superintendencia de Bancos.
- FRECUENCIA:
- Balances diarios.
- Se elaborarán balances diarios que serán entregados a la Superintendencia de Bancos, en el término de 12 horas.
- Estados Financieros mensuales.
- Sujetos al control de la Superintendencia de Bancos.
- deberán presentar, obligatoriamente y deberán entregarse a la Superintendencia de Bancos, en el término de tres (3) días, contados a partir del último día laboral del mes reportado, hasta las 12H00.
- Al final de cada ejercicio económico las entidades.
- Remitirán un reporte que contenga la distribución de utilidades.
- Adjunto al acta de junta general ordinaria de accionistas o socios que contenga la distribución de utilidades acordadas por el órgano competente.
- Remitirán un reporte que contenga la distribución de utilidades.
- Sujetos al control de la Superintendencia de Bancos.
- Balances diarios.
- MECANISMOS:
- La información requerida por la Superintendencia de Bancos, será enviada por las entidades vigiladas, mediante.
- Red digital de sistemas de información, modem, diskette o cualquier otro medio de almacenamiento magnético.
- La información requerida por la Superintendencia de Bancos, será enviada por las entidades vigiladas, mediante.
- PROCEDIMIENTOS:
- Los estados financieros deberán presentarse según las instrucciones que imparta la Superintendencia de Bancos.
- Debe verificarse que los códigos a transmitir estén habilitados para la entidad, por parte de la Superintendencia de Bancos.
- NIVEL DE APERTURA:
- La información contable que deba remitirse a la Superintendencia de Bancos, será a nivel de los dígitos que esta entidad determine.
- OPORTUNIDAD:
Imagens e arquivos do mapa
Informações
- Descrição
- Mapa Mental sobre CATÁLOGO ÚNICO DE CUENTAS PARA USO DE LAS ENTIDADES DE LOS SECTORES FINANCIEROS PÚBLICO Y PRIVADO. Parte 2, criado por Daniela Cando em 05-12-2021.
- Criado por
- Daniela Cando
- Visualizações
- 34
- Avaliação