
Mapa mental
CONTABILIDADE DE CUSTOS
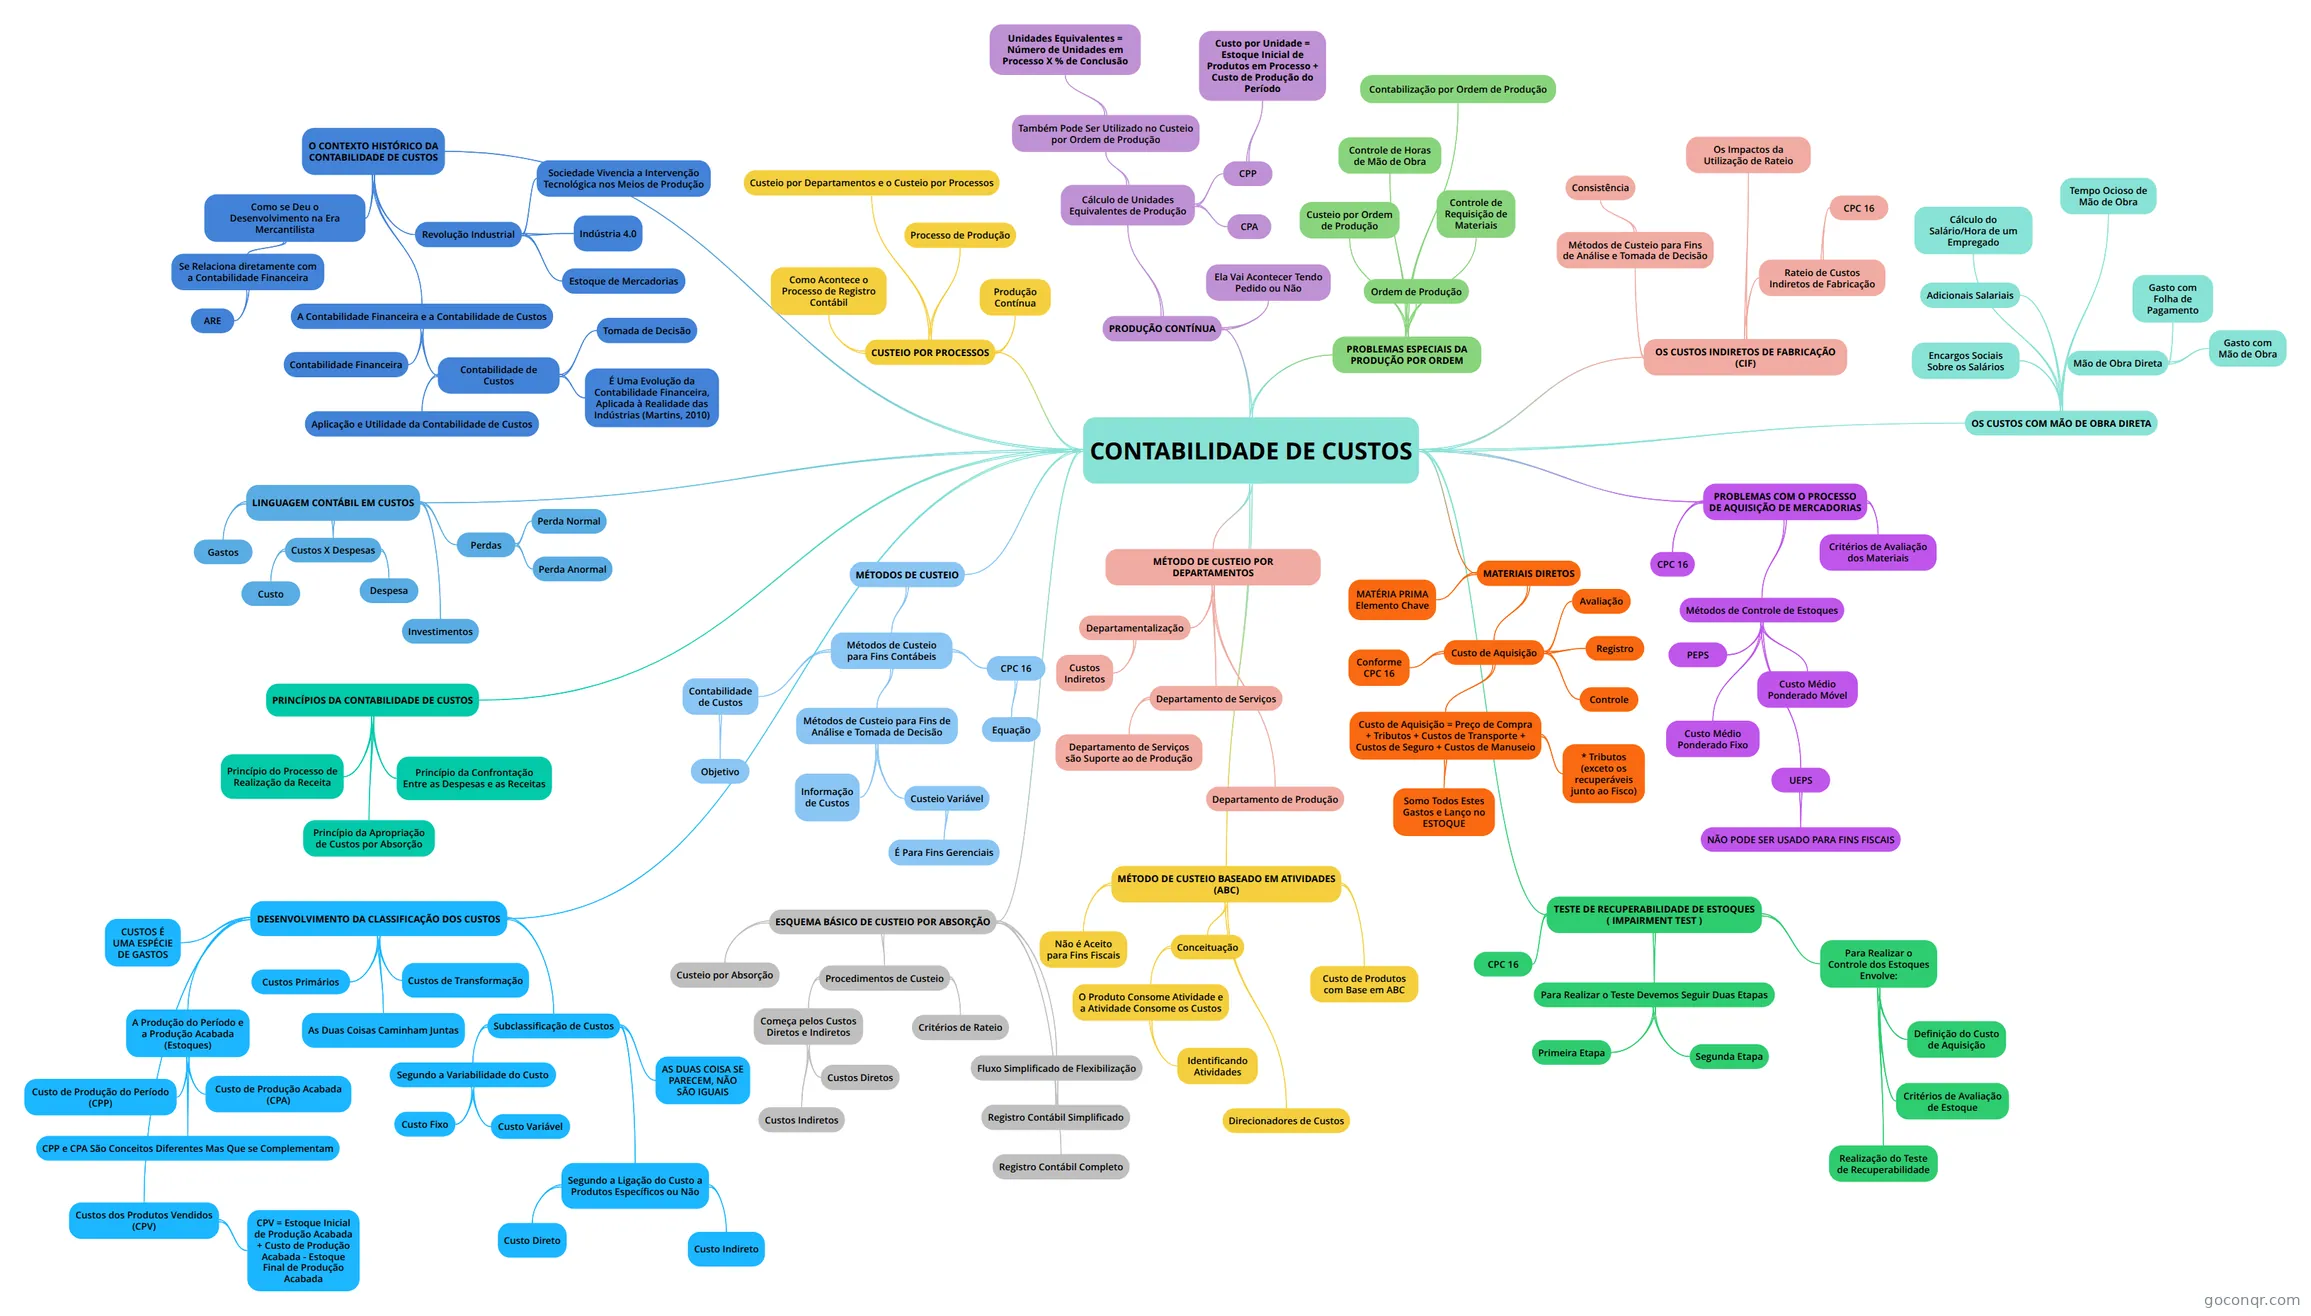
Mapa mental: Contabilidade de custos
Conteúdo do mapa
CONTABILIDADE DE CUSTOS
O CONTEXTO HISTÓRICO DA CONTABILIDADE DE CUSTOS
- Como se Deu o Desenvolvimento na Era Mercantilista
- Nessa era os modos de produção era o uso de mão de obra e atividades econômicas de compra e venda de produtos primários e mercadorias manufaturadas.
- Se Relaciona diretamente com a Contabilidade Financeira
- Cumpre o papel avaliar, mensurar e controlar todas as variações patrimoniais e registrar os valores de todos os estoques
- ARE
- Com a principal finalidade de mensurar os estoques. Estoques Iniciais (+) Compras (-) Estoques Finais (=) Custo das Mercadorias Vendidas
- Revolução Industrial
- Com a primeira Revolução Industrial houve a introdução de uma série de máquinas no processo produtivo.
- Sociedade Vivencia a Intervenção Tecnológica nos Meios de Produção
- A tecnologia veio para baratear o custo, reduzir os custos de operação e aumentar a margem de lucro
- Indústria 4.0
- Produção automatizada. É mais rápido e mais eficiente
- Estoque de Mercadorias
- Com o aumento da produção, houve a necessidade de controle de estoque que precisa ser mensurado, apurado para conseguir acompanhar todos os detalhes.
- A Contabilidade Financeira e a Contabilidade de Custos
- Contabilidade Financeira
- É sobre Balanço Patrimonial, DRE, DFC que são demonstrações contábeis que subsidiam decisões nas Organizações. Ela é o Controle, é o débito e o crédito das empresas.
- Contabilidade de Custos
- A Contabilidade de Custos, se caracteriza como um ramo da Contabilidade, e isso, é decorrente da Contabilidade Financeira, considerando seus objetivos, finalidade e princípios.
- É Uma Evolução da Contabilidade Financeira, Aplicada à Realidade das Indústrias (Martins, 2010)
- Aplicação e Utilidade da Contabilidade de Custos
- A Contabilidade de Custos tem aplicação em empresas que realizam a produção de bens e/ou serviços. Ajudar na definição do valor dos estoques. Pode ser útil tanto a entidades industriais, como entidades prestadoras de serviços e comércio. Auxilio ao planejamento e tomada de Decisão.
- Tomada de Decisão
- É um casamento de informações, de situações, de coisas que juntos ali somados dão uma decisão de produzir ou não o material.
- Contabilidade Financeira
- Como se Deu o Desenvolvimento na Era Mercantilista
LINGUAGEM CONTÁBIL EM CUSTOS
- Na Contabilidade de Custos é adotada uma linguagem, ou uma terminologia contábil adequada.
- Gastos
- Gastos se refere a tudo o que a empresa gasta. Gastos comporta custos, despesas, perdas e investimentos. Gasto nem sempre representa um desembolso de recursos imediato ou futuro.
- Custos X Despesas
- Despesa e Custo são coisas diferentes, mas no final juntas contribuem para o resultado positivo ou negativo da empresa.
- Custo
- Custo é o gasto relacionado à produção de bens ou serviços
- Despesa
- Despesa é a despesa consumida para obter receitas.
- Perdas
- Perdas são itens que vão diretamente à conta de Resultado, assim como as despesas, mas não representam sacrifícios normais ou derivados de forma voluntária das atividades destinadas à obtenção da receita.
- Perda Normal
- Decorrem da atividade habitual da entidade e devem fazer parte do custo de produção do bem ou serviço.
- Perda Anormal
- Perdas Anormais, decorrentes de eventos involuntários, como fenômenos da natureza. São consideradas perdas e reconhecidas diretamente no resultado da empresa, sem transitar como custos, despesas ou investimentos.
- Investimentos
- O investimento é a primeira fase de muitas despesas. Possibilidade de ativar bons resultados ao final de um período. Tenha vida útil definida. Expectativas de geração de benefícios econômicos futuros.
PRINCÍPIOS DA CONTABILIDADE DE CUSTOS
- Princípio do Processo de Realização da Receita
- Por este princípio pode-se dizer que há o reconhecimento do resultado, podendo ser lucro ou prejuízo, além disso, deve ser feito apenas quando houver a realização (reconhecimento) da receita.
- Princípio da Confrontação Entre as Despesas e as Receitas
- Esse princípio trata sobre o processo de reconhecimento das despesas no momento em que as receitas são reconhecidas. Não é nada além do já conhecido regime de Competência.
- Princípio da Apropriação de Custos por Absorção
- Dentre todos os princípios, esse é o que proporciona maior impacto à definição do custo de um produto. Esse princípio determina que o valor (monetário) de um produto é constituído por uma série de custos de forma proporcional ou por rateio
- Princípio do Processo de Realização da Receita
DESENVOLVIMENTO DA CLASSIFICAÇÃO DOS CUSTOS
- CUSTOS É UMA ESPÉCIE DE GASTOS
- A Produção do Período e a Produção Acabada (Estoques)
- São dois conceitos que compreendem informações importantes sobre os gastos do período.
- Custo de Produção do Período (CPP)
- É todos os gastos relacionados à produção de produtos e/ou serviços, considerando um determinado lapso temporal.
- Custo de Produção Acabada (CPA)
- É a soma dos custos contidos na produção acabada no período. Podem conter Custos de Produção também de períodos anteriores existentes em unidades que só foram completas no presente período.
- CPP e CPA São Conceitos Diferentes Mas Que se Complementam
- Custos dos Produtos Vendidos (CPV)
- Essa definição do CPV é fundamental para a apuração do resultado e, representa a soma dos custos dos produtos produzidos que estavam guardados no estoque, mas que agora foram vendidos
- CPV = Estoque Inicial de Produção Acabada + Custo de Produção Acabada - Estoque Final de Produção Acabada
- Custos Primários
- Custos primários é a matéria prima
- Custos de Transformação
- Custo de transformação é o custo daquela máquina que transforma a matéria prima em algo acabado
- As Duas Coisas Caminham Juntas
- Subclassificação de Custos
- É possível classificar um custo em duas subclassificações, que se dividem em mais dois tipos de custos cada um.
- Segundo a Variabilidade do Custo
- Custo Fixo
- É aquela que não varia de acordo com a produção
- Custo Variável
- É aquela que acompanha a produção
- Custo Fixo
- Segundo a Ligação do Custo a Produtos Específicos ou Não
- Custo Direto
- É aquele ligado de forma direta ao produto ou ao serviço
- Custo Indireto
- É aquele que está na produção mas não está tocando na produção. É aquele que não pode ser identificado diretamente a um único produto
- Custo Direto
- AS DUAS COISA SE PARECEM, NÃO SÃO IGUAIS
- Eu posso ter o custo fixo e ter um custo direto, como posso ter um custo variável com um custo indireto ELAS CAMINHAM JUNTAS
MÉTODOS DE CUSTEIO
- Métodos de custeio para custos é aquela forma de apropriar o custo ao meu produto, ao meu serviço, a minha mercadoria.
- Métodos de Custeio para Fins Contábeis
- Contabilidade de Custos
- Ela vem para atender as demandas de empresas industriais que necessitavam definir qual era o valor dos estoques a partir dos seus gastos com produção.
- Objetivo
- A Contabilidade de Custos tem como objetivo fundamental realizar a apuração de custos para definir o real valor dos estoques.
- CPC 16
- O Pronunciamento Contábil CPC 16, que preconiza que os custos de transformação de estoques incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção [...]
- Equação
- Podemos traduzir a citação do CPC 16 nesta equação: Custo Unitário é = Custo Direto + Custo Indireto OU Custo Unitário = Custo de Produção Acabada dividido por Quantidade Produzida
- Métodos de Custeio para Fins de Análise e Tomada de Decisão
- Informação de Custos
- A informação de custos tomou forma e teve sua relevância reconhecida por gestores de empresas. O uso das informações de custos para fins de tomada de decisão acabou por pesquisar a adaptação dos métodos de custeio tradicionais.
- Custeio Variável
- Um dos principais métodos de custeio que permite a análise de informações financeiras, gerando informações úteis ao planejamento e tomada de decisão, é o custeio variável.
- É Para Fins Gerenciais
- Muitas empresas usam hoje o custeio variável por ser uma forma mais eficaz de gestão
- Informação de Custos
- Contabilidade de Custos
ESQUEMA BÁSICO DE CUSTEIO POR ABSORÇÃO
- Custeio por Absorção
- O custeio por absorção é o mais comum, o mais usado e que o fisco permite para fins de contabilidade financeira.
- Procedimentos de Custeio
- Começa pelos Custos Diretos e Indiretos
- Custos Diretos
- São facilmente identificados aos produtos e não representam um problema no custeio por absorção
- Custos Indiretos
- Todo custeio indireto vai ser alocado ou distribuído, ou absorvido pelo produto de forma direta
- Custos Diretos
- Critérios de Rateio
- Critérios de rateio é o critério de distribuição (ou alocação) de custos indiretos. Isto porque custos indiretos precisam ser alocados aos produtos por meio de um critério de rateio, caracterizando a alocação sistemática de custos.
- Começa pelos Custos Diretos e Indiretos
- Fluxo Simplificado de Flexibilização
- É o registro Contábil. Apesar dos registros contábeis levarem aos mesmos resultados, podemos dividir o fluxo de contabilização em dois tipos: Um simplificado e um completo .
- Registro Contábil Completo
- Pelo registro contábil completo, teríamos um alinhamento maior das informações de custos, iniciando-se de um grau menor de detalhamento. Ao registrarmos os custos de uma forma completa, evidenciamos todo o trajeto dos custos diretos e indiretos, de forma individualizada, permitindo a compreensão, a partir dos registros contábeis, de como cada custo foi distribuído aos produtos.
- Registro Contábil Simplificado
- Esta representação simplificada é permitida, pois reconhece a alocação dos custos aos produtos de forma fidedigna
- Custeio por Absorção
MÉTODO DE CUSTEIO POR DEPARTAMENTOS
- Departamento aqui é de produção e de serviço, que é uma forma de conseguir olhar com mais detalhes a sua contabilização dos custos por meio da departamentalizão
- Departamentalização
- O processo de departamentalização corresponde tão somente a uma forma sistemática de alocação de custos indiretos aos produtos
- Custos Indiretos
- Custos indiretos são distribuídos aos departamentos, antes de serem distribuídos aos produtos.
- Departamento de Serviços
- Uma entidade industrial pode ter suas atividades divididas em departamentos. Essa é uma estrutura muito comum e, ainda que informal em algumas entidades, podemos realizar essa divisão.
- Departamento de Serviços são Suporte ao de Produção
- Departamento de Produção
- Os departamentos de produção podem ser interpretados como os que, de fato, realizam a produção dos produtos e/ou serviços. Entretanto, cabe lembrar a relevância dos departamentos de serviços para que eles funcionem perfeitamente
MÉTODO DE CUSTEIO BASEADO EM ATIVIDADES (ABC)
- Com este método consegue-se ver mais a fundo os detalhes das contas contábeis, do processo contábil, de como foi feito a contabilidade
- Não é Aceito para Fins Fiscais
- Este método é o mais eficiente para fins gerenciais, porém, não é aceito para fins fiscais.
- Conceituação
- Robert Kaplan e Robin Cooper, criadores do ABC, assumiram que os produtos, para serem transformados, não consomem custos indiretos. Em sua concepção, os produtos consomem atividades e, por sua vez, as atividades é que consomem os custos
- O Produto Consome Atividade e a Atividade Consome os Custos
- Identificando Atividades
- A identificação de Atividades nem sempre é uma tarefa fácil, pois um único setor, centro de custos ou departamento, pode executar diversas atividades. Uma atividade é uma ação que utiliza recursos humanos, materiais, tecnológicos e financeiros, para se produzirem bens ou serviços
- Identificando Atividades
- Direcionadores de Custos
- Direcionador de custos é o fator que determina o nível de custo de uma atividade. Como as atividades exigem recursos para serem realizadas, deduz-se que o direcionador é a verdadeira causa da variação dos seus custos (Martins, 2018, p. 85)
- Custo de Produtos com Base em ABC
- Um dos grandes problemas do CUSTEIO BASEADO EM ATIVIDADES é o custo para obtenção da informação, além da necessidade de implementação de altos níveis de controle.
MATERIAIS DIRETOS
- Ao realizar a aquisição de materiais surge uma série de problemas. Os problemas ligados à compra de materiais diretos se dividem em três: Avaliação Registro Controle
- MATÉRIA PRIMA Elemento Chave
- Custo de Aquisição
- É a contabilização de um produto, matéria prima, material, ao seu real gasto. Eu somo os gastos que eu tive com o material vindo até mim e retiro os tributos recuperáveis.
- Avaliação
- Registro
- Controle
- Conforme CPC 16
- Ao realizar a compra de um material, considere como parte do custo de aquisição todos os gastos que a entidade teve para deslocar a mercadoria do fornecedor até sua localização.
- Custo de Aquisição = Preço de Compra + Tributos + Custos de Transporte + Custos de Seguro + Custos de Manuseio
- O custo de aquisição de um material direto se dá pela expressão:
- Somo Todos Estes Gastos e Lanço no ESTOQUE
- * Tributos (exceto os recuperáveis junto ao Fisco)
PROBLEMAS COM O PROCESSO DE AQUISIÇÃO DE MERCADORIAS
- CPC 16
- Os valores adicionais pagos a título de juros devem ser considerados como parte das despesas financeiras da entidade e não devem compor o valor dos estoques
- Critérios de Avaliação dos Materiais
- Quando se fala em avaliação de materiais é avaliar estoques.
- Métodos de Controle de Estoques
- Qualquer método que eu utilizar no calculo do meu estoque vai ter impacto no meu produto final
- PEPS
- Primeiro que Entra, Primeiro que Sai (PEPS) Pelo critério PEPS o valor dos custos de materiais que serão apropriados aos produtos será aquele referente aos estoques mais antigos.
- Custo Médio Ponderado Móvel
- Ele é baseado nos preços de compra das mercadorias que compõem o estoque da sua empresa, sendo atualizado a partir do momento em que novos itens são adquiridos
- Custo Médio Ponderado Fixo
- É a média dos custos de materiais disponíveis para a venda ou uso durante um único momento, que pode ser no final do mês ou do ano. Quanto maior for a sua produção, menor é o custo médio ponderado fixo.
- UEPS
- Último que Entra, Primeiro que Sai (UEPS) É utilizado para fins gerenciais. Utilizado com produtos não perecíveis e obsoletos (Areia)
- NÃO PODE SER USADO PARA FINS FISCAIS
- CPC 16
TESTE DE RECUPERABILIDADE DE ESTOQUES ( IMPAIRMENT TEST )
- O Impairment Test, configura-se como uma forma de determinar o valor dos estoques, sendo exceção ao custo de aquisição.
- CPC 16
- O CPC 16 (2009), determina que o custo de aquisição pode ser substituído pelo valor recuperável líquido, desde que este seja menor que o custo de aquisição. Mas para a determinação desse valor, devemos proceder ao Impairment Test.
- Para Realizar o Teste Devemos Seguir Duas Etapas
- Para realizar o Impairment Test, devemos verificar se o valor contabilmente registrado em estoque para uma matéria prima é maior ou menor que o valor que a entidade recuperaria se o vendesse.
- Primeira Etapa
- Verificar se os estoques têm preço de venda no mercado como estão; Quando o valor líquido de venda for superior ao valor contábil do estoque, nada se faz contabilmente
- Segunda Etapa
- Verifica-se o preço líquido de venda do produto quando acabado e retira-se desse montante todos os custos estimados necessários ao término do produto; se esse saldo for superior ao valor contábil do estoque de material ou produto em elaboração, passou no teste e nada se faz.
- Para Realizar o Controle dos Estoques Envolve:
- Definição do Custo de Aquisição
- Compreende o preço de compra, os impostos de importação e outros tributos, bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços
- Critérios de Avaliação de Estoque
- PEPS e Preço Médio Ponderado Móvel
- Realização do Teste de Recuperabilidade
- Definição do Custo de Aquisição
OS CUSTOS COM MÃO DE OBRA DIRETA
- Mão de Obra Direta
- Mão de obra é o gasto relacionado ao pagamento de colaboradores os quais atuam diretamente na fabricação de produtos ou prestação de serviços.
- Gasto com Folha de Pagamento
- O gasto com folha de pagamento é um custo variável, é a soma com a mão de obra, mais 13º salário, vale-transporte e alimentação, Férias, Inss Patronal, Fgts, Sistema S, etc.
- Gasto com Mão de Obra
- É só mão de obra
- Encargos Sociais Sobre os Salários
- Os encargos sociais são considerados parte do custo com mão de obra. São eles: INSS Patronal, IRPF, Sistema S, FGTS + multa, Provisões de férias, 13º Salario + 1/3 , Encargos previdenciários s/ 13°
- Adicionais Salariais
- Os adicionais salariais são valores acrescidos ao salário dos colaboradores visando a compensação por algum fator atenuante em sua jornada de trabalho. Esses fatores compreendem: O adicional noturno; O adicional de periculosidade e Insalubridade
- Cálculo do Salário/Hora de um Empregado
- Um trabalhador com jornada de 44 horas semanais, soma 220 horas ao final do mês. Assim, para saber qual é o valor da hora de trabalho, basta dividir as 220 horas pelo valor de remuneração.
- Tempo Ocioso de Mão de Obra
- Em uma entidade industrial ou prestadora de serviços, o tempo ocioso de mão de obra pode decorrer da própria atividade da empresa ou ainda de situações adversas que independem da vontade da empresa e de seus gestores. Ex: greve , enchentes, incêndio
- Mão de Obra Direta
OS CUSTOS INDIRETOS DE FABRICAÇÃO (CIF)
- São aqueles que não podem ser identificados diretamente em relação à produção de um único produto ou serviço. Por essa dificuldade temos que realizar o rateio do custo indireto.
- Rateio de Custos Indiretos de Fabricação
- .Ao realizar a distribuição dos custos indiretos, estamos fazendo um rateio de custos. . Este representa uma estimativa de custos indiretos consumidos pelos produtos e, devido a essa característica é muito comum ouvirmos a frase que diz que não existe custo real, pois toda vez que realizarmos rateio estamos aplicando estimativas, e não o fazendo, estamos considerando os custos indiretos que compõem o produto.
- CPC 16
- Por meio do CPC 16 , estoques, determina a alocação sistemática desses custos aos produtos, mas não determina ou limita essa sistematização. É por isso que podemos utilizar diversas técnicas. . Esquema Básico de Custeio por Absorção . Departamentalização ou o Custeio Baseado em Atividades
- Métodos de Custeio para Fins de Análise e Tomada de Decisão
- Se é possível utilizar várias formas sistemáticas de alocar custos indiretos, uma empresa pode período a período mudar seus critérios de rateio? Pode A alocação dos custos indiretos, é limitada por uma característica qualitativa da informação contábil, a Consistência.
- Consistência
- Se você não tiver consistência no seu controle interno da sua contabilidade, não tem como avançar. A consistência no uso de critérios de rateio permitirá a comparabilidade de informações.
- Os Impactos da Utilização de Rateio
- Ao utilizarmos rateio de custos indiretos na definição do custo de um produto, devemos ter em mente que estamos realizando estimativas, pois uma mudança no critério de rateio é suficiente para alterar o resultado final.
PROBLEMAS ESPECIAIS DA PRODUÇÃO POR ORDEM
- Ordem de Produção
- O conceito de produção por ordem é aplicado tanto a empresas industriais como às prestadoras de serviços. . Ordem de Produção é o pedido em si . Produção por Ordem é a execução do fato
- Custeio por Ordem de Produção
- No custeio por ordem de produção os custos vão se acumulando nas ordens de produção específicas, antes de serem atribuídos aos produtos.
- Controle de Requisição de Materiais
- Controle de requisição de materiais pode ser feito de forma eletrônica por meio de sistemas integrados de gestão ou por meio de requisições manuais.
- Controle de Horas de Mão de Obra
- Funciona como um registro de ponto, do início ao fim do período de trabalho em cada ordem de produção
- Contabilização por Ordem de Produção
- Há uma sequência de fatos e quando esse produto final ele é realmente vendido, acontece o CPV. Senão há venda não há CPV. Só há registro de receita se houver o registro de real valor de custo, CPV, CMV ou CSP. Existindo iiso está bem alinhado ao que a área contábil pede.
- Ordem de Produção
PRODUÇÃO CONTÍNUA
- A produção contínua é a produção em larga escala, onde os produtos são produzidos continuamente.
- Ela Vai Acontecer Tendo Pedido ou Não
- Cálculo de Unidades Equivalentes de Produção
- O cálculo de unidades equivalentes faz parte da produção contínua. É uma forma de calcular o custo da produção do produto em um negócio. Nem sempre o CPP gera o mesmo CPA
- CPP
- Custo de Produção do Período
- Custo por Unidade = Estoque Inicial de Produtos em Processo + Custo de Produção do Período
- Para saber quanto nos custou as unidades que estavam em processo de produção e o quanto foi adicionado de Custo de Produção do Período (CPP) , usamos esta equação
- CPA
- Custo de Produção Acabada
- Também Pode Ser Utilizado no Custeio por Ordem de Produção
- Unidades Equivalentes = Número de Unidades em Processo X % de Conclusão
- Com essa equação é como se juntássemos duas unidades incompletas para formar uma completa.
- Unidades Equivalentes = Número de Unidades em Processo X % de Conclusão
CUSTEIO POR PROCESSOS
- O custeio por processo (produção contínua) segue a regra de transferência de custos, ou seja, o custo do primeiro processo passa para o segundo processo ...
- Produção Contínua
- Em uma produção contínua podemos identificar e mapear o processo de produção.
- Processo de Produção
- Um processo de produção funciona quase como um departamento, mas não necessariamente representa um departamento. Podemos ter um único departamento onde vários processos são feitos, da mesma forma, podemos ter um processo que depende de dois departamentos.
- Como Acontece o Processo de Registro Contábil
- É igual ao Custeio por Ordem de Produção. No caso da produção contínua em que realizamos Custeio por Processos, os custos vão sendo alocados a cada processo, sendo que ao transferirmos, também transferimos o valor do custo desse processo para o próximo. O Custeio por Processos se mostra como mais uma ferramenta da Contabilidade de Custos para a solução de problemas que decorrem da industrialização da produção.
- Custeio por Departamentos e o Custeio por Processos
- Há uma relativa semelhança entre o Custeio por Departamentos (Departamentalização) e o Custeio por Processos. A principal diferença é que os custos de cada processo intermediário vão sendo transferidos até que se chegue ao último processo de produção, que transfere seus custos para o estoque