
Mapa mental
Amostragem em Auditoria
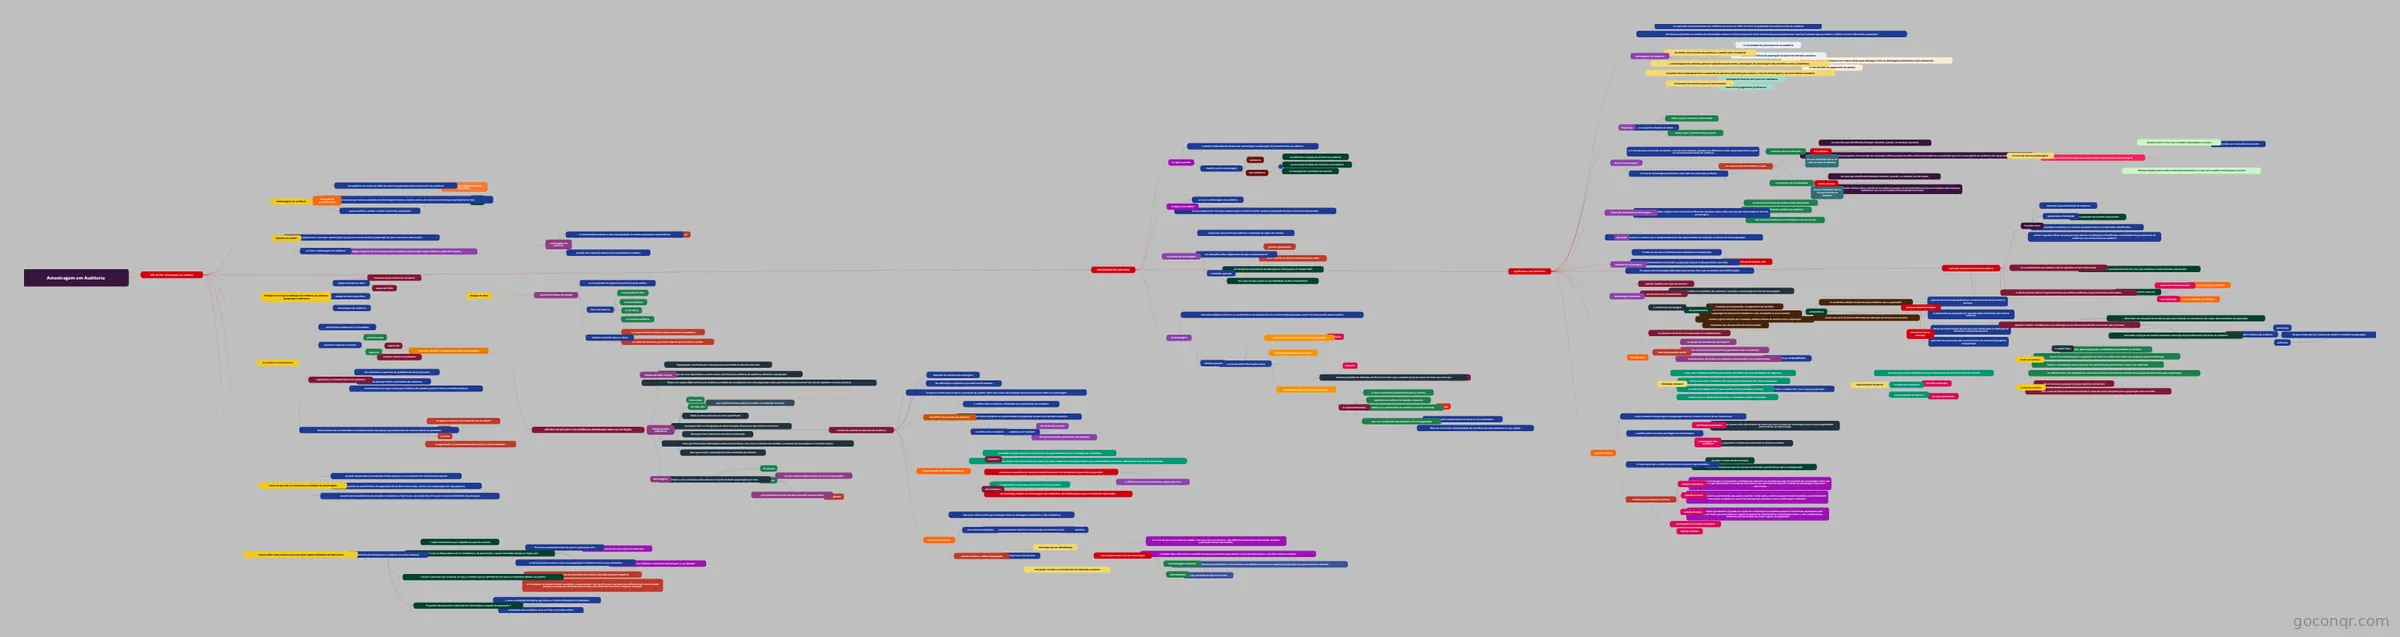
Mapa mental: Amostragem em auditoria
Conteúdo do mapa
Amostragem em Auditoria
NBC TA 530, “amostragem em auditoria
- “amostragem em auditoria
- aplicação de procedimentos
- que possibilite o auditor concluir sobre toda a população
- de auditoria em menos de 100% dos itens de população relevante para fins de auditoria
- em menos de 100% dos itens de população
- de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas para proporcionar uma
- base razoável
- aplicação de procedimentos
- objetivo do auditor
- ao usar a amostragem em auditoria
- ( amostragem é apenas um dos métodos que os auditores utilizam para obter evidências sobre afirmações)
- é proporcionar uma base razoável para que possa concluir quanto à população da qual a amostra é selecionada.
- ao usar a amostragem em auditoria
- Seleção de itens para obtenção de evidência de auditoria apropriada e suficiente
- seleção de todos os itens
- chamada de procedimento censitário
- exame de 100%
- seleção de itens específicos
- amostragem de auditoria.
- Seleção de itens
- amostragem em auditoria
- é recomendável quando os itens da população de interesse possuem características
- homogêneas
- quando não é possível efetuar um procedimento censitário
- é recomendável quando os itens da população de interesse possuem características
- escolha do método de seleção
- é uma questão de julgamento profissional do auditor
- feita com base na
- na avaliação de risco
- na materialidade
- na eficiência
- no custo da auditoria.
- método escolhido deve ser eficaz
- na coleta de evidências que darão suporte à conclusão do auditor
- no cumprimento do objetivo do procedimento de auditoria
- MÉTODOS DE SELEÇÃO E CIRCUNSTÂNCIAS APROPRIADAS PARA SUA UTILIZAÇÃO
- Seleção de todos os itens
- A população constituída por uma pequena quantidade de itens de valor alto
- Existe um risco significativo e outros meios não fornecem evidência de auditoria suficiente e apropriada
- Podem ser usadas TAAC (técnicas de auditoria assistidas por computador) em uma população maior para testar eletronicamente um cálculo repetitivo ou outro processo
- Seleção de itens específicos
- Itens-chave
- de valor alto
- que individualmente poderiam resultar em distorção relevante
- Todos os itens acima de um valor especificado
- Quaisquer itens ou divulgações de demonstrações financeiras não usuais ou sensíveis
- Quaisquer itens altamente suscetíveis à distorção
- Itens que fornecerão informações sobre assuntos/áreas, tais como a natureza da entidade, a natureza das transações e o controle interno
- Itens para testar a operação de certas atividades de controle
- Amostragem
- Chegar a uma conclusão sobre todo um conjunto de dados (população) por meio
- da seleção
- e do exame
- de uma amostra representativa de itens da população
- principalmente quando tais itens possuem características
- homogêneas
- Chegar a uma conclusão sobre todo um conjunto de dados (população) por meio
- escolha do método de obtenção de evidência
- depende da natureza das transações
- das afirmações específicas que estão sendo testadas
- há poucas contas para as quais a conclusão do auditor sobre seus saldos será baseada exclusivamente em dados de amostragem
- Ao definir uma amostra de auditoria
- o auditor deve considerar a finalidade do procedimento de auditoria
- o auditor deve considerar as características da população da qual será retirada a amostra.
- o auditor deve considerar
- os objetivos, por exemplo
- dos testes de controle
- dos procedimentos substantivos são distintos
- os objetivos, por exemplo
- A amostragem em auditoria pode ser
- estatística
- pressupõe seleção aleatória e uso da teoria das probabilidades para a avaliação dos resultados
- os itens da amostra são selecionados de modo que cada unidade de amostragem tenha uma probabilidade conhecida e diferente de zero de ser selecionada.
- somente os resultados de amostras estatísticas podem ser extrapolados para toda a população.
- o CESPE (nossa banca de interesse) segue essa linha
- não estatística
- o julgamento é usado para selecionar os itens da amostr
- Os resultados obtidos em amostragens não estatísticas são válidos apenas para os elementos observados.
- estatística
- tamanho da amostra
- não é um critério válido para distinguir entre as abordagens estatísticas e não estatísticas
- uma amostra estatística
- não necessariamente implicará numa amostra de tamanho maior
- uma não estatística
- não necessariamente implicará numa amostra de tamanho maior
- amostra inferior a 100% da população
- sempre há o risco de uma
- distorção não ser identificada
- Isso é denominado risco de amostragem
- é o risco de que a conclusão do auditor, com base em uma amostra, seja diferente daquela que seria obtida se toda a população tivesse sido testada.
- O auditor deve determinar o tamanho de amostra suficiente para reduzir o risco de amostragem a um nível mínimo aceitável.
- A amostragem estatística
- permite controlar precisamente o risco de fazer uma inferência incorreta a respeito da população da qual a amostra é extraída
- não estatística
- não possibilita tal tipo de controle
- Isso é denominado risco de amostragem
- e de poder exceder o nível tolerável de distorção ou desvio
- distorção não ser identificada
- sempre há o risco de uma
- Seleção de todos os itens
- amostragem em auditoria
- seleção de todos os itens
- Os auditores independentes
- profissionais autônomos ou sociedades
- precisam implantar e manter
- procedimentos
- regras de
- supervisão
- de modo a garantir a qualidade dos serviços executados
- controle interno de qualidade
- supervisão
- fatores devem ser considerados no estabelecimento das regras e procedimentos de controle interno de qualidade
- os ligados à estrutura da equipe técnica do auditor
- ao porte
- ao clima
- à organização e à complexidade dos serviços a serem realizados.
- supervisão e o controle interno de qualidade
- são relevantes na garantia da qualidade do serviço prestado
- devendo abranger todas as atividades dos auditores
- considerando-se a repercussão que o relatório de auditoria pode ter sobre a entidade auditada
- AMOSTRAGEM EM AUDITORIA
- se aplica quando
- o auditor independente decide usar amostragem na execução de procedimentos de auditoria.
- trata do uso de amostragem
- estatística
- não estatística
- na definição e seleção da amostra de auditoria
- na execução de testes de controles e de detalhes
- na avaliação dos resultados da amostra
- O objetivo do auditor
- ao usar a amostragem em auditoria
- é o de proporcionar uma base razoável para o auditor concluir quanto à população da qual a amostra é selecionada.
- O método de amostragem
- é aplicado como forma de viabilizar a realização de ações de controle
- em situações onde o objeto alvo da ação se apresenta em
- grandes quantidades
- ou se distribui de maneira bastante pulverizada
- é também aplicada
- em função da necessidade de obtenção de informações em tempo hábil
- em casos em que a ação na sua totalidade se torna impraticável.
- A amostragem
- tem como objetivo conhecer as características de interesse de uma determinada população a partir de uma parcela representativa
- utilizada quando
- se necessita obter informações sobre
- um ou mais aspectos de um grupo de elementos
- população
- considerado grande ou numeroso
- observando apenas uma parte do mesmo
- (amostra
- somente poderão ser utilizadas de forma a concluir algo a respeito do grupo como um todo caso esta seja
- representativa
- A representatividade
- é uma característica fundamental para a amostra
- depende de sua forma de seleção e tamanho
- obtém essa característica de relevância quando é tomada
- ao acaso
- para ser considerada representativa de uma população
- deve possuir características de todos os seus elementos
- Deve ter conhecida a probabilidade de ocorrência de cada elemento na sua seleção
- um ou mais aspectos de um grupo de elementos
- se necessita obter informações sobre
- significados a eles atribuídos:
- Amostragem em auditoria
- é a aplicação de procedimentos de auditoria em menos de 100% dos itens de população relevante para fins de auditoria
- de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite o auditor concluir sobre toda a população
- Ao definir uma amostra de auditoria, o auditor deve considerar
- 1) a finalidade do procedimento de auditoria
- 2) as características da população da qual será retirada a amostra
- a amostragem em auditoria pode ser aplicada usando tanto a abordagem de amostragem não estatística como a estatística.
- é uma questão de julgamento do auditor
- não sendo o tamanho da amostra um critério válido para distinguir entre as abordagens estatísticas e não estatísticas.
- O auditor deve ainda determinar o tamanho de amostra suficiente para reduzir o risco de amostragem a um nível mínimo aceitável.
- O tamanho da amostra pode ser determinado
- aplicação de fórmula com base em estatística
- exercício do julgamento profissional
- População
- é o conjunto completo de dados
- sobre o qual a amostra é selecionada
- sobre o qual o auditor deseja concluir.
- é o conjunto completo de dados
- Risco de amostragem
- é o risco de que a conclusão do auditor, com base em amostra, pudesse ser diferente se toda a população fosse sujeita ao mesmo procedimento de auditoria
- O risco de amostragem pode levar a dois tipos de conclusões errôneas
- no caso de teste de controles em que
- controles são considerados
- mais eficazes
- em que não seja identificada distorção relevante, quando, na verdade, ela existe
- O auditor está preocupado com esse tipo de conclusão errônea porque ela afeta a eficácia da auditoria e é provável que leve a uma opinião de auditoria não apropriada.
- do que realmente são ou no caso de teste de detalhes
- mais eficazes
- os controles são considerados
- menos eficazes
- em que seja identificada distorção relevante, quando, na verdade, ela não existe
- Esse tipo de conclusão errônea afeta a eficiência da auditoria porque ela normalmente levaria a um trabalho adicional para estabelecer que as conclusões iniciais estavam incorretas.
- do que realmente são ou no caso de teste de detalhes
- menos eficazes
- controles são considerados
- no caso de teste de controles em que
- O nível de risco de amostragem
- que o auditor está disposto a aceitar afeta o tamanho da amostra exigida.
- Quanto menor o risco que o auditor está disposto a aceitar
- maior deve ser o tamanho da amostra
- HÁ uma relação inversa entre o tamanho da amostra e o risco que o auditor está disposto a aceitar
- Quanto menor o risco que o auditor está disposto a aceitar
- que o auditor está disposto a aceitar afeta o tamanho da amostra exigida.
- Anomalia
- é a distorção ou o desvio que é comprovadamente não representativo de distorção ou desvio em uma população.
- Unidade de amostragem
- é cada um dos itens individuais que constituem uma população
- está diretamente relacionado à população da qual se deseja extrair a amostra
- e não à amostra propriamente dita.
- É o que se extrai da própria definição (cada um dos itens que constituem uma POPULAÇÃO).
- Risco não resultante da amostragem
- é o risco de que o auditor chegue a uma conclusão errônea por qualquer outra razão que não seja relacionada ao risco de amostragem
- uso de procedimentos de auditoria não apropriados
- a interpretação errônea da evidência de auditoria
- não reconhecimento de uma distorção ou de um desvio
- é o risco de que o auditor chegue a uma conclusão errônea por qualquer outra razão que não seja relacionada ao risco de amostragem
- Amostragem estatística
- seleção aleatória dos itens da amostra
- uso da teoria das probabilidades
- para avaliar os resultados das amostras, incluindo a mensuração do risco de amostragem
- o método de amostragem
- não-probabilístico
- probabilístico
- os resultados obtidos na amostra generalizáveis para a população.
- existe uma série de formas diferentes de obtenção do tamanho da amostra.
- Amostra Aleatória Simples
- cada elemento da população possui a mesma chance de pertencer à amostra
- os elementos da população em questão estão distribuídos de maneira uniforme.
- demais formas ou métodos
- faz-se necessário dispor de técnicas mais sofisticadas na obtenção do tamanho e seleção da amostra
- pelo fato dos elementos não se processarem de maneira homogênea na população
- Amostra Aleatória Simples
- se baseia, principalmente, na experiência do servidor,
- a aplicação de tratamento estatístico a seus resultados se torna inviável
- inviável a generalização dos resultados obtidos através da amostra para a população
- resultados não são passíveis de demonstração
- probabilístico
- não-probabilístico
- Estratificação
- é o processo de dividir uma população em subpopulações
- cada subpopulação sendo
- um grupo de unidades de amostragem
- com características semelhantes (geralmente valor monetário)
- subpopulações são grupos de unidades de amostragem com características
- SEMELHANTES (ou HOMOGÊNEAS)
- Distorção tolerável
- é um valor monetário definido pelo auditor para obter um nível apropriado de segurança
- de que esse valor monetário não seja excedido pela distorção real na população.
- um valor discrepante com o qual o auditor aceita (ou tolera) conviver
- Excedido esse valor, o auditor tem “com o que se preocupar
- máximo que se admitirá de erro para os resultados obtidos na amostra.
- Taxa tolerável de desvio
- uma taxa (%) máxima admitida de erros relacionados aos procedimentos de controle
- na distorção tolerável é
- um valor (absoluto)
- a taxa tolerável de desvio é
- um valor percentual.
- selecão de itens
- cada unidade de amostragem da população deve ter a mesma chance de ser selecionada
- o auditor pode usar duas abordagens de amostragens
- amostragem estatística
- os itens da amostra são selecionados de modo que cada unidade de amostragem tenha uma probabilidade conhecida de ser selecionada.
- amostragem não estatística
- o julgamento é usado para selecionar os itens da amostra
- amostragem estatística
- é importante que o auditor selecione uma amostra representativa
- de modo a evitar tendenciosidade
- mediante a escolha de itens da amostra que tenham características típicas da população.
- métodos para selecionar amostras
- seleção aleatória
- seleção sistemática
- a qtd. de un. de amostragem na população é dividida pelo tamanho da amostra para dar um intervalo de amostragem como, por exemplo, 50, e após determinar um ponto de início dentro das primeiras 50, toda 50ª unidade de amostragem seguinte é selecionada
- seleção ao acaso
- embora nenhuma técnica estruturada seja usada, o auditor, ainda assim, evitaria qualquer tendenciosidade ou previsibilidade consciente. A seleção ao acaso não é apropriada quando se usar a amostragem estatística.
- seleção de bloco
- a seleção de bloco geralmente não pode ser usada em amostragem de auditoria porque a maioria das populações está estruturada de modo que esses itens em sequência podem ter características semelhantes entre si, mas características diferentes de outros itens de outros lugares da população
- amostragem de unidade monetária
- execução de procedimentos de auditoria
- O auditor deve
- executar os procedimentos de auditoria
- apropriados à finalidade
- para cada item da amostra selecionado.
- investigar a natureza e a causa de quaisquer desvios ou distorções identificados
- avaliar o possível efeito causado por eles( desvios ou distorções) identificados na finalidade do procedimento de auditoria e em outras áreas de auditoria.
- Se o procedimento de auditoria não for aplicável ao item selecionado
- deve executar o procedimento em um item que substitua o anteriormente selecionado.
- e não for possível aplicar os procedimentos de auditoria definidos ou procedimentos alternativos
- deve tratar esse item como um
- desvio do controle previsto
- no caso de testes de controles
- uma distorção
- no caso de testes de detalhes
- desvio do controle previsto
- deve tratar esse item como um
- quando o auditor considera que uma distorção ou um desvio descobertos na amostra são anomalias
- deve obter um alto grau de certeza de que essa distorção ou esse desvio não sejam representativos da população
- deve obter esse grau de certeza mediante a execução de procedimentos adicionais de auditoria
- deve obter
- obter evidência de auditoria
- apropriada
- suficiente
- de que a distorção ou o desvio não afetam o restante da população.
- obter evidência de auditoria
- deve obter
- testes de detalhes
- o auditor deve
- projetar, para a população, as distorções encontradas na amostra
- devem ser projetadas para a população de modo a se obter uma visão mais ampla da escala de distorção
- todavia, essa projeção pode ainda não ser suficiente para determinar o valor a ser registrado.
- se distorção tiver sido estabelecida como uma anomalia, ela pode ser excluída da projeção das distorções para a população
- o auditor deve
- testes de controles
- não é necessária qualquer projeção explícita dos desvios
- pois, a taxa de desvio da amostra também é a taxa de desvio projetada para a população como um todo.
- O auditor deve
- Amostragem em auditoria
- se aplica quando
- casos em que não se recomenda a utilização de amostragem
- quando a população é considerada muito pequena e a sua amostra fica relativamente grande
- quando as características da população são de fácil mensuração, mesmo que a população não seja pequena
- quando há necessidade de alta precisão recomenda-se fazer censo, que nada mais é do que o exame da totalidade da população
- Para se obter uma amostra é preciso obter alguns elementos fundamentais
- elemento primordial para se elaborar um plano amostral
- 1 saber exatamente qual o objetivo da ação de controle
- 2 saber o que se deseja obter com os resultados e, de posse deles, a quais conclusões deseja-se chegar pois
- fica claro o estabelecimento de qual é a população alvo
- quando os objetivos da ação estão bem definidos
- se torna possível conhecer como essa população se distribui entre os seus elementos
- para a partir daí ser definido o método de amostragem a ser adotado
- fica claro o estabelecimento de qual é a população alvo
- 3 qual é a precisão que se deseja, ou seja, o máximo que se admitirá de erro para os resultados obtidos na amostra
- é importante que a seleção dos elementos da amostra seja rigorosamente aleatória
- se na seleção da amostra não for garantida a aleatoriedade, isso significa que o servidor está influenciando com seu juízo pessoal a escolha dos elementos da amostra, colocando em risco todo o trabalho realizado.
- E quando não é possível a obtenção de informações a respeito da população ?
- é usual a utilização de tabelas aplicadas ao Controle Estatístico de Qualidade
- A utilização dessas tabelas deve ser feita com muito critério
- elemento primordial para se elaborar um plano amostral
- “amostragem em auditoria
Informações
- Descrição
- Ciências Políticas Mapa Mental sobre Amostragem em Auditoria, criado por MELK RODRIGO em 17-04-2024.
- Criado por
- MELK RODRIGO
- Visualizações
- 0
- Histórico
-
- Criado por MELK RODRIGO · 25 out 2023
- Copiado por MELK RODRIGO · 5 abr 2024
- Copiado por MELK RODRIGO · 7 abr 2024
- Copiado por MELK RODRIGO · 9 abr 2024
- Copiado por MELK RODRIGO · 11 abr 2024
- Copiado por MELK RODRIGO · 12 abr 2024
- Copiado por MELK RODRIGO · 14 abr 2024
- Copiado por MELK RODRIGO · 15 abr 2024
- Copiado por MELK RODRIGO · 17 abr 2024
- Avaliação
Mais sobre Amostragem em auditoria