
Mapa mental
BIENES DE USO
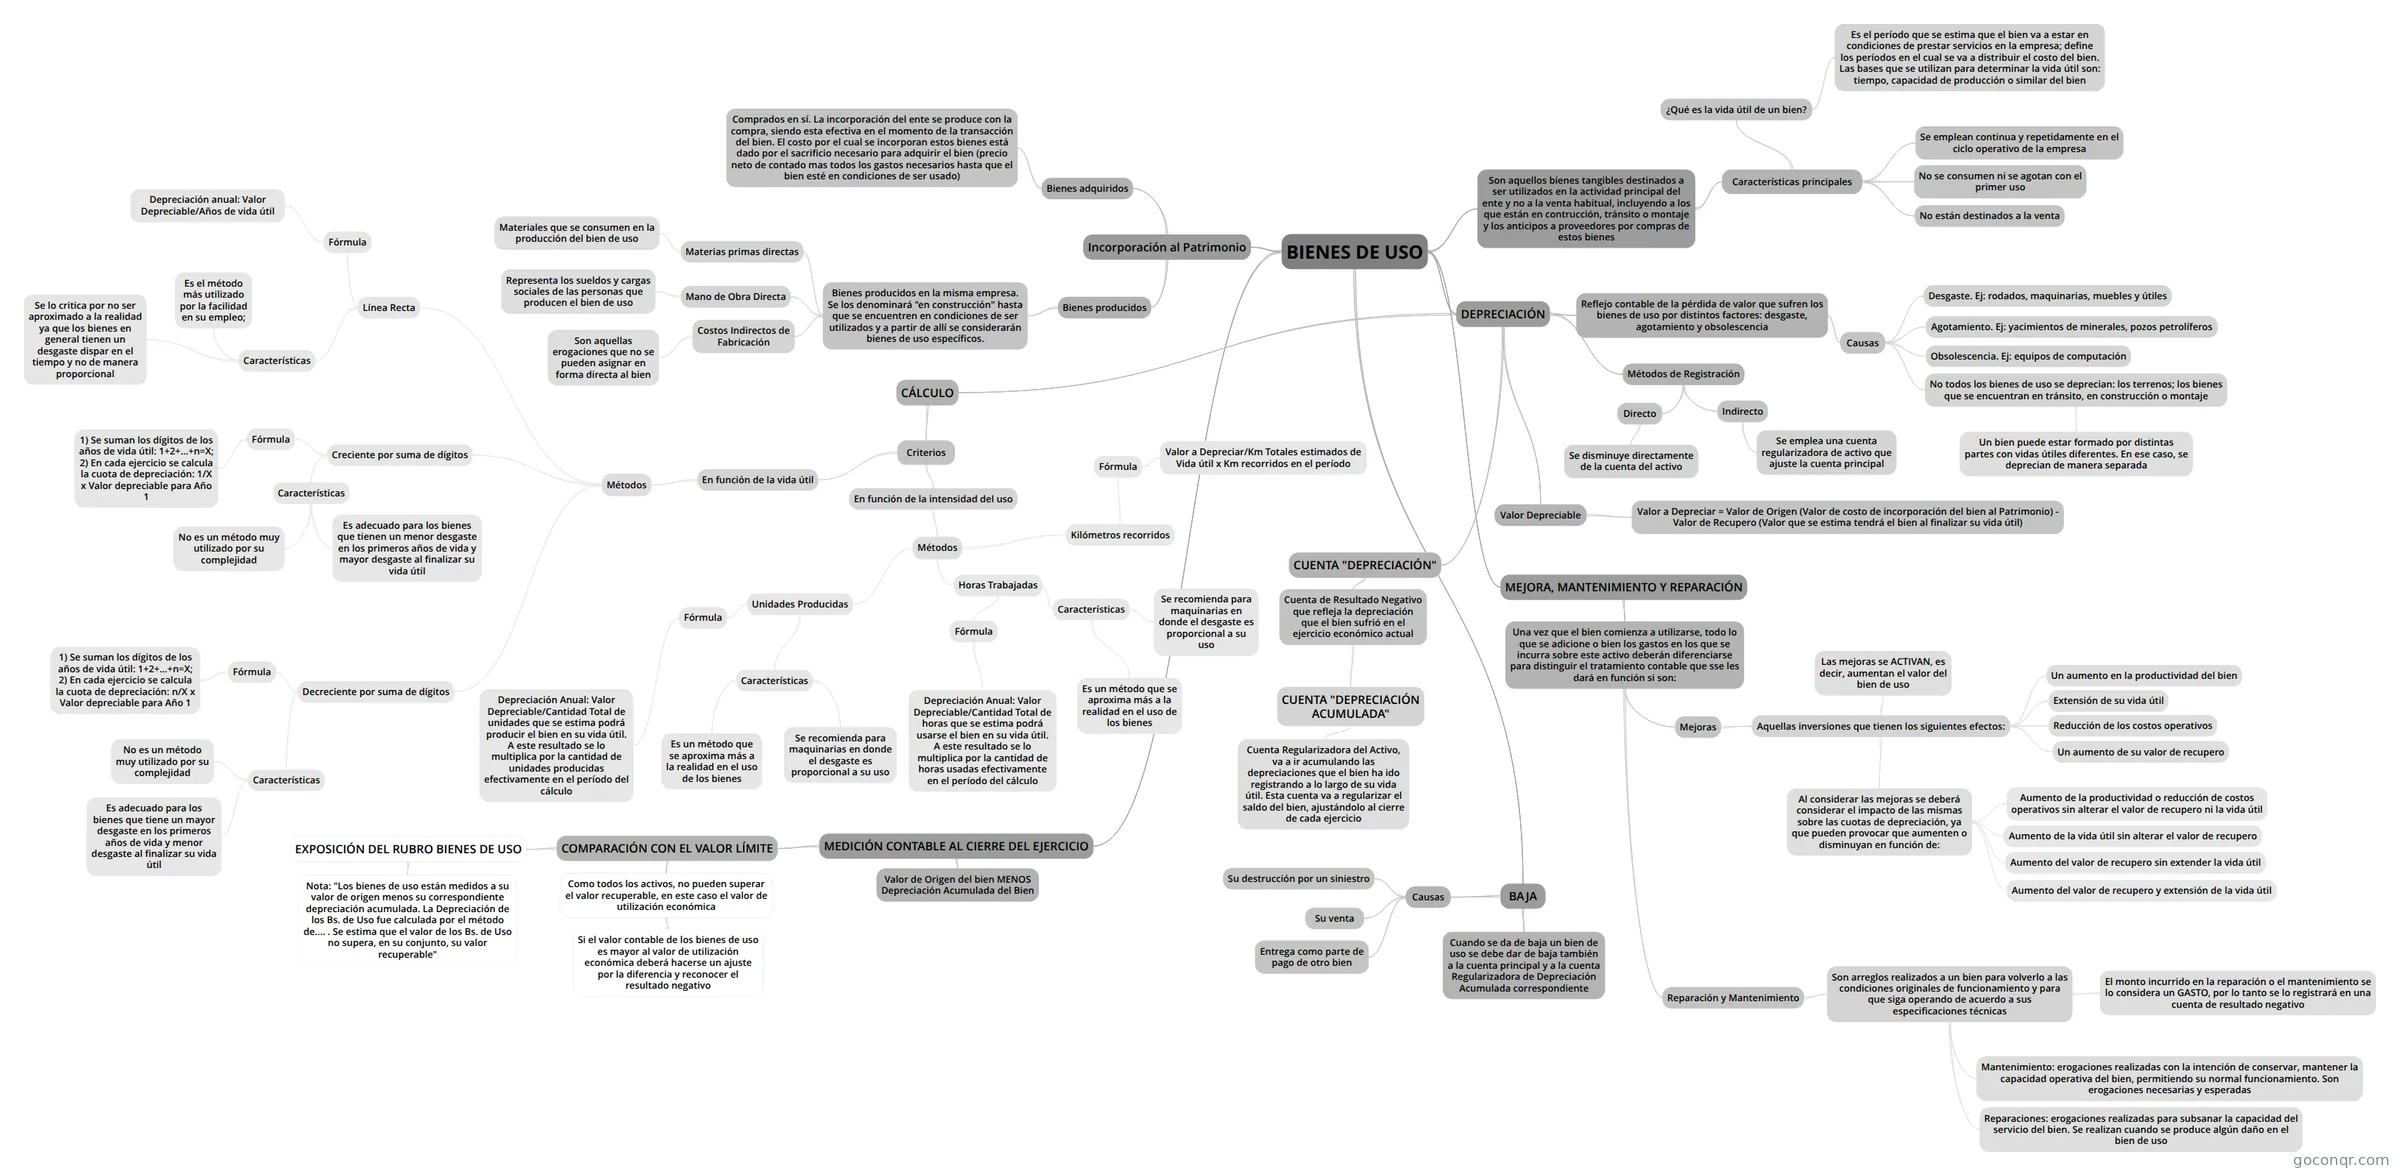
Mapa mental: Bienes de uso
Conteúdo do mapa
BIENES DE USO
Son aquellos bienes tangibles destinados a ser utilizados en la actividad principal del ente y no a la venta habitual, incluyendo a los que están en contrucción, tránsito o montaje y los anticipos a proveedores por compras de estos bienes
- Características principales
- Se emplean continua y repetidamente en el ciclo operativo de la empresa
- No se consumen ni se agotan con el primer uso
- No están destinados a la venta
- ¿Qué es la vida útil de un bien?
- Es el período que se estima que el bien va a estar en condiciones de prestar servicios en la empresa; define los períodos en el cual se va a distribuir el costo del bien. Las bases que se utilizan para determinar la vida útil son: tiempo, capacidad de producción o similar del bien
- Características principales
Incorporación al Patrimonio
- Bienes adquiridos
- Comprados en sí. La incorporación del ente se produce con la compra, siendo esta efectiva en el momento de la transacción del bien. El costo por el cual se incorporan estos bienes está dado por el sacrificio necesario para adquirir el bien (precio neto de contado mas todos los gastos necesarios hasta que el bien esté en condiciones de ser usado)
- Bienes producidos
- Bienes producidos en la misma empresa. Se los denominará "en construcción" hasta que se encuentren en condiciones de ser utilizados y a partir de allí se considerarán bienes de uso específicos.
- Materias primas directas
- Materiales que se consumen en la producción del bien de uso
- Mano de Obra Directa
- Representa los sueldos y cargas sociales de las personas que producen el bien de uso
- Costos Indirectos de Fabricación
- Son aquellas erogaciones que no se pueden asignar en forma directa al bien
- Materias primas directas
- Bienes producidos en la misma empresa. Se los denominará "en construcción" hasta que se encuentren en condiciones de ser utilizados y a partir de allí se considerarán bienes de uso específicos.
- Bienes adquiridos
DEPRECIACIÓN
- Reflejo contable de la pérdida de valor que sufren los bienes de uso por distintos factores: desgaste, agotamiento y obsolescencia
- Causas
- Desgaste. Ej: rodados, maquinarias, muebles y útiles
- Agotamiento. Ej: yacimientos de minerales, pozos petrolíferos
- Obsolescencia. Ej: equipos de computación
- No todos los bienes de uso se deprecian: los terrenos; los bienes que se encuentran en tránsito, en construcción o montaje
- Un bien puede estar formado por distintas partes con vidas útiles diferentes. En ese caso, se deprecian de manera separada
- Causas
- Métodos de Registración
- Directo
- Se disminuye directamente de la cuenta del activo
- Indirecto
- Se emplea una cuenta regularizadora de activo que ajuste la cuenta principal
- Directo
- Valor Depreciable
- Valor a Depreciar = Valor de Origen (Valor de costo de incorporación del bien al Patrimonio) - Valor de Recupero (Valor que se estima tendrá el bien al finalizar su vida útil)
- CÁLCULO
- Criterios
- En función de la vida útil
- Métodos
- Línea Recta
- Fórmula
- Depreciación anual: Valor Depreciable/Años de vida útil
- Características
- Es el método más utilizado por la facilidad en su empleo;
- Se lo critica por no ser aproximado a la realidad ya que los bienes en general tienen un desgaste dispar en el tiempo y no de manera proporcional
- Fórmula
- Creciente por suma de dígitos
- Fórmula
- 1) Se suman los dígitos de los años de vida útil: 1+2+...+n=X; 2) En cada ejercicio se calcula la cuota de depreciación: 1/X x Valor depreciable para Año 1
- Características
- No es un método muy utilizado por su complejidad
- Es adecuado para los bienes que tienen un menor desgaste en los primeros años de vida y mayor desgaste al finalizar su vida útil
- Fórmula
- Decreciente por suma de dígitos
- Fórmula
- 1) Se suman los dígitos de los años de vida útil: 1+2+...+n=X; 2) En cada ejercicio se calcula la cuota de depreciación: n/X x Valor depreciable para Año 1
- Características
- No es un método muy utilizado por su complejidad
- Es adecuado para los bienes que tiene un mayor desgaste en los primeros años de vida y menor desgaste al finalizar su vida útil
- Fórmula
- Línea Recta
- Métodos
- En función de la intensidad del uso
- Métodos
- Unidades Producidas
- Fórmula
- Depreciación Anual: Valor Depreciable/Cantidad Total de unidades que se estima podrá producir el bien en su vida útil. A este resultado se lo multiplica por la cantidad de unidades producidas efectivamente en el período del cálculo
- Características
- Es un método que se aproxima más a la realidad en el uso de los bienes
- Se recomienda para maquinarias en donde el desgaste es proporcional a su uso
- Fórmula
- Horas Trabajadas
- Fórmula
- Depreciación Anual: Valor Depreciable/Cantidad Total de horas que se estima podrá usarse el bien en su vida útil. A este resultado se lo multiplica por la cantidad de horas usadas efectivamente en el período del cálculo
- Características
- Es un método que se aproxima más a la realidad en el uso de los bienes
- Se recomienda para maquinarias en donde el desgaste es proporcional a su uso
- Fórmula
- Kilómetros recorridos
- Fórmula
- Valor a Depreciar/Km Totales estimados de Vida útil x Km recorridos en el período
- Fórmula
- Unidades Producidas
- Métodos
- En función de la vida útil
- Criterios
- CUENTA "DEPRECIACIÓN"
- Cuenta de Resultado Negativo que refleja la depreciación que el bien sufrió en el ejercicio económico actual
- CUENTA "DEPRECIACIÓN ACUMULADA"
- Cuenta Regularizadora del Activo, va a ir acumulando las depreciaciones que el bien ha ido registrando a lo largo de su vida útil. Esta cuenta va a regularizar el saldo del bien, ajustándolo al cierre de cada ejercicio
- CUENTA "DEPRECIACIÓN ACUMULADA"
- Cuenta de Resultado Negativo que refleja la depreciación que el bien sufrió en el ejercicio económico actual
- Reflejo contable de la pérdida de valor que sufren los bienes de uso por distintos factores: desgaste, agotamiento y obsolescencia
MEJORA, MANTENIMIENTO Y REPARACIÓN
- Una vez que el bien comienza a utilizarse, todo lo que se adicione o bien los gastos en los que se incurra sobre este activo deberán diferenciarse para distinguir el tratamiento contable que sse les dará en función si son:
- Mejoras
- Aquellas inversiones que tienen los siguientes efectos:
- Un aumento en la productividad del bien
- Extensión de su vida útil
- Reducción de los costos operativos
- Un aumento de su valor de recupero
- Las mejoras se ACTIVAN, es decir, aumentan el valor del bien de uso
- Al considerar las mejoras se deberá considerar el impacto de las mismas sobre las cuotas de depreciación, ya que pueden provocar que aumenten o disminuyan en función de:
- Aumento de la productividad o reducción de costos operativos sin alterar el valor de recupero ni la vida útil
- Aumento de la vida útil sin alterar el valor de recupero
- Aumento del valor de recupero sin extender la vida útil
- Aumento del valor de recupero y extensión de la vida útil
- Aquellas inversiones que tienen los siguientes efectos:
- Reparación y Mantenimiento
- Son arreglos realizados a un bien para volverlo a las condiciones originales de funcionamiento y para que siga operando de acuerdo a sus especificaciones técnicas
- El monto incurrido en la reparación o el mantenimiento se lo considera un GASTO, por lo tanto se lo registrará en una cuenta de resultado negativo
- Mantenimiento: erogaciones realizadas con la intención de conservar, mantener la capacidad operativa del bien, permitiendo su normal funcionamiento. Son erogaciones necesarias y esperadas
- Reparaciones: erogaciones realizadas para subsanar la capacidad del servicio del bien. Se realizan cuando se produce algún daño en el bien de uso
- Son arreglos realizados a un bien para volverlo a las condiciones originales de funcionamiento y para que siga operando de acuerdo a sus especificaciones técnicas
- Mejoras
- Una vez que el bien comienza a utilizarse, todo lo que se adicione o bien los gastos en los que se incurra sobre este activo deberán diferenciarse para distinguir el tratamiento contable que sse les dará en función si son:
BAJA
- Causas
- Su destrucción por un siniestro
- Su venta
- Entrega como parte de pago de otro bien
- Cuando se da de baja un bien de uso se debe dar de baja también a la cuenta principal y a la cuenta Regularizadora de Depreciación Acumulada correspondiente
- Causas
MEDICIÓN CONTABLE AL CIERRE DEL EJERCICIO
- Valor de Origen del bien MENOS Depreciación Acumulada del Bien
- COMPARACIÓN CON EL VALOR LÍMITE
- Como todos los activos, no pueden superar el valor recuperable, en este caso el valor de utilización económica
- Si el valor contable de los bienes de uso es mayor al valor de utilización económica deberá hacerse un ajuste por la diferencia y reconocer el resultado negativo
- EXPOSICIÓN DEL RUBRO BIENES DE USO
- Nota: "Los bienes de uso están medidos a su valor de origen menos su correspondiente depreciación acumulada. La Depreciación de los Bs. de Uso fue calculada por el método de.... . Se estima que el valor de los Bs. de Uso no supera, en su conjunto, su valor recuperable"
- Como todos los activos, no pueden superar el valor recuperable, en este caso el valor de utilización económica
Informações
- Descrição
- Mapa Mental sobre BIENES DE USO, criado por Consti Cattán em 25-11-2025.
- Criado por
- Consti Cattán
- Visualizações
- 0
- Avaliação