
Mapa mental
Contabilidad administrativa
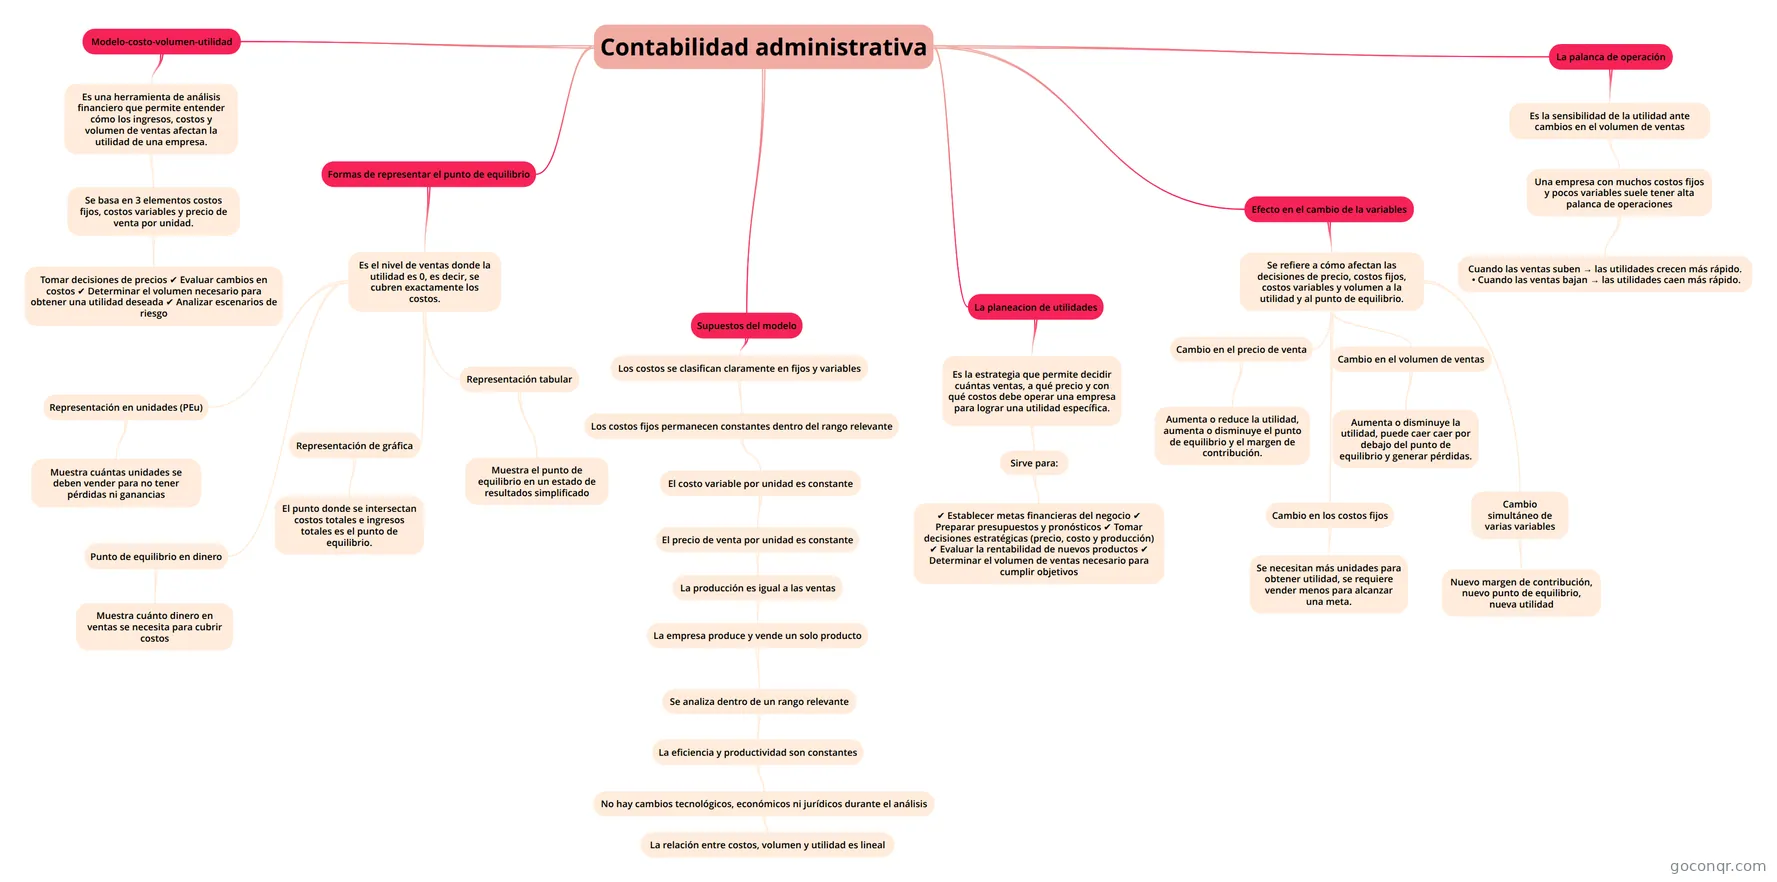
Mapa mental: contabilidad administrativa
Conteúdo do mapa
Contabilidad administrativa
Modelo-costo-volumen-utilidad
- Es una herramienta de análisis financiero que permite entender cómo los ingresos, costos y volumen de ventas afectan la utilidad de una empresa.
- Se basa en 3 elementos costos fijos, costos variables y precio de venta por unidad.
- Tomar decisiones de precios ✔ Evaluar cambios en costos ✔ Determinar el volumen necesario para obtener una utilidad deseada ✔ Analizar escenarios de riesgo
- Se basa en 3 elementos costos fijos, costos variables y precio de venta por unidad.
- Es una herramienta de análisis financiero que permite entender cómo los ingresos, costos y volumen de ventas afectan la utilidad de una empresa.
Formas de representar el punto de equilibrio
- Es el nivel de ventas donde la utilidad es 0, es decir, se cubren exactamente los costos.
- Representación en unidades (PEu)
- Muestra cuántas unidades se deben vender para no tener pérdidas ni ganancias
- Punto de equilibrio en dinero
- Muestra cuánto dinero en ventas se necesita para cubrir costos
- Representación de gráfica
- El punto donde se intersectan costos totales e ingresos totales es el punto de equilibrio.
- Representación tabular
- Muestra el punto de equilibrio en un estado de resultados simplificado
- Representación en unidades (PEu)
- Es el nivel de ventas donde la utilidad es 0, es decir, se cubren exactamente los costos.
Supuestos del modelo
- Los costos se clasifican claramente en fijos y variables
- Los costos fijos permanecen constantes dentro del rango relevante
- El costo variable por unidad es constante
- El precio de venta por unidad es constante
- La producción es igual a las ventas
- La empresa produce y vende un solo producto
- Se analiza dentro de un rango relevante
- La eficiencia y productividad son constantes
- No hay cambios tecnológicos, económicos ni jurídicos durante el análisis
- La relación entre costos, volumen y utilidad es lineal
- No hay cambios tecnológicos, económicos ni jurídicos durante el análisis
- La eficiencia y productividad son constantes
- Se analiza dentro de un rango relevante
- La empresa produce y vende un solo producto
- La producción es igual a las ventas
- El precio de venta por unidad es constante
- El costo variable por unidad es constante
- Los costos fijos permanecen constantes dentro del rango relevante
- Los costos se clasifican claramente en fijos y variables
La planeacion de utilidades
- Es la estrategia que permite decidir cuántas ventas, a qué precio y con qué costos debe operar una empresa para lograr una utilidad específica.
- Sirve para:
- ✔ Establecer metas financieras del negocio ✔ Preparar presupuestos y pronósticos ✔ Tomar decisiones estratégicas (precio, costo y producción) ✔ Evaluar la rentabilidad de nuevos productos ✔ Determinar el volumen de ventas necesario para cumplir objetivos
- Sirve para:
- Es la estrategia que permite decidir cuántas ventas, a qué precio y con qué costos debe operar una empresa para lograr una utilidad específica.
Efecto en el cambio de la variables
- Se refiere a cómo afectan las decisiones de precio, costos fijos, costos variables y volumen a la utilidad y al punto de equilibrio.
- Cambio en el precio de venta
- Aumenta o reduce la utilidad, aumenta o disminuye el punto de equilibrio y el margen de contribución.
- Cambio en el volumen de ventas
- Aumenta o disminuye la utilidad, puede caer caer por debajo del punto de equilibrio y generar pérdidas.
- Cambio en los costos fijos
- Se necesitan más unidades para obtener utilidad, se requiere vender menos para alcanzar una meta.
- Cambio simultáneo de varias variables
- Nuevo margen de contribución, nuevo punto de equilibrio, nueva utilidad
- Cambio en el precio de venta
- Se refiere a cómo afectan las decisiones de precio, costos fijos, costos variables y volumen a la utilidad y al punto de equilibrio.
La palanca de operación
- Es la sensibilidad de la utilidad ante cambios en el volumen de ventas
- Una empresa con muchos costos fijos y pocos variables suele tener alta palanca de operaciones
- Cuando las ventas suben → las utilidades crecen más rápido. • Cuando las ventas bajan → las utilidades caen más rápido.
- Una empresa con muchos costos fijos y pocos variables suele tener alta palanca de operaciones
- Es la sensibilidad de la utilidad ante cambios en el volumen de ventas
Informações
- Descrição
- Mapa Mental sobre Contabilidad administrativa, criado por mariana garcia em 28-11-2025.
- Criado por
- mariana garcia
- Visualizações
- 2
- Avaliação
Mais sobre Modelo costo-volumen-utilidad y punto de equilibrio