
Mapa mental
9.1 Legislação Tributária: IPI - Princípios Constitucionais, Industrialização
Conteúdo do mapa
9.1 Legislação Tributária: IPI - Princípios Constitucionais, Industrialização
Conceitos
- Possui caráter extrafiscal
- Objetivo precípuo é intervir na economia
- É um tributo indireto
Limitações constitucionais ao poder de tributar
- Princípio da legalidade
- Não é a CF que INSTITUI os tributos, mas sim o legislador ordinário
- Cabe à lei definir os limites e condições para a alteração de % (EXE pode alterar)
- BC só pode ser alterada mediante lei
- Princípio da Anterioridade
- É vedado ao MEDU cobrar tributos no mesmo exercício financeiro da publicação que instituiu
- IPI excepcionalidade à Anterioridade
- Majoração pode ser promovida por decreto do EXE
- Princípio da Noventena
- IPI não é excepcionalidade à Noventena
- Redução de % ► Efeitos imediatos
- Aumento de % ► Noventena
- Princípio da Seletividade
- Supérfluos ► Maior tributação
- Essenciais ► Menor tributação
- IPI deve ser seletivo, em função da essencialidade
- Seletividade está relacionada à capacidade contributiva
- Extrafiscalidade manifesta-se no IPI através da Seletividade
- IPI deve ser seletivo
- Princípio da Não Cumulatividade
- Será não-cumulativo, compensando-se o que for devido em cada operação com o montante cobrado nas anteriores
- IPI deve ser não cumulativo
- Demais Princípios Aplicáveis
- Isonomia
- Não-confisco
- Irretroatividade
- Imunidade X Não-incidência: 3 formas
- Pessoa política não faz uso da competência tributária
- Pessoa política não possui competência tributária
- Pessoa política é barrada pela CF (IMUNIDADE)
- Nem sempre não incidência é imunidade (apenas quando disposta na CF)
- Imunidade ► destinação ► diversa ► pagamento imposto/penalidade como sem imunidade
- Mesmo imune, subsiste acessória de emitir NF
- Imunidade sobre o IPI
- Livros, jornais, periódicos e o papel destinado à sua impressão
- Livros, jornais, periódicos é absoluta, sempre serão imunes
- Papel só se destinado à impressão destes
- RFB pode estabelecer obrigações acessórias para as firmas que usarem o papel imune
- Cessará imunidade do papel quando
- Usado em finalidade diversa
- Encontrado com pessoas não sejam fabricantes/importador/distribuidores
- Livros, jornais, periódicos é absoluta, sempre serão imunes
- Energia elétrica, derivados de petróleo, combustíveis e minerais do País (somente ICMS/II/IE)
- Transformação do petróleo, por meio de conjunto de processos genericamente denominado refino ou refinação, classificados quimicamente como hidrocarbonetos
- Ouro, quando definido em lei como ativo financeiro ou instrumento cambial
- Produtos industrializados destinados ao exterior (somente IOF)
- Livros, jornais, periódicos e o papel destinado à sua impressão
- Imunidade do IPI sobre Exportação
- Destinação do produto ao exterior será comprovada com a sua saída do território nacional
- RFB pode estabelecer acessórias, inclusive quanto ao trânsito, dentro do TN, do a ser exportado
- Exportação fícta, com todos os efeitos fiscais/cambiais e pagamento em moeda estrangeira de livre conversibilidade e a venda para
- Empresa no exterior, em exclusivamente atividades de pesquisa/lavra de jazidas de petróleo/gás natural, ainda que a utilização se faça por 3º sediado no País
- Empresa sediada no exterior, para ser totalmente incorporado a produto final exportado para o Brasil
- Órgão/Entidade de governo estrangeiro ou organismo internacional de que o Brasil seja membro, para ser entregue, no País, à ordem do comprador
- Totalmente incorporado a bem que se encontre no País, de propriedade do comprador estrangeiro, inclusive em regime de admissão temporária sob a responsabilidade de 3º
- Entregue a órgão da administração direta, A/FP/ do MEDU, em cumprimento de contrato decorrente de licitação internacional
- Entregue, em consignação, a empresa nacional autorizada a operar o regime de Loja Franca
- Entregue, no País, a subsidiária ou coligada, para distribuição sob a forma de brinde a fornecedores e clientes
- Entregue a 3º, no País, em substituição de produto anteriormente exportado e que tenha se mostrado, após o despacho aduaneiro de importação, defeituoso/imprestável
- Entregue, no País, a missão diplomática, repartição consular de caráter permanente ou organismo internacional de que o Brasil seja membro, ou a seu integrante, estrangeiro
- Entregue, no País, para ser incorporado a plataforma destinada à pesquisa e lavra de jazidas de petróleo/gás natural em construção ou conversão contratada por empresa sediada no exterior, ou a seus módulos
- Pagamento a prazo/prestação para efeitos cambiais/fiscais, momento da contratação
- Imunidade Subjetiva
- STF
- Imunidade recíproca/Partidos políticos/entidades sindicais/instituições de educação/assistência social, imunes ao IPI/II, quando importam
- STF
- Princípio da legalidade
Industrialização
- Qualquer operação que
- Aperfeiçoe para consumo, como
- Transformação
- Sobre matérias-primas ou produtos intermediários
- Importa na obtenção de uma espécie nova
- Beneficiamento
- Modificar
- Aperfeiçoar
- Alterar seu funcionamento/utilização/acabamento/aparência
- Aparência não se confunde com a troca de embalagem
- Montagem
- Consiste na reunião de produtos/peças/partes
- Resulte um novo produto/unidade autônoma
- Ainda que sob a mesma classificação fiscal
- Acondicionamento
- Consiste na alteração da apresentação do produto, pela colocação de embalagem
- Com objetivo de alcançar o consumidor final
- Não é industrialização a troca de embalagem para transporte
- Não se considera embalagem quando atendam exigências de leis e atos
- Será irrelevante quando incidência do IPI estiver condicionada ao peso da unidade
- Reacondicionamento
- Consiste na substituição da embalagem original
- Renovação ou Recondicionamento
- Operação exercida sobre o produto ou parte remanescente de produto deteriorado/inutilizado
- Renovando ou restaurando para utilização
- Transformação
- Modifique
- Natureza
- Funcionamento
- Acabamento
- Apresentação
- Finalidade
- Podendo considerar outras modalidades de industrialização devido ao desenvolvimento industrial
- Aperfeiçoe para consumo, como
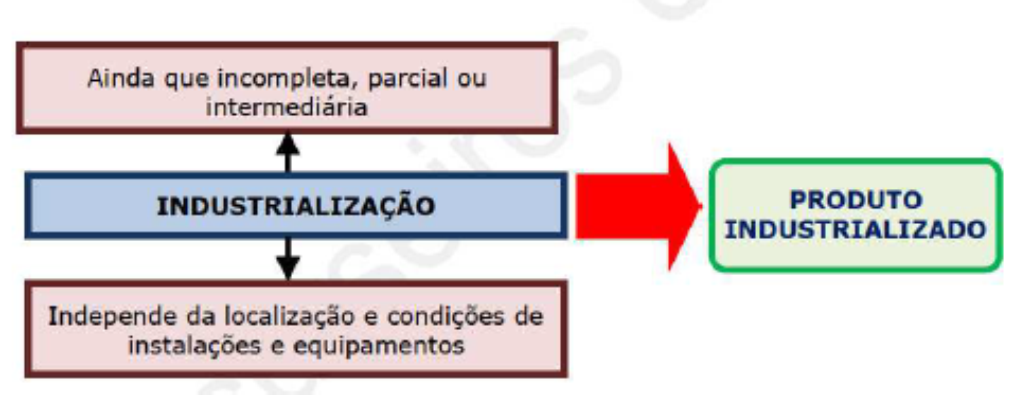
- Ainda que Incompleta/Parcial/Intermediária
- Irrelevante
- Processo utilizado para obtenção do produto
- Localização e condições das instalações ou equipamentos empregados
- Qualquer operação que
Imagens e arquivos do mapa
Informações
- Descrição
- (00) Concursos Públicos Mapa Mental sobre 9.1 Legislação Tributária: IPI - Princípios Constitucionais, Industrialização, criado por Marcelo Sasso Gonzalez em 21-11-2016.
- Criado por
- Marcelo Sasso Gonzalez
- Visualizações
- 24
- Avaliação