
Mapa mental
CONTABILIDADE
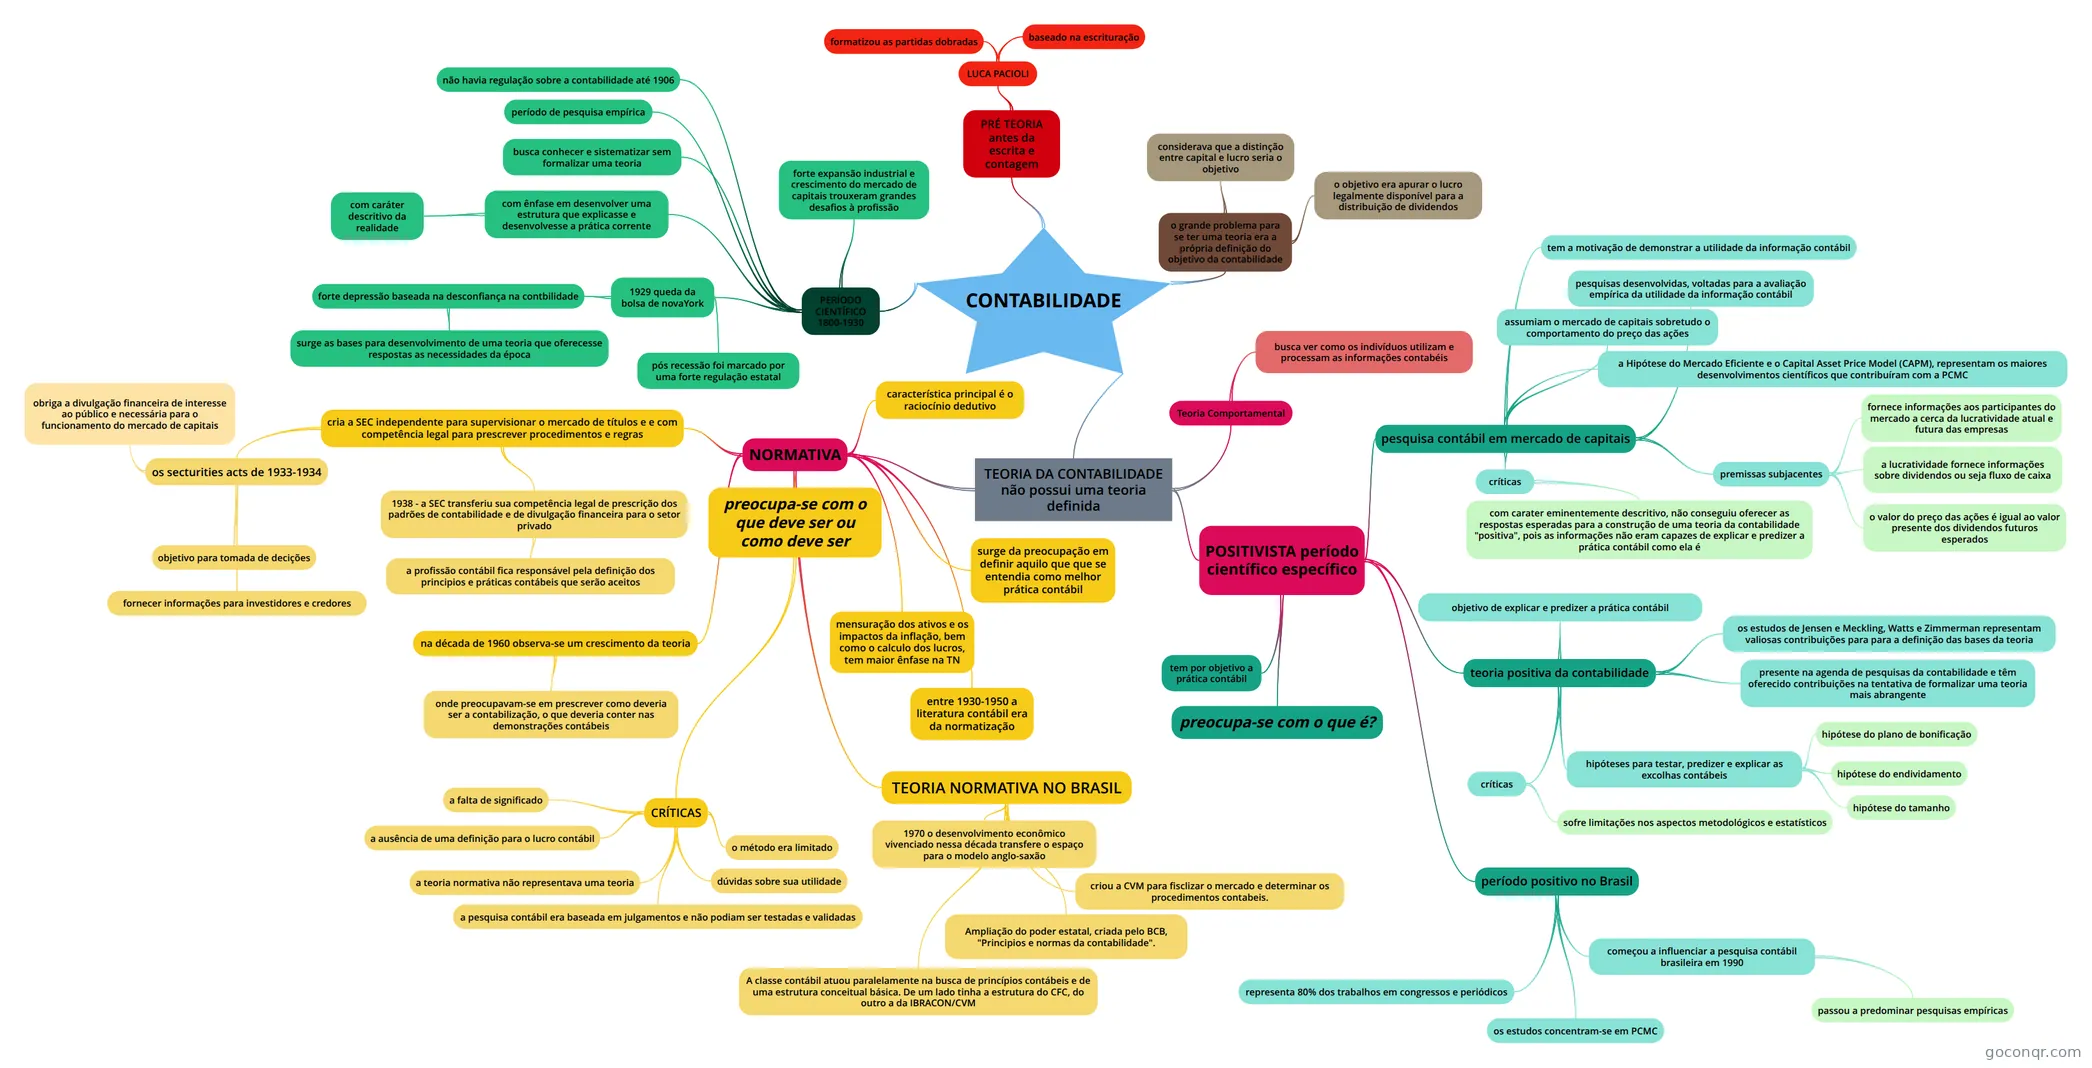
Mapa mental: Teoria da contabilidade
Conteúdo do mapa
CONTABILIDADE
- PRÉ TEORIA
PRÉ TEORIA antes da escrita e contagem
- LUCA PACIOLI
- formatizou as partidas dobradas
- baseado na escrituração
- LUCA PACIOLI
PERÍODO CIENTÍFICO 1800-1930
- período de pesquisa empírica
- busca conhecer e sistematizar sem formalizar uma teoria
- forte expansão industrial e crescimento do mercado de capitais trouxeram grandes desafios à profissão
- não havia regulação sobre a contabilidade até 1906
- com ênfase em desenvolver uma estrutura que explicasse e desenvolvesse a prática corrente
- com caráter descritivo da realidade
- 1929 queda da bolsa de novaYork
- forte depressão baseada na desconfiança na contbilidade
- surge as bases para desenvolvimento de uma teoria que oferecesse respostas as necessidades da época
- pós recessão foi marcado por uma forte regulação estatal
- forte depressão baseada na desconfiança na contbilidade
TEORIA DA CONTABILIDADE não possui uma teoria definida
- Teoria Comportamental
- busca ver como os indivíduos utilizam e processam as informações contabéis
- NORMATIVA
- cria a SEC independente para supervisionar o mercado de títulos e e com competência legal para prescrever procedimentos e regras
- os secturities acts de 1933-1934
- obriga a divulgação financeira de interesse ao público e necessária para o funcionamento do mercado de capitais
- fornecer informações para investidores e credores
- objetivo para tomada de decições
- 1938 - a SEC transferiu sua competência legal de prescrição dos padrões de contabilidade e de divulgação financeira para o setor privado
- a profissão contábil fica responsável pela definição dos principios e práticas contábeis que serão aceitos
- os secturities acts de 1933-1934
- surge da preocupação em definir aquilo que que se entendia como melhor prática contábil
- entre 1930-1950 a literatura contábil era da normatização
- na década de 1960 observa-se um crescimento da teoria
- onde preocupavam-se em prescrever como deveria ser a contabilização, o que deveria conter nas demonstrações contábeis
- mensuração dos ativos e os impactos da inflação, bem como o calculo dos lucros, tem maior ênfase na TN
- característica principal é o raciocínio dedutivo
- preocupa-se com o que deve ser ou como deve ser
- CRÍTICAS
- a ausência de uma definição para o lucro contábil
- a falta de significado
- dúvidas sobre sua utilidade
- a pesquisa contábil era baseada em julgamentos e não podiam ser testadas e validadas
- o método era limitado
- a teoria normativa não representava uma teoria
- CRÍTICAS
- TEORIA NORMATIVA NO BRASIL
- 1970 o desenvolvimento econômico vivenciado nessa década transfere o espaço para o modelo anglo-saxão
- Ampliação do poder estatal, criada pelo BCB, "Principios e normas da contabilidade".
- criou a CVM para fisclizar o mercado e determinar os procedimentos contabeis.
- A classe contábil atuou paralelamente na busca de princípios contábeis e de uma estrutura conceitual básica. De um lado tinha a estrutura do CFC, do outro a da IBRACON/CVM
- cria a SEC independente para supervisionar o mercado de títulos e e com competência legal para prescrever procedimentos e regras
- POSITIVISTA período científico específico
- teoria positiva da contabilidade
- os estudos de Jensen e Meckling, Watts e Zimmerman representam valiosas contribuições para para a definição das bases da teoria
- presente na agenda de pesquisas da contabilidade e têm oferecido contribuições na tentativa de formalizar uma teoria mais abrangente
- hipóteses para testar, predizer e explicar as excolhas contábeis
- hipótese do plano de bonificação
- hipótese do endividamento
- hipótese do tamanho
- objetivo de explicar e predizer a prática contábil
- críticas
- sofre limitações nos aspectos metodológicos e estatísticos
- período positivo no Brasil
- começou a influenciar a pesquisa contábil brasileira em 1990
- passou a predominar pesquisas empíricas
- representa 80% dos trabalhos em congressos e periódicos
- os estudos concentram-se em PCMC
- começou a influenciar a pesquisa contábil brasileira em 1990
- pesquisa contábil em mercado de capitais
- pesquisas desenvolvidas, voltadas para a avaliação empírica da utilidade da informação contábil
- assumiam o mercado de capitais sobretudo o comportamento do preço das ações
- tem a motivação de demonstrar a utilidade da informação contábil
- premissas subjacentes
- fornece informações aos participantes do mercado a cerca da lucratividade atual e futura das empresas
- a lucratividade fornece informações sobre dividendos ou seja fluxo de caixa
- o valor do preço das ações é igual ao valor presente dos dividendos futuros esperados
- a Hipótese do Mercado Eficiente e o Capital Asset Price Model (CAPM), representam os maiores desenvolvimentos científicos que contribuíram com a PCMC
- críticas
- com carater eminentemente descritivo, não conseguiu oferecer as respostas esperadas para a construção de uma teoria da contabilidade "positiva", pois as informações não eram capazes de explicar e predizer a prática contábil como ela é
- preocupa-se com o que é?
- tem por objetivo a prática contábil
- teoria positiva da contabilidade
- Teoria Comportamental
o grande problema para se ter uma teoria era a própria definição do objetivo da contabilidade
- o objetivo era apurar o lucro legalmente disponível para a distribuição de dividendos
- considerava que a distinção entre capital e lucro seria o objetivo
Informações
- Descrição
- Mapa Mental sobre CONTABILIDADE, criado por Dannubya Cabral Sousa em 10-02-2017.
- Criado por
- Dannubya Cabral Sousa
- Visualizações
- 0
- Avaliação