
Mapa mental
PROPIEDAD PLANTA Y EQUIPO
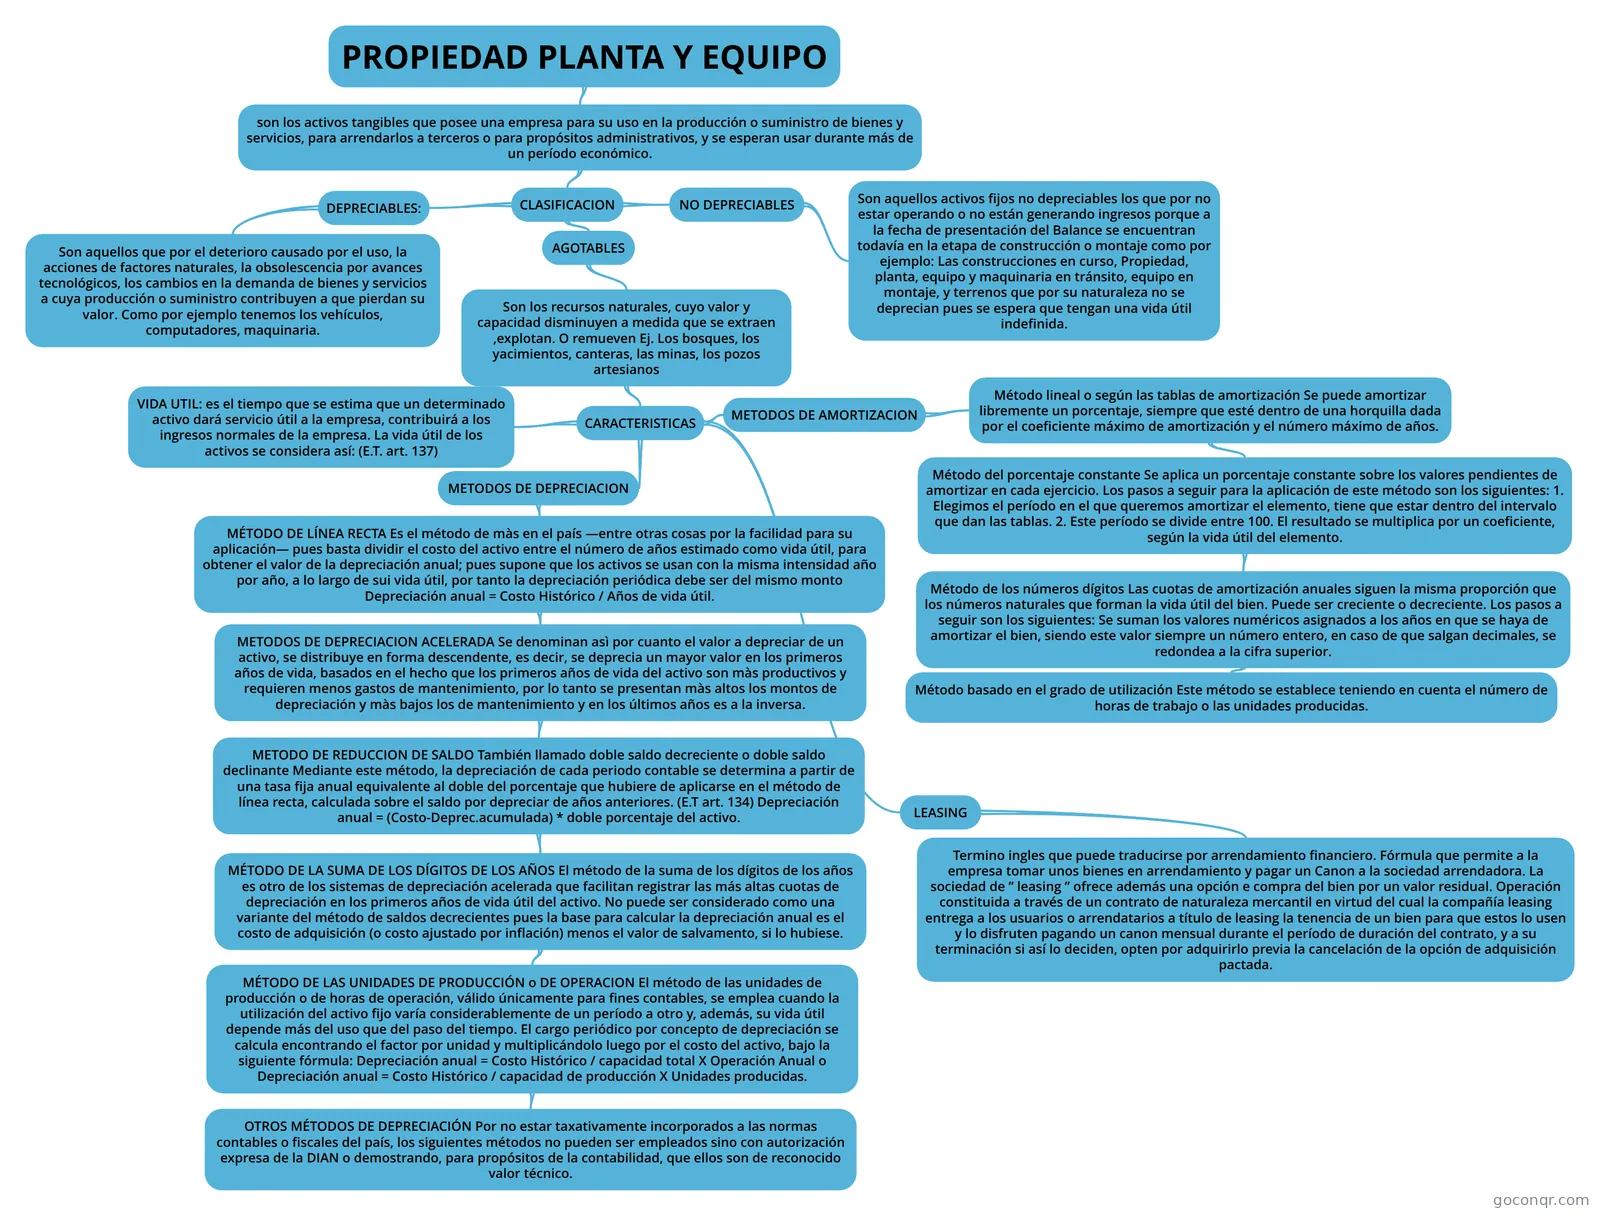
Mapa mental: propiedad planta y equipo
Conteúdo do mapa
PROPIEDAD PLANTA Y EQUIPO
son los activos tangibles que posee una empresa para su uso en la producción o suministro de bienes y servicios, para arrendarlos a terceros o para propósitos administrativos, y se esperan usar durante más de un período económico.
- CLASIFICACION
- DEPRECIABLES:
- Son aquellos que por el deterioro causado por el uso, la acciones de factores naturales, la obsolescencia por avances tecnológicos, los cambios en la demanda de bienes y servicios a cuya producción o suministro contribuyen a que pierdan su valor. Como por ejemplo tenemos los vehículos, computadores, maquinaria.
- NO DEPRECIABLES
- Son aquellos activos fijos no depreciables los que por no estar operando o no están generando ingresos porque a la fecha de presentación del Balance se encuentran todavía en la etapa de construcción o montaje como por ejemplo: Las construcciones en curso, Propiedad, planta, equipo y maquinaria en tránsito, equipo en montaje, y terrenos que por su naturaleza no se deprecian pues se espera que tengan una vida útil indefinida.
- AGOTABLES
- Son los recursos naturales, cuyo valor y capacidad disminuyen a medida que se extraen ,explotan. O remueven Ej. Los bosques, los yacimientos, canteras, las minas, los pozos artesianos
- CARACTERISTICAS
- VIDA UTIL: es el tiempo que se estima que un determinado activo dará servicio útil a la empresa, contribuirá a los ingresos normales de la empresa. La vida útil de los activos se considera así: (E.T. art. 137)
- METODOS DE DEPRECIACION
- MÉTODO DE LÍNEA RECTA Es el método de màs en el país —entre otras cosas por la facilidad para su aplicación— pues basta dividir el costo del activo entre el número de años estimado como vida útil, para obtener el valor de la depreciación anual; pues supone que los activos se usan con la misma intensidad año por año, a lo largo de sui vida útil, por tanto la depreciación periódica debe ser del mismo monto Depreciación anual = Costo Histórico / Años de vida útil.
- METODOS DE DEPRECIACION ACELERADA Se denominan asì por cuanto el valor a depreciar de un activo, se distribuye en forma descendente, es decir, se deprecia un mayor valor en los primeros años de vida, basados en el hecho que los primeros años de vida del activo son màs productivos y requieren menos gastos de mantenimiento, por lo tanto se presentan màs altos los montos de depreciación y màs bajos los de mantenimiento y en los últimos años es a la inversa.
- METODO DE REDUCCION DE SALDO También llamado doble saldo decreciente o doble saldo declinante Mediante este método, la depreciación de cada periodo contable se determina a partir de una tasa fija anual equivalente al doble del porcentaje que hubiere de aplicarse en el método de línea recta, calculada sobre el saldo por depreciar de años anteriores. (E.T art. 134) Depreciación anual = (Costo-Deprec.acumulada) * doble porcentaje del activo.
- MÉTODO DE LA SUMA DE LOS DÍGITOS DE LOS AÑOS El método de la suma de los dígitos de los años es otro de los sistemas de depreciación acelerada que facilitan registrar las más altas cuotas de depreciación en los primeros años de vida útil del activo. No puede ser considerado como una variante del método de saldos decrecientes pues la base para calcular la depreciación anual es el costo de adquisición (o costo ajustado por inflación) menos el valor de salvamento, si lo hubiese.
- MÉTODO DE LAS UNIDADES DE PRODUCCIÓN o DE OPERACION El método de las unidades de producción o de horas de operación, válido únicamente para fines contables, se emplea cuando la utilización del activo fijo varía considerablemente de un período a otro y, además, su vida útil depende más del uso que del paso del tiempo. El cargo periódico por concepto de depreciación se calcula encontrando el factor por unidad y multiplicándolo luego por el costo del activo, bajo la siguiente fórmula: Depreciación anual = Costo Histórico / capacidad total X Operación Anual o Depreciación anual = Costo Histórico / capacidad de producción X Unidades producidas.
- OTROS MÉTODOS DE DEPRECIACIÓN Por no estar taxativamente incorporados a las normas contables o fiscales del país, los siguientes métodos no pueden ser empleados sino con autorización expresa de la DIAN o demostrando, para propósitos de la contabilidad, que ellos son de reconocido valor técnico.
- MÉTODO DE LAS UNIDADES DE PRODUCCIÓN o DE OPERACION El método de las unidades de producción o de horas de operación, válido únicamente para fines contables, se emplea cuando la utilización del activo fijo varía considerablemente de un período a otro y, además, su vida útil depende más del uso que del paso del tiempo. El cargo periódico por concepto de depreciación se calcula encontrando el factor por unidad y multiplicándolo luego por el costo del activo, bajo la siguiente fórmula: Depreciación anual = Costo Histórico / capacidad total X Operación Anual o Depreciación anual = Costo Histórico / capacidad de producción X Unidades producidas.
- MÉTODO DE LA SUMA DE LOS DÍGITOS DE LOS AÑOS El método de la suma de los dígitos de los años es otro de los sistemas de depreciación acelerada que facilitan registrar las más altas cuotas de depreciación en los primeros años de vida útil del activo. No puede ser considerado como una variante del método de saldos decrecientes pues la base para calcular la depreciación anual es el costo de adquisición (o costo ajustado por inflación) menos el valor de salvamento, si lo hubiese.
- METODO DE REDUCCION DE SALDO También llamado doble saldo decreciente o doble saldo declinante Mediante este método, la depreciación de cada periodo contable se determina a partir de una tasa fija anual equivalente al doble del porcentaje que hubiere de aplicarse en el método de línea recta, calculada sobre el saldo por depreciar de años anteriores. (E.T art. 134) Depreciación anual = (Costo-Deprec.acumulada) * doble porcentaje del activo.
- METODOS DE DEPRECIACION ACELERADA Se denominan asì por cuanto el valor a depreciar de un activo, se distribuye en forma descendente, es decir, se deprecia un mayor valor en los primeros años de vida, basados en el hecho que los primeros años de vida del activo son màs productivos y requieren menos gastos de mantenimiento, por lo tanto se presentan màs altos los montos de depreciación y màs bajos los de mantenimiento y en los últimos años es a la inversa.
- MÉTODO DE LÍNEA RECTA Es el método de màs en el país —entre otras cosas por la facilidad para su aplicación— pues basta dividir el costo del activo entre el número de años estimado como vida útil, para obtener el valor de la depreciación anual; pues supone que los activos se usan con la misma intensidad año por año, a lo largo de sui vida útil, por tanto la depreciación periódica debe ser del mismo monto Depreciación anual = Costo Histórico / Años de vida útil.
- METODOS DE AMORTIZACION
- Método lineal o según las tablas de amortización Se puede amortizar libremente un porcentaje, siempre que esté dentro de una horquilla dada por el coeficiente máximo de amortización y el número máximo de años.
- Método del porcentaje constante Se aplica un porcentaje constante sobre los valores pendientes de amortizar en cada ejercicio. Los pasos a seguir para la aplicación de este método son los siguientes: 1. Elegimos el período en el que queremos amortizar el elemento, tiene que estar dentro del intervalo que dan las tablas. 2. Este período se divide entre 100. El resultado se multiplica por un coeficiente, según la vida útil del elemento.
- Método de los números dígitos Las cuotas de amortización anuales siguen la misma proporción que los números naturales que forman la vida útil del bien. Puede ser creciente o decreciente. Los pasos a seguir son los siguientes: Se suman los valores numéricos asignados a los años en que se haya de amortizar el bien, siendo este valor siempre un número entero, en caso de que salgan decimales, se redondea a la cifra superior.
- Método basado en el grado de utilización Este método se establece teniendo en cuenta el número de horas de trabajo o las unidades producidas.
- Método de los números dígitos Las cuotas de amortización anuales siguen la misma proporción que los números naturales que forman la vida útil del bien. Puede ser creciente o decreciente. Los pasos a seguir son los siguientes: Se suman los valores numéricos asignados a los años en que se haya de amortizar el bien, siendo este valor siempre un número entero, en caso de que salgan decimales, se redondea a la cifra superior.
- Método del porcentaje constante Se aplica un porcentaje constante sobre los valores pendientes de amortizar en cada ejercicio. Los pasos a seguir para la aplicación de este método son los siguientes: 1. Elegimos el período en el que queremos amortizar el elemento, tiene que estar dentro del intervalo que dan las tablas. 2. Este período se divide entre 100. El resultado se multiplica por un coeficiente, según la vida útil del elemento.
- Método lineal o según las tablas de amortización Se puede amortizar libremente un porcentaje, siempre que esté dentro de una horquilla dada por el coeficiente máximo de amortización y el número máximo de años.
- LEASING
- Termino ingles que puede traducirse por arrendamiento financiero. Fórmula que permite a la empresa tomar unos bienes en arrendamiento y pagar un Canon a la sociedad arrendadora. La sociedad de ” leasing ” ofrece además una opción e compra del bien por un valor residual. Operación constituida a través de un contrato de naturaleza mercantil en virtud del cual la compañía leasing entrega a los usuarios o arrendatarios a título de leasing la tenencia de un bien para que estos lo usen y lo disfruten pagando un canon mensual durante el período de duración del contrato, y a su terminación si así lo deciden, opten por adquirirlo previa la cancelación de la opción de adquisición pactada.
- CARACTERISTICAS
- Son los recursos naturales, cuyo valor y capacidad disminuyen a medida que se extraen ,explotan. O remueven Ej. Los bosques, los yacimientos, canteras, las minas, los pozos artesianos
- DEPRECIABLES:
- CLASIFICACION
Informações
- Descrição
- Mapa Mental sobre PROPIEDAD PLANTA Y EQUIPO, criado por daniela vaquiro em 02-05-2017.
- Criado por
- daniela vaquiro
- Visualizações
- 0
- Avaliação
Mais sobre Propiedad, planta y equipo