
Mapa mental
Los Libros Contables
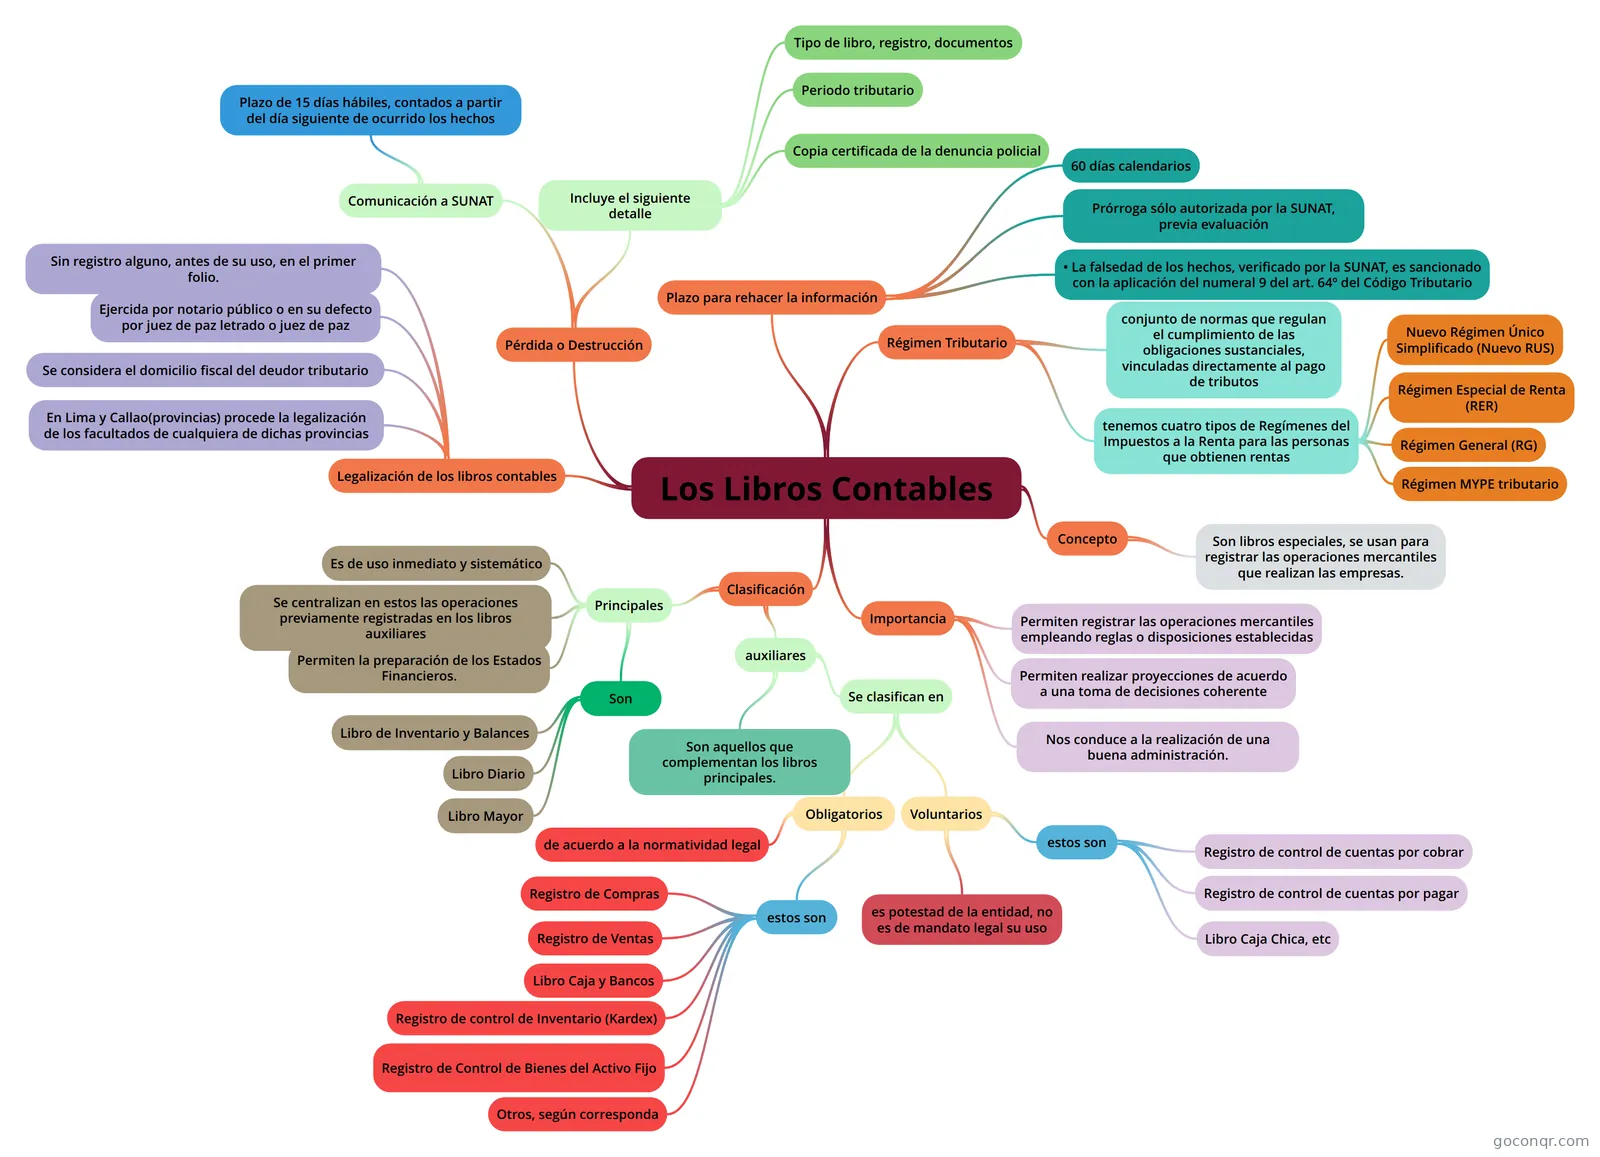
Mapa mental: libros contables
Conteúdo do mapa
Los Libros Contables
Régimen Tributario
- conjunto de normas que regulan el cumplimiento de las obligaciones sustanciales, vinculadas directamente al pago de tributos
- tenemos cuatro tipos de Regímenes del Impuestos a la Renta para las personas que obtienen rentas
- Nuevo Régimen Único Simplificado (Nuevo RUS)
- Régimen Especial de Renta (RER)
- Régimen General (RG)
- Régimen MYPE tributario
Concepto
- Son libros especiales, se usan para registrar las operaciones mercantiles que realizan las empresas.
Importancia
- Permiten registrar las operaciones mercantiles empleando reglas o disposiciones establecidas
- Permiten realizar proyecciones de acuerdo a una toma de decisiones coherente
- Nos conduce a la realización de una buena administración.
Clasificación
- Principales
- Es de uso inmediato y sistemático
- Se centralizan en estos las operaciones previamente registradas en los libros auxiliares
- Permiten la preparación de los Estados Financieros.
- Son
- Libro de Inventario y Balances
- Libro Diario
- Libro Mayor
- auxiliares
- Son aquellos que complementan los libros principales.
- Se clasifican en
- Obligatorios
- de acuerdo a la normatividad legal
- estos son
- Registro de Ventas
- Libro Caja y Bancos
- Registro de control de Inventario (Kardex)
- Registro de Compras
- Registro de Control de Bienes del Activo Fijo
- Otros, según corresponda
- Voluntarios
- es potestad de la entidad, no es de mandato legal su uso
- estos son
- Registro de control de cuentas por cobrar
- Registro de control de cuentas por pagar
- Libro Caja Chica, etc
- Obligatorios
- Principales
Legalización de los libros contables
- Se considera el domicilio fiscal del deudor tributario
- En Lima y Callao(provincias) procede la legalización de los facultados de cualquiera de dichas provincias
- Ejercida por notario público o en su defecto por juez de paz letrado o juez de paz
- Sin registro alguno, antes de su uso, en el primer folio.
Pérdida o Destrucción
- Comunicación a SUNAT
- Plazo de 15 días hábiles, contados a partir del día siguiente de ocurrido los hechos
- Incluye el siguiente detalle
- Tipo de libro, registro, documentos
- Periodo tributario
- Copia certificada de la denuncia policial
- Comunicación a SUNAT
Plazo para rehacer la información
- 60 días calendarios
- Prórroga sólo autorizada por la SUNAT, previa evaluación
- • La falsedad de los hechos, verificado por la SUNAT, es sancionado con la aplicación del numeral 9 del art. 64º del Código Tributario
Informações
- Descrição
- contabilidad - libros contables peru
- Criado por
- Max Paul Silvestre Aquino
- Visualizações
- 27
- Avaliação