
Notas
Skript 2 Einkünfte aus Gewerbebetrieb
Conteúdo das notas (1)
Página 1
7 Tatbestandsmerkmale : § 15 (2) EStG
4 Positivmerkmale:
1. Selbständigkeit
R 15.1 EStR, H 15.1 EStH
folgende Kriterien sprechen für eine Selbständigkeit:
persönliche Unabhängikeit (z.B. Arbeitszeit, Arbeitsort,etc.)
Eigene Rechnung und Gefahr
Der U. schuldet den Erfolg, jedoch nicht seine Arbeitskraft
Der U. ist nicht weisungsgebunden
eigene Unternehmerinitiative
2. Nachhaltigkeit
H.15.2 "Wiederholungsabsicht" EStH
- Wiederholungsabsicht" muss gegeben sein
es sind die äußeren Umstände zu beachten (da Absicht eine innere Tatsache ist)
3. Gewinnerzielungsabsicht
H 15.3 "Totalgewinn" EStH
= wirtschaftlicher Vorteil durch planmäßiges wirtschaftliches unternehmerisches Handeln
- unerheblich ob später tatsächlich Gewinne erzielt werden
- Abgrenzung zur Liebhaberei
- Absicht Steuern zu sparen = keine Gewinnerzielungsabsicht § 15 (2) S. 2 EStG
- Innerbetriebliche Strukturmaßnahmen ergriffen werden um längere Verluste zu akzeptieren (sonst Liebhaberei)
4. Beteiligung am allgemeinen wirtschaftlichen Verkehr
H. 15.4 "Allgemeines" EStH
- eigene Leistungen gegen Entgelt einer unbestimmten Anzahl von Personen anbietet (auf den Markt bringt)
- unehrheblich ob kleiner oder großer Kundenkreis (auch 1 Kunde genügt)
Die Teilnahme ist zu erkenn bei:
- Hervortreten nach außen (z.B. Geschäftslokal, Werbung, Eintragung ins HR, Bekanntheit in eingeweihten Kreisen)
2 Negativmerkmale:
1. Keine Land und Forstwirtschaft
2. keine selbständige Tätigkeit im Sinne des § 18 EStG
1. ungeschriebens Tatbestandsmerkmal
- "über die Vermögensverwaltung hinausgehende Tätigkeit"
- R 15.7 (1) EStR
- zeitlich begrenzte Überlassung von privaten Vermögen:
Vermietung von unbeweglichen Vermögen
Vermietung von beweglichen Vermögen
verzinsliche Überlassung von Kapitalvermögen
VuV oder Gewerbebetrieb: R 15.7 EStR
Beherbergungsbetriebe
kurzfristige Vermietung
Vermietung v Ferienwohnungen (im Verbund mit Werbung, etc.)
= gewerbliche Einkünfte
§ 15 (1) Nr. 1 EStG
Gewinne aus:
- Handwerksbetrieben
- Einzelhandelsbetrieben
- Großhandelsbetrieben
- Industriebetrieben
Oder als
- Handelsvertreter
- Handelsmakler
§ 15 (1) Nr. 2 EStG =
Gewinne der Gesellschafter aus Personengesellschaften:
- OHG
- KG
- atypisch stillen Gesellschaft
Und die
- Vergütungen (Gehalt, Zinsen, Miete) die die
Gesellschafter von der Gesellschaft erhalten
Stille Gesellschafter
Typische (echte)
- lediglich am Erfolg beteiligt
- nicht am BV (stillen Reserven)
= Einkünfte gem. § 20 (1) Nr. 4 EStG
Atypische (unechte)
- auch am BV (stillen Reserven) beteiligt
= Einkünfte gem. § 15 (1) Nr. 2 EStG
§ 4a EStG
§ 8b EStDV
Wenn im HR eingetragen: § 4a (1) Nr. 2 EStG
1. i.d.R. 31.12 oder
abweichendes Wj (keine Zustimmung des FA notwendig)
Nicht im HR eingetragen § 4a (1) Nr.3 EStG
vom 01.01. bis 31.12
- Zeitraum darf 12 Monate nicht überschreiten
- mehrere Betriebe (trotzdem 1 Firma und Eitragung im HR) können die Betriebe unterschiedliche Wj haben "handelsrechtlich" gem. R 4a (1) S.1 EStR gilt das auch steuerrechtlich
- Gewinn in dem Veranlagungszeitrau indem das WJ endet
Umstellung des Wirtschaftsjahres:
1. von einem Kalenderjahr auf ein abweichendes Wj
o.
2. von einem abweichenden WJ auf ein abweichendes WJ
- nur mit Zustimmung des FA § 4a (1) Nr. 2 S. 2 EStG
(Ermessensentscheidung durch Einwilligung oder Genehmigung)
3. von einem abweichenden WJ auf das Kalenderjahr
- geht immer
§ 15 (1) Nr. 2 EStG
- PersG = "teilrechtsfähig" (Unternehmerin im Sinne des UStG)
- keine natürliche Person § 1 BGB / keine juristische Person § 1 KStG
= demnach unterliegen die Gesellschafter der Einkommensteuer § 15 (1) Nr.2 EStG
Die Gesellschafter tragen:
1. Mitunternehmerinitative
- Teilhabe an unternehmerischen Entscheidungen (Möglichkeit reicht aus)
2. Mitunternehmerrisiko
- Erfolg oder Mißerfolg
- Beteiligung am Gewinn, Verlust und den stillen Reserven
= einheitliche und gesonderte Gewinnermittlung mit Aufteilung des Gewinns § 179 ff. AO
§ 15 (1) Nr. 2 zweiter Halbsatz EStG
Auch Vergütungen (Sondervergütungen)
eine Tätigkeit im Dienst der Gesellschaft (nicht § 19)
Hingabe von Darlehen
Überlasuung von Wirtschaftsgütern
diese Vergütungen mindern nicht den für die Gesellschaft festzustellenden Gewinn
Additive Gewinnermittlung:
§ 15 (1) Nr. 2 erster HS EStG
Gewinn lt. Handelsbilanz
Gewinn lt. Ergänzungsbilanz
außerbilanzielle Hinzurechnung §§ 4 (5), 12 EStG
+
§ 15 (1) Nr. 2 zweiter HS EStG
Gewinn lt. Sonderbilanz
außerbilanzielle Hinzurechnung §§ 4(5), 12 EStG
= steuerlicher Ergebnisanteil
Gesellschaften:
Wenn Gesellschaft ein gewerbliches Unternehmen ist § 15 (2) EStG
OHG = regelmäßig Mitunternehmer (da gem. § 128 HGB) unbeschränkt haften
KG = Komplementär regelmäßig Mitunternehmer (wie bei der OHG), Kommanditisten regelmßig Mitunternehmer wenn die Rechte gem HGB erlangen
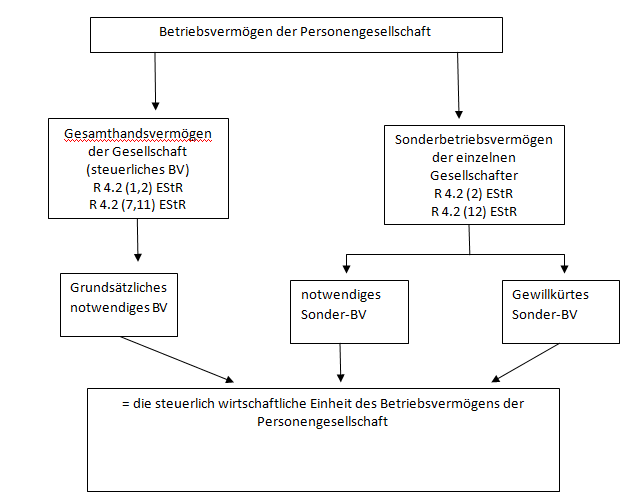
Sonderbetriebsvermögen I = R 4.2 (2) EStR
Sonderbetriebsvermögen II = R 4.2 (2) EStR (nur zur Begründung oder Stärkung der Beteiligung des Gesellschafters bzw. der Gesellschaft bestimmt)
Sonderbilanz für den Gesellschafter anzufertigen.
- Aufwand / Ertrag steuerliches Sonder-BV
- § 15 (1) S.1 Nr. 2 EStG
Abfärbe- oder Infektionstheorie
werden LuF, freiberufliche Tätigkeit oder Vermögensverwaltung
und
eine gewerbliche Tätigkeit
= so werden insgesamt gewerbliche Einkünfte erzielt § 15 (3) Nr. 1 EStG
Voraussetzungen:
OHG, KG, oder andere
gewerbliche Tätigkeit mit Gewinnerzielungsabsicht
andere Tätigkeiten mit Gewinnerzielungsabsicht (z.B. freiberufl. etc.)
- gem. H 15.8 (5) "Geringfügige gewerbliche Tätigkeit" [1,25 % ]
[Nicht wenn die Tätigkeit durch eine andere PersoG ausgeübt wird]
§ 15 (3) Nr. 2 EStG
gewerblich geprägte Personengesellschaft
Tatbestandsmerkmale
Einkünfte
Gewinnermittlungszeitraum
§ 15 (1) Nr. 2 EStG
Informações
- Descrição
- 1 Einkommensteuer -Pr- (Notizen und Beispiele) Notas sobre Skript 2 Einkünfte aus Gewerbebetrieb , criado por Hendrik Kuhn em 12-07-2014.
- Criado por
- Hendrik Kuhn · jul 2014
- Atualizado
- 17 nov 2016
- Visualizações
- 254
- Avaliação