
Notas
Aula 00 - Resumo - Contabilidade Introdutória
Conteúdo das notas (1)
Página 1
Aula 00 - Resumo - Contabilidade Introdutória
Conceito "oficial" de Contabilidade. extraído
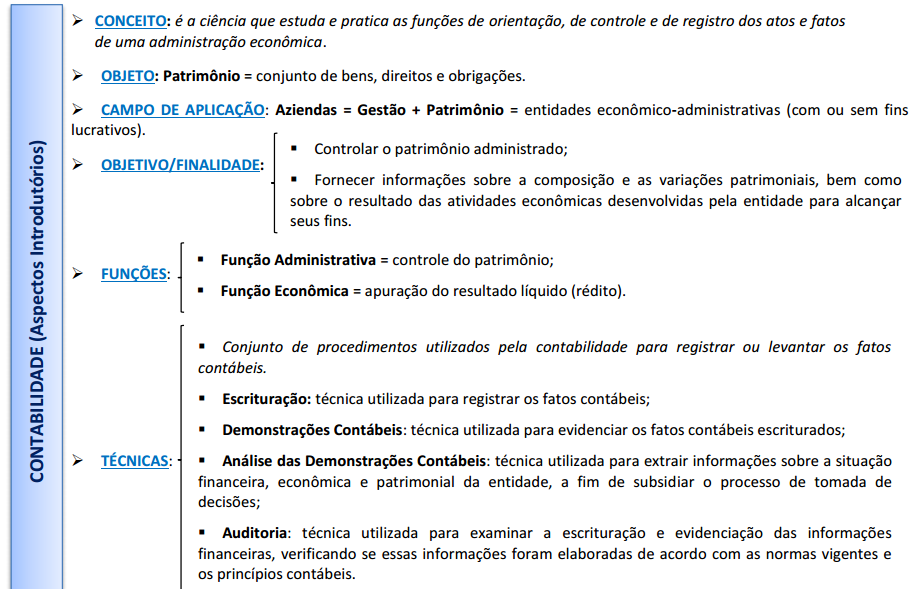
1º Congresso Brasileiro de Contabilidade em 1924: “Contabilidade é a ciência que estuda e pratica as funções de orientação, de controle e de registro dos atos e fatos de uma administração econômica”.
Assim...
Contabilidade é uma ciência, porém não é uma ciência exata. É considerada uma ciência social, que tem como objeto o PATRIMÔNIO das entidades. Trata-se de uma ciência PRÁTICA e TEÓRICA, visto que
fornece informações sobre a situação financeira e patrimonial da entidade, ao mesmo tempo que utiliza-se de técnicas que permitem orientar, controlar e registrar os atos e fatos contábeis da entidade.
PATRIMÔNIO: conjunto de bens, direitos e obrigações:
Bens:
itens avaliados em moeda capazes de satisfazer às necessidades das entidades;
Direitos:
valores a receber de terceiros, gerados por meio de operações da entidade;
Obrigações:
dívidas que a entidade contrata junto a terceiros.
Campo de aplicação da Contabilidade: AZIENDAS (sinônimo de
entidades econômico-administrativas)
A Azienda surge quando temos um patrimônio gerido de maneira organizada;
Se aplica tanto a entidades que possuam fins lucrativos, quanto àquelas em que não há fins lucrativos;
FINALIDADE DA CONTABILIDADE:
controlar o patrimônio administrado e fornecer informações sobre a composição e as variações patrimoniais, bem como sobre o resultado das atividades econômicas desenvolvidas pela entidade para alcançar seus fins. O principal objetivo da Contabilidade é fornecer informações úteis para a tomada de decisão.
Possui DUAS FUNÇÕES:
Administrativa: função de controlar o patrimônio da entidade mediante registro dos fatos contábeis em livros apropriados. Os principais livros são o Diário e o Razão.
Econômica: função de
apuração do resultado líquido (rédito), o qual pode ser positivo (lucro líquido) ou negativo (prejuízo líquido).
Classificação das Aziendas quanto aos fins que se DESTINAM:
Aziendas Sociais: Não visam lucros. Exemplo: associações beneficentes, culturais, esportivas, recreativas, entre outras;
Aziendas Econômico-sociais: Além das finalidades sociais, visam também ao lucro, com o objetivo de prestar serviços, pecúlios e benefícios às pessoas que contribuíram para sua constituição. Exemplo: institutos de pensão, pecúlio, aposentadoria e previdência.
Aziendas Econômicas: Finalidade é a geração de lucros. Exemplo: sociedades comerciais, agrícolas, industriais, de serviços, entre outras.
Classificação das Aziendas quanto ao seus PROPRIETÁRIOS:
Aziendas públicas: pertencem à sociedade, porém podem estar sob a administração do poder público ou privado. Exemplo: sindicatos, fundações e o próprio Estado; e
Aziendas particulares: propriedades particulares pertencentes a uma pessoa ou a um grupo de pessoas, como as sociedades civis ou comerciais ou o próprio patrimônio de uma família.
Informações
- Descrição
- Contabilidade: Conceitos, objetivos e finalidades da contabilidade.
- Criado por
- Erika & Diego . · nov 2016
- Atualizado
- 22 nov 2016
- Visualizações
- 160
- Avaliação