
Sem título
Slides do conjunto (5)
-
- EXPOSICION UNIDAD 2
- MATERIA:- PRESUPUESTO EMPRESARIAL
- MAESTRA- ARELI SAN AGUSTIN
- ALUMNO- EMILIANO ALEJANDRE CRUZ NICOLAS
- CARRERA- INGENIERIA EN GESTION EMPRESARIAL
-
- CONCEPTO ES PARTE FUNDAMENTAL DE LA CONTABILIDAD ADMINISTRTATIVA, QUE PERMITEN LA PLANEACION DE UTILIDADES DETERMINANDO LOS NIVELES DE PRODUCCION Y VENTAS, NECESARIOS PARA CUBRIE LOS COSTOS FIJOS Y VARIABLES DE LA OPERACION DE LA IDENTIDAD
-
- METODO ALGEBRAICO
- NUMERO DE UNIDADES VENDIDAS= COSTOS FIJOS/ ( PRECIO- COSTO VARIABLE )
- NUMERO DE UNIDADES VENDIDAS =
- $50,00/ ($10-$6) =12,500
- METODO GRAFICO
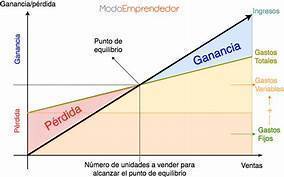
- SE DA CUANDO SE CRUZAN LA LINEA DE LOS COSTOS TOTALES,CON LOS INGRESOS TOTALES
- UNIDADES POR VENDER = (COSTOS FIJOS + (UTILIDAD DESEADA DESPUES DE IMOUESGTOS/ (1- TASA DE IMPUESTOS))) / MARGEN DE CONTRIBUCION UNITARIO
- UNIDADES POR VENDER= 50,00+(70,00/(1-0.30)))/4
- UNIDADES POR VENDER=50,00+100,00)/4
- UNIDADES POR VENDER =37,500
-
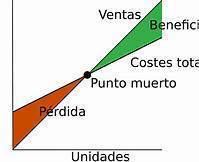
- ¿Qué es el punto de equilibrio? También conocido como el punto muerto o umbral de rentabilidad (break-even point, en inglés), es el número mínimo de unidades de un producto que una empresa o negocio requiere vender para que el beneficio en ese momento sea cero. Es decir, es el punto en el que los costes totales igualan a los ingresos totales por venta.
-
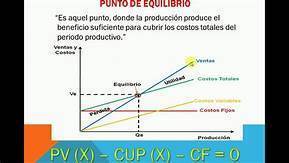
- Legenda: La fórmula para obtener el punto de equilibrio de una empresa es la siguiente: se dividen los costos fijos entre la diferencia del precio de venta por unidad y el costo de venta por unidad. La aplicación de la fórmula es sencilla
Informações
- Descrição
- Slides sobre Sem título, criado por EMILIANO ALEJANDRE CRUZ NICOLAS em 13-07-2021.
- Criado por
- EMILIANO ALEJANDRE CRUZ NICOLAS
- Visualizações
- 0
- Avaliação