
Sem título
Slides do conjunto (4)
-
Definición Y Objetivo De La Contabilidad
- La contabilidad consiste en la recopilación, el registro y la interpretación continuos y sistemáticos de información determinada.
- OBJETIVOS DE LA CONTABILIDAD
- Determinar las reservas de todo tipo de los activos inmobiliarios de la empresa para mantener su sólida posición financiera.
- Presentación periódica y actualizada de información económica imparcial, estructurada y precisa a la dirección.
- Minimización de los riesgos que pueden conducir a un resultado negativo de las actividades empresariales
- La ejecución de una función de control (tanto por parte del Estado como de otros contratistas externos).
- La información generada en la contabilidad para los usuarios externos satisface parcialmente las necesidades que son comunes a todos los usuarios.
- Legenda: En detalle, la contabilidad es un sistema que permite procesar los datos relativos a todas las transacciones comerciales y las obligaciones expresadas en términos financieros en una empresa.
-
Ciclo contable de las empresas
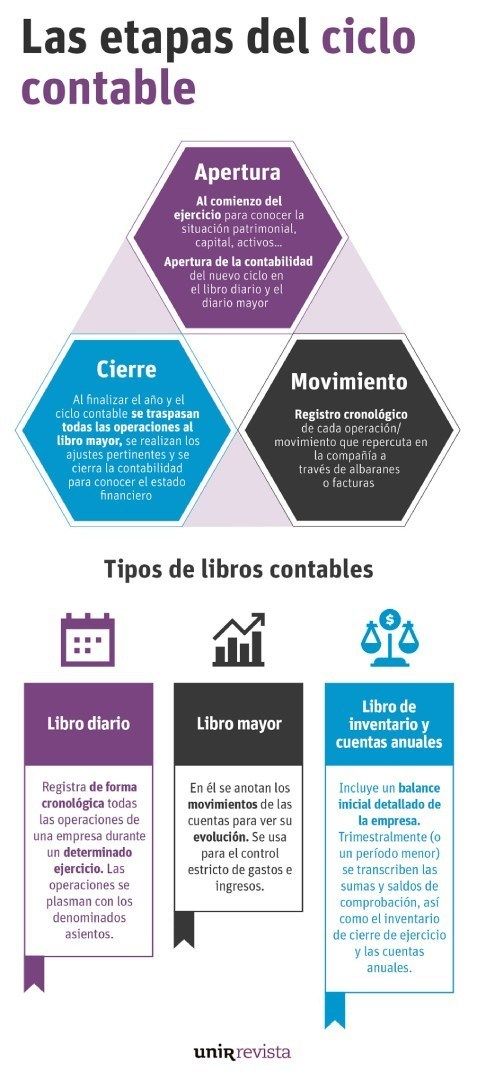
- El ciclo contable es, por tanto, el proceso de registro contable de todas las actividades del negocio durante un período concreto para reflejar la imagen fiel de la actividad.
- Apertura contable: Registrar todo el inventario del que dispone la empresa.
- Movimiento: en esta etapa se procede a registrar todas las operaciones que constituyen la actividad de la empresa en el libro diario.
- Cierre contable: Cuando finaliza el ciclo contable, estas operaciones se traspasan al libro mayor, se realizan los ajustes y se cierra la contabilidad para generar los estados financieros.
-
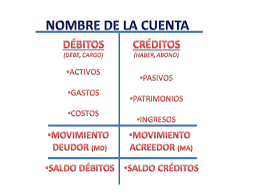
- La cuenta es un registro donde se anotan en forma clara y ordenada los aumentos y disminuciones que sufre un concepto determinado de activo, pasivo o capital, como resultado de las operaciones que realiza un negocio. Los elementos o partes de la cuenta se representan en la T de mayor.
- La cuenta es el elemento que permite llevar a cabo la clasificación de las operaciones financieras y comerciales. A través de las cuentas, que suelen graficarse en forma de T y dividirse en Débito(Debe) y Crédito (Haber), se registran dichas operaciones en los libros contables.
-
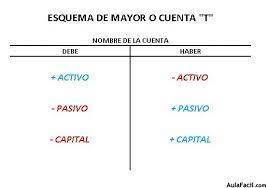
- Esta teoría consiste en registrar, por medio de cargos y abonos, los efectos que producen las operaciones en los diferentes elementos del balance, de tal manera que siempre subsista la igualdad entre el activo y la suma del pasivo más el capital contable.
- La regla contable básica para los estados financieros o balances es Activo es igual a Pasivo Mas Capital.
- Toda cuenta del Activo debe empezar con un cargo, es decir, con una anotación en el debe.
- Toda cuenta del Pasivo debe comenzar con un abono, o sea, con una anotación en el haber.
- La cuenta del Capital debe empezar con un abono ,es decir, con una anotación en el haber.
Informações
- Descrição
- Slides sobre Sem título, criado por Mauricio Jacome E em 02-02-2022.
- Criado por
- Mauricio Jacome E · fev 2022
- Atualizado
- 2 fev 2022
- Visualizações
- 0
- Avaliação