
Flashcards
V Aktivseite der Bilanz
Flashcards do conjunto (47)
- 1Definition von AnlagevermögenHierbei handelt es sich um Gegenstände, die zur Erreichung des Geschäftsbetriebes bzw. für den Betriebszweck bestimmt sind und einer langfristigen Nutzung unterliegen.
- 2Was sind die Bewertungsgrundlagen des Anlagevermögens- Einzelbewertung
- Niederwertstwertprinzip
- Anschaffungskosten
- Herstellungskosten
- Planmäßige und außerplanmäßige Abschreibung - 3Was sind immaterielle Vermögensgegenstände?Diese "nicht stofflichen" Vermögensgegenstände sind gkaufte oder durch Tausch und Einlage eingebrachte Vermögensgegenstände
- 4Nenne Positionen in der Bilanz zu immateriellen Vermögensgegenständen!- Selbst geschaffene gewerbliche Schutzrechte und ähnliche Rechte und Werte
- entgeltlich erworbene Konzessionen, gewerbliche Schutzrechre und ähnliche Rechte und Werte sowie Lizenzen an solchen Rechten und Werten
- Geschäfts- oder Firmenwert
- Geleistete Anzahlungen - 5Positionen zu immateriellen Vermögensgegenständen in der Bilanz: Selbst geschaffene gewerbliche Schutzrechte und ähnliche Rechte und Werte- entstehen im Unternehmen
- nicht entgeldlich erworben!
- z.B. Software Programm
- Ansatz zu Herstellungskosten - 6Positionen zu immateriellen Vermögensgegenständen in der Bilanz: entgeltlich erworbene Konzessionen, gewerbliche Schutzrechte und ähnliche Rechte und Werte sowie Lizenzen an solchen Rechten und WertenKonzession = behördliche Genehmigung zur Ausübung eines Konzessionspflichtigen Gewerbes z.B. Apotheke, Gaststätte, Taxiunternehmen
Gewerbliche Schutrechte = Patent oder Warenzeichen, Uhrheber, Verlagsrechte
Ähnliche Rechte und Werte = Fischereirecht, Braurecht, Brennrecht
Lizenzen = Erlaubnis/Befugnis das Recht eines anderen zu Nutzen
Sonstige immaterielle Anlagewerte = z.B. ungeschützte Erfindungen, Rezept, Archive - 7Positionen zu immateriellen Vermögensgegenständen in der Bilanz: Geschäfts oder FirmenwertEnsteht bei Verkauf des Unternehmens
- originärer Firmenwert = selbst geschaffener Firmenwert ergibt sich aufgrund von Image, Organisation, Know-How --> Aktivierungsverbot
- derivater Firmenwert = entgeldlich erworbener Firmenwert:
Unternehmenskaufpreis
- Reinvermögen (=Vermögen - Schulden)
= Derivater Firmenwert - 8Positionen zu immateriellen Vermögensgegenständen in der Bilanz: Geleistete Anzahlungen- Vorauszahlungen z.B. Anzahlungen
(--> Anzahlungs/Vorauszahlungskonto)
- Anzahlung für Patent - 9Finanzanlagen: Welche Positionen gibt es für die immateriellen, mit Nennwert festgelegten Geldwerte in der Bilanz?- Anteile an verbundenen Unternehmen
- Ausleihungen an verbundenen Unternehmen
- Beteiligungen
- Ausleihungen an Unternehmen mit denen ein Beteiligungsverhältnis besteht
- Wertpapiere des Anlagevermögens
- Sonstige Ausleihungen - 10Finanzanlagen: Positionen, mit Nennwert festgelegten Geldwerte in der Bilanz: Anteile an verbundenen UnternehmenAnteil = Kapitalanteil verbunden mit Stimmrecht und Kontrollrecht, Anspruch auf Gewinn
verbundenes Unternehmen = Konzern
--> Kapitalmäßige Verflechtung zwischen Mutter und Tochterunternehmen
--> zwischen >50% und 100% (i.d.R. 100%)
--> einheitliche Leitung
--> weitere Konzerntypische Merkmale sind:
- Mehrheit der Stimmrechte bei MU
- Bestimmnung der Organmitglieder
- sonstiger Beherrschender Einfluss z.B. MU ist einziger Lieferant der TU - 11Finanzanlagen: Positionen, mit Nennwert festgelegten Geldwerte in der Bilanz: Ausleihungen an verbundene Unternehmen- langfristige Finanzforderung
- MU leiht TU Geld - 12Finanzanlagen: Positionen, mit Nennwert festgelegten Geldwerte in der Bilanz: Beteiligungen- Anteil an einem Unternehmen
- zwischen 20-50%
- langfristige Kapitalverflechtung, z.B. Aktien, GmbH-Anteile - 13Finanzanlagen: Mit Nennwert festgelegte Geldwerte in der Bilanz: Ausleihungen an Unternehmen mit denen ein Beteiligungsverhältnis bestehtGeldleihe: Ein Unternehmen leiht Geld
- 14Finanzanlagen: Mit Nennwert festgelegte Geldwerte in der Bilanz: Wertpapiere des Anlagevermögenslangfristige Geldanlage
- 15Finanzanlagen: Mit Nennwert festgelegte Geldwerte in der Bilanz: Sonstige Ausleihungenz.B. Mitarbeiterdarlehen
- 16Definition SachanlagenSachanlagen = materielle Vermögensgegenstände, die in einem Unternehmen langfristig genutzt werden, und die nicht zum Zweck der Weiterveräußerung angeschafft wurden
- 17Um was handelt es sich konkret bei Sachanlagen?- Grundstücke, grundstücksgleiche Rechte und Bauten einschl. Bauten auf fremden Grundstücken
- Technische Anlagen und Maschinen
- Andere Anlagen, Betriebs- und Geschäftsausstattung
- Geleistete Anzahlungen und Anlagen im Bau - 18Erkläre die Sachanlage: Grundstücke, grundstücksgleiche Rechte und Bauten auf fremden Grundstücken- verbrieftes Recht an Grund und Boden
- grundstücksgleiche Rechte z.B. Dauerwohnrecht oder Erbbaurecht
- Keine planmäßige Afa, nur außerplanmäßige Afa
- Gebäude: unterliegen einer Nutzung --> Abschreibung (planmäßige +außerplanmäßige Afa) - 19Erkläre die Sachanlage: Technische Anlagen und Maschinen- Arbeits- und Kraftmaschinen
- Spezialreserveteile - 20Erkläre die Sachanlage: Andere Anlagen, BuG- Andere Anlagen: Transporteinrichtungen i.d.R. z.B. Fuhrpark, Gleisanlagen, Waggons
- BuG: z.B. Büromöbel, Werkstatteinrichtung, IT-Anlagen, Fernsprecheinrichtung - 21Erkläre die Sachanlage: Geleistete Anzahlungen und Anlagen im Bau- Vorauszahlungskonto z.B. bei Bau --> Abschlagszahlung (Vorauszahlung)
- Erst Umbuchung bei tatsächlicher Nutzung des Gebäudes - 22Definition: AbschreibungUnter Abschreibung versteht man Verfahren zur Erfasung der Wertminderung von Vermögen. Der steuerliche Begriff ist die "Absetzung für Abnutzung" = Afa
- 23Nenne Gründe für Abschreibung!1.) Erfassung der Wertminiderung / Verschleiß =
Wertminderung durch:
- Zeitverschleiß
- Nutzungsverschleiß
- Kathastophenverschleiß (Bsp. Auto)
2.) Verteilung der Aufgaben der Investition: z.B Kauf des Autos (= Investition)
Nutzung -> Erfassung der Wertminderung -> Afa -> G+V - 24Nenne die 4 verschiedenen Afa-Arten- Nach Vereinfachungsgrund
- Nach Rechnungszweck
- Nach Art des Verschleißes
- Nach Abschreibungsverfahren (-methode)
ACHTUNG: Hier werden 4 ARTEN genannt, das Abschreibungsverfahren ist ein Verfahren. - 25Erkläre die Abschreibungsart: Nach Vereinfachungsgrund- geringwertige Wirtschaftsgüter (GWG), die einen Wert bis 150€ haben, können sofort abgeschrieben werden. (Keine Bilanzierung, sondern Afa in der GuV)
- Vermögensgegenstände >150€-1000€ Afa auf 5 Jahre (20% jedes Jahr)
- Vermögensgegenstände > 1000€ Bilanz (AK-> Bilanz) - 26Erkläre die Abschreibungsart: Nach Rechnungszweckbilanzielle Abschreibung:
- FiBU
- gesetzlich geregelt
- Basis: AK/HK
- Nutzungsdauer per Afa Tabelle
--> ZIEL: Erfassung der Wertminderung und Steuerung von Jahresüberschuss/Jahresfehlbetrag
kalkulatorische Abschreibung:
- KORE
- Keine gesetzlichen Regelungen, freie Entscheidung des Unternehmers
- Basis: Wiederbeschaffungspreis
- Nutzungsdauer: freie Entscheidung des Unternehmens
--> ZIEL: Erfassung der tatsächlichen Wertminderung - 27Erkläre die Abschreibungsart: Nach Art des Verschleißes- planmäßige Afa:
Abschreibungsplan: AK, HK, Nutzungsdauer, Afa-Verfahren
- außerplanmäßige Afa:
bei außergewöhnlicher Wertminderung z.B. Brandschaden, Wasserschäden - 28Erkläre die Abschreibungsart: nach Abschreibungsverfahrena) Zeitabhängige Afa:
--> Lineare Afa
--> Degressive Afa:
*geometrisch degressiv
*Kombination von geometrisch degressiv und linear
*arithmetisch degressiv
--> progressive Afa
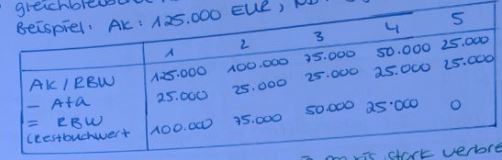
b) Leistungsabhängige Afa - 29Erkläre folgende Methode der Abschreibungsart nach Abschreibungsverfahren: zeitabhängige Afa: Lineare Afa--> gleichbleibend hohe Wertminderung pro Jahr
--> gleichbleibende Afa-Höhe
Beispiel: AK 125.000, ND: 5 Jahre
Kennzeichen: gleichbleibende Abschreibung, Restbuchwert = 0
Vorteil:
- einfaches Verfahren, in der Praxis stark verbreitet
- handelsrechtlich + steuerrechtlich erlaubt
Nachteil:
- Tatsächliche Wertminderung bleibt unberücksichtigt - 30Erkläre folgende Methode der Abschreibungsart nach Abschreibungsverfahren: zeitabhängige Afa: degressive Afa --> geometrisch degressivedegressiv = fallende Afa Beiträge pro Jahr.
Geometrisch degressiv:
- Wertminderung in fallenden Afa Beträgen
- Konstanter Prozentsatz = 20% vom Restbuchwert
- handelsrechtlich erlaubt, steuerrechtlich verboten
Beispiel: AK 125.000, ND 5 Jahre, Afa-Satz: 20%
Achtung: Da wir einenen Restbuchwert haben, muss diese Methode mir der linearen Afa kombiniert werden!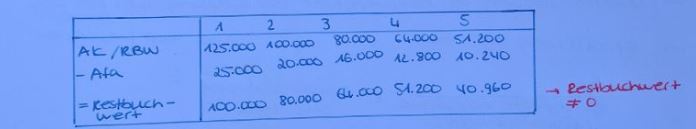
- 31Nenne Gründe für die Kombination von geometrisch degressiver Afa mit linearer Afa! + ein Rechenbeispiel1.) Wertminderung (hoch) zu Beginn entspricht der Realität (Bsp. Auto)
2.) Am Ende der ND muss der RBW = 0 sein, um das Ende zu dokumentieren
Beispiel: AK 125.000, ND 5 Jahre, 20% Afa Satz
Hinweis: Sobald die Lineare Afa größer ist, als die degressive, wird linear abgeschrrieben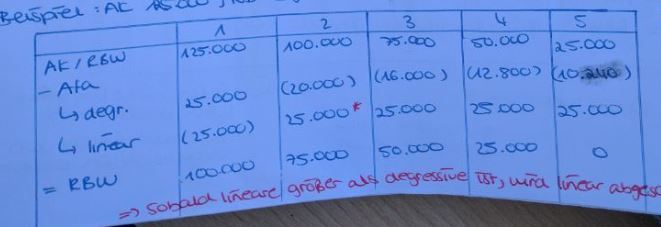
- 32Erkläre folgende Methode der Abschreibungsart nach Abschreibungsverfahren: zeitabhängige Afa: arithmetisch degressive Afa= digitale Afa
--> Wertminderung in fallenden Beträgen pro Jahr
--> Afa fällt immer um den selben Betrag
Beispiel: AK 125.000, ND 5 Jahre
Degressionsbetrag
=
AK / Summe der Jahresziffern
Also: D= 125.000 / 1+2+3+4+5 = 8333,33
Ermittlung des Afa Wertes: D * Jahresziffern in umgekehrter Reihenfolge
-> wird in der Praxis nicht verwendet, geringe Akzeptanz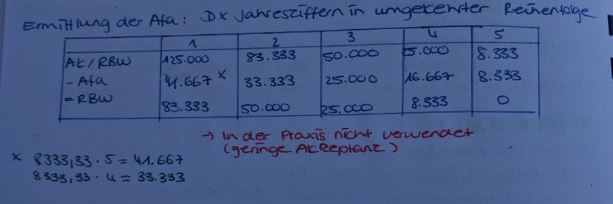
- 33Erkläre folgende Methode der Abschreibungsart nach Abschreibungsverfahren: Leistungsabhägige Afa= variable Afa
--> Wertminderung in Abhängigkeit der Nutzung z.B. gefahrene km bei Auto oder Std. bei Maschinen
Ermittlung der Afa:
AK / gesch. insges. Leistungsabgabe * Leistungsabgabe der Periode
Beispiel:
AK 72000, ND 5 Jahre, gesch. Betriebsstunden insg 14.400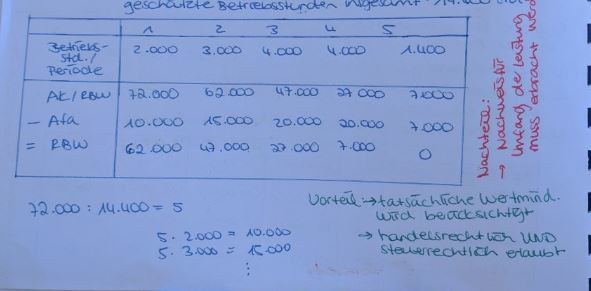
- 34Bilanzierung und Bewertung im Umlaufvermögen (UV): Nenne die Definition!Das Umlaufvermögen ist im Gegensatz zum Anlagevermögen nicht im Gesetz definiert. Beim Umlaufvermögen handelt es sich um Vermögensgegenstände, die kurzfristig für den Betriebszweck bestimmt sind = Herstellung der Produkte
- 35Nenne Bewertungsgrundlagen für das Umlaufvermögen- AK, HK oder NW
- Strenges Niederstwertprinzip
- Ansatz eines Börsen- oder Marktpreises
- lediglich außerordenrliche Abschreibung!
- Einzelbewertung, aber Außnahmen! - 36Welche Positionen befinden sich in der Bilanz unter den Vorräten?- Roh-, Hilfs- und Betriebsstoffe
- Unfertige Erzeugnisse und Leistungen
- Fertige Erzeugnise und Waren
- Geleistete Anzahlungen - 37Vorräte: Roh-, Hilfs- und Betriebsstoffe Erkläre!Rohstoff = Hauptbestandteil des Prdouktes
Hilfsstoff = Nebenbestandteil des Produktes
Betriebsstoff = kein Produktbestandteil z.B. Srom (notwendig um Betriebsmittel in Gang zu setzen oder instand zu halten! - 38Vorräte: Unfertige Erzeugnisse und Leistungen Erkläre!Erzeugnisse = Keine Marktreife
Leistungen = Im Bau befindliche Leistungen - 39Vorräte: - Fertige Erzeugnisse und Waren Erkläre!- Marktreife
- Waren: Von Dritten erworbene Vermögensgegenstände zur Weiterveräußerung bestimmt
- Keine oder unwesentliche be- und weiterverarbeitung - 40Vorräte: - Geleistete Anzahlungen Erkläre!Vorauszahlungen für z.B. Rohstoffe
- 41Wie werden die Vorräte bewertet?Die Bewertung der Vorräte ist in der Praxis durch eine Einzelbewertung schwer durchführbar. deshalb erfolgt die Ermittlung der Werte anhand der Bewertungsvereinfachungsverfahren (BVV)
- 42Nenne Ziele des Bewertungsvereinfachungsverfahren (BVV)!- Ermittlung des Materialverbrauchs = V
- Ermittlung des Endbestandes = EB - 43Nenne die Bewertungsvereinfachungsverfahren!--> Festwertansatz
--> Sammelbewertung:
Gruppenbewertung
Verbrauchsfolgeverfahren (Fifo, Lifo) - 44Erkläre das BVV: FestwertansatzBeispiel: Man hat 100.000 Schrauben im Wert von 10.000€
--> Ansatz eines festen Wertes für 3 Jahre, wenn folgende Voraussetzungen zutreffen:
1.) Vermögensgegenstände sind aus dem Bereich RHB
2.) Regelmäßiger Ersatz
3.) Gesamtwert ist von nachrangiger Bedeutung
4.) Relativ geringe Veränderung des Bestandes
--> Nach 3 Jahren: körperliche Bestandsaufnahme, dann:
- wenn der neue Wert höher ist:
--> Bei Abweichung kleiner gleich 10% bleibt der Festwert erhalten
--> Bei Abweichung größer gleich 10% ist der neue Wert anzusetzen
- wenn der neue Wert niedriger ist:
--> dann Ansatz des niedrigeren Wertes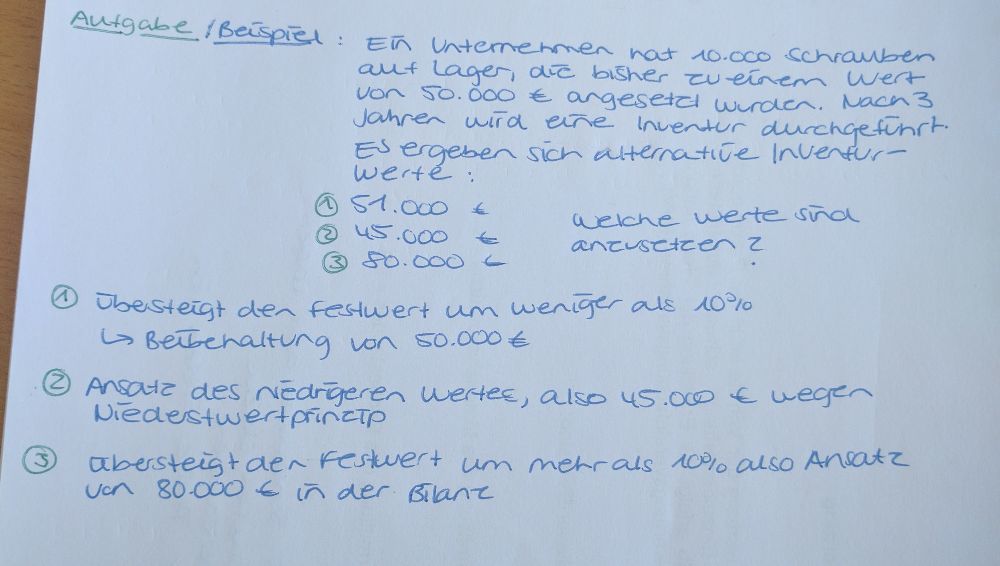
- 45Erkläre das BVV: Sammelbewertung: GruppenbewertungVoraussetzung:
Zusammenfassung zu einer Gruppe wenn:
a) Funktionsgleiche Gegenstände (z.B Schrauben, Nägel)
b) Artgleiche Gegenstände (z.B Stoffe mit unterschiedlicher Farbe)
--> Bewertung mit gewogenem Durchschnitt
a) gewogene, periodische Durschnittsmethode
b) gewogene, permanente Durchschnittsmethode - 46Nenne ein Beispiel zu: Sammelbewertung: Verbrauchsfolgeverfahren: Fifo
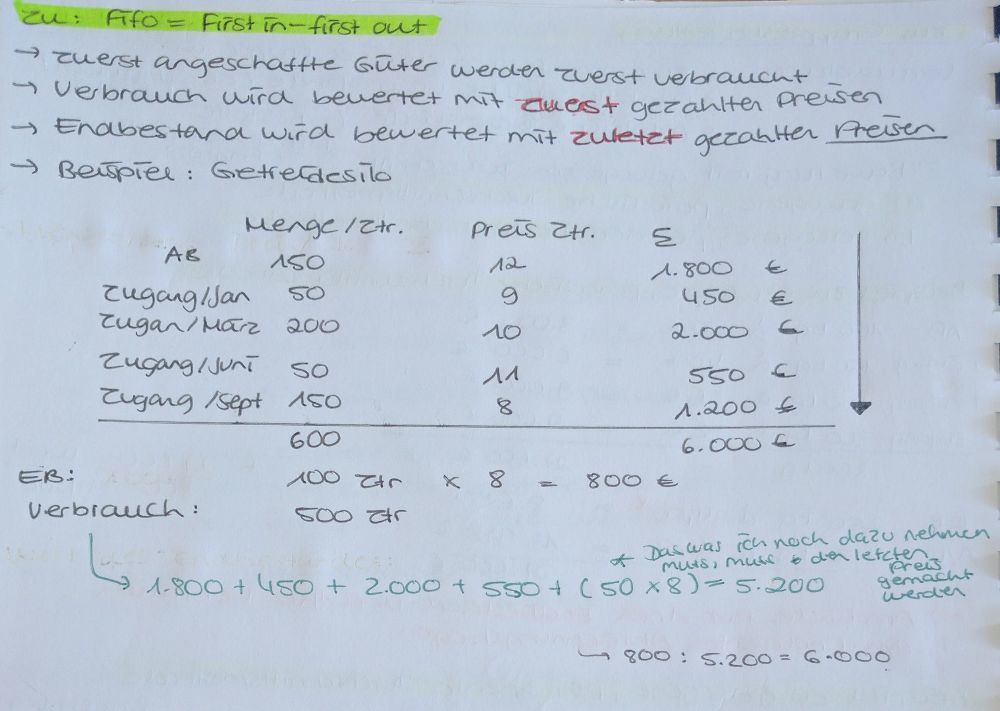
- 47Nenne ein Zahlrnbeispiel zu: BVV: Sammelbewertung: Lifo
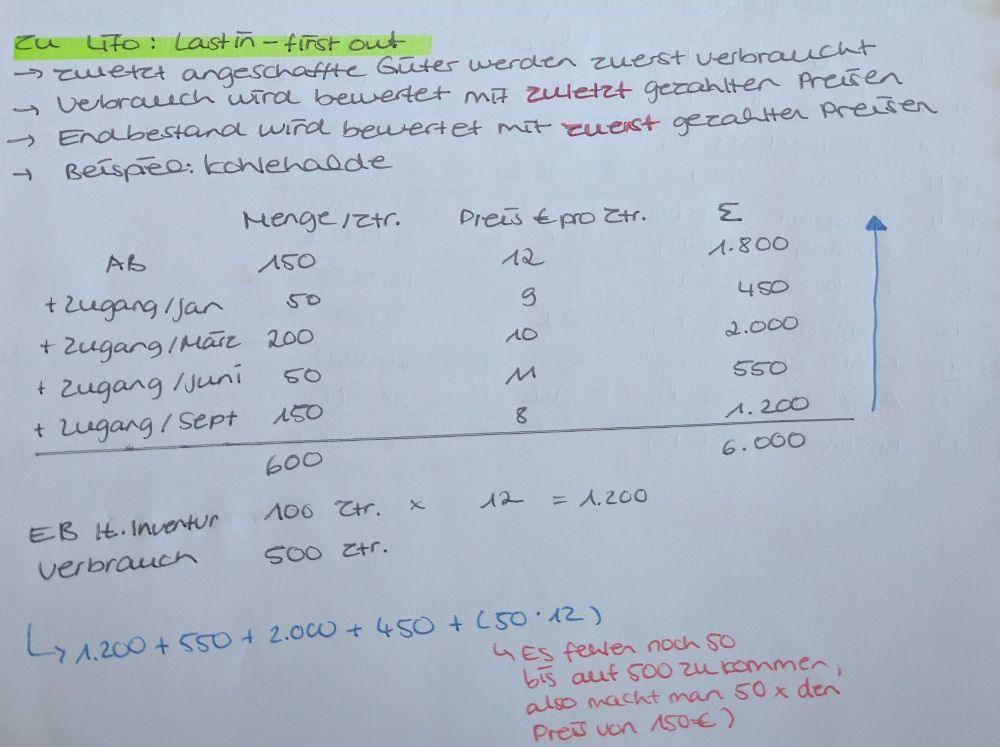
Informações
- Descrição
- Jahresabschluss Karteikarten am V. Aktivseite der Bilanz , erstellt von Victoria Fellhauer am 15/05/2017.
- Criado por
- Hans Peter
- Visualizações
- 22
- Avaliação