
Flussdiagramm
Balanced Score Card
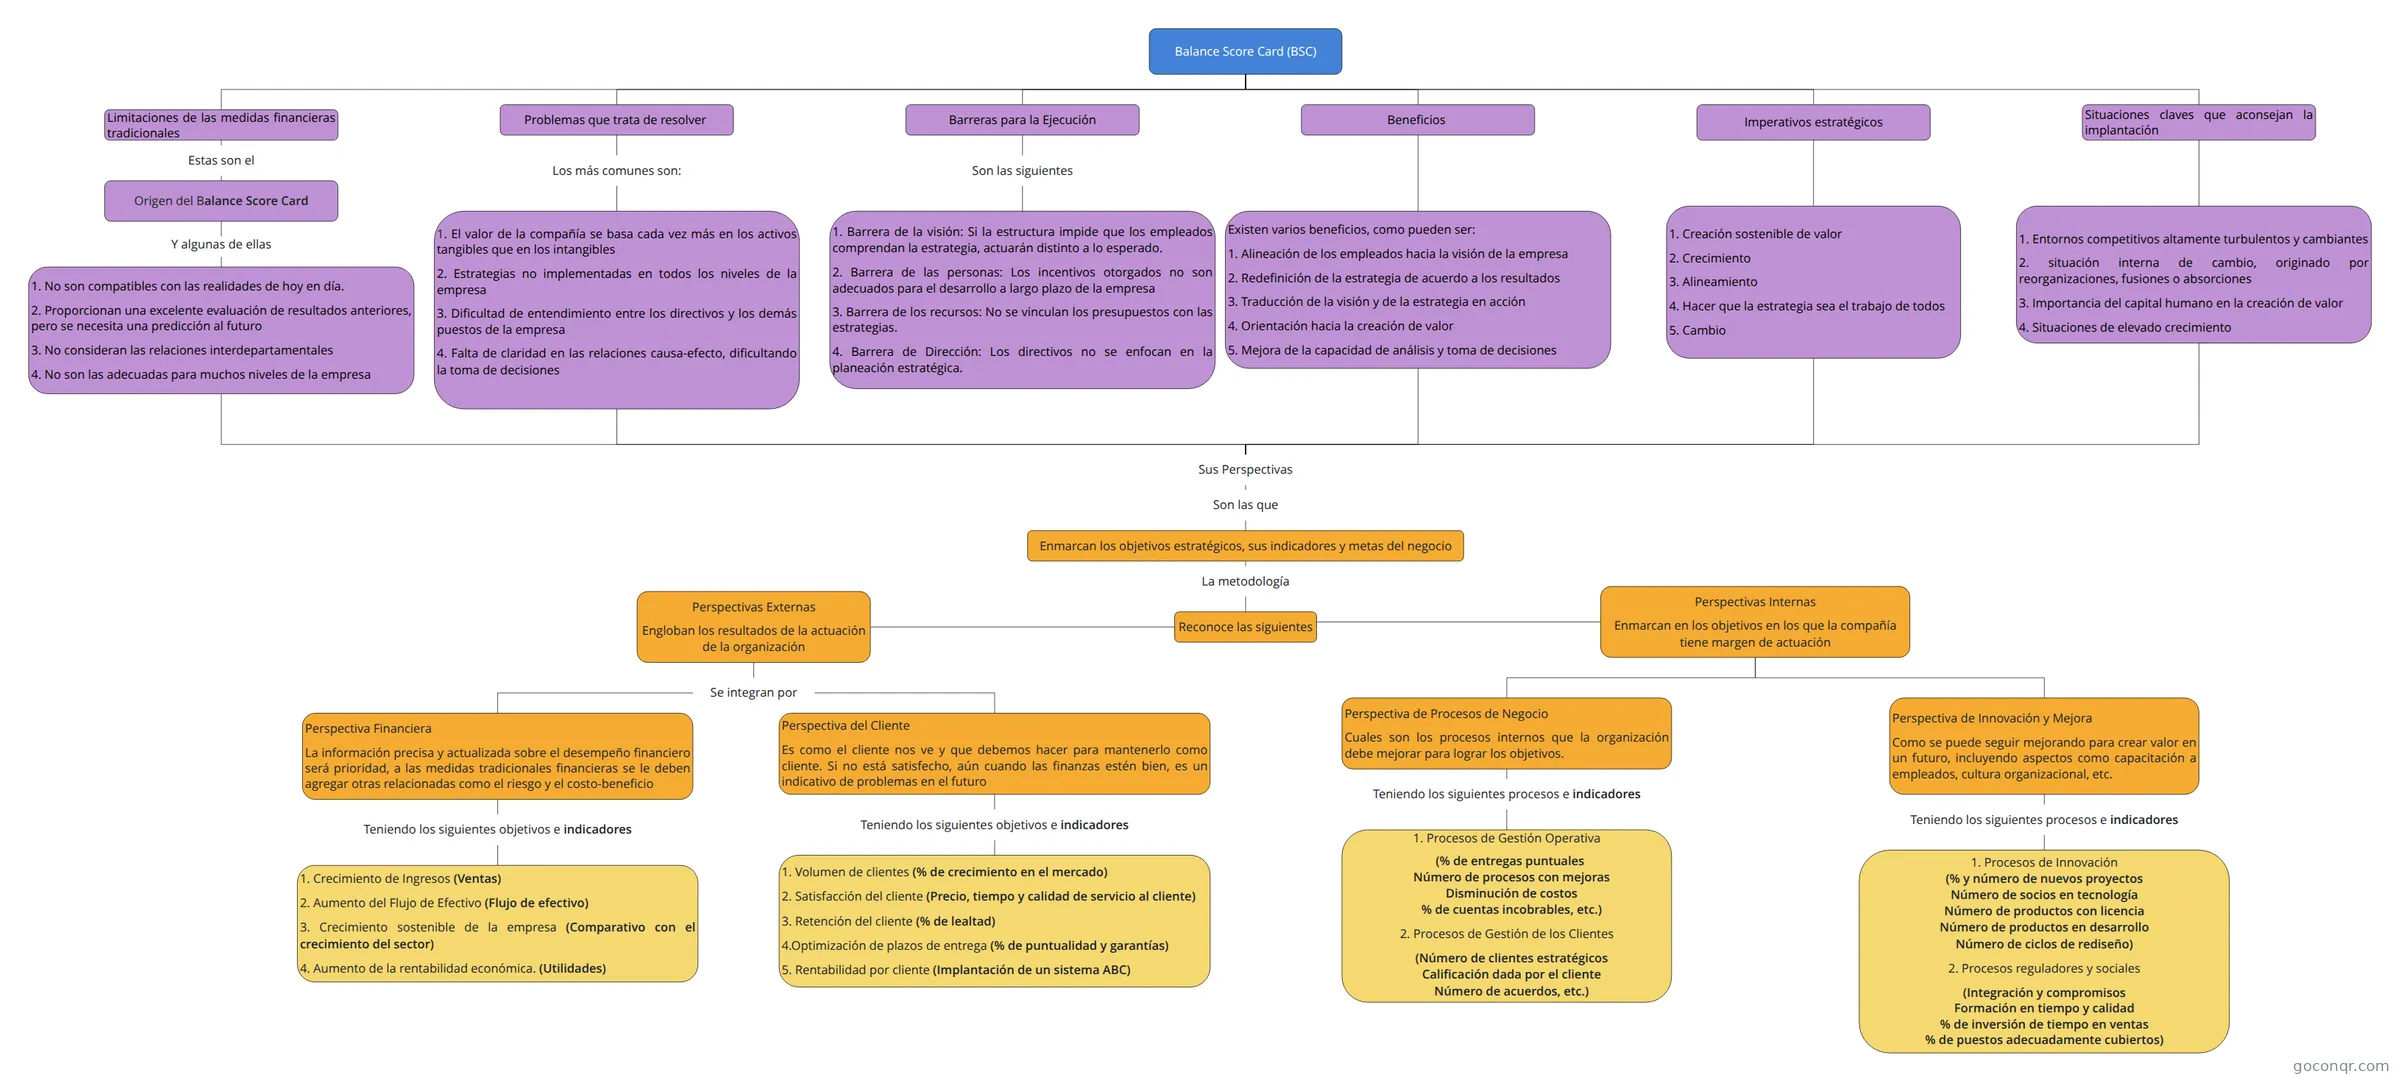
Diagrama de flujo: Balanced Score Card
Inhalt des Flussdiagramms
Balance Score Card (BSC)
Limitaciones de las medidas financieras tradicionales
Problemas que trata de resolver
Situaciones claves que aconsejan la implantación
Imperativos estratégicos
Beneficios
Barreras para la Ejecución
Perspectivas Externas
Engloban los resultados de la actuación de la organización
Perspectivas Internas
Enmarcan en los objetivos en los que la compañía tiene margen de actuación
1. No son compatibles con las realidades de hoy en día.
2. Proporcionan una excelente evaluación de resultados anteriores, pero se necesita una predicción al futuro
3. No consideran las relaciones interdepartamentales
4. No son las adecuadas para muchos niveles de la empresa
1. El valor de la compañía se basa cada vez más en los activos tangibles que en los intangibles
2. Estrategias no implementadas en todos los niveles de la empresa
3. Dificultad de entendimiento entre los directivos y los demás puestos de la empresa
4. Falta de claridad en las relaciones causa-efecto, dificultando la toma de decisiones
1. Barrera de la visión: Si la estructura impide que los empleados comprendan la estrategia, actuarán distinto a lo esperado.
2. Barrera de las personas: Los incentivos otorgados no son adecuados para el desarrollo a largo plazo de la empresa
3. Barrera de los recursos: No se vinculan los presupuestos con las estrategias.
4. Barrera de Dirección: Los directivos no se enfocan en la planeación estratégica.
Existen varios beneficios, como pueden ser:
1. Alineación de los empleados hacia la visión de la empresa
2. Redefinición de la estrategia de acuerdo a los resultados
3. Traducción de la visión y de la estrategia en acción
4. Orientación hacia la creación de valor
5. Mejora de la capacidad de análisis y toma de decisiones
1. Creación sostenible de valor
2. Crecimiento
3. Alineamiento
4. Hacer que la estrategia sea el trabajo de todos
5. Cambio
1. Entornos competitivos altamente turbulentos y cambiantes
2. situación interna de cambio, originado por reorganizaciones, fusiones o absorciones
3. Importancia del capital humano en la creación de valor
4. Situaciones de elevado crecimiento
Sus Perspectivas
Perspectiva Financiera
La información precisa y actualizada sobre el desempeño financiero será prioridad, a las medidas tradicionales financieras se le deben agregar otras relacionadas como el riesgo y el costo-beneficio
Perspectiva del Cliente
Es como el cliente nos ve y que debemos hacer para mantenerlo como cliente. Si no está satisfecho, aún cuando las finanzas estén bien, es un indicativo de problemas en el futuro
Perspectiva de Procesos de Negocio
Cuales son los procesos internos que la organización debe mejorar para lograr los objetivos.
Perspectiva de Innovación y Mejora
Como se puede seguir mejorando para crear valor en un futuro, incluyendo aspectos como capacitación a empleados, cultura organizacional, etc.
1. Crecimiento de Ingresos (Ventas)
2. Aumento del Flujo de Efectivo (Flujo de efectivo)
3. Crecimiento sostenible de la empresa (Comparativo con el crecimiento del sector)
4. Aumento de la rentabilidad económica. (Utilidades)
1. Volumen de clientes (% de crecimiento en el mercado)
2. Satisfacción del cliente (Precio, tiempo y calidad de servicio al cliente)
3. Retención del cliente (% de lealtad)
4.Optimización de plazos de entrega (% de puntualidad y garantías)
5. Rentabilidad por cliente (Implantación de un sistema ABC)
1. Procesos de Gestión Operativa
(% de entregas puntuales
Número de procesos con mejoras
Disminución de costos
% de cuentas incobrables, etc.)
2. Procesos de Gestión de los Clientes
(Número de clientes estratégicos
Calificación dada por el cliente
Número de acuerdos, etc.)
1. Procesos de Innovación
(% y número de nuevos proyectos
Número de socios en tecnología
Número de productos con licencia
Número de productos en desarrollo
Número de ciclos de rediseño)
2. Procesos reguladores y sociales
(Integración y compromisos
Formación en tiempo y calidad
% de inversión de tiempo en ventas
% de puestos adecuadamente cubiertos)
Estas son el
Origen del Balance Score Card
Y algunas de ellas son:
Los más comunes son:
Son las siguientes
Son las que
Enmarcan los objetivos estratégicos, sus indicadores y metas del negocio
La metodología
Reconoce las siguientes
Se integran por
Teniendo los siguientes objetivos e indicadores
Teniendo los siguientes objetivos e indicadores
Teniendo los siguientes procesos e indicadores
Teniendo los siguientes procesos e indicadores
Informationen
- Beschreibung
- Contaduría Flussdiagramm am Balanced Score Card, erstellt von José Mauricio Garcia Miranda am 26/12/2022.
- Erstellt von
- José Mauricio Garcia Miranda
- Aufrufe
- 0
- Bewertung
Mehr zu Cuadro de mando integral