
Karteikarten
TEMA 4
Karten in diesem Stapel (33)
- 1FUNCION FINANCIERAEl objetivo principal de la función financiera consiste en decidir qué inversiones realizar y que recursos financieros utilizar: propios o ajenos.
- 2Equilibrio FinancieroEl balance es un documento contable que representa la situación económica y financiera de una empresa en un momento determinado. Está compuesto por dos masas patrimoniales diferenciadas: el activo y el pasivo.
- 3La FUNCION FINANCIERA ha de lograr que:El activo y el pasivo de la empresa tengan en el tiempo una
relación estable: equilibrio financiero.
• El activo no corriente se financie con recursos permanentes
(fondos propios+ pasivo no corriente).
• El activo corriente se financie con pasivo corriente y con una parte de recursos permanentes Al activo corriente financiado con recursos permanent se le denomina fondo de maniobra de la empresa y es una medida de su liquidez financiera a largo plazo. - 4¿ Qués es la decisión de inversión?Asignación de recursos hacia proyectos de inversión de los que se espera obtener un beneficio futuro o rendimiento: se renuncia a una satisfacción inmediata y cierta (consumo, coste) por una esperanza o expectativa de obtener una recompensa superior en el futuro.
- 5INVERSIONES SEGÚN LA NATURALEZA DEL ACTIVO-Inversiones Económicas
-Inversiones financieras - 6INVERSIONES SEGÚN SU CARÁCTER TEMPORAL-Inversiones de funcionamiento
-Inversiones permanentes o estructurales - 7INVERSIONES SEGÚN MOTIVOS PARA REALIZAR LA INVERSIÓN-Inversiones obligatorias
-Inversiones de renovación o reemplazamiento
-Inversiones de innovación
-Inversiones de expansión
-Inversiones de diversificación - 8INVERSIONES SEGÚN LA RELACIÓN ENTRE LAS INVESIONES-Invesiones independientes
-Inversiones sustitutivas
-Inversiones complementarias
-Inversiones acopladas - 9—Representación proyecto de inversión:
Q: Flujo Neto
P1:Pagos
C1: Cobros Cobros - pagos = Flujo Neto
Capitalizar hacia la derecha
Actualizar descontar hacia la izquierda.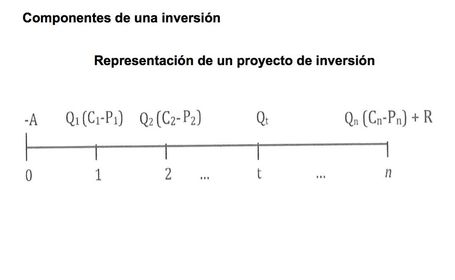
- 10MODELOS DE SELECCIÓN DE INVERSIONESModelos estáticos. No tienen en cuenta que los capitales tienen distinto valor en diferentes momentos del tiempo plazo de recuperación o payback.
• Modelos dinámicos. Incorporan el factor tiempo y, por tanto, si tienen en cuenta que los capitales tienen distinto valor en diferentes momentos del tiempo valor actual neto o VAN y tasa interna de rendimiento o TIR. - 11PLAZO DE RECUPERACIÓN O PAYBACKPlazo de recuperación o payback
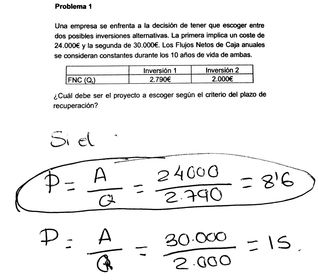
Calcular el número de periodos (meses, añoos...) necesario para que la acumulación de los flujos netos de caja permitan recup el desembolso inicial A:
• Qt constantes(Q1 =Q2 =Q3...=Qn =Q): Plazo de recuperación = A / Q
• Qt no constantes. Acumular Qt hasta que la suma sea igual a A: Plazo de recuperaciÓn = A / ∑ - 12PROBLEMA Decisiones de inversión ¿CUAL DEBE SER EL PROYECTO A ESCOGER?
- 13*VALOR NETO ACTUAL VANEL VAN de un proyecto de inversión es la suma de los valores actualizados de los flujos de caja netos asociados a dicho proyecto, restandole el desembolso inicial.
VAN= A+Q1(1+i1)- ¹ + Q2(1+i1)- ² - 14*Selección de inversiones con el VANVAN > 0: La inversión tendrá un efecto positivo sobre el valor de la empresa. Por tanto, se acepta el proyecto de inversión.
• VAN = 0: La inversión no tendra ningún efecto sobre el valor de la empresa. Por tanto, se rechaza el proyecto de inversión.
• VAN < 0: La inversión tendra un efecto negativo sobre el valor de la empresa. Por tanto, se rechaza el proyecto de inversión.
Cuando existen varias inversiones alternativas jerarquizar de mayor a menor VAN invertir en la de mayor VAN. - 15*Selección de inversiones con la TIR:La TIR indica el tipo de interés o rentabilidad (r) que se obtiene en una inversión. Para que este interés resulte atractivo, tiene que ser superior al que se obtiene en el mercado financiero (i). Entonces: Si r > i: se acepta el proyecto de inversión
-Si r = i: se rechaza el proyecto de inversión
• Si r < i: se rechaza el proyecto de inversión
Para varias inversiones alternativas elegir la de mayor TIR. - 16Criterios para seleccionar las fuentes de financiacioón-Accesibilidad
-Coste: Coste capital
-Flexibilidad para la empresa - 17COSTE DE CAPITALEs lo que la empresa tiene que pagar por los recursos financieros empleados en su actividad.
• Hace referencia al coste medio ponderado de las distintas fuentes de financiación: suma del coste del capital ajeno y del capital propio ponderado por su nivel de utilizaciÓn. - 18COSTE DE CAPITAL AJENOEs un coste explícito el de las fuentes de financiación ajenas. • Su valor resulta de sumar al tipo de interés efectivo de la deuda, los gastos adicionales de su obtención y su formalización
(comisión de apertura, estudio, escritura...). - 19COSTE DE CAPITAL PROPIO• Es una expectativa de rendimiento de la inversión.
• Es el coste de oportunidad medido por la comparación con otras inversiones alternativas y comparables en rentabilidad, riesgo,
duración, etc. - 20LA EMPRESA DEBE CONOCER EL COSTE DE SU CAPITAL PARA:-Conocer cuanto paga por los recursos que usa
-Analizar la rentabilidad esperada de las inversiones(rentabilidad financiera y creación de valor para el accionista) Es un valor empleado como tasa de descuento en el análisis de la inversiones. - 21FINANCIACIÓN INTERNA O AUTOFINANCIACIÓN -Autofinanciación de enriquecimiento -Autofinanciación de mantenimientoFondos generados por la empresa: origen interno
No es necesario acudir a mercados o intermediarios financieros.
• Solo es autofinanciación si se reinvierte en la empresa.
• No tiene un coste explícito, pero si coste de oportunidad. - 22FINANCIACIÓN EXTERNA CON RECURSOS PROPIOSSon las aportaciones iniciales de los propietarios o posteriores ampliaciones de capital (en S.A., nuevas acciones o aumento del valor nominal de las existentes).
• Son recursos propios porque proceden de los propietarios o accionistas de la empresa, son de origen externo porque no son generados por la actividad de la empresa y son permanentes, ya que no tienen fecha de vencimiento. - 23TIPO DE VALOR DE UNA ACCIÓN-Valor nominal (VN): valor de la acción en el momento de su
emisión capital social dividido por el número de acciones.
- Valor teórico o valor contable (VT): cociente entre fondos
propios (capital + reservas) y número de acciones existentes.
- Valor de mercado o cotización de la acción: precio que se paga en bolsa por la acción. - 24FINANCIACIÓN EXTERNA CON RECURSOS AJENOSNo procede de propietarios ni intermediarios financieros, sino de otros inversores en la empresa. Estos fondos conforman la deuda o pasivo exigible.
- 25FUENTES MÁS FRECUENTES DE FINANCIACIÓN EXTERNA CN RECURSOS AJENOS-Emisión de titulos de renta fija.
- Prestamos y creditos bancarios a largo plazo.
- Leasing financiero (arrendamiento financiero).
- Financiación ajena a corto plazo. - 26*EMISION DE TITULOS DE RENTA FIJAConsiste en un crédito contra la empresa emisora, que se divide en un elevado úmero de participaciones: titulos de renta fija.
• Da lugar al pago de unos intereses y a la devolución del principal a la fecha del vencimiento.
• Sus poseedores son acreedores y no propietarios de la empresa.
• La denominación de los títulos varía según el plazo - 27PRÉSTAMOS Y CRÉDITOS BANCARIOSOperaciones con entidades financieras para la financiación de inversiones en activo fijo, es decir, a largo plazo, con tipo de interés fijo o variable (referencial variable -ej., Euribor- más diferencial fijo):
- Préstamo.
- Crédito. - 28SISTEMAS DE AMORTIZACIÓN DE PRESTAMOSSistema americano. En cada periodo se abonan los intereses correspondientes y al vencimiento se devuelve todo el principal.
• Sistema francés. Misma cuota (intereses y principal) en cada periodo, por lo que al principio la mayor parte de la cuota son intereses calculados sobre el capital pendiente.
• Sistema de cuota fija. En cada periodo se devuelve una cantidad constante del principal y se abonan los intereses (decrecientes) correspondientes al capital vivo en ese periodo. - 29LEASING financiero o arrendamiento financiero• Intervienen tres agentes: -Arrendatario -Arrendador o sociedad de leasing -Fabricante o proveedor del bienFinanciación a medio o largo plazo que permite a una empresa disponer de los bienes de activo fijo mediante un contrato de arrendamiento.
• Los intereses son gastos deducibles; la recuperación del coste del bien con límites. En el pasivo: deuda más opción de compra. - 30AL FINALIZAR EL CONTRATO DE LEASING LA EMPRESA PUEDE:-Comprar el bien por el valor residual previamente fijado.
- Devolver el bien a la sociedad de leasing.
- Volver a efectuar un nuevo contrato sobre el mismo bien,
atendiendo a su valor residual. - 31VARIANTE DEL LEASING " EL RENTING"• Es una operación mercantil (contrato de alquiler), no financiera.
• El importe pagado es deducible como gasto en su totalidad y
no se integra en el pasivo.
• Suele incluir servicios adicionales (mantenimiento, seguros...).
• No hay opción de compra. - 32*OTRAS FUENTES O INSTRUMENTOS DE FINANCIACIONProject finance
Capital riesgo o venture capital
Sociedades de garantía recíproca - 33*OTRAS FUENTES DE FINANCIACIÓN MÁS RECIENTESBusiness angels
Crowfunding
Crowdlending
Informationen
- Beschreibung
- fdtos Fundamentos Economía de la Empresa Karteikarten am TEMA 4, erstellt von Priscila Álvarez Velázquez am 04/05/2016.
- Erstellt von
- Priscila Álvarez Velázquez
- Aufrufe
- 2
- Tags
- Bewertung