
Karteikarten
Glosario Contabilidad Financiera
Karten in diesem Stapel (21)
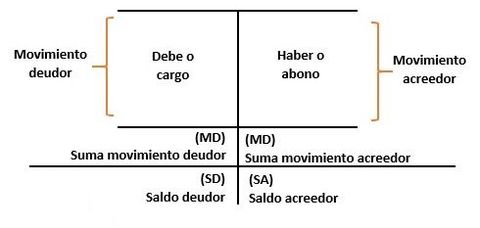
- 1Abono o AbonarRegistrar una cantidad en el haber de una cuenta.
- 2Activo (Definición Javier Romero)Está integrado por todos los recursos de que dispone la entidad para la realización de sus fines, los cuales deben representar beneficios económicos futuros fundamentalmente esperados y controlados por una entidad económica, provenientes de transacciones o eventos realizados, identificables y cuantificables unidades monetarias.
- 3Activo (Definición IMCP)Conjunto o segmento cuantificable de los beneficios futuros fundamentalmente esperados y controlados por una entidad, representados por efectivo, derechos, bienes o servicios, como consecuencia de transacciones pasadas o de otros eventos ocurridos.
- 4Activo CirculantePartidas que representan efectivo o que se espera en forma razonable se conviertan en efectivo; bienes o recursos, que se espera brinden un beneficio económico futuro fundadamente esperado, ya sea por su venta, uso, consumo o servicios, normalmente dentro de un plazo de un año o del ciclo financiero a corto plazo, el que sea menor.
- 5Activo Circulante (Definición AICPA)Efectivo y otros activos o recursos identificados como aquellos que se puede esperar, en forma razonable, que pueden ser convertidos en dinero o vendidos o consumidos durante el ciclo normal de operaciones del negocio, que por lo general es de una año.
- 6Activo Circulante Neto o Capital de TrabajoExcedente entre el activo circulante y el pasivo circulante.
- 7Activo DisponibleEfectivo en caja y bancos, las inversiones temporales en valores negociables de disponibilidad inmediata.
- 8Activo fijo tangible (Inmuebles, maquinaria y equipo)Bienes tanjibles cuyo objeto es el uso o usufructo en beneficio de la entidad, la producción de artículos para su venta o para el uso de la propia entidad, y la presentación de servicios a la entidad, a su clientela o al público en general. La adquisición de estos bienes denota el propósito de utilizarlos y no de venderlos en el curso normal de las operaciones de la entidad.
- 9Activo no circulantePartidas que se espera en forma razonable que se conviertan en efectivo. Bienes o recursos que se espera que brinden un beneficio económico futuro fundadamente esperado, ya sea por su uso, consumo o servicio, normalmente dentro de un plazo mayor a un año o al ciclo ciclo financiero a corto plazo.
- 10Activo realizableRecursos que representan derechos de cobro; se pueden vender, usar o consumir, generando beneficios futuros fundadamente esperados en el plazo de un año o el ciclo financiero a corto plazo.
- 11Activos diferidosPagos anticipados que realiza la entidad, por los cuales adquiere un derecho a recibir un beneficio económico futuro, fundadamente esperado, en un plazo mayor de una año.
- 12Activos IntangiblesPartidas que representan la utilización de servicios o el consumo de bienes pero que, en virtud de que se espera que producirán ingresos específicos en el futuro, su aplicación a resultados como un gasto es diferida hasta el ejercicio en que dichos ingresos sean obtenidos.
- 13Acumulación (Supuesto contable fundamental)Se acumulan los ingresos y los costos, es decir, se les da reconocimiento a medida que se devengan o se incurren (no cuando se recibe o paga el efectivo), y se registran en los estados financieros de los periodos a los cuales se relacionan.
- 14AICPA (American Institute of Certified Public Accountants)Instituto Estadounidense de Contadores Públicos Certificados.
- 15AmortizaciónRecuperación del costo de adquisición de un activo intangible o un cargo diferido, a través de su vida útil o de servicios, cargada a los resultados del ejercicios.
- 16ANFECA (Asociación Nacional de Facultades y Escuelas de Contaduría y Administración)Asociación que agrupa a las instituciones de educación superior que imparten estudios de contaduría y administración, cuyo objetivo es fomentar la actualización del personal académico y la aplicación de las metodologías más actualizadas y adecuadas para el proceso de enseñanza-aprendizaje.
- 17ArteConjunto de reglas para hacer bien una cosa.
- 18Asientos CompuestosAsientos en los que intervienen una o más cuentas de cargo y una o más cuentas de abono.
- 19Asientos de ajuste tradicionalesAquellos que se recorren al fin de un ciclo o periodo contable con la finalidad de obtener en primer lugar la utilidad bruta, posteriormente la utilidad neta del ejercicio.
- 20Asientos simplesAsientos en los que interviene una sola cuenta de cargo y una sola cuenta de abono.
- 21AxiomaVerdad evidente por si misma.
Informationen
- Beschreibung
- Empezamos con el glosario para contabilidad financiera para el curso de CETYS Universidad con la letra "A"
- Erstellt von
- Graciela Ruiz Corona
- Aufrufe
- 70
- Tags
- Bewertung