
Karteikarten
Dicas de Custos
Karten in diesem Stapel (49)
- 1Custeio Por Absorção(EIPE + EIPA) + CPP = (EFPE + EFPA) + CPV
ou
(CPP + EIPE - EFPE) + EIPA – EFPA = CPV
ou
CPV = CPA + EIPA – EFPA
onde
CPA = CPP + EIPE – EFPE - 2Classificação dos Custos- Em relação à apropriação aos produtos fabricados: custos diretos ou
custos indiretos; e
- Em relação aos níveis de produção: fixos ou variáveis. - 3Custo de Produção no PeríodoCPP = MD + MOD + CIF
C. Primário = MD + MOD
C. Transformação ou Conversão
= MOD + CIF - 4Custeio VariávelSão apropriados à produção
apenas custos variáveis;
Viola o Princípio da Competência;
Os custos fixos são contabilizados diretamente à débito de
conta de resultado;
É um método indicado para tomada de decisões na empresa, - 5Custeio PadrãoOs custos são apropriados à produção não pelo seu valor efetivo (ou real) mas sim por uma estimativa do que deveriam
ser (Custo Padrão).
A grande finalidade do custeio padrão é o planejamento e o controle de custos. - 6Custeio ABCO método ABC pressupõe que os fatores produtivos (recursos) são consumidos
pelas suas atividades e não pelos produtos fabricados.
A atribuição de custos às atividades deve ser feita da forma mais criteriosa
possível, de acordo com a seguinte ordem de prioridade:
1. alocação direta;
2. rastreamento; e
3. rateio. - 7Custeio ABCO principal objetivo do custeio ABC é reduzir as distorções causadas
em virtude da arbitrariedade da distribuição, via rateio, de custos
indiretos de fabricação aos produtos - 8Custos e DespesasCusto: gasto relativo a bem ou serviço utilizado na produção de outros bens
ou serviços, ou seja, é um gasto relacionado à atividade de produção (ex.:
matéria-prima usada na fabricação de um produto).
Despesa: bem ou serviço consumido direta ou indiretamente para a
obtenção de receitas (ex.: comissão do vendedor). - 9Custo PadrãoÉ uma estimativa de custos que busca o maior grau de eficiência possível no processo produtivo, permitindo comparar o que estimou com o que realmente custou.
É um mecanismo para mensurar a eficiência da produção - 10Custo RealCustos que verdadeiramente ocorreram na elaboração do produto
- 11Ponto de Equilíbrio ContábilCustos e despesas fixos totais PEc = --------------------------------------------
Margem contribuição - 12Ponto de Equilíbrio Financeiro Só considera entrada e saída de recursos Não considera Depreciação, amortização ou exaustãocustos e desp. fixos - depreciação
PEf = ------------------------------------------------------
Margem de contribuição - 13Ponto de Equilíbrio Econômico Considera o custo de oportunidade do investimentoCustos fixos + Custos de Oportunid.
PEe = -----------------------------------------------------
Margem de Contribuição - 14SucatasResíduos decorrentes de perdas normais
Classificadas como OUTRAS RECEITAS OPERACIONAIS
(Não são redução de custos) - 15Custos MarginaisÉ o método de custeio variável ou direto que é usado para fins gerenciais, fornecendo instrumentos que auxiliam no processo de gerenciamento da empresa (custo marginal)
Alocados apenas custos que variam diretamente com o volume de produção - 16Depreciação influencia custos?FIXOS
- 17CustosGastos na produção não são
considerados despesas e sim custos. Todos os gastos incorridos na produção
que não possam ser enquadrados como gastos com MD ou MOD são denominados Custos os Gerais de Produção (CGP). - 18Custo por OrdemPor encomenda
custos são acumulados numa conta específica para cada ordem de produção, sendo encerrados no fim da encomenda - 19Produção em Série ou ContinuaEm massa
Custos são acumulados em conta representativas dos produtos ou linha de produtos.
Essas contas não são encerradas
quando o produto está pronto, mas sim no final do período! - 20Produção Equivalente ou Equivalente de ProduçãoPara produção contínua, que ao final do período apresentar produtos em elaboração.
É determinado um nível equivalente de produção, a partir daí se estimam os custos. - 21Produção Equivalente com Diferentes Graus de Acabamento em Relação aos Componentes de CustoO equivalente será diferente para cada item do CPP
- 22Perda NormalDecorre normalmente do processo produtivo
Contabilizada como Custo - 23Perda Normal (Improdutiva)Ocorre involuntariamente ou aleatoriamente
Roubos, incêndios - 24SubprodutosCorrespondem aos itens que nascem de forma normal durante a produção e que possuem um mercado de venda
relativamente estável.
Representam uma porção não
significativa (ínfima) do faturamento total
Não é atribuído custo de produção
Sua receita considerara redução de custo - 25SucataDesperdícios do processo produtivo,
Não há comercialização estável
Existe apenas eventual compradores
Flutuação ou inexistência de preço de venda
venda é esporádica
Não recebem custos
Sua receita não é diminuição de custos, mas sim Outras receitas operacionais - 26CoprodutosOs Coprodutos são os produtos principais de uma empresa industrial
Ex. Diferentes peças de carne do boi
São eles que respondem pelo faturamento da empresa
só são atribuídos custos aos Coprodutos - 27Qual sistema de Custo decorre do Princípio da CompetênciaCusteio por Absorção
- 28Cálculo do valor dos Produtos em elaboração quando tiverem % diferentes de apropriação de custosAcha o valor separado, por MD,MOD,CIF e proporcionais e depois soma
- 29Margem BrutaMargem Bruta = Lucro Bruto/Receita Líquida
- 30preocupação inicial de contadores, auditores e fiscais, em relação à contabilidade de custos, foi utilizá-la como forma de resolver seus problemas de?mensuração monetária dos estoques
- 31Margem de SegurançaRepresenta quanto as vendas podem diminuir, em %, sem que a empresa apure prejuízos
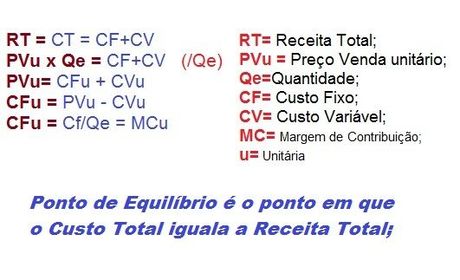
MS=Vendas - Ponto equilíbrio - 32Ponto de Equilibrio
- 33Lucro Operacional LiquidoMargem de Contribuição - Custos e despesas fixos
- 34Ponto de Equilíbrio Contábil (Qe)corresponde à quantidade que equilibra
a receita total com a soma dos custos e despesas relativos aos produtos
vendidos, cuja fórmula é dada por (6), vista na seção anterior. - 35Ponto de Equilíbrio Econômico (QeE)corresponde à quantidade que
iguala a receita total com a soma dos custos e despesas acrescidos do Custo
de Oportunidade (CO) - 36Ponto de Equilíbrio Financeiro (QeF)Corresponde à quantidade que
iguala a receita total com a soma dos custos e despesas que representam
desembolso financeiro para a empresa. EX: Os encargos de depreciação são excluídos do cálculo do ponto de equilíbrio financeiro. - 37RElação entre os Ponto de EquilibrioQeE > Qe >QeF
- 38Margem de Segurança (MS)é o percentual de redução de vendas que a empresa pode suportar sem que tenha prejuízo
MS = (Q −Qe) / Q - 39Grau de Alavancagem Operacional▲LT / LT
GAO = --------------------------------------
▲Q / Q
LT= Lucro Total
▲ = Variação - 40Calculo do Custo PadrãoΔP = Qpadrão x(Pr – Pp)
ΔQ = preço padrão x (Qreal - Qpadrão)
ΔTotal = ΔVolume + Δ Custo
ΔVolume = CIF Padrão ajustado ao nível real de produção – CIF Padrão
ΔCusto = CIF real – CIF Padrão ajustado ao nível real de produção - 41Variação da Ociosidade É a Variação da Quantidade ΔQ = Preço Padrão x (Qr - Qp)Variação da Taxa horária
É a variação do Preço
ΔP = Q Padrão x ( Pr - Pp) - 42Variação MistaDiferença entre a soma de ΔQ + ΔP da ΔT
ΔM = ΔT - (ΔQ + ΔP)
ΔT=Custo Real - Custo Padrão - 43CPVCPV= CPA + EIPA - EFPA
- 44CPACPA = CPP + EIPE - EFPE
- 45Custo Unitário Produção AbsorçãoMP + MOD + (CF/Produção)
- 46Custo Unitário Produção Custeio VariávelMD + MOD
- 47MCuPV - (Custos + Despesas Variáveis)
- 48Quanto priorizar maximização de LucroCritério é a MCu do produto
Não é o lucro por produto - 49Salário de SupervisãoÉ CIF
Informationen
- Beschreibung
- Contabilidade de Custos Karteikarten am Dicas de Custos, erstellt von Lauro Silver am 22/02/2018.
- Erstellt von
- Lauro Silver
- Aufrufe
- 3
- Verlauf
-
- Erstellt von Gerson Richard · 16 Aug 2014
- Kopiert von Lauro Silver · 22 Feb 2018
- Bewertung