
Karteikarten
STP 1
Karten in diesem Stapel (14)
- 1Was versteht man unter einer Inventur + ges. VorschriftenInventur: mengen- und wertmäßige Erfassung aller Vermögens- und Schuldenwerte eines Kaufmanns zu einem Zeitpunkt
--
Muss zu Beginn eines Handelsgewerbes sowie am Ende eines Geschäftsjahres aufgestellt werden (12 Monate max.) - 2Grenze die Körperliche von der Buchinventur abkörperliche Inventur: Vermögensgegenstände werden gemessen, gewogen und gezählt oder geschätzt
Buchinventur: Immaterielle Werte (Grund, Gebäude, Ford.) werden buchhalterisch erfasst - durch Unterlagen und Belege - 3Erläutere die StichtagsinventurGenau am Ende des Geschäftsjahres - z.B. 31.12.
Nachteil: Betriebsgeschehen wird gestört, mehr Personal benötigt und mehr Überstunden werden geleistet - 4Erläutere die zeitnahe InventurWenn hohe Lagerbestände und Aufwand: 10 Tage vor oder nach dem Stichtag Inventur möglich.
Bestandsveränderungen (Zu-/Abnahmen) müssen Rück- bzw. Vorgerechnet werden. - 5Erläutere die verlegte InventurDarf 3 Monate vor oder 2 Monate nach Stichtag durchgeführt werden.
Bestand muss nur wertmäßig fort- bzw. rückgeschrieben werden - 6Erläutere die permanente InventurMöglich, wenn körperliches Wirtschaftsgut durch Daten erfassbar ist (Lagerdatei)
Buchbestand = tatsächlicher Bestand
tägl. Erfassung von Zu und Abgängen
1x Jährlich körperliche Inventur (egal wann) - 7Erläutere die grobe Struktur eines InventarsA. Vermögen
1. Anlagevermögen
2. Umlaufvermögen
Summe Vermögen:
B. Schulden
1. langfristige Schulden
2. kurzfristige Schulden
Summe Schulden:
C. Ermittlung des Eigenkapitals
Summe Vermögen
- Summe Schulden
= Eigenkapital - 8Erkläre die Begriffe: Vermögen Schulden EigenkapitalVermögen: Summe aller Vermögen
(Dauerhaft dem Geschäftsbetrieb dienen, Anlagevermögen u. Umlaufvermögen)
-->Mittelverwendung (worin wird Investiert)
Schulden: Summe aller Schulden
(Darlehen,Verb.)
-->Mittelherkunft (Woher kommt das Geld)
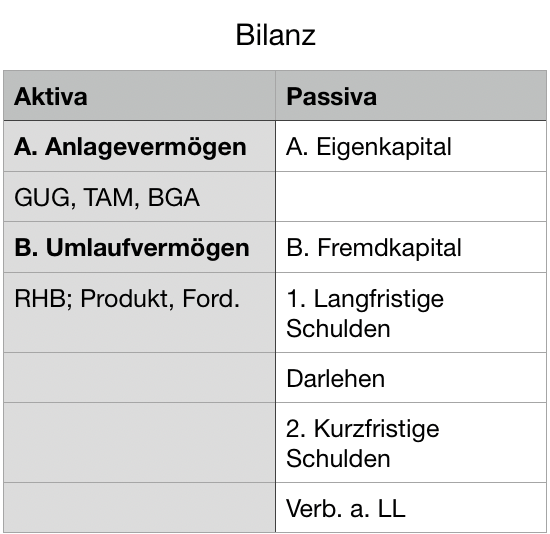
Eigenkapital: Vermögen - Schulden = EK (Reinvermögen) - 9Was ist eine Bilanz? Erläutere/Skizziere den Aufbau
- 10Erläutere den Unterschied zwischen Bilanz und InventarBilanz: Kurzfassung des Inventars
Verhältnis zwischen Vermögen und Schulden überschauen
Unterliegt ges. Gliederungsvorschriften
Muss vom Chef/Prokurist unterschrieben werden
Inventar: Ausführlich, Art, Menge, EP
Keine ges Gliederungsvorschriften - 11Erkläre Aktiv-und Passivtausch sowie aktiv-passiv-Mehrung und aktiv-passiv MinderungAktivtausch: Zwei pos. auf Aktiv Seite tauschen (Bank an Kasse)
Passivtausch: Zwei pos. auf Passiv Seite tauschen (Verb. an Darlehen)
aktiv-passiv-Mehrung: Mehrung auf aktiv und passiv (Bank an Darlehen)-
Bilanz steigt
aktiv-passiv-Minderung: Minderung auf aktiv und passiv (Darlehen an Bank) - Bilanz sinkt - 12Grenze das SBK und die Bilanz voneinander abSBK: Konto in T-Form (Soll/Haben)
Bilanz: wird aus SBK gemacht -> Aktiva und Passiva - 13Was ist das GrundbuchJeder Vorfall in chronologischer Reihenfolge aufgenommen.
Alle Eintragungen müssen vollständig, richtig und zeitgerecht sein.
Datum, BelegNr., Betrag und Buchungssatz.
Alle Grundbucheintragungen müssen ins Hauptbuch übernommen werden
--> Grundlage der Buchführung - 14Was ist das HauptbuchBuchungen werden auf Grundlage des Grundbuches getätigt.
Geschäftsvorfälle sachlich gegliedert auf Konten.
AUs dem Hauptbuch kann jederzeit ein Abschluss gezogen werden (z.B.: Jahresabschluss)
Informationen
- Beschreibung
- Steuerung -und Prozesse Karteikarten am STP 1, erstellt von David Schnitker am 21/01/2019.
- Erstellt von
- David Schnitker
- Aufrufe
- 145
- Tags
- Bewertung