Karteikarten
PARCIAL
Karten in diesem Stapel (20)
- 1QUE SON LOS ESTADOS FINANCIEROS CONSOLIDADOS?Son los que presentan la situación financiera , a una fecha determinada de un ente económico ,denominado controlante y otras que son controladas ,presentados como si fuera un solo ente económico.
- 2RAZONES PARA CONSOLIDAR ESTADOS FINANCIEROS. CUALES SON?*Dar a conocer al lector de los estados financieros la totalidad de los derechos y obligaciones (situación financiera)del conglomerado económico ,visto como un solo ente económico .
*Dar cumplimiento a las normas del derecho comercial fijado en cada país, las cuales se encuentran en armonía con las NIC/NIIF.
*Ofrece información útil que permite analizar en forma global el comportamiento económico y financiero del ente económico .
*Ofrece información al inversionista ,al lector o al interesado sobre las operaciones de rentabilidad aportada por cada subordinada o unidad de negocios. - 3CUAL ES EL Principio de Unidad de Propósito y Dirección:Existe este principio cuando tanto la matriz como la(s) subordinada(s) desarrollan actividades similares ,complementarias u opuestas ,persiguiendo objetivos corporativos
- 4DIGA 4 OBJETIVOS DEL PRINCIPIO DE UNIDAD PROPÓSITO Y DIRECCIÓN*Incrementar rentabilidad.
*Posicionamiento en el mercado a través de las marcas que comercializa.
*Ejercer control en el mercado.
*Diversificar inversiones. - 5QUE ES GRUPO EMPRESARIAL?Se denomina grupo empresarial al vínculo existente entre la matriz y la(s) subordinada(s),además de identificarse claramente el principio de Unidad de Propósito y Dirección.
- 6DEFINA MATRIZ O CONTROLANTEa aquel ente económico ( persona natural o jurídica), que ejerce control en otro ente económico (persona jurídica) denominándose subordinada .
Elabora y presenta E.F - 7DEFINA SUBORDINADAa aquel ente económico ( persona jurídica) controlada por una matriz o controlante ( persona natural o jurídica).
Reportan E.F. básicos individuales a la controlante ( matriz). - 8CLASIFICACIÓN DE LAS SUBORDINADAS*FILIAL: El control se ejerce de forma directa
*SUBSIDIARIA: El control es ejercido de forma indirecta o a través de otra subordinada. - 9FILIAL: CONTROL DIRECTOCONTROL DIRECTO
El control se da cuando el inversionista ( Empresa A) tiene una participación en la empresa B superior al 50% del capital ordinario. - 10SUBSIDIARIA: CONTROL INDIRECTOSe configura este control cuando la inversionista tiene una participación societaria en otra en un porcentaje superior al 50% y esta sociedad (la receptora) es a su vez inversionista en una tercera empresa en un porcentaje también superior al 50% del capital ordinario; en consecuencia de lo anterior, la tercera sociedad es controlada en el grado de subsidiaria de la primera empresa.
- 11CONTROL INDIRECTO: SIN SUBORDINACIÓNse explica cuando hay inversión indirecta, pero no se configura subordinación societaria.
*A es matriz de B,con una participación del 70% del capital ordinario; entonces B es filial de A. (D)
*B es matriz de C, con una participación del 70% del capital ordinario; entonces C es filial de B. (D)
*Por lo tanto, C es controlada de A en forma indirecta en un porcentaje equivalente al 49% de su capital .
*En consecuencia “C” NO es subsidiaria de A, es decir no ejerce control sobre C - 12CONTROL INDIRECTO: INVERSION INDIRECTA COMBINADAControl de A en D, se determina así:
Participación de A en B = 70%
Participación de A en C = 80%
Participación de B en C = 20%
Participación de B en D = 30%
Participación de C en D = 40%
Por lo anterior el control societario de A en D = ?
70*30= 21
80*40=32
21+32=53% - 13CRITERIOS DE SUBORDINACIÓNSituaciones donde se presenta la subordinación societaria:
*Participación de más del 50% del capital ordinario de la receptora.
*Cuando hay influencia dominante.
*Imbricación societaria - 14que es El Poder?Es la facultad de representación que una persona confiere a otra dentro de un proceso judicial.
- 15que es la representacionEn efecto, a través de la representación una persona llamada representado otorga facultades diversas, limitadas o ilimitadas, a otra, llamada representante, a efecto de que lleve a cabo negociaciones, juicios, actos jurídicos, etcétera, por su cuenta y nombre.
- 16¿Qué es un apoderamiento?Es un acto por el cual los empresarios y ciudadanos pueden otorgar un poder representativo a terceros para actuar en su nombre o en representación de su empresa, en determinados trámites o actuaciones, por diferentes medios.
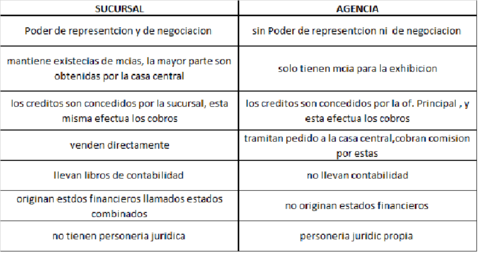
- 17que es una SUCURSAL?Se denomina sucursal un establecimiento de comercio de una sociedad , el cual se puede establecer ya sea en el domicilio de la principal o en domicilio diferente , su finalidad es contribuir al desarrollo de los negocios sociales.
- 18AgenciaUna agencia o un agente es un vendedor independiente, que ejerce sus actividades con independencia económica y administrativa de la casa matriz, o sea es responsable de sus obligaciones fiscales.
Consiste en distribuir los productos de un intermediario, al cual se conoce como casa matriz. - 19DIFERENCIA FUNDAMENTAL ENTRE LAS AGENCIAS Y LAS SUCURSALES
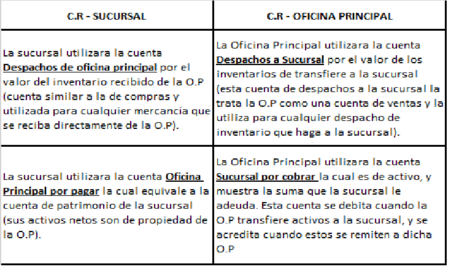
- 20CONTABILIDAD DE AGENCIA Y SUCURSALES