
Mindmap
Control interno empresarial
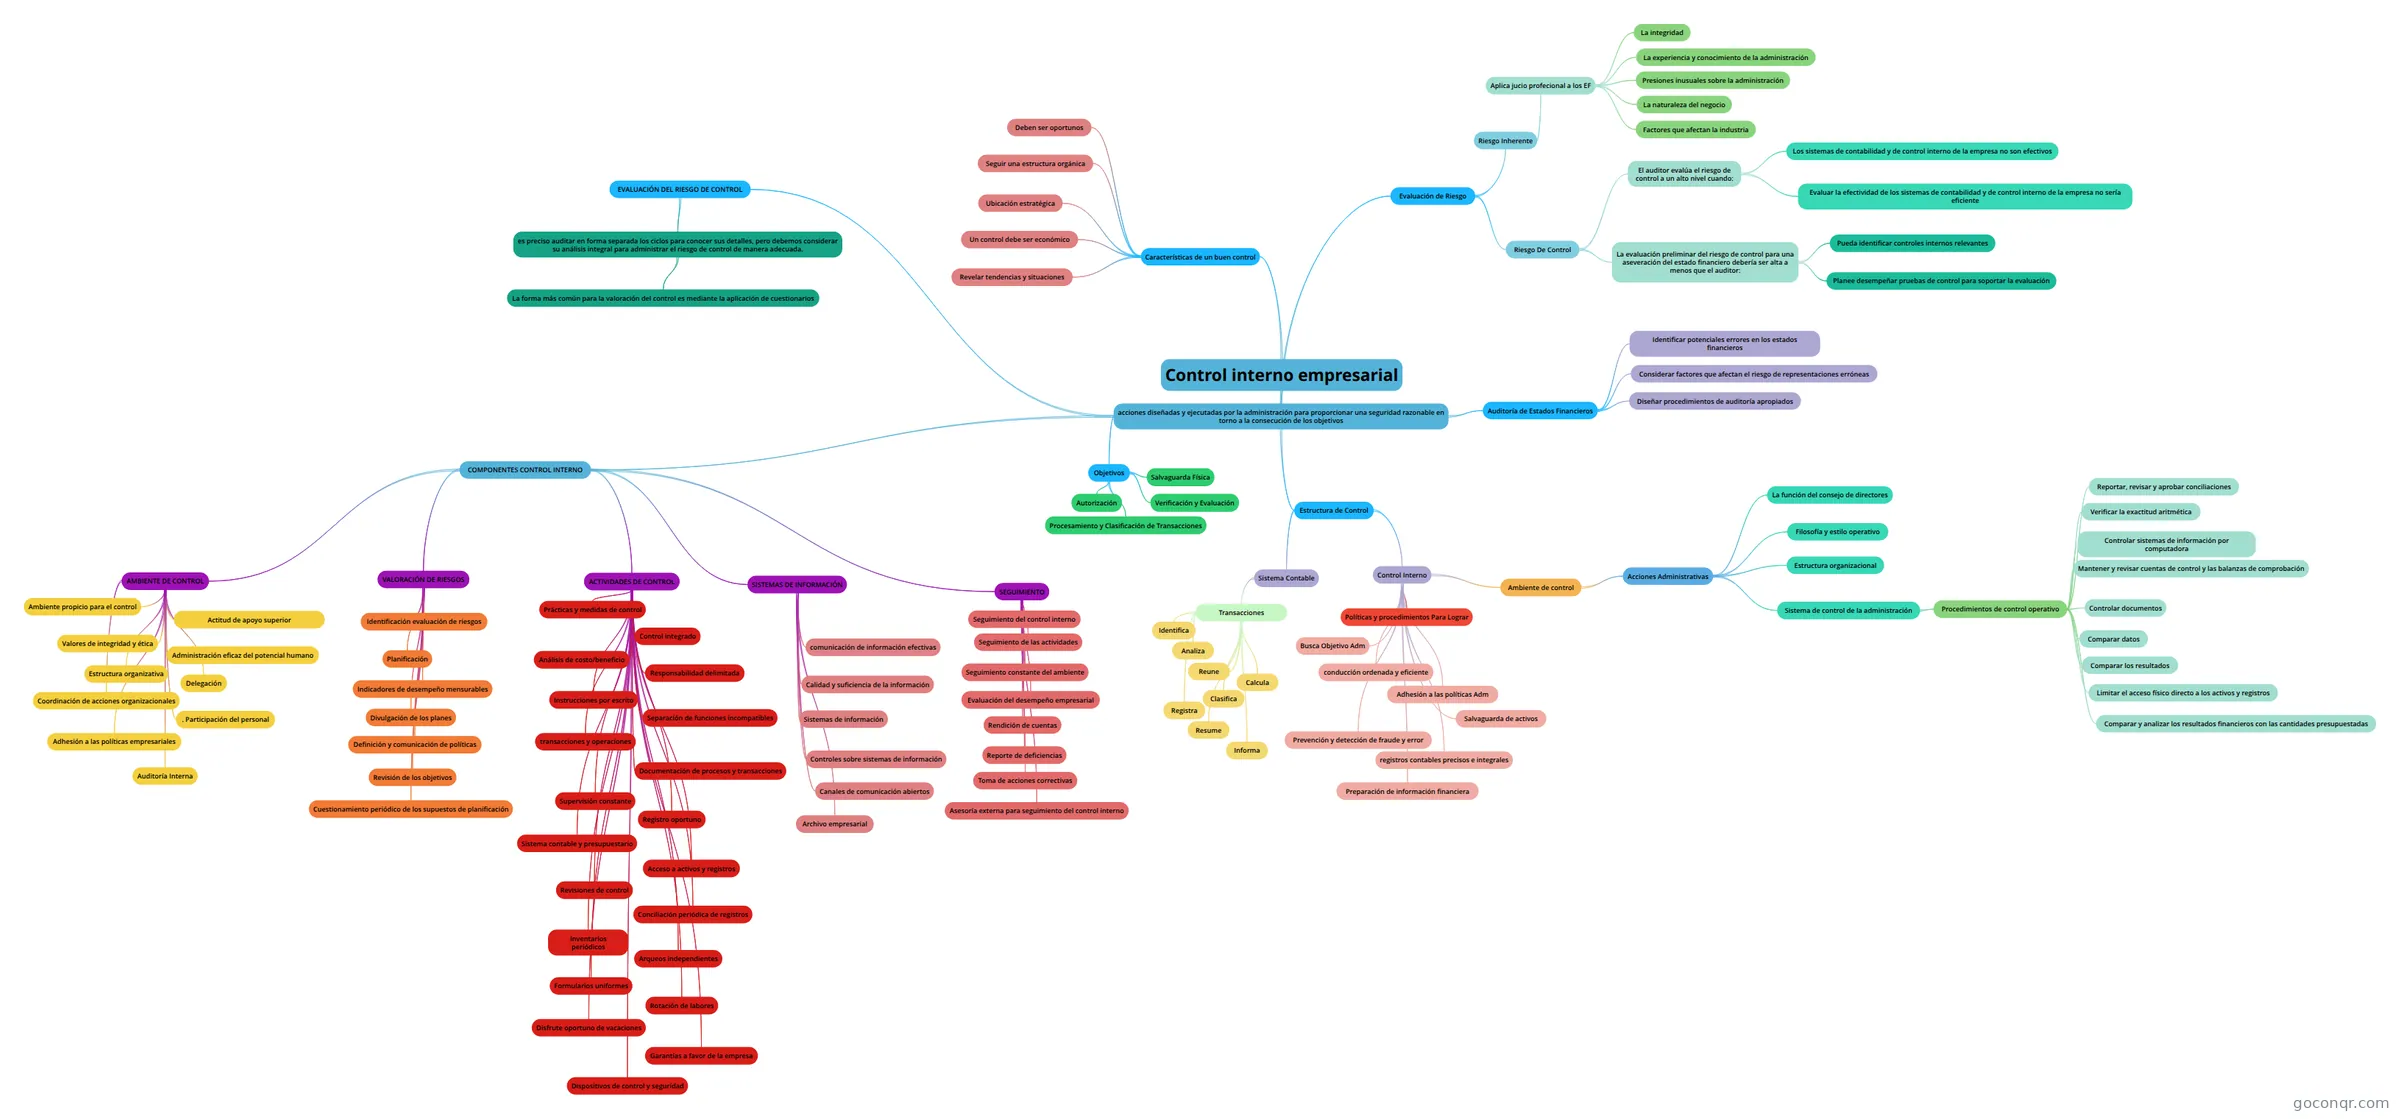
Mapa mental: Control interno empresarial
Inhalt der Mindmap
Control interno empresarial
acciones diseñadas y ejecutadas por la administración para proporcionar una seguridad razonable en torno a la consecución de los objetivos
- Objetivos
- Autorización
- Procesamiento y Clasificación de Transacciones
- Verificación y Evaluación
- Salvaguarda Física
- Estructura de Control
- Sistema Contable
- Transacciones
- Identifica
- Reune
- Analiza
- Calcula
- Clasifica
- Registra
- Resume
- Informa
- Transacciones
- Control Interno
- Busca Objetivo Adm
- conducción ordenada y eficiente
- Adhesión a las políticas Adm
- Salvaguarda de activos
- Prevención y detección de fraude y error
- registros contables precisos e integrales
- Preparación de información financiera
- Ambiente de control
- Acciones Administrativas
- La función del consejo de directores
- Filosofía y estilo operativo
- Estructura organizacional
- Sistema de control de la administración
- Procedimientos de control operativo
- Verificar la exactitud aritmética
- Mantener y revisar cuentas de control y las balanzas de comprobación
- Controlar documentos
- Comparar datos
- Comparar los resultados
- Limitar el acceso físico directo a los activos y registros
- Controlar sistemas de información por computadora
- Comparar y analizar los resultados financieros con las cantidades presupuestadas
- Reportar, revisar y aprobar conciliaciones
- Procedimientos de control operativo
- Acciones Administrativas
- Políticas y procedimientos Para Lograr
- Sistema Contable
- Auditoría de Estados Financieros
- Identificar potenciales errores en los estados financieros
- Considerar factores que afectan el riesgo de representaciones erróneas
- Diseñar procedimientos de auditoría apropiados
- Evaluación de Riesgo
- Riesgo De Control
- El auditor evalúa el riesgo de control a un alto nivel cuando:
- Los sistemas de contabilidad y de control interno de la empresa no son efectivos
- Evaluar la efectividad de los sistemas de contabilidad y de control interno de la empresa no sería eficiente
- La evaluación preliminar del riesgo de control para una aseveración del estado financiero debería ser alta a menos que el auditor:
- Pueda identificar controles internos relevantes
- Planee desempeñar pruebas de control para soportar la evaluación
- El auditor evalúa el riesgo de control a un alto nivel cuando:
- Riesgo Inherente
- Aplica jucio profecional a los EF
- La integridad
- La experiencia y conocimiento de la administración
- Presiones inusuales sobre la administración
- La naturaleza del negocio
- Factores que afectan la industria
- Aplica jucio profecional a los EF
- Riesgo De Control
- COMPONENTES CONTROL INTERNO
- AMBIENTE DE CONTROL
- Ambiente propicio para el control
- Actitud de apoyo superior
- Valores de integridad y ética
- Administración eficaz del potencial humano
- Estructura organizativa
- Delegación
- Coordinación de acciones organizacionales
- . Participación del personal
- Adhesión a las políticas empresariales
- Auditoría Interna
- VALORACIÓN DE RIESGOS
- Identificación evaluación de riesgos
- Planificación
- Indicadores de desempeño mensurables
- Divulgación de los planes
- Definición y comunicación de políticas
- Revisión de los objetivos
- Cuestionamiento periódico de los supuestos de planificación
- ACTIVIDADES DE CONTROL
- Prácticas y medidas de control
- Control integrado
- Responsabilidad delimitada
- Instrucciones por escrito
- Separación de funciones incompatibles
- transacciones y operaciones
- Documentación de procesos y transacciones
- Supervisión constante
- Registro oportuno
- Sistema contable y presupuestario
- Análisis de costo/beneficio
- Formularios uniformes
- Disfrute oportuno de vacaciones
- Inventarios periódicos
- Arqueos independientes
- Rotación de labores
- Acceso a activos y registros
- Garantías a favor de la empresa
- Dispositivos de control y seguridad
- Revisiones de control
- Conciliación periódica de registros
- SISTEMAS DE INFORMACIÓN
- comunicación de información efectivas
- Calidad y suficiencia de la información
- Sistemas de información
- Controles sobre sistemas de información
- Canales de comunicación abiertos
- Archivo empresarial
- SEGUIMIENTO
- Seguimiento del control interno
- Seguimiento de las actividades
- Seguimiento constante del ambiente
- Evaluación del desempeño empresarial
- Rendición de cuentas
- Reporte de deficiencias
- Toma de acciones correctivas
- Asesoría externa para seguimiento del control interno
- AMBIENTE DE CONTROL
- EVALUACIÓN DEL RIESGO DE CONTROL
- es preciso auditar en forma separada los ciclos para conocer sus detalles, pero debemos considerar su análisis integral para administrar el riesgo de control de manera adecuada.
- La forma más común para la valoración del control es mediante la aplicación de cuestionarios
- es preciso auditar en forma separada los ciclos para conocer sus detalles, pero debemos considerar su análisis integral para administrar el riesgo de control de manera adecuada.
- Objetivos
Características de un buen control
- Deben ser oportunos
- Seguir una estructura orgánica
- Ubicación estratégica
- Un control debe ser económico
- Revelar tendencias y situaciones
Informationen
- Beschreibung
- Guía sobre control interno empresarial.
- Erstellt von
- kendal alvarado
- Aufrufe
- 110
- Tags
- Bewertung