
Mindmap
PLANO DE MERCADOS
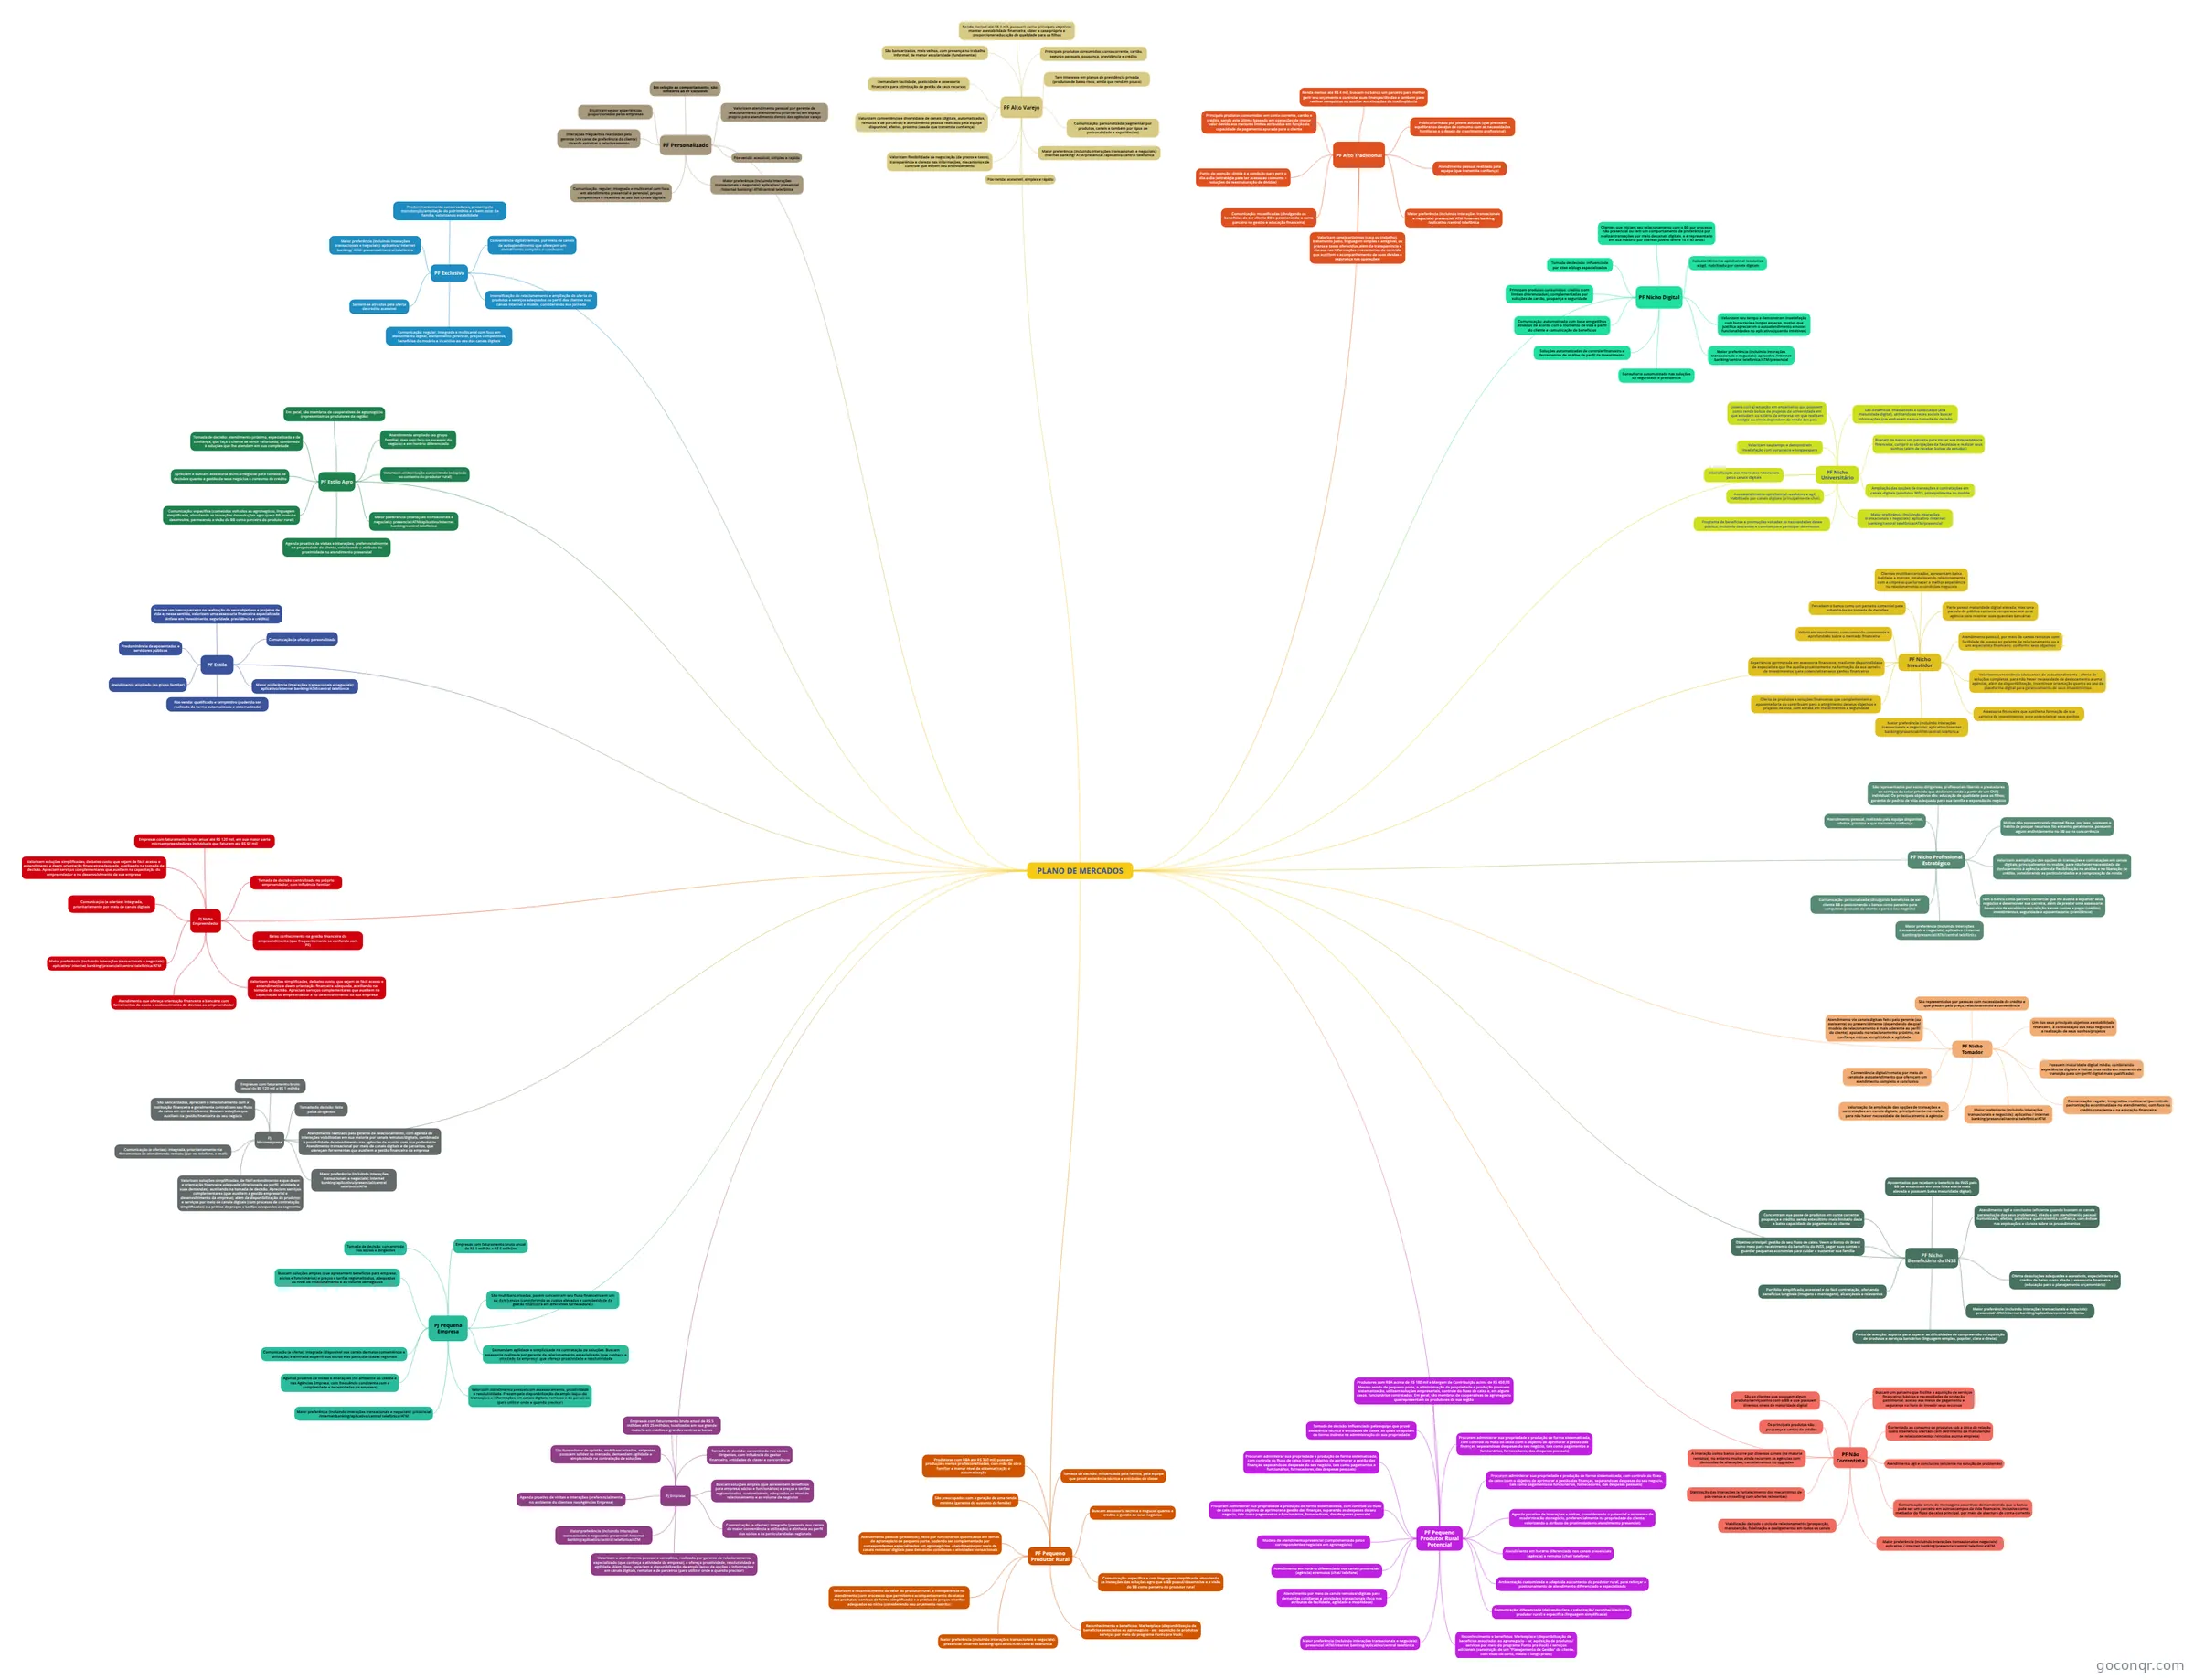
Mapa mental: plano de mercados
Inhalt der Mindmap
PLANO DE MERCADOS
PF Estilo
- Predominância de aposentados e servidores públicos
- Buscam um banco parceiro na realização de seus objetivos e projetos de vida e, nesse sentido, valorizam uma assessoria financeira especializada (ênfase em investimento, seguridade, previdência e crédito)
- Comunicação (e oferta): personalizada
- Atendimento ampliado (ao grupo familiar)
- Maior preferência (interações transacionais e negociais): aplicativo/internet banking/ATM/central telefônica
- Pós-venda: qualificado e tempestivo (podendo ser realizado de forma automatizada e sistematizada)
PF Estilo Agro
- Em geral, são membros de cooperativas de agronegócio (representam os produtores da região)
- Tomada de decisão: atendimento próximo, especializado e de confiança, que faça o cliente se sentir valorizado, combinado à soluções que lhe atendam em sua completude
- Apreciam e buscam assessoria técnica/negocial para tomada de decisões quanto a gestão de seus negócios e consumo de crédito
- Agenda proativa de visitas e interações, preferencialmente na propriedade do cliente, valorizando o atributo de proximidade no atendimento presencial
- Atendimento ampliado (ao grupo familiar, mas com foco no sucessor do negócio) e em horário diferenciado
- Valorizam ambientação customizada (adaptada ao contexto do produtor rural)
- Comunicação: específica (conteúdos voltados ao agronegócio, linguagem simplificada, abordando as inovações das soluções agro que o BB possui e desenvolve, permeando a visão do BB como parceiro do produtor rural)
- Maior preferência (interações transacionais e negociais): presencial/ATM/aplicativo/internet banking/central telefônica
PF Exclusivo
- Predominantemente conservadores, prezam pela manutenção/ampliação do patrimônio e o bem-estar da família, valorizando estabilidade
- Sentem-se atraídos pela oferta de crédito acessível
- Conveniência digital/remota, por meio de canais de autoatendimento que ofereçam um atendimento completo e conclusivo
- Maior preferência (incluindo interações transacionais e negociais): aplicativo/ internet banking/ ATM/ presencial/central telefônica
- Intensificação do relacionamento e ampliação da oferta de produtos e serviços adequados ao perfil dos clientes nos canais internet e mobile, considerando sua jornada
- Comunicação: regular, integrada e multicanal com foco em atendimento digital, atendimento gerencial, preços competitivos, benefícios do modelo e incentivo ao uso dos canais digitais
PF Personalizado
- Maior preferência (incluindo interações transacionais e negociais): aplicativo/ presencial /internet banking/ ATM/central telefônica
- Interações frequentes realizadas pelo gerente (via canal de preferência do cliente) visando estreitar o relacionamento
- Encantam-se por experiências proporcionadas pelas empresas
- Em relação ao comportamento, são similares ao PF Exclusivo
- Comunicação: regular, integrada e multicanal com foco em atendimento presencial e gerencial, preços competitivos e incentivo ao uso dos canais digitais
- Pós-venda: acessível, simples e rápido
- Valorizam atendimento pessoal por gerente de relacionamento (atendimento prioritário) em espaço próprio para atendimento dentro das agências varejo
PF Alto Varejo
- Renda mensal até R$ 4 mil, possuem como principais objetivos manter a estabilidade financeira, obter a casa própria e proporcionar educação de qualidade para os filhos
- Principais produtos consumidos: conta corrente, cartão, seguros pessoais, poupança, previdência e crédito
- São bancarizados, mais velhos, com presença no trabalho informal, de menor escolaridade (fundamental)
- Demandam facilidade, praticidade e assessoria financeira para otimização da gestão de seus recursos
- Tem interesse em planos de previdência privada (produtos de baixo risco, ainda que rendam pouco)
- Comunicação: personalizada (segmentar por produtos, canais e também por tipos de personalidade e experiências)
- Valorizam conveniência e diversidade de canais (digitais, automatizados, remotos e de parceiros) e atendimento pessoal realizado pela equipe disponível, efetivo, próximo (desde que transmita confiança)
- Valorizam flexibilidade de negociação (de prazos e taxas), transparência e clareza nas informações, mecanismos de controle que evitem seu endividamento
- Maior preferência (incluindo interações transacionais e negociais): internet banking/ ATM/presencial /aplicativo/central telefônica
- Pós-venda: acessível, simples e rápido
PF Alto Tradicional
- Público formado por jovens adultos (que precisam equilibrar os desejos de consumo com as necessidades familiares e o desejo de crescimento profissional)
- Principais produtos consumidos: em conta corrente, cartão e crédito, sendo este último baseado em operações de menor valor devido aos menores limites atribuídos em função da capacidade de pagamento apurada para o cliente
- Renda mensal até R$ 4 mil, buscam no banco um parceiro para melhor gerir seu orçamento e controlar suas finanças/dívidas e também para realizar conquistas ou auxiliar em situações de inadimplência
- Ponto de atenção: dívida é a condição para gerir o dia-a-dia (estratégia para ter acesso ao consumo + soluções de reestruturação de dívidas)
- Atendimento pessoal realizado pela equipe (que transmita confiança)
- Comunicação: massificadas (divulgando os benefícios de ser cliente BB e posicionando-o como parceiro na gestão e educação financeira)
- Maior preferência (incluindo interações transacionais e negociais): presencial/ ATM /internet banking /aplicativo /central telefônica
- Valorizam canais próximos (casa ou trabalho), tratamento justo, linguagem simples e amigável, os prazos e taxas oferecidos ,além da transparência e clareza nas informações (mecanismos de controle que auxiliem o acompanhamento de suas dívidas e segurança nas operações)
PF Nicho Digital
- Clientes que iniciam seu relacionamento com o BB por processo não presencial ou tem um comportamento de preferência por realizar transações por meio de canais digitais, e é representado em sua maioria por clientes jovens (entre 18 e 40 anos)
- Tomada de decisão: influenciada por sites e blogs especializados
- Valorizam seu tempo e demonstram insatisfação com burocracia e longas esperas, motivo que justifica apreciarem o autoatendimento e novas funcionalidades no aplicativo (quando intuitivas)
- Principais produtos consumidos: crédito (com limites diferenciados), complementadas por soluções de cartão, poupança e seguridade
- Autoatendimento optichannel resolutivo e ágil, viabilizado por canais digitais
- Comunicação: automatizada com base em gatilhos ativados de acordo com o momento de vida e perfil do cliente e comunicação de benefícios
- Soluções automatizadas de controle financeiro e ferramentas de análise de perfil de investimento
- Maior preferência (incluindo interações transacionais e negociais): aplicativo /internet banking/central telefônica/ATM/presencial
- Consultoria automatizada nas soluções de seguridade e previdência
PF Nicho Tomador
- São representados por pessoas com necessidade de crédito e que prezam pelo preço, relacionamento e conveniência
- Um dos seus principais objetivos a estabilidade financeira, a consolidação dos seus negócios e a realização de seus sonhos/projetos
- Atendimento via canais digitais feito pelo gerente (ou assistente) ou presencialmente (dependendo de qual modelo de relacionamento é mais aderente ao perfil do cliente), apoiado no relacionamento próximo, na confiança mútua, simplicidade e agilidade
- Possuem maturidade digital média, combinando experiências digitais e físicas (mas estão em momento de transição para um perfil digital mais qualificado)
- Conveniência digital/remota, por meio de canais de autoatendimento que ofereçam um atendimento completo e conclusivo
- Valorização da ampliação das opções de transações e contratações em canais digitais, principalmente no mobile, para não haver necessidade de deslocamento à agência
- Comunicação: regular, integrada e multicanal (permitindo padronização e continuidade no atendimento), com foco no crédito consciente e na educação financeira
- Maior preferência (incluindo interações transacionais e negociais): aplicativo / internet banking/presencial/central telefônica/ATM
PF Nicho Universitário
- Jovens com graduação em andamento que possuem como renda bolsas de projetos da universidade em que estudam ou salário da empresa em que realizam estágio ou ainda dependem da renda dos pais
- São dinâmicos, imediatistas e conectados (alta maturidade digital), utilizando as redes sociais buscar informações que embasam na sua tomada de decisão
- Valorizam seu tempo e demonstram insatisfação com burocracia e longa espera
- Autoatendimento optichannel resolutivo e ágil, viabilizado por canais digitais (principalmente chat)
- Buscam no banco um parceiro para iniciar sua independência financeira, cumprir as obrigações da faculdade e realizar seus sonhos (além de receber bolsas de estudos)
- Ampliação das opções de transações e contratações em canais digitais (produtos 360º), principalmente no mobile
- Intensificação das interações relacionais pelos canais digitais
- Programa de benefícios e promoções voltadas às necessidades desse público, incluindo descontos e convites para participar de eventos
- Maior preferência (incluindo interações transacionais e negociais): aplicativo /internet banking/central telefônica/ATM/presencial
PF Nicho Profissional Estratégico
- São representados por sócios dirigentes, profissionais liberais e prestadores de serviços do setor privado que declaram renda a partir de um CNPJ individual. Os principais objetivos são: educação de qualidade para os filhos, garantia de padrão de vida adequado para sua família e expansão do negócio
- Atendimento pessoal, realizado pela equipe disponível, efetiva, próxima e que transmita confiança
- Valorizam a ampliação das opções de transações e contratações em canais digitais, principalmente no mobile, para não haver necessidade de deslocamento à agência, além da flexibilização na análise e na liberação de crédito, considerando as particularidades e a comprovação de renda
- Muitos não possuem renda mensal fixa e, por isso, possuem o hábito de poupar recursos. No entanto, geralmente, possuem algum endividamento no BB ou na concorrência
- Comunicação: personalizada (divulgando benefícios de ser cliente BB e posicionando o banco como parceiro para conquistas pessoais do cliente e para o seu negócio)
- Maior preferência (incluindo interações transacionais e negociais): aplicativo / internet banking/presencial/ATM/central telefônica
- Têm o banco como parceiro comercial que lhe auxilia a expandir seus negócios e desenvolver sua carreira, além de prestar uma assessoria financeira de excelência em relação à suas contas a pagar (crédito), investimentos, seguridade e aposentadoria (previdência)
PF Nicho Investidor
- Percebem o banco como um parceiro comercial para subsidiá-los na tomada de decisões
- Parte possui maturidade digital elevada, mas uma parcela do público costuma comparecer até uma agência para resolver suas questões bancárias
- Valorizam atendimento com conteúdo consistente e aprofundado sobre o mercado financeiro
- Atendimento pessoal, por meio de canais remotos, com facilidade de acesso ao gerente de relacionamento ou a um especialista financeiro, conforme seus objetivos
- Clientes multibancarizados, apresentam baixa lealdade a marcas, estabelecendo relacionamento com a empresa que fornecer a melhor experiência no relacionamento e condições negociais
- Experiência aprimorada em assessoria financeira, mediante disponibilidade de especialista que lhe auxilie proativamente na formação de sua carteira de investimentos, para potencializar seus ganhos financeiros
- Oferta de produtos e soluções financeiras que complementem a aposentadoria ou contribuam para o atingimento de seus objetivos e projetos de vida, com ênfase em investimentos e seguridade
- Maior preferência (incluindo interações transacionais e negociais): aplicativo/internet banking/presencial/ATM/central telefônica
- Valorizam conveniência (dos canais de autoatendimento - oferta de soluções completas, para não haver necessidade de deslocamento a uma agência), além da disponibilização, incentivo e orientação quanto ao uso de plataforma digital para gerenciamento de seus investimentos
- Assessoria financeira que auxilie na formação de sua carteira de investimentos, para potencializar seus ganhos
PF Nicho Beneficiário do INSS
- Concentram sua posse de produtos em conta corrente, poupança e crédito, sendo este último mais limitado dada a baixa capacidade de pagamento do cliente
- Aposentados que recebem o benefício do INSS pelo BB (se encontram em uma faixa etária mais elevada e possuem baixa maturidade digital)
- Objetivo principal: gestão do seu fluxo de caixa. Veem o Banco do Brasil como meio para recebimento do benefício do INSS, pagar suas contas e guardar pequenas economias para cuidar e sustentar sua família
- Atendimento ágil e conclusivo (eficiente quando buscam os canais para solução dos seus problemas), aliado a um atendimento pessoal humanizado, efetivo, próximo e que transmita confiança, com ênfase nas explicações e clareza sobre os procedimentos
- Oferta de soluções adequadas e acessíveis, especialmente de crédito de baixo custo aliada à assessoria financeira (educação para o planejamento orçamentário)
- Portfólio simplificado, acessível e de fácil contratação, ofertando benefícios tangíveis (imagens e mensagens), alcançáveis e relevantes
- Maior preferência (incluindo interações transacionais e negociais): presencial/ ATM/internet banking/aplicativo/central telefônica
- Ponto de atenção: suporte para superar as dificuldades de compreensão na aquisição de produtos e serviços bancários (linguagem simples, popular, clara e direta)
PF Não Correntista
- São os clientes que possuem algum produto/serviço ativo com o BB e que possuem diversos níveis de maturidade digital
- Buscam um parceiro que facilite a aquisição de serviços financeiros básicos e necessidades de proteção patrimonial, acesso aos meios de pagamento e segurança na hora de investir seus recursos
- Os principais produtos são: poupança e cartão de crédito
- É orientado ao consumo de produtos sob a ótica de relação custo x benefício ofertado (em detrimento da manutenção de relacionamentos /vínculos a uma empresa)
- A interação com o banco ocorre por diversos canais (na maioria remotos), no entanto muitos ainda recorrem às agências com demandas de alterações, cancelamentos ou upgrades
- Atendimento ágil e conclusivo (eficiente na solução de problemas)
- Digitização das interações (e fortalecimento dos mecanismos de pós-venda e crosselling com ofertas relevantes)
- Comunicação: envio de mensagens assertivas demonstrando que o banco pode ser um parceiro em outros campos da vida financeira, inclusive como mediador do fluxo de caixa principal, por meio de abertura de conta-corrente
- Viabilização de todo o ciclo de relacionamento (prospecção, manutenção, fidelização e desligamento) em todos os canais
- Maior preferência (incluindo interações transacionais e negociais): aplicativo / internet banking/presencial/central telefônica/ATM
PF Pequeno Produtor Rural Potencial
- Tomada de decisão: influenciada pela equipe que provê assistência técnica e entidades de classe, as quais os apoiam de forma indireta na administração de sua propriedade
- Procuram administrar sua propriedade e produção de forma sistematizada, com controle do fluxo de caixa (com o objetivo de aprimorar a gestão das finanças, separando as despesas do seu negócio, tais como pagamentos a funcionários, fornecedores, das despesas pessoais)
- Procuram administrar sua propriedade e produção de forma sistematizada, com controle do fluxo de caixa (com o objetivo de aprimorar a gestão das finanças, separando as despesas do seu negócio, tais como pagamentos a funcionários, fornecedores, das despesas pessoais)
- Procuram administrar sua propriedade e produção de forma sistematizada, com controle do fluxo de caixa (com o objetivo de aprimorar a gestão das finanças, separando as despesas do seu negócio, tais como pagamentos a funcionários, fornecedores, das despesas pessoais)
- Procuram administrar sua propriedade e produção de forma sistematizada, com controle do fluxo de caixa (com o objetivo de aprimorar a gestão das finanças, separando as despesas do seu negócio, tais como pagamentos a funcionários, fornecedores, das despesas pessoais)
- Agenda proativa de interações e visitas, (considerando o potencial e momento de modernização do negócio, preferencialmente na propriedade do cliente, valorizando o atributo de proximidade no atendimento presencial)
- Modelo de atendimento presencial (complementado pelos correspondentes negociais em agronegócio)
- Atendimento em horário diferenciado nos canais presenciais (agência) e remotos (chat/ telefone)
- Atendimento em horário diferenciado nos canais presenciais (agência) e remotos (chat/ telefone)
- Ambientação customizada e adaptada ao contexto do produtor rural, para reforçar o posicionamento de atendimento diferenciado e especializado
- Atendimento por meio de canais remotos/ digitais para demandas cotidianas e atividades transacionais (foco nos atributos de facilidade, agilidade e mobilidade)
- Produtores com RBA acima de R$ 180 mil e Margem de Contribuição acima de R$ 450,00. Mesmo sendo de pequeno porte, a administração da propriedade e produção possuem sistematização, utilizam soluções empresariais, controle do fluxo de caixa e, em alguns casos, funcionários contratados. Em geral, são membros de cooperativas de agronegócio que representam os produtores de sua região
- Reconhecimento e benefícios: Marketplace (disponibilização de benefícios associados ao agronegócio - ex: aquisição de produtos/ serviços por meio do programa Ponto pra Você) e serviços adicionais (construção de um “Planejamento de Gestão” do cliente, com visão de curto, médio e longo prazo)
- Comunicação: diferenciada (deixando clara a valorização/ reconhecimento do produtor rural) e específica (linguagem simplificada)
- Maior preferência (incluindo interações transacionais e negociais): presencial /ATM/internet banking/aplicativo/central telefônica
PJ Nicho Empreendedor
- Valorizam soluções simplificadas, de baixo custo, que sejam de fácil acesso e entendimento e deem orientação financeira adequada, auxiliando na tomada de decisão. Apreciam serviços complementares que auxiliem na capacitação do empreendedor e no desenvolvimento da sua empresa
- Empresas com faturamento bruto anual até R$ 120 mil, em sua maior parte microempreendedores individuais que faturam até R$ 60 mil
- Tomada de decisão: centralizada no próprio empreendedor, com influência familiar
- Baixo conhecimento na gestão financeira do empreendimento (que frequentemente se confunde com PF)
- Maior preferência (incluindo interações transacionais e negociais): aplicativo/ internet banking/presencial/central telefônica/ATM
- Atendimento que ofereça orientação financeira e bancária com ferramentas de apoio e esclarecimento de dúvidas ao empreendedor
- Valorizam soluções simplificadas, de baixo custo, que sejam de fácil acesso e entendimento e deem orientação financeira adequada, auxiliando na tomada de decisão. Apreciam serviços complementares que auxiliem na capacitação do empreendedor e no desenvolvimento da sua empresa
- Comunicação (e ofertas): integrada, prioritariamente por meio de canais digitais
PJ Empresa
- Empresas com faturamento bruto anual de R$ 5 milhões a R$ 25 milhões, localizadas em sua grande maioria em médios e grandes centros urbanos
- Tomada de decisão: concentrada nos sócios dirigentes, com influência do gestor financeiro, entidades de classe e concorrência
- São formadores de opinião, multibancarizados, exigentes, possuem solidez no mercado, demandam agilidade e simplicidade na contratação de soluções
- Buscam soluções amplas (que apresentem benefícios para empresa, sócios e funcionários) e preços e tarifas regionalizados, customizáveis, adequados ao nível de relacionamento e ao volume de negócios
- Valorizam o atendimento pessoal e consultivo, realizado por gerente de relacionamento especializado (que conheça a atividade da empresa), e ofereça proatividade, resolutividade e agilidade. Além disso, apreciam a disponibilização de amplo leque de opções e informações em canais digitais, remotos e de parceiros (para utilizar onde e quando precisar)
- Agenda proativa de visitas e interações (preferencialmente no ambiente do cliente e nas Agências Empresa)
- Comunicação (e ofertas): integrada (presente nos canais de maior conveniência e utilização) e alinhada ao perfil dos sócios e às particularidades regionais
- Maior preferência (incluindo interações transacionais e negociais): presencial /internet banking/aplicativo/central telefônica/ATM
PJ Pequena Empresa
- Tomada de decisão: concentrada nos sócios e dirigentes
- Empresas com faturamento bruto anual de R$ 1 milhão a R$ 5 milhões
- Buscam soluções amplas (que apresentem benefícios para empresa, sócios e funcionários) e preços e tarifas regionalizados, adequados ao nível de relacionamento e ao volume de negócios
- São multibancarizados, porém concentram seu fluxo financeiro em um ou dois bancos (considerando os custos elevados e complexidade da gestão financeira em diferentes fornecedores)
- Agenda proativa de visitas e interações (no ambiente do cliente e nas Agências Empresa, com frequência condizente com a complexidade e necessidades da empresa)
- Demandam agilidade e simplicidade na contratação de soluções. Buscam assessoria realizada por gerente de relacionamento especializado (que conheça a atividade da empresa), que ofereça proatividade e resolutividade
- Comunicação (e oferta): integrada (disponível nos canais de maior conveniência e utilização) e alinhada ao perfil dos sócios e às particularidades regionais
- Valorizam atendimento pessoal com assessoramento, proatividade e resolutividade. Prezam pela disponibilização de amplo leque de transações e informações em canais digitais, remotos e de parceiros (para utilizar onde e quando precisar)
- Maior preferência (incluindo interações transacionais e negociais): presencial /internet banking/aplicativo/central telefônica/ATM
PJ Microempresa
- Empresas com faturamento bruto anual de R$ 120 mil a R$ 1 milhão
- Tomada de decisão: feita pelos dirigentes
- São bancarizados, apreciam o relacionamento com a instituição financeira e geralmente centralizam seu fluxo de caixa em um único banco. Buscam soluções que auxiliem na gestão financeira do seu negócio
- Comunicação (e ofertas): integrada, prioritariamente via ferramentas de atendimento remoto (por ex. telefone, e-mail)
- Atendimento realizado pelo gerente de relacionamento, com agenda de interações viabilizadas em sua maioria por canais remotos/digitais, combinada à possibilidade de atendimento nas agências de acordo com sua preferência. Atendimento transacional por meio de canais digitais e de parceiros, que ofereçam ferramentas que auxiliem a gestão financeira da empresa
- Maior preferência (incluindo interações transacionais e negociais): internet banking/aplicativo/presencial/central telefônica/ATM
- Valorizam soluções simplificadas, de fácil entendimento e que deem a orientação financeira adequada (direcionada ao perfil, atividade e suas demandas), auxiliando na tomada de decisão. Apreciam serviços complementares (que auxiliem a gestão empresarial e desenvolvimento da empresa), além da disponibilização de produtos e serviços por meio de canais digitais (com processo de contratação simplificados) e a prática de preços e tarifas adequados ao segmento
PF Pequeno Produtor Rural
- Produtores com RBA até R$ 360 mil, possuem produções menos profissionalizadas, com mão de obra familiar e menor nível de sistematização e automatização
- Tomada de decisão: influenciada pela família, pela equipe que provê assistência técnica e entidades de classe
- São preocupados com a geração de uma renda mínima (garantia do sustento da família)
- Atendimento pessoal (presencial), feito por funcionários qualificados em temas de agronegócio de pequeno porte, podendo ser complementado por correspondentes especializados em agronegócios. Atendimento por meio de canais remotos/ digitais para demandas cotidianas e atividades transacionais
- Buscam assessoria técnica e negocial quanto a crédito e gestão de seus negócios
- Reconhecimento e benefícios: Marketplace (disponibilização de benefícios associados ao agronegócio - ex.: aquisição de produtos/ serviços por meio do programa Ponto pra Você)
- Valorizam o reconhecimento do valor do produtor rural, a transparência no atendimento (com processos que permitam o acompanhamento do status dos produtos/ serviços de forma simplificada) e a prática de preços e tarifas adequados ao nicho (considerando seu orçamento restrito)
- Maior preferência (incluindo interações transacionais e negociais): presencial /internet banking/aplicativo/ATM/central telefônica
- Comunicação: específica e com linguagem simplificada, abordando as inovações das soluções agro que o BB possui/desenvolve e a visão do BB como parceiro do produtor rural
Informationen
- Beschreibung
- Mindmap am PLANO DE MERCADOS, erstellt von Leandro Canut am 30/01/2018.
- Erstellt von
- Leandro Canut
- Aufrufe
- 4
- Bewertung
Mehr zu Segmentação de mercado