
Mindmap
Receita Orçamentária
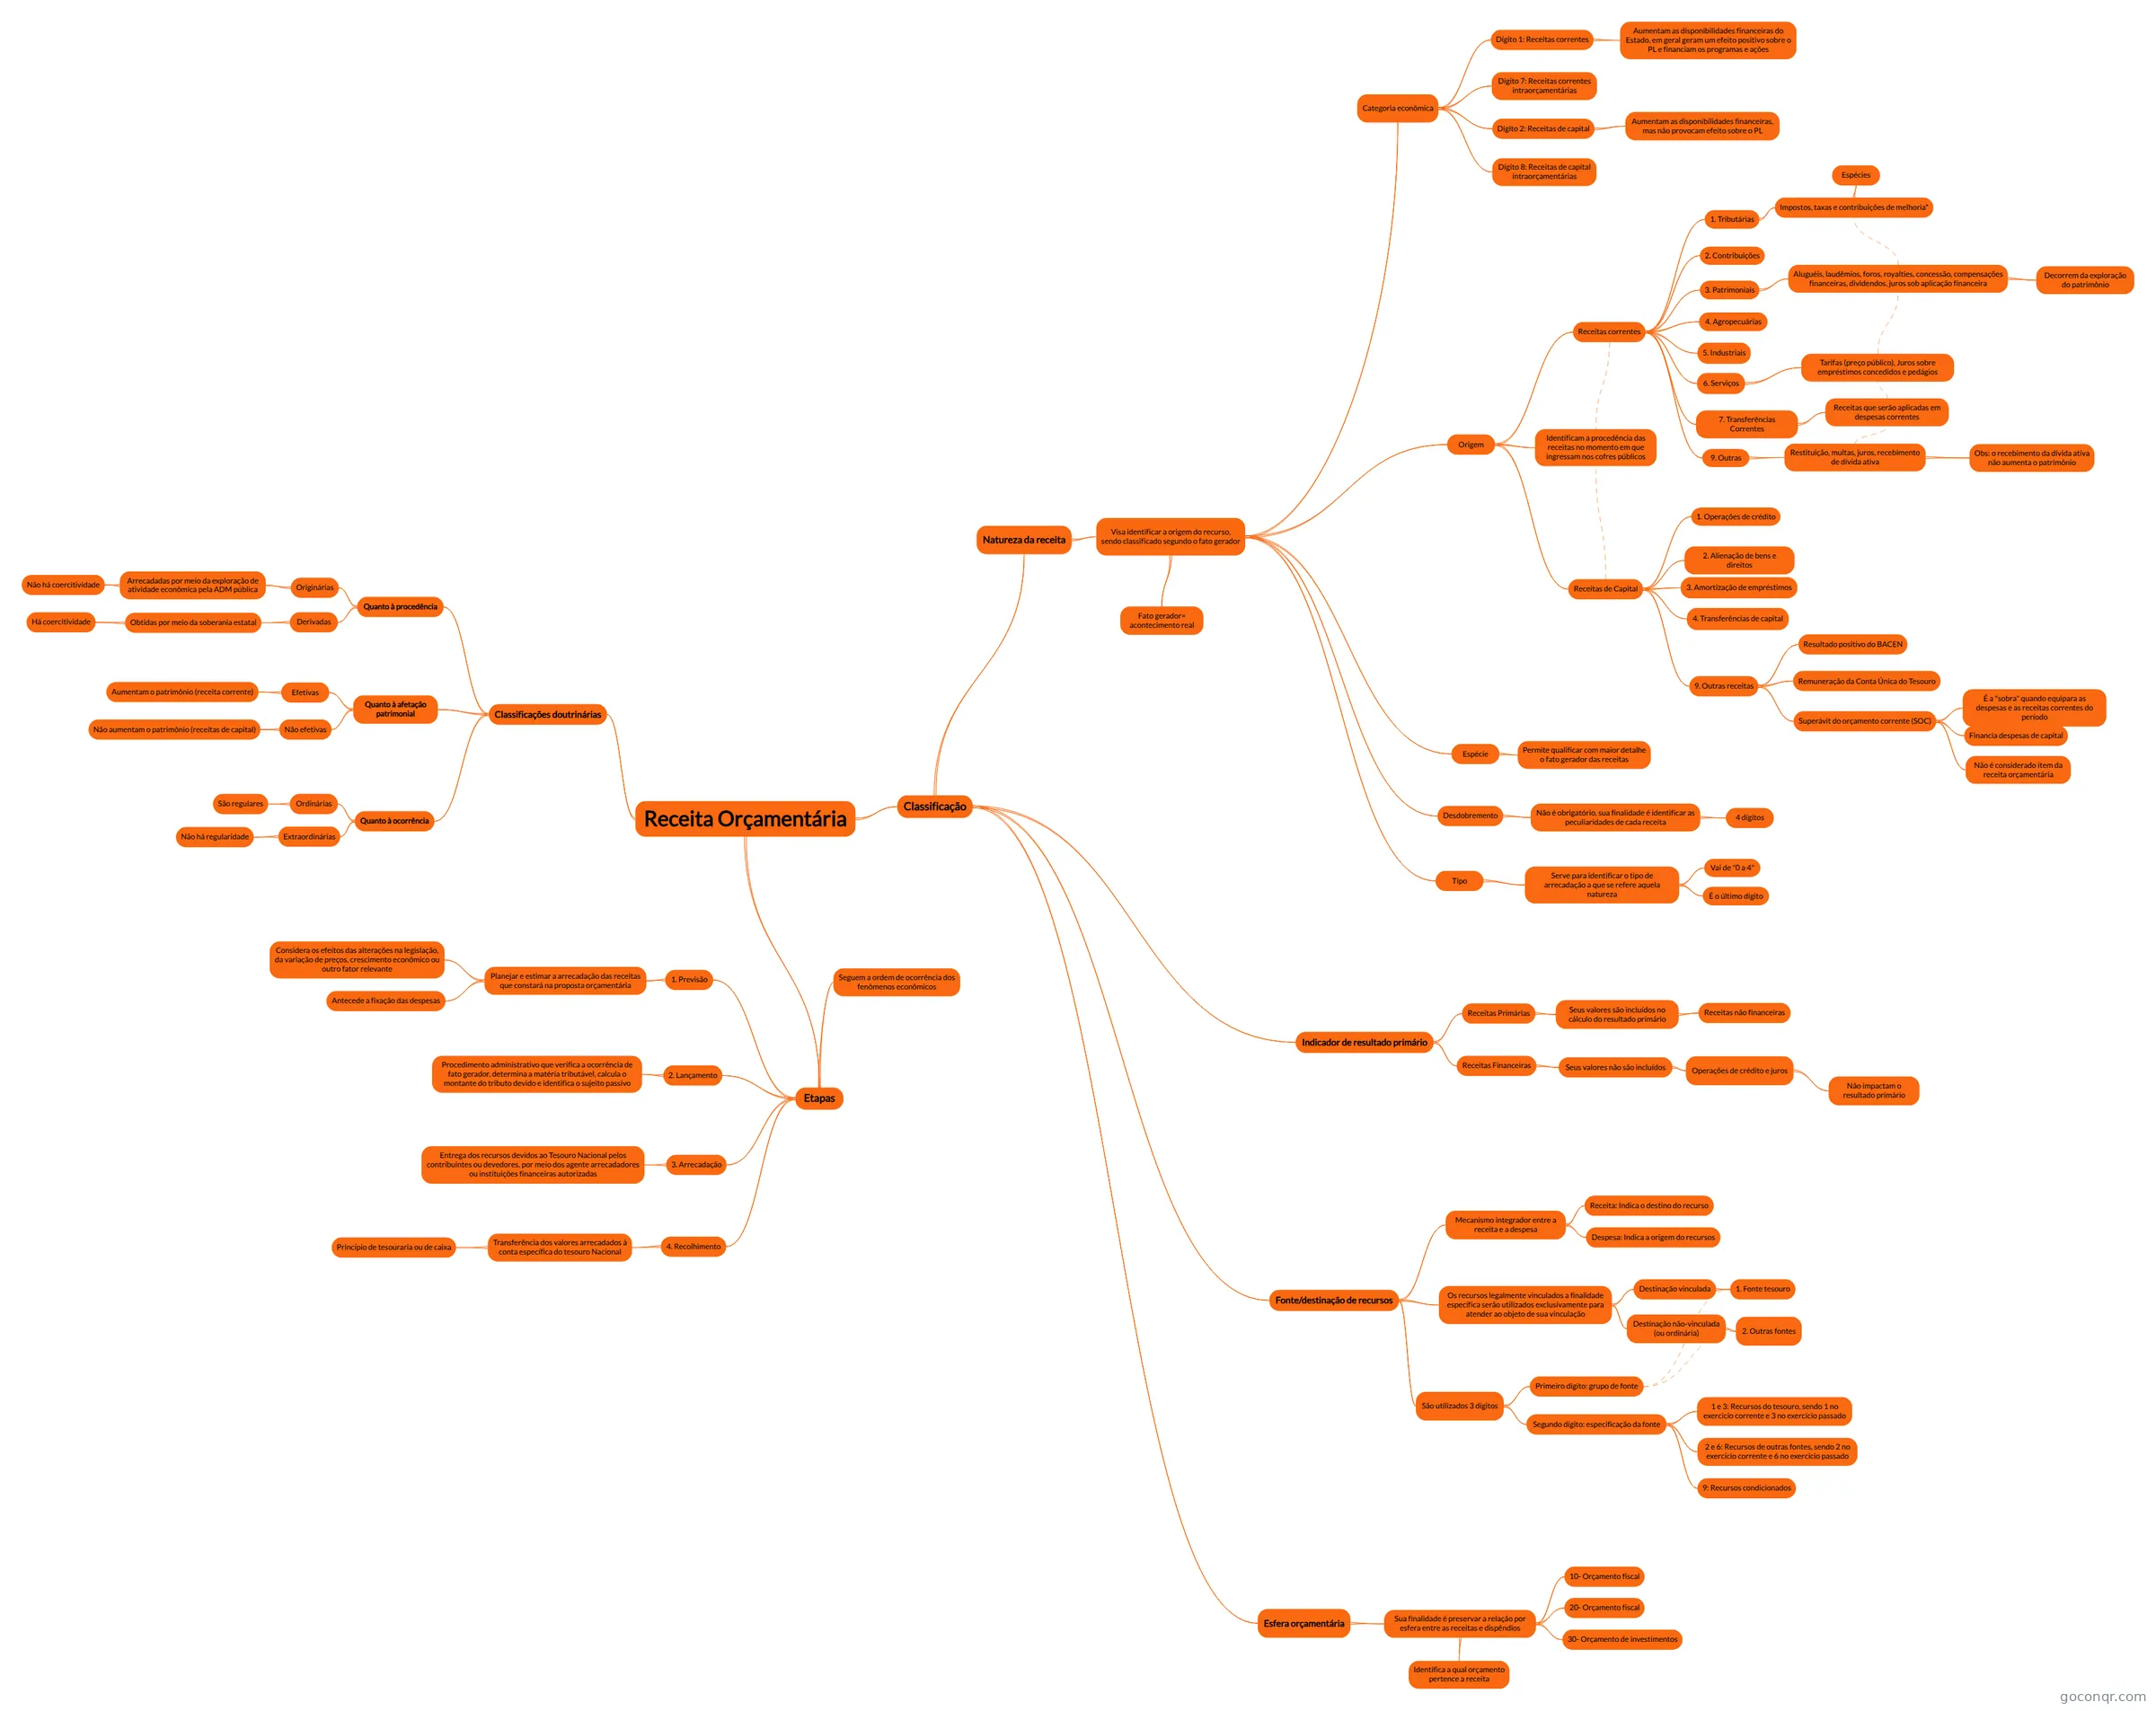
Mapa mental: Receita orçamentária
Inhalt der Mindmap
Receita Orçamentária
Classificação
- Natureza da receita
- Visa identificar a origem do recurso, sendo classificado segundo o fato gerador
- Fato gerador= acontecimento real
- Categoria econômica
- Dígito 1: Receitas correntes
- Aumentam as disponibilidades financeiras do Estado, em geral geram um efeito positivo sobre o PL e financiam os programas e ações
- Dígito 2: Receitas de capital
- Aumentam as disponibilidades financeiras, mas não provocam efeito sobre o PL
- Dígito 7: Receitas correntes intraorçamentárias
- Dígito 8: Receitas de capital intraorçamentárias
- Dígito 1: Receitas correntes
- Origem
- Receitas correntes
- 1. Tributárias
- Impostos, taxas e contribuições de melhoria*
- Espécies
- Impostos, taxas e contribuições de melhoria*
- 2. Contribuições
- 3. Patrimoniais
- Aluguéis, laudêmios, foros, royalties, concessão, compensações financeiras, dividendos, juros sob aplicação financeira
- Decorrem da exploração do patrimônio
- Aluguéis, laudêmios, foros, royalties, concessão, compensações financeiras, dividendos, juros sob aplicação financeira
- 4. Agropecuárias
- 5. Industriais
- 6. Serviços
- Tarifas (preço público), Juros sobre empréstimos concedidos e pedágios
- 7. Transferências Correntes
- Receitas que serão aplicadas em despesas correntes
- 9. Outras
- Restituição, multas, juros, recebimento de dívida ativa
- Obs: o recebimento da dívida ativa não aumenta o patrimônio
- Restituição, multas, juros, recebimento de dívida ativa
- 1. Tributárias
- Receitas de Capital
- 1. Operações de crédito
- 2. Alienação de bens e direitos
- 3. Amortização de empréstimos
- 4. Transferências de capital
- 9. Outras receitas
- Resultado positivo do BACEN
- Remuneração da Conta Única do Tesouro
- Superávit do orçamento corrente (SOC)
- É a "sobra" quando equipara as despesas e as receitas correntes do período
- Financia despesas de capital
- Não é considerado item da receita orçamentária
- Identificam a procedência das receitas no momento em que ingressam nos cofres públicos
- Receitas correntes
- Espécie
- Permite qualificar com maior detalhe o fato gerador das receitas
- Desdobremento
- Não é obrigatório, sua finalidade é identificar as peculiaridades de cada receita
- 4 dígitos
- Não é obrigatório, sua finalidade é identificar as peculiaridades de cada receita
- Tipo
- Serve para identificar o tipo de arrecadação a que se refere aquela natureza
- Vai de "0 a 4"
- É o último dígito
- Serve para identificar o tipo de arrecadação a que se refere aquela natureza
- Visa identificar a origem do recurso, sendo classificado segundo o fato gerador
- Indicador de resultado primário
- Receitas Primárias
- Seus valores são incluídos no cálculo do resultado primário
- Receitas não financeiras
- Seus valores são incluídos no cálculo do resultado primário
- Receitas Financeiras
- Seus valores não são incluídos
- Operações de crédito e juros
- Não impactam o resultado primário
- Operações de crédito e juros
- Seus valores não são incluídos
- Receitas Primárias
- Fonte/destinação de recursos
- Os recursos legalmente vinculados a finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação
- Destinação vinculada
- 1. Fonte tesouro
- Destinação não-vinculada (ou ordinária)
- 2. Outras fontes
- Destinação vinculada
- Mecanismo integrador entre a receita e a despesa
- Receita: Indica o destino do recurso
- Despesa: Indica a origem do recursos
- São utilizados 3 dígitos
- Primeiro dígito: grupo de fonte
- Segundo dígito: especificação da fonte
- 1 e 3: Recursos do tesouro, sendo 1 no exercício corrente e 3 no exercício passado
- 2 e 6: Recursos de outras fontes, sendo 2 no exercício corrente e 6 no exercício passado
- 9: Recursos condicionados
- Os recursos legalmente vinculados a finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação
- Esfera orçamentária
- Sua finalidade é preservar a relação por esfera entre as receitas e dispêndios
- Identifica a qual orçamento pertence a receita
- 10- Orçamento fiscal
- 20- Orçamento fiscal
- 30- Orçamento de investimentos
- Sua finalidade é preservar a relação por esfera entre as receitas e dispêndios
- Natureza da receita
Classificações doutrinárias
- Quanto à procedência
- Originárias
- Arrecadadas por meio da exploração de atividade econômica pela ADM pública
- Não há coercitividade
- Arrecadadas por meio da exploração de atividade econômica pela ADM pública
- Derivadas
- Obtidas por meio da soberania estatal
- Há coercitividade
- Obtidas por meio da soberania estatal
- Originárias
- Quanto à afetação patrimonial
- Efetivas
- Aumentam o patrimônio (receita corrente)
- Não efetivas
- Não aumentam o patrimônio (receitas de capital)
- Efetivas
- Quanto à ocorrência
- Ordinárias
- São regulares
- Extraordinárias
- Não há regularidade
- Ordinárias
- Quanto à procedência
Etapas
- Seguem a ordem de ocorrência dos fenômenos econômicos
- 1. Previsão
- Planejar e estimar a arrecadação das receitas que constará na proposta orçamentária
- Considera os efeitos das alterações na legislação, da variação de preços, crescimento econômico ou outro fator relevante
- Antecede a fixação das despesas
- Planejar e estimar a arrecadação das receitas que constará na proposta orçamentária
- 2. Lançamento
- Procedimento administrativo que verifica a ocorrência de fato gerador, determina a matéria tributável, calcula o montante do tributo devido e identifica o sujeito passivo
- 3. Arrecadação
- Entrega dos recursos devidos ao Tesouro Nacional pelos contribuintes ou devedores, por meio dos agente arrecadadores ou instituições financeiras autorizadas
- 4. Recolhimento
- Transferência dos valores arrecadados à conta específica do tesouro Nacional
- Princípio de tesouraria ou de caixa
- Transferência dos valores arrecadados à conta específica do tesouro Nacional
Informationen
- Beschreibung
- Mindmap am Receita Orçamentária, erstellt von RAFAELLA MAIA am 04/01/2019.
- Erstellt von
- RAFAELLA MAIA
- Aufrufe
- 0
- Bewertung
Mehr zu Receita pública e seus estágios