
Mindmap
Finanças
Inhalt der Mindmap
Finanças
Bolsa e Balcão
- Fundos fechados
- Resgate apenas no fim
- Fundo imobiliários
- Isento IRPF
- Fundos de Investimentos em Participações (FIP)
- Fechado. Objetiva participar da administração.
- Certificados de Potencial Adicional de Construção (CEPAC)
- Financiar obras públicas
- Operadores
- Corretoras
- Distribuidoras (só bolsa de mercadorias e futuros
- Decisao-Conjunta BACEN-CVM publicada no Diário Oficial da União – DOU – em 02/03/2009 decidiu que as distribuidorastambém passariam a ter o direito de operar diretamente nos sistemas da BOVESPA.
- Solidários com o cliente
- Tipos de ordens
- “Os tipos mais comuns de ordem são: a) Ordem a Mercado – aquela que especifica somente a quantidade e as características dos ativos ou direitos a serem comprados ou vendidos, devendo ser executada a partir do momento em que for recebida; b) Ordem Limitada – aquela que deve ser executada somente a preço igual ou melhor que o preço especificado pelo cliente; c) Ordem Casada – aquela cuja execução está vinculada à execução de outra ordem do cliente, podendo ser com ou sem limite de preço; d) Ordem Administrada – aquela que especifica somente a quantidade e as características dos ativos ou direitos a serem comprados ou vendidos, ficando a execução a critérioda sociedade corretora: e) Ordem Discricionária – aquela dada por administrador de carteira de títulos e valores mobiliários ou por quem representa mais de um cliente, cabendo ao ordenante estabelecer as condições em que a ordem deve ser executada. Após sua execução, o ordenante indicará os nomes dos comitentes a serem expecificados, a quantidade de ativos ou direitos a ser atribuída a cada um deles e o respectivo preço; f) Ordem de Financiamento – aquela constituída por uma ordem de compra ou de venda de um ativo ou direito em um mercado administrado pela BOVESPA, e outra concomitante de venda ou compra do mesmo ativo ou direito, no mesmo ou em outro mercado também administrado pela BOVESPA; g) Ordem Stop – aquela que especifica o preço do ativo ou direito a partir do qual a ordem deverá ser executada.”
- Limitada
- Preço igual ou MELHOR
- Casada
- Uma operação condicionada à outra
- Agentes
- Hedger é o agente que busca proteção contra um determinado risco. Ele possui interesse no ativo que está hedgeando. Especulador é o agente que incorre em riscos com o objetivo de auferir lucro. Não tem interesse no ativo que está sendo negociado. Arbitrador é o agente que consegue enxergar uma forma de ganhar dinheiro sem incorrer em risco. Em geral, não possui interesse no ativo que está sendo negociado.
- Regulação
- Bolsa de valores
- CVM
- Bolsa de meroadorias e futuros
- CVM e Bacen
- Bolsa de valores
- Fundos fechados
Índices
- Ibovespa
- Quadrimestre
- Atender certos critérios nos últimos 12m
- Para ser retirada, a ação deve deixar de atender a DOIS critérios
- IBrX
- 100 empresas (negociabilidade)
- IVBX
- 11ª-60ª
- Ibovespa
Derivativos
- Contrato a termo
- Bolsa
- Registro obrigatório
- Garantia facultativa
- Balcão
- Registro facultativo
- Garantia obrigatório se houver IF como contraparte
- Nas operações de balcão, o registro é facultativo, sendo obrigatório se alguma instituição financeiraparticipar do contrato assumindo posição de risco na operação. Se uma instituição financeira participar de um contrato a termo de balcão apenas com o objetivo de intermediar a operação para algum cliente, não há a obrigatoriedade do registro da mesma.
- Não padronizados
- Baixa liquidez
- Bolsa
- Contrato futuro
- o contrato futuro é uma evolução do contrato a termo
- Padronização
- Gera liquidez
- Ajuste diário
- Contrato a termo
Taxas
- Nominal: 12% ao ano, capitalizada semestralmente= 6% a. s. Logo a taxa efetiva é = 12.36% a.a.
- M = C*e^(r*t)
- Câmbio Termo/Futuro = Câmbio Vista * e^[(r_interno - r externo)*t]
- Nominal: 12% ao ano, capitalizada semestralmente= 6% a. s. Logo a taxa efetiva é = 12.36% a.a.
Opções
- Titular (direito)
- Lançador (obrigação)
- Depósito de margem de garantia
- Paridade
- c + D + X*e^(-r*t) = S + p
- Onde: c: é o valor do prêmio da opção de compra D: Dividendo X: Preço de Exercício da opção r: taxa de juros implícita na operação t: tempo até o vencimento S: preço à vista (spot) do ativo p: prêmio da opção de venda
- c + D + X*e^(-r*t) = S + p
- Características
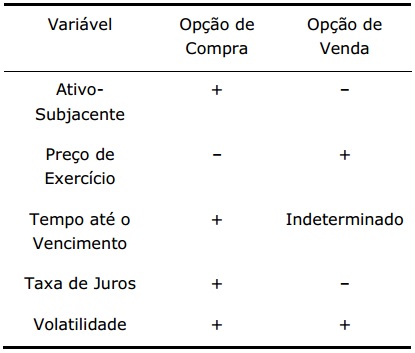
- Relação entre variáveis e opções
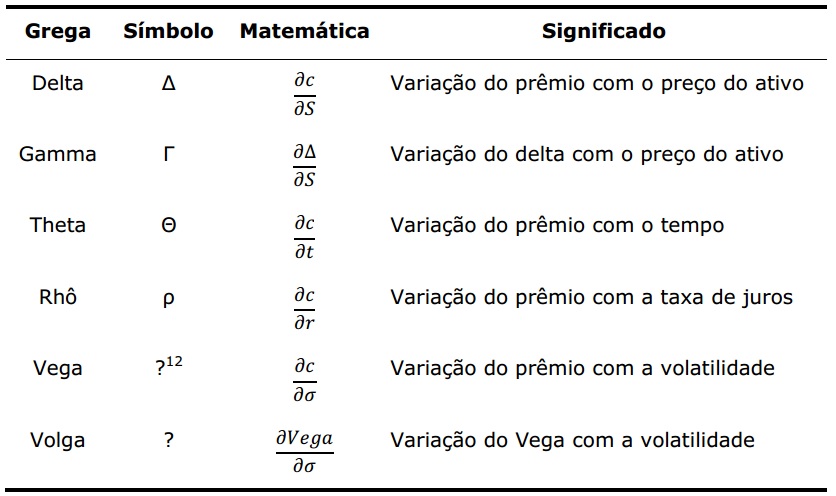
- Modelo De Black & Scholes
Carteiras
- É muito importante notarmos que SEMPRE que a correlação entre os ativos não for perfeita e positiva, não valerá a pena aplicar a totalidade de seus recursos naquele ativo que possui menor risco, pois um aumento na participação do ativo mais arriscado induzirá a uma redução do risco total do portfólio.
Bilder und Dateien der Mindmap
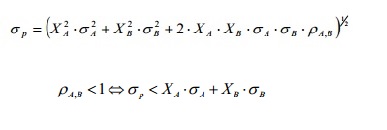
Informationen
- Beschreibung
- Master Finanças Mindmap am Finanças, erstellt von glenerdourado am 27/08/2013.
- Erstellt von
- glenerdourado
- Aufrufe
- 289
- Tags
- Bewertung